



Les minutes de la Fed au centre de l'attention alors que les marchés anticipent une pause en octobre


Les minutes de la réunion de la Réserve fédérale sont au centre de l’attention aujourd’hui, alors que les marchés intègrent de plus en plus la probabilité d’une pause lors de la réunion d’octobre de la banque centrale. Les contrats à terme sur les taux d’intérêt indiquent une probabilité de 78,4 % que les décideurs maintiennent les taux inchangés entre 3,75 % et 4,00 %, tandis que la probabilité d’une nouvelle hausse de 25 points de base est tombée à 21,6 %, contre environ 38 % il y a une semaine, selon le CME FedWatch.
Ce revirement intervient seulement trois semaines après que la Réserve fédérale a relevé ses taux directeurs en septembre, soulignant la rapidité avec laquelle les anticipations ont évolué à la suite de données économiques plus faibles.
Les minutes de la Fed pourraient révéler le débat derrière la hausse des taux de septembre
Ces minutes portent sur la réunion de la Réserve fédérale des 15 et 16 septembre, lors de laquelle les décideurs ont relevé à l’unanimité la fourchette cible de 25 points de base, la portant entre 3,75 % et 4,00 %. Les investisseurs chercheront à obtenir plus de détails sur le débat ayant conduit à cette décision, notamment sur la manière dont les décideurs ont évalué les arguments en faveur de nouvelles hausses de taux dans leur objectif de ramener l’inflation vers la cible de 2 % de la Fed. Toutefois, les minutes reflètent les positions exprimées lors de la réunion de septembre, et non les positions actuelles des décideurs.
Le CME FedWatch utilise les prix des contrats à terme sur les fonds fédéraux à 30 jours pour estimer les probabilités implicites du marché concernant les prochaines décisions de la Réserve fédérale, ce qui signifie que ces probabilités évoluent au gré des données économiques et des commentaires de la Fed.
Les marchés intègrent une plus grande probabilité de pause de la Fed en octobre
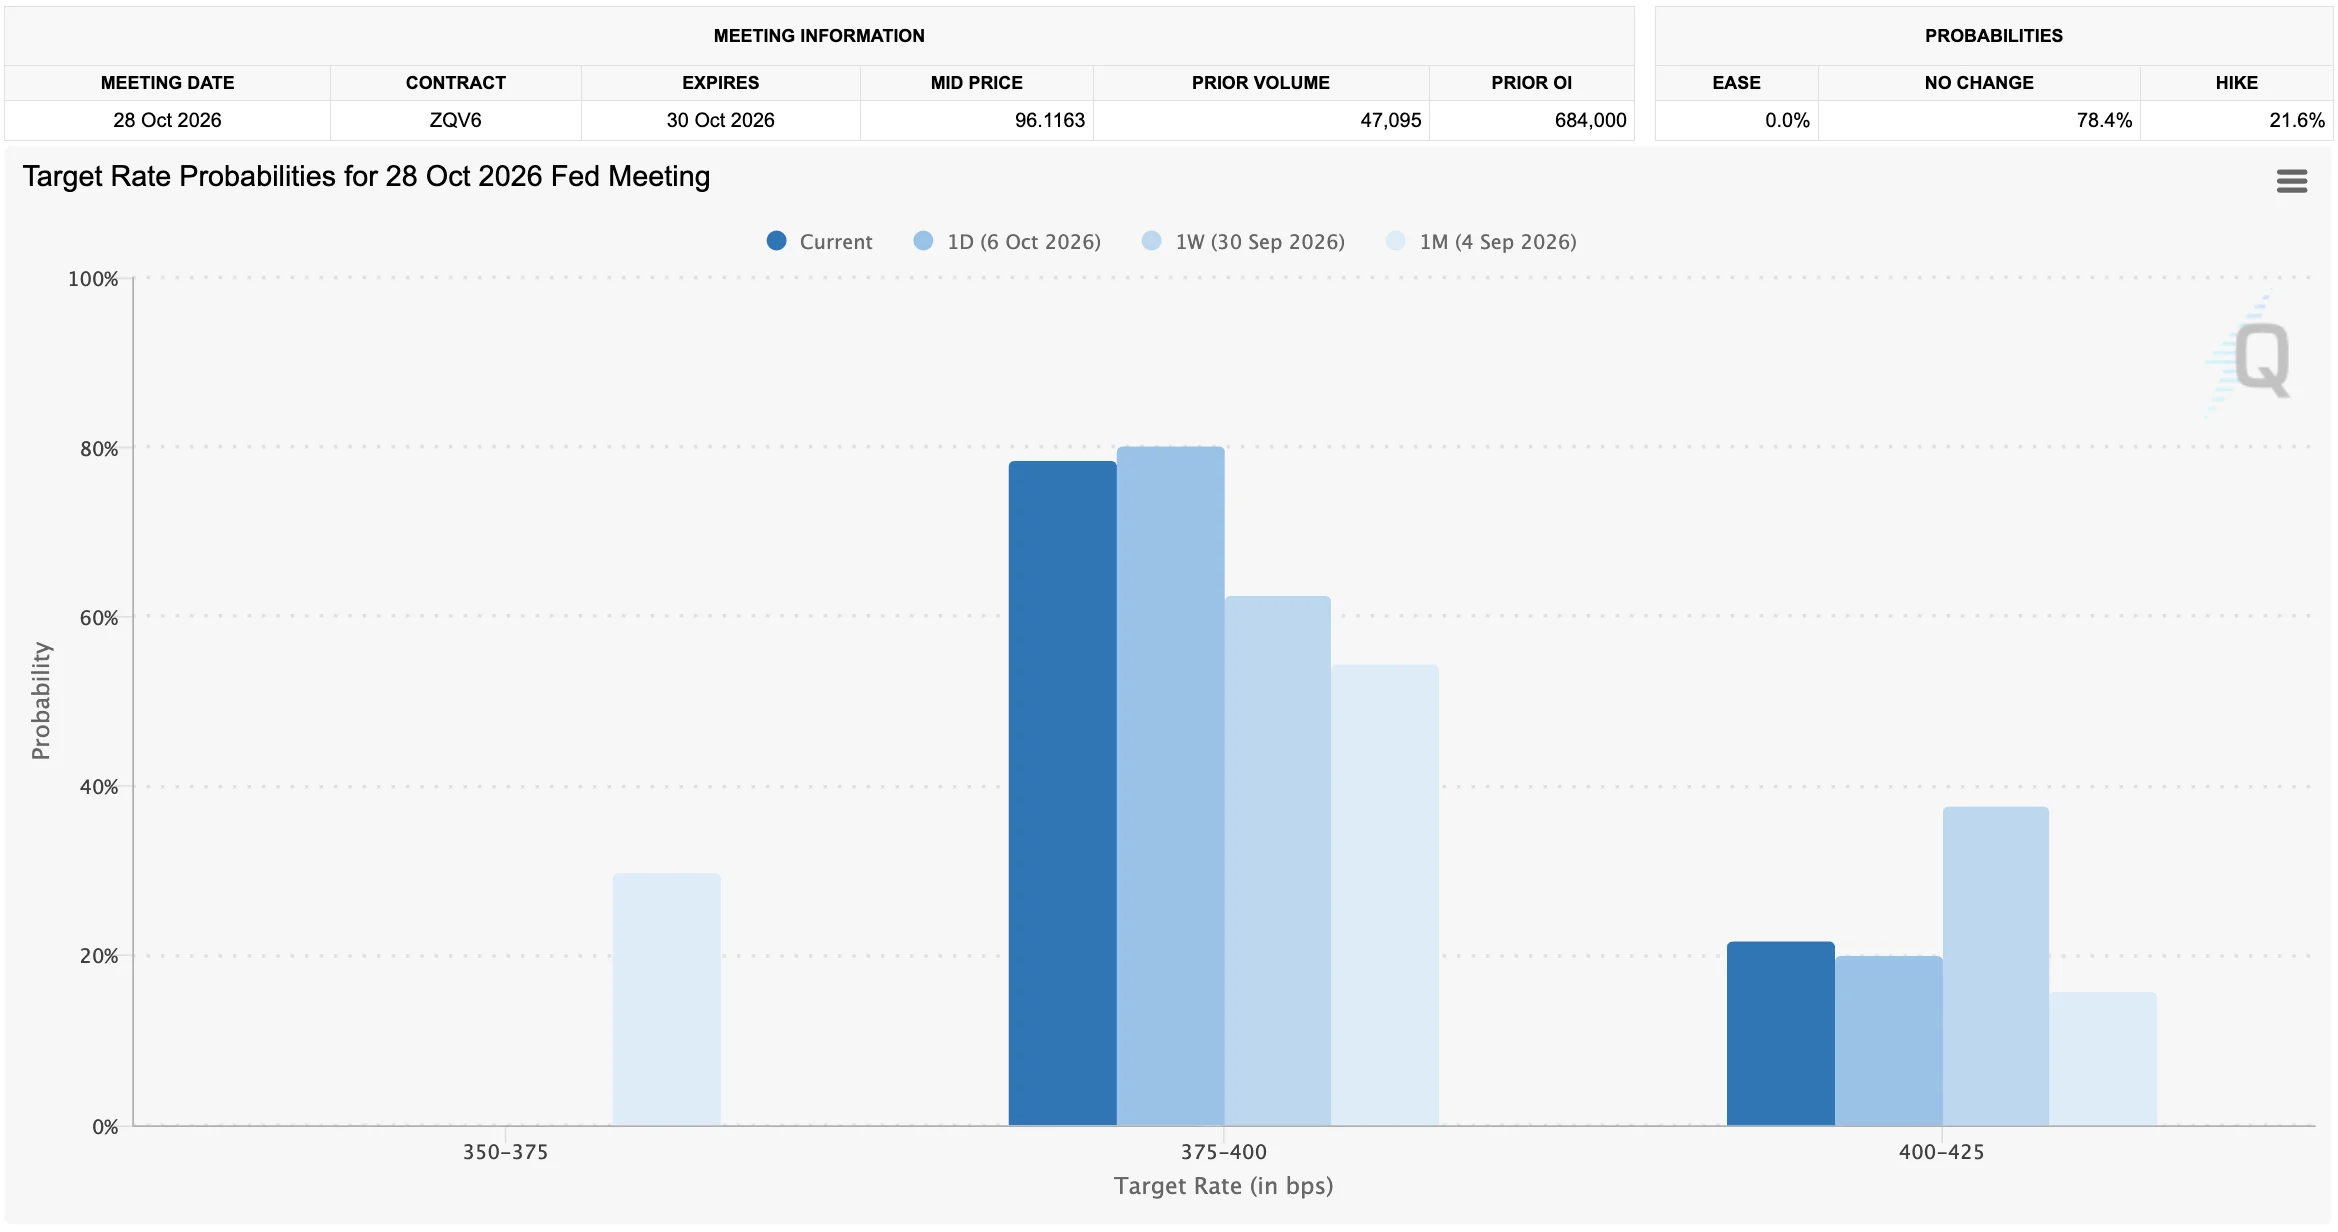
Source : CME Group FedWatch Tool. Données au 7 octobre 2026.
La faiblesse des données sur l’emploi modifie les anticipations de taux
Les données économiques récentes ont contribué à ce changement d’anticipations. Les créations d’emplois non agricoles aux États-Unis n’ont progressé que de 29 000 en septembre, tandis que le taux de chômage a légèrement augmenté à 4,2 %. Les chiffres de création d’emplois de juillet et d’août ont par ailleurs été révisés à la baisse d’un total de 60 000 postes. Les données sur l’inflation ont entre-temps montré quelques signes de détente, réduisant une partie de la pression immédiate en faveur d’une nouvelle hausse des taux. L’inflation demeure néanmoins au-dessus de l’objectif de 2 % de la Réserve fédérale, ce qui signifie que les décideurs resteront probablement prudents avant de déclarer que les pressions sur les prix sont maîtrisées.
Les commentaires des responsables de la Réserve fédérale ont renforcé les anticipations selon lesquelles les décideurs pourraient disposer de davantage de temps pour évaluer l’économie avant de relever à nouveau les taux. Le président de la Fed de New York, John Williams, a déclaré qu’il n’y avait pas d’urgence à décider du moment opportun pour augmenter les taux, tandis que d’autres responsables continuent de soutenir qu’un resserrement supplémentaire pourrait être nécessaire. Cette divergence de vues rend les minutes d’aujourd’hui particulièrement importantes, car elles pourraient apporter un éclairage plus précis sur la manière dont les décideurs pondéraient les risques inflationnistes face aux signes de ralentissement de l’activité économique.
Les conditions financières restent par ailleurs restrictives malgré la probabilité réduite d’une hausse en octobre. Les rendements des bons du Trésor américain demeurent élevés, ce qui signifie que les coûts d’emprunt dans l’ensemble de l’économie peuvent rester élevés même si la Réserve fédérale maintient son taux directeur inchangé ce mois-ci. Cela explique pourquoi les anticipations d’une pause ne signifient pas nécessairement que la politique monétaire devient moins restrictive.
Ce que les marchés surveillent ensuite
Les investisseurs continueront de suivre les données sur l’inflation et l’emploi, ainsi que les commentaires des responsables de la Réserve fédérale, à l’approche de la réunion des 27 et 28 octobre. Les marchés intègrent également toujours une certaine probabilité d’un resserrement supplémentaire plus tard dans l’année, laissant le calendrier et la probabilité d’une nouvelle hausse tributaires des données à venir.
Pour l’heure, les marchés à terme penchent en faveur d’une pause en octobre. Les minutes d’aujourd’hui pourraient révéler dans quelle mesure les décideurs ont soutenu un resserrement supplémentaire lors de leur réunion de septembre, mais les données sur l’emploi, l’inflation et d’autres indicateurs à venir détermineront en définitive les anticipations avant la décision d’octobre.