



연준 의사록 주목 — 시장, 10월 동결 가능성 높게 반영


오늘 연방준비제도(Fed) 회의 의사록이 주목받고 있는 가운데, 시장은 중앙은행의 10월 회의에서 금리가 동결될 가능성을 점점 더 높게 반영하고 있습니다. CME FedWatch에 따르면, 금리선물 시장은 정책 입안자들이 기준금리를 3.75%~4.00%로 유지할 확률을 78.4%로 나타내고 있으며, 25베이시스포인트 추가 인상 가능성은 일주일 전 약 38%에서 21.6%로 하락했습니다.
이러한 변화는 연방준비제도가 9월에 금리를 인상한 지 불과 3주 만에 나타난 것으로, 경제지표 둔화 이후 기대치가 얼마나 빠르게 바뀔 수 있는지를 잘 보여줍니다.
연준 의사록, 9월 금리 인상 배경의 논의 내용 공개 가능성
이번 의사록은 정책 입안자들이 만장일치로 목표 범위를 25베이시스포인트 인상해 3.75%~4.00%로 결정한 9월 15~16일 연방준비제도 회의와 관련이 있습니다. 투자자들은 해당 결정의 배경이 된 논의, 특히 인플레이션을 연준의 2% 목표치로 되돌리기 위한 과정에서 정책 입안자들이 추가 금리 인상 논거를 어떻게 평가했는지에 대한 더 구체적인 내용을 주목할 것입니다. 다만, 의사록은 오늘날 정책 입안자들의 현재 입장이 아닌 9월 회의 당시의 견해를 반영합니다.
CME FedWatch는 30일물 연방기금금리 선물 가격을 활용해 향후 연방준비제도 결정에 대한 시장 내재 확률을 추정하므로, 이 확률은 경제지표와 연준 발언에 따라 선물 시장이 반응하면서 지속적으로 변화합니다.
시장, 10월 연준 동결 가능성 높게 반영
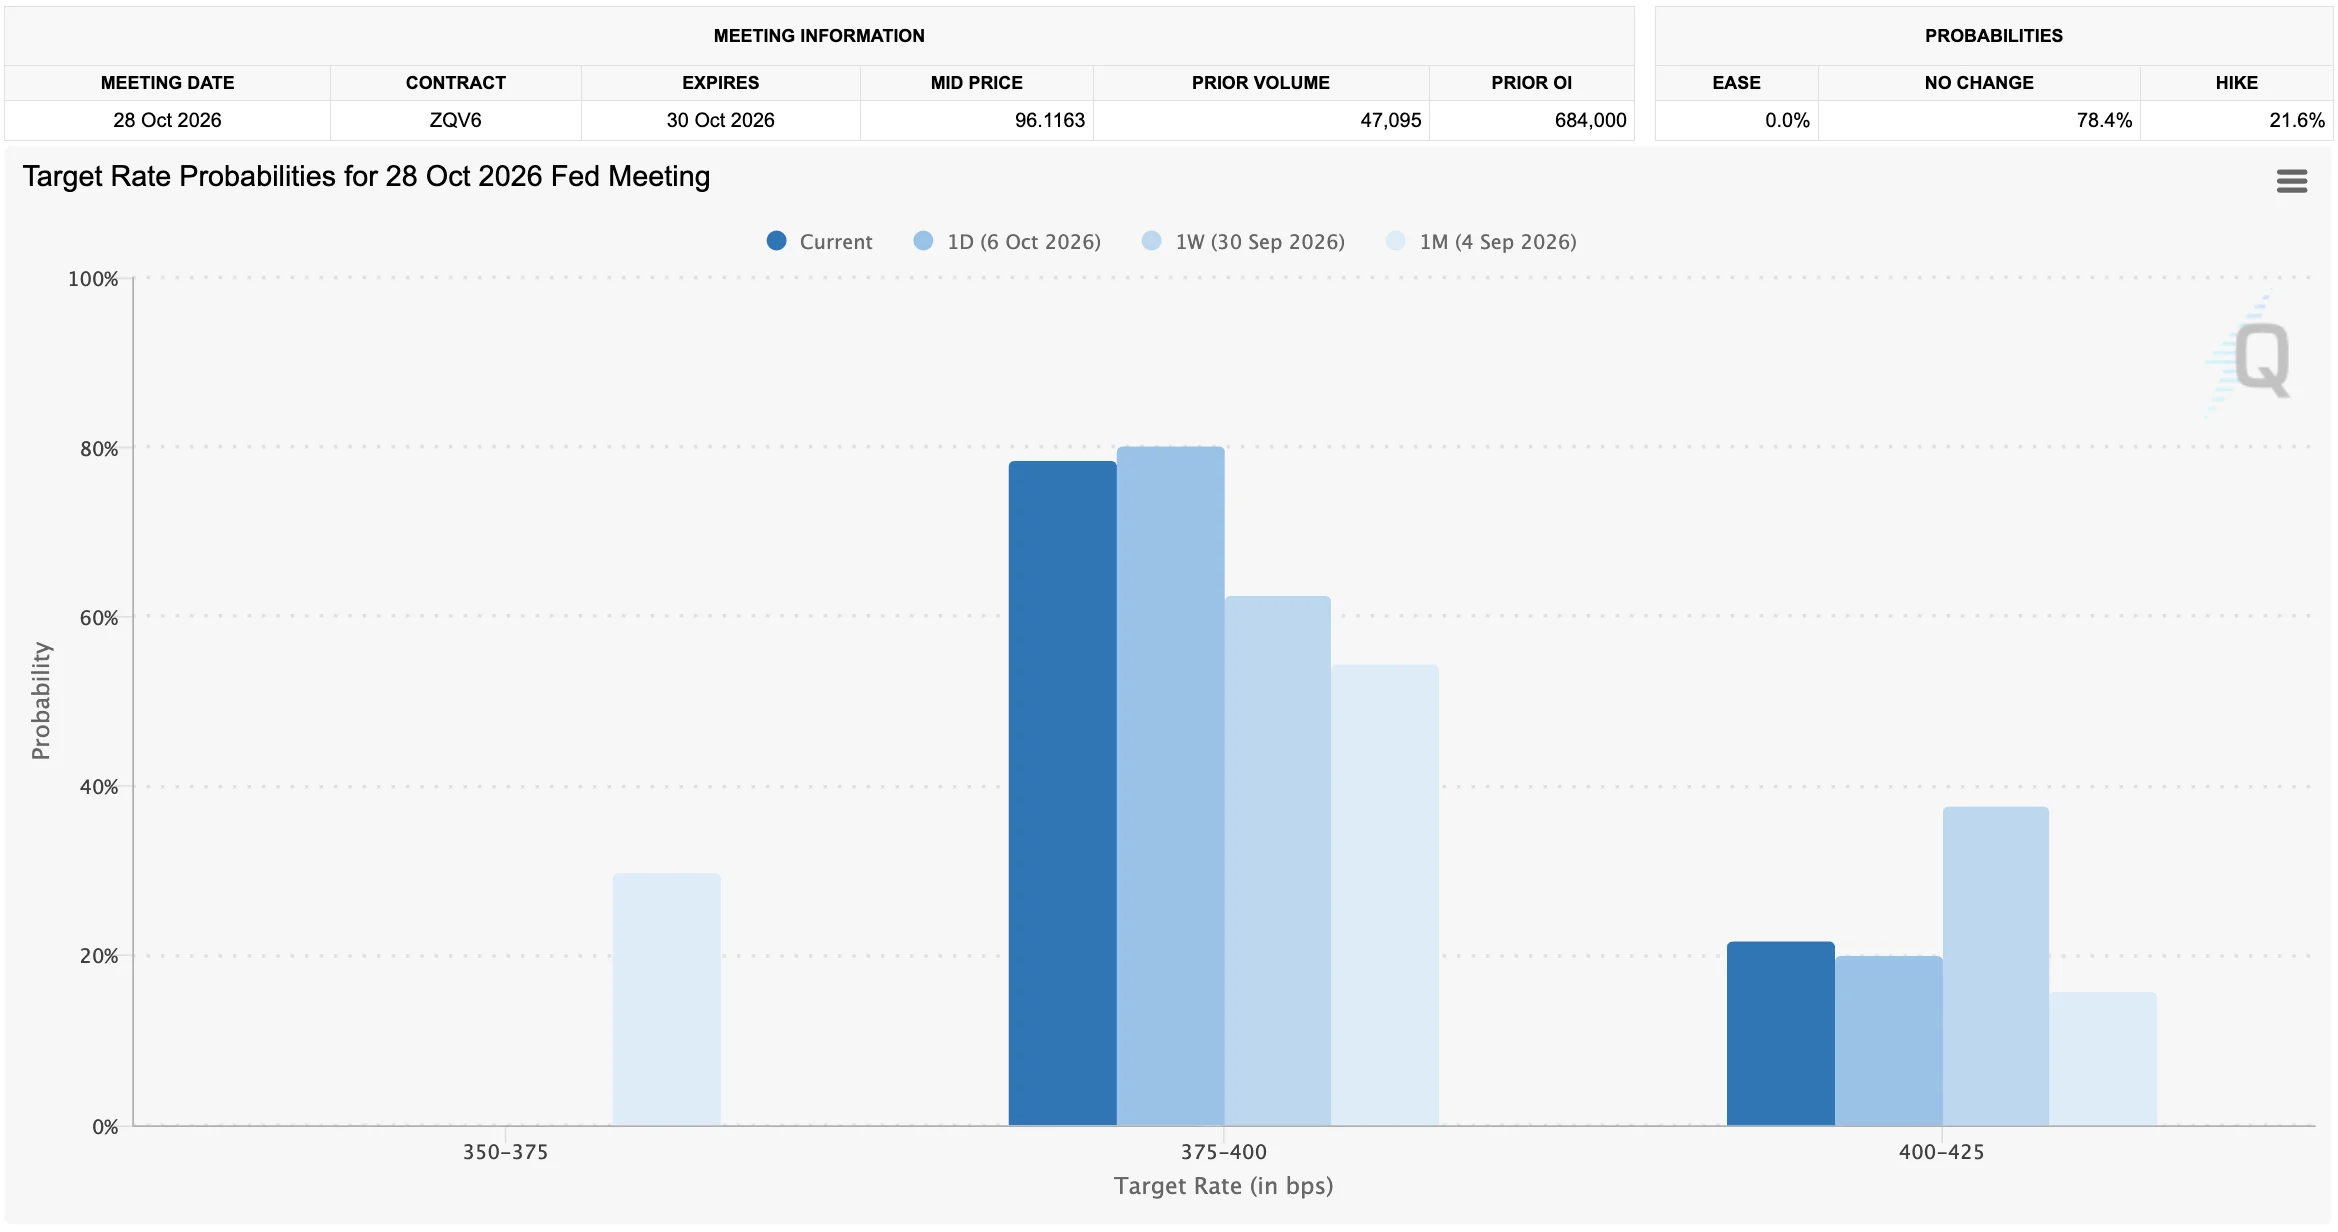
출처: CME Group FedWatch 툴. 데이터 기준일: 2026년 10월 7일.
부진한 고용지표, 금리 인상 기대치 하향 조정
최근 경제지표는 기대치 변화에 기여했습니다. 미국의 9월 비농업 부문 고용은 2만 9,000명 증가에 그쳤으며, 실업률은 4.2%로 소폭 상승했습니다. 7월과 8월의 고용 증가분도 합산 6만 명 하향 수정됐습니다. 한편 인플레이션 지표는 일부 완화 조짐을 보이며 추가 금리 인상에 대한 즉각적인 압박을 다소 줄였습니다. 그러나 인플레이션은 여전히 연방준비제도의 2% 목표치를 웃돌고 있어, 정책 입안자들은 물가 압력이 통제되고 있다고 선언하는 데 여전히 신중한 태도를 유지할 가능성이 높습니다.
연방준비제도 관리들의 발언도 정책 입안자들이 금리를 다시 올리기 전에 경제를 더 관망할 시간적 여유가 생겼을 수 있다는 기대를 강화했습니다. 존 윌리엄스 뉴욕 연방준비은행 총재는 금리 인상 시기 결정에 급박함이 없다고 밝혔으며, 다른 관리들은 추가 긴축이 필요할 수 있다고 주장하고 있습니다. 이러한 견해 차이로 인해 오늘 의사록은 특히 주목받고 있으며, 정책 입안자들이 인플레이션 위험과 경제활동 둔화 신호를 어떻게 저울질하고 있었는지에 대한 더 깊은 통찰을 제공할 수 있습니다.
금융 여건 또한 10월 인상 가능성이 낮아졌음에도 불구하고 여전히 긴축적으로 유지되고 있습니다. 미국 국채 수익률이 높은 수준을 유지하고 있어, 연방준비제도가 이달 정책금리를 동결하더라도 경제 전반의 차입 비용은 높게 유지될 수 있습니다. 이는 동결 기대가 반드시 통화정책이 덜 긴축적으로 전환된다는 것을 의미하지는 않음을 잘 설명해 줍니다.
시장이 주목하는 향후 일정
투자자들은 10월 27~28일 회의를 앞두고 인플레이션 및 고용 지표와 더불어 연방준비제도 관리들의 발언을 계속해서 주시할 것입니다. 시장은 또한 연내 추가 긴축 가능성을 일부 반영하고 있어, 추가 인상의 시기와 가능성은 향후 발표될 데이터에 달려 있습니다.
현재로서는 선물 시장이 10월 동결을 선호하고 있습니다. 오늘 의사록은 9월 회의 당시 정책 입안자들이 추가 긴축을 얼마나 강하게 지지했는지를 보여줄 수 있지만, 고용, 인플레이션 및 기타 경제지표가 궁극적으로 10월 결정 전 시장 기대를 형성하게 될 것입니다.