



Flux de Trésorerie Actualisés (DCF) : Fonctionnement de la Valorisation DCF


Les analystes utilisent largement les Flux de Trésorerie Actualisés (DCF) comme méthode de valorisation. Le DCF estime la valeur d’une entreprise à partir des flux de trésorerie qu’elle générera à l’avenir.
Table des matières
- Qu'est-ce qu'un modèle DCF (Flux de Trésorerie Actualisés) ?
- Pourquoi l'argent futur vaut-il moins aujourd'hui ?
- Qu'est-ce que le flux de trésorerie disponible dans un modèle DCF ?
- Comment fonctionne un modèle DCF ?
- Qu'est-ce que la valeur terminale dans un modèle DCF ?
- Pourquoi les valorisations DCF peuvent-elles différer ?
- Une valorisation DCF plus élevée signifie-t-elle qu'une action est sous-évaluée ?
- Conclusion
Bien que le nom puisse paraître technique, le principe sous-jacent des Flux de Trésorerie Actualisés (DCF) est relativement simple. De plus, le modèle base la valeur d’une entreprise sur les flux de trésorerie qu’elle générera à l’avenir. Il tient compte de la valeur moindre des flux de trésorerie futurs.
Comprendre les principes fondamentaux de l’analyse DCF peut aider les investisseurs à saisir comment les analystes estiment la valeur intrinsèque d’une entreprise et pourquoi le cours de marché d’une société peut différer des estimations de cette valeur.
Qu’est-ce qu’un modèle DCF (Flux de Trésorerie Actualisés) ?
Le modèle des Flux de Trésorerie Actualisés est une méthode de valorisation qui estime la valeur actuelle des flux de trésorerie futurs attendus d’une entreprise. Plutôt que de se concentrer uniquement sur les bénéfices actuels, le modèle tente d’estimer la quantité de trésorerie qu’une entreprise pourrait générer sur de nombreuses années, puis convertit ces montants futurs en valeur actuelle.
Dans ce contexte, les analystes appellent souvent cette valeur estimée la valeur intrinsèque de l’entreprise. La valeur intrinsèque est une estimation de ce que vaut une entreprise en fonction de ses performances opérationnelles sous-jacentes, plutôt que de son cours boursier actuel.
Pourquoi l’argent futur vaut-il moins aujourd’hui ?
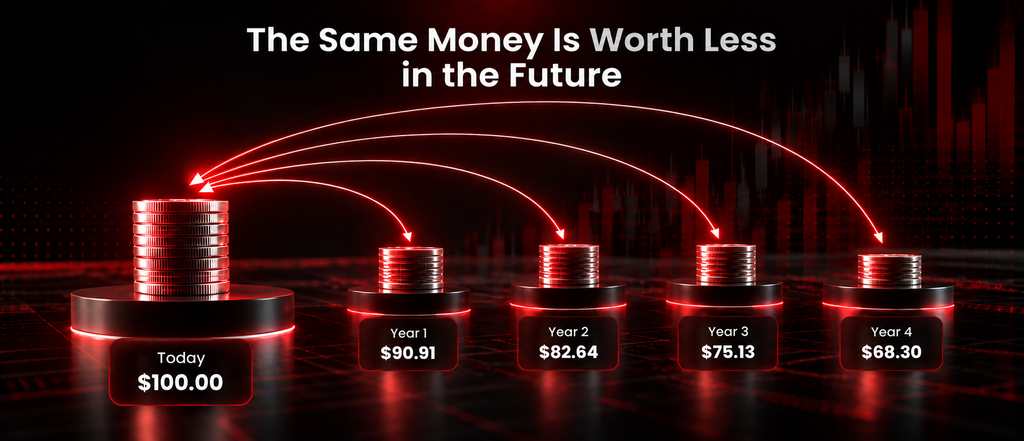
L’idée clé derrière l’analyse DCF est la valeur temporelle de l’argent. En termes simples, les individus accordent plus de valeur à l’argent disponible aujourd’hui qu’au même montant qu’ils recevraient à l’avenir.
Les investisseurs peuvent placer l’argent disponible aujourd’hui pour générer des rendements. Ils peuvent l’utiliser pour des activités commerciales, tandis que les paiements futurs comportent une incertitude et un coût d’opportunité. C’est pour cette raison que nous actualisons les flux de trésorerie futurs lors du calcul de leur valeur actuelle.
Qu’est-ce que le flux de trésorerie disponible dans un modèle DCF ?
Le flux de trésorerie désigne la trésorerie réelle générée par une entreprise après avoir payé ses charges d’exploitation et réalisé les investissements nécessaires au maintien et au développement de son activité.
Par ailleurs, de nombreux modèles DCF se concentrent sur le flux de trésorerie disponible. Il s’agit d’une mesure importante car :
- Il mesure la trésorerie restante après qu’une entreprise a financé les investissements nécessaires au maintien et au développement de son activité.
- Il se concentre sur les mouvements de trésorerie réelle plutôt que sur les bénéfices comptables.
- Les investisseurs peuvent recevoir des fonds sous forme de dividendes ou de rachats d’actions.
Les entreprises créant en définitive de la valeur en générant de la trésorerie, de nombreux investisseurs considèrent le flux de trésorerie disponible comme une mesure importante de la solidité financière.
Comment fonctionne un modèle DCF ?
Bien que les modèles DCF professionnels puissent devenir très détaillés, le processus de base suit quatre étapes simples.
Étape 1 : Estimer les flux de trésorerie futurs
On s’attend à ce que la Société A génère les flux de trésorerie disponibles suivants au cours des quatre prochaines années.
| Année | Flux de trésorerie disponible prévu |
| 1 | 100 millions $ |
| 2 | 110 millions $ |
| 3 | 120 millions $ |
| 4 | 130 millions $ |
Ces estimations sont basées sur des hypothèses concernant les ventes futures, les coûts opérationnels et la croissance de l’activité.
Étape 2 : Sélectionner un taux d’actualisation
Ensuite, l’analyste choisit un taux d’actualisation approprié.
Le taux d’actualisation convertit les flux de trésorerie futurs en valeur actuelle. Il reflète à la fois la valeur temporelle de l’argent et les risques associés à l’entreprise.
Les analystes évaluent les entreprises dont les flux de trésorerie futurs sont plus incertains en utilisant des taux d’actualisation plus élevés que pour les entreprises plus stables.
Pour cet exemple, supposons que l’analyste sélectionne un taux d’actualisation de 10 %.
Étape 3 : Convertir les flux de trésorerie futurs en valeur actuelle
Nous convertissons chaque flux de trésorerie futur en valeur actuelle à l’aide de la formule suivante :
Valeur Actuelle = Flux de Trésorerie Futur ÷ (1 + Taux d’Actualisation) nombre d’années
Où :
VA = Valeur Actuelle
FTF = Flux de Trésorerie Futur
r = Taux d’Actualisation
n = Nombre de périodes
En utilisant le flux de trésorerie prévu de la première année :
100 millions $ ÷ (1 + 10 %) ¹
= 100 millions $ ÷ 1,10
= 90,9 millions $
Par conséquent, nous appliquons le même calcul à chaque année suivante.
| Année | Flux de Trésorerie Futur | Valeur Actuelle (10 %) |
| 1 | 100,0 millions $ | 90,9 millions $ |
| 2 | 110,0 millions $ | 90,9 millions $ |
| 3 | 120,0 millions $ | 90,2 millions $ |
| 4 | 130,0 millions $ | 88,8 millions $ |
Bien que les flux de trésorerie attendus de l’entreprise augmentent chaque année, leur valeur en monnaie d’aujourd’hui est plus faible car ces flux de trésorerie sont perçus plus loin dans le futur.
Ensuite, Étape 4 : Additionner les valeurs actuelles
Enfin, les valeurs actuelles des quatre flux de trésorerie prévisionnels sont additionnées.
90,9 M$ + 90,9 M$ + 90,2 M$ + 88,8 M$ = 360,8 millions $
Ces quatre années de flux de trésorerie prévisionnels ont donc une valeur actuelle estimée d’environ 361 millions $. Il ne s’agit pas de la valeur intrinsèque complète de l’entreprise, car elle exclut les flux de trésorerie générés après la quatrième année. Un modèle DCF complet tiendrait normalement compte de cette valeur supplémentaire, souvent en incluant une valeur terminale.
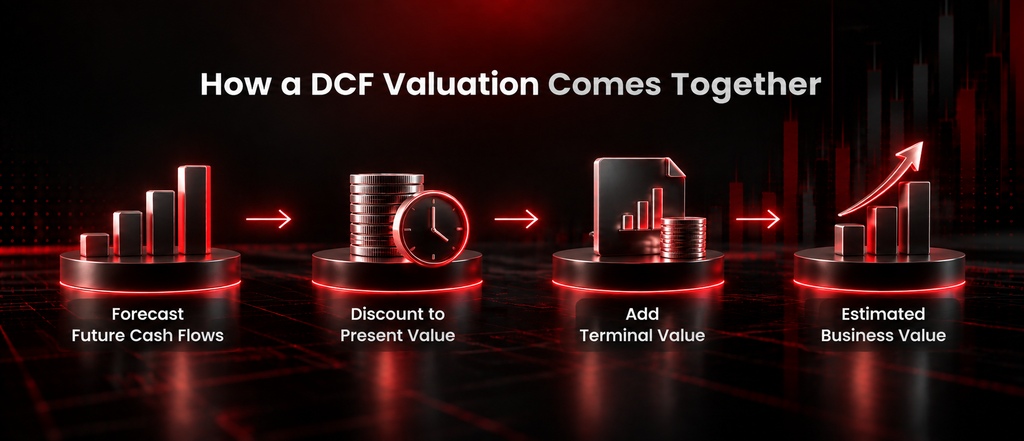
De plus, voici un exemple simplifié de Flux de Trésorerie Actualisés.
| Étape | Exemple |
| Estimer les flux de trésorerie futurs | Prévoir 100 M$, 110 M$, 120 M$ et 130 M$ sur quatre ans |
| Sélectionner un taux d’actualisation | 10 % |
| Actualiser les flux de trésorerie futurs | Convertir les flux de trésorerie futurs en valeur actuelle |
| Calculer la valeur actuelle | Valeur actuelle des flux de trésorerie sur quatre ans ≈ 361 millions $ |
Les exemples présentés sont fournis à des fins éducatives uniquement et ne doivent pas être interprétés comme des recommandations d’investissement.
Qu’est-ce que la valeur terminale dans un modèle DCF ?
Une prévision DCF couvre généralement un nombre limité d’années, mais les entreprises peuvent continuer à générer des flux de trésorerie au-delà de cette période. La valeur terminale est utilisée pour estimer la valeur de ces flux de trésorerie futurs au-delà de la période de prévision explicite.
Étant donné que la valeur terminale peut représenter une part significative d’une valorisation DCF, les hypothèses utilisées pour la calculer peuvent avoir un effet substantiel sur l’estimation finale.
Pourquoi les valorisations DCF peuvent-elles différer ?
L’analyse DCF repose sur des hypothèses concernant l’avenir. Différents analystes peuvent avoir des attentes différentes concernant :
- La croissance future des revenus
- Les marges bénéficiaires opérationnelles
- La génération de flux de trésorerie à long terme
- Les taux d’intérêt
- Le risque d’entreprise
- Les conditions économiques à long terme
Même des changements relativement mineurs dans ces hypothèses peuvent produire des estimations de valorisation sensiblement différentes. Pour cette raison, l’analyse DCF doit être considérée comme un cadre de valorisation plutôt que comme une prédiction exacte.
Une valorisation DCF plus élevée signifie-t-elle qu’une action est sous-évaluée ?
Pas nécessairement. Si un modèle DCF produit une valeur intrinsèque estimée supérieure au cours de marché actuel d’une entreprise, certains investisseurs peuvent interpréter cette différence comme un signe que les actions pourraient être sous-évaluées. Si la valeur estimée est inférieure au cours de marché, les actions peuvent sembler chères par rapport à cette valorisation particulière.
Cependant, le résultat dépend des hypothèses utilisées dans le modèle. Une valorisation DCF n’est donc qu’un élément parmi d’autres du processus d’investissement. Les investisseurs peuvent également prendre en compte des facteurs tels que les avantages concurrentiels, la direction, la solidité financière, les conditions sectorielles et les tendances économiques générales.
Conclusion
L’analyse des Flux de Trésorerie Actualisés est l’une des méthodes de valorisation les plus utilisées en finance, car elle repose sur un principe simple : la valeur d’une entreprise peut être estimée à partir de la trésorerie qu’elle est censée générer à l’avenir.
Les modèles DCF ne peuvent pas prédire l’avenir avec certitude. Leurs résultats dépendent largement des hypothèses concernant les flux de trésorerie futurs, la croissance, le risque et le taux d’actualisation, ce qui explique pourquoi différents analystes peuvent aboutir à des valorisations différentes pour la même entreprise.
Pour les investisseurs, comprendre le DCF consiste moins à construire des modèles financiers complexes qu’à saisir comment la génération de trésorerie future, le risque et le temps peuvent influencer les estimations de la valeur d’une entreprise.
Vous souhaitez rester informé ? Consultez notre dernière analyse de marché ou explorez nos guides pédagogiques pour continuer à apprendre.