



กระแสเงินสดคิดลด (DCF): วิธีการประเมินมูลค่าแบบ DCF ทำงานอย่างไร


นักวิเคราะห์ใช้กระแสเงินสดคิดลด (DCF) อย่างแพร่หลายในฐานะวิธีการประเมินมูลค่า โดย DCF ประมาณการมูลค่าของบริษัทจากกระแสเงินสดที่คาดว่าจะสร้างขึ้นในอนาคต
สารบัญ
- โมเดลกระแสเงินสดคิดลด (DCF) คืออะไร?
- เหตุใดเงินในอนาคตจึงมีมูลค่าน้อยกว่าในปัจจุบัน?
- กระแสเงินสดอิสระในโมเดล DCF คืออะไร?
- โมเดล DCF ทำงานอย่างไร?
- มูลค่าส่วนปลาย (Terminal Value) ในโมเดล DCF คืออะไร?
- เหตุใดการประเมินมูลค่า DCF จึงอาจแตกต่างกัน?
- การประเมินมูลค่า DCF ที่สูงกว่าหมายความว่าหุ้นนั้นถูกประเมินมูลค่าต่ำเกินไปหรือไม่?
- สรุป
แม้ชื่ออาจฟังดูเป็นเทคนิค แต่หลักการพื้นฐานของกระแสเงินสดคิดลด (DCF) นั้นค่อนข้างเข้าใจง่าย นอกจากนี้ โมเดลดังกล่าวยังกำหนดมูลค่าของบริษัทจากกระแสเงินสดที่จะสร้างขึ้นในอนาคต และปรับสำหรับมูลค่าที่ลดลงของกระแสเงินสดในอนาคตด้วย
การทำความเข้าใจหลักการพื้นฐานของการวิเคราะห์ DCF สามารถช่วยให้นักลงทุนเข้าใจว่านักวิเคราะห์ประมาณการมูลค่าที่แท้จริงของธุรกิจอย่างไร และเหตุใดราคาตลาดของบริษัทจึงอาจแตกต่างจากการประมาณการมูลค่าดังกล่าว
โมเดลกระแสเงินสดคิดลด (DCF) คืออะไร?
โมเดลกระแสเงินสดคิดลดทำหน้าที่เป็นวิธีการประเมินมูลค่าที่ประมาณการมูลค่าปัจจุบันของกระแสเงินสดที่คาดการณ์ในอนาคตของบริษัท แทนที่จะมุ่งเน้นเฉพาะกำไรในปัจจุบัน โมเดลนี้พยายามประมาณการว่าธุรกิจอาจสร้างกระแสเงินสดได้เท่าใดในหลายปีข้างหน้า จากนั้นจึงแปลงจำนวนเงินในอนาคตเหล่านั้นให้เป็นมูลค่าในวันนี้
ในบริบทนี้ นักวิเคราะห์มักเรียกมูลค่าที่ประมาณการได้นี้ว่า มูลค่าที่แท้จริงของบริษัท มูลค่าที่แท้จริงคือการประมาณการว่าบริษัทอาจมีมูลค่าเท่าใดโดยอิงจากผลการดำเนินธุรกิจพื้นฐาน มากกว่าราคาหุ้นในปัจจุบัน
เหตุใดเงินในอนาคตจึงมีมูลค่าน้อยกว่าในปัจจุบัน?
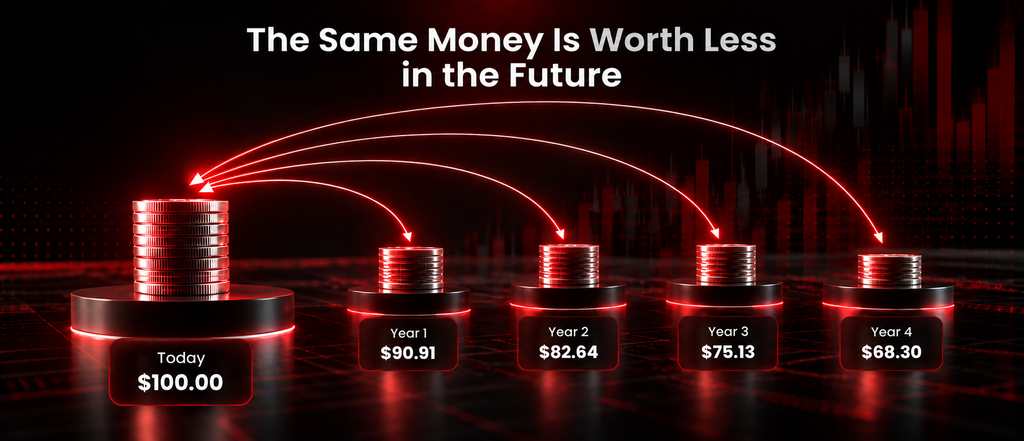
แนวคิดสำคัญที่อยู่เบื้องหลังการวิเคราะห์ DCF คือมูลค่าตามเวลา (Time Value of Money) กล่าวอย่างง่ายคือ ผู้คนให้คุณค่ากับเงินที่มีอยู่ในวันนี้มากกว่าจำนวนเงินเดียวกันที่จะได้รับในอนาคต
นักลงทุนสามารถนำเงินที่มีอยู่ในวันนี้ไปลงทุนเพื่อสร้างผลตอบแทนได้ พวกเขาสามารถนำไปใช้ในกิจกรรมทางธุรกิจ ในขณะที่การรับเงินในอนาคตมีความไม่แน่นอนและต้นทุนเสียโอกาส ด้วยเหตุนี้เราจึงคิดลดกระแสเงินสดในอนาคตเมื่อคำนวณมูลค่าในปัจจุบัน
กระแสเงินสดอิสระในโมเดล DCF คืออะไร?
กระแสเงินสดหมายถึงเงินสดจริงที่ธุรกิจสร้างขึ้นหลังจากชำระค่าใช้จ่ายในการดำเนินงานและลงทุนที่จำเป็นเพื่อรักษาและขยายธุรกิจ
นอกจากนี้ โมเดล DCF หลายรูปแบบมุ่งเน้นไปที่กระแสเงินสดอิสระ ซึ่งเป็นตัวชี้วัดที่สำคัญเนื่องจาก:
- วัดเงินสดที่เหลืออยู่หลังจากบริษัทได้ชำระค่าลงทุนที่จำเป็นเพื่อรักษาและขยายธุรกิจแล้ว
- มุ่งเน้นที่การเคลื่อนไหวของเงินจริงมากกว่ากำไรทางบัญชี
- นักลงทุนอาจได้รับเงินผ่านเงินปันผลหรือการซื้อคืนหุ้น
เนื่องจากธุรกิจสร้างมูลค่าด้วยการสร้างกระแสเงินสดในท้ายที่สุด นักลงทุนหลายคนจึงถือว่ากระแสเงินสดอิสระเป็นตัวชี้วัดความแข็งแกร่งทางการเงินที่สำคัญ
โมเดล DCF ทำงานอย่างไร?
แม้โมเดล DCF แบบมืออาชีพอาจมีความละเอียดสูง แต่กระบวนการพื้นฐานดำเนินตามสี่ขั้นตอนง่าย ๆ
ขั้นตอนที่ 1: ประมาณการกระแสเงินสดในอนาคต
เราคาดว่าบริษัท A จะสร้างกระแสเงินสดอิสระดังต่อไปนี้ในช่วงสี่ปีข้างหน้า
| ปี | กระแสเงินสดอิสระที่คาดการณ์ |
| 1 | $100 ล้าน |
| 2 | $110 ล้าน |
| 3 | $120 ล้าน |
| 4 | $130 ล้าน |
การประมาณการเหล่านี้อิงจากสมมติฐานเกี่ยวกับยอดขาย ต้นทุนการดำเนินงาน และการเติบโตทางธุรกิจในอนาคต
ขั้นตอนที่ 2: เลือกอัตราคิดลด
ต่อมา นักวิเคราะห์จะเลือกอัตราคิดลดที่เหมาะสม
อัตราคิดลดแปลงกระแสเงินสดในอนาคตให้เป็นมูลค่าในวันนี้ โดยสะท้อนทั้งมูลค่าตามเวลาของเงินและความเสี่ยงที่เกี่ยวข้องกับธุรกิจ
นักวิเคราะห์ประเมินบริษัทที่มีกระแสเงินสดในอนาคตที่ไม่แน่นอนมากกว่าโดยใช้อัตราคิดลดที่สูงกว่าธุรกิจที่มีความมั่นคงกว่า
สำหรับตัวอย่างนี้ สมมติว่านักวิเคราะห์เลือกอัตราคิดลดที่ 10%
ขั้นตอนที่ 3: แปลงกระแสเงินสดในอนาคตให้เป็นมูลค่าปัจจุบัน
เราแปลงกระแสเงินสดในอนาคตแต่ละรายการให้เป็นมูลค่าปัจจุบันโดยใช้สูตรดังต่อไปนี้:
มูลค่าปัจจุบัน = กระแสเงินสดในอนาคต ÷ (1 + อัตราคิดลด) จำนวนปี
โดยที่:
PV = มูลค่าปัจจุบัน (Present Value)
FCF = กระแสเงินสดในอนาคต (Future Cash Flow)
r = อัตราคิดลด (Discount Rate)
n = จำนวนงวด
โดยใช้กระแสเงินสดที่คาดการณ์ในปีแรก:
$100 ล้าน ÷ (1 + 10%) ¹
= $100 ล้าน ÷ 1.10
= $90.9 ล้าน
ด้วยเหตุนี้ เราจึงใช้การคำนวณเดียวกันกับแต่ละปีถัดไป
| ปี | กระแสเงินสดในอนาคต | มูลค่าปัจจุบัน (10%) |
| 1 | $100.0 ล้าน | $90.9 ล้าน |
| 2 | $110.0 ล้าน | $90.9 ล้าน |
| 3 | $120.0 ล้าน | $90.2 ล้าน |
| 4 | $130.0 ล้าน | $88.8 ล้าน |
แม้กระแสเงินสดที่คาดการณ์ของบริษัทจะเพิ่มขึ้นในแต่ละปี แต่มูลค่าในเงินวันนี้กลับลดลง เนื่องจากกระแสเงินสดเหล่านั้นจะได้รับในระยะเวลาที่นานขึ้น
ถัดไป ขั้นตอนที่ 4: รวมมูลค่าปัจจุบันทั้งหมดเข้าด้วยกัน
สุดท้าย มูลค่าปัจจุบันของกระแสเงินสดที่คาดการณ์ทั้งสี่ปีจะถูกนำมารวมกัน
$90.9m + $90.9m + $90.2m + $88.8m = $360.8 ล้าน
กระแสเงินสดที่คาดการณ์สี่ปีนี้จึงมีมูลค่าปัจจุบันโดยประมาณอยู่ที่ประมาณ 361 ล้านดอลลาร์ ซึ่งยังไม่ใช่มูลค่าที่แท้จริงทั้งหมดของบริษัท เนื่องจากไม่รวมกระแสเงินสดที่เกิดขึ้นหลังจากปีที่สี่ โมเดล DCF ฉบับสมบูรณ์จะรวมมูลค่าเพิ่มเติมนี้ด้วย ซึ่งมักคำนึงถึงโดยการรวมมูลค่าส่วนปลาย (Terminal Value)
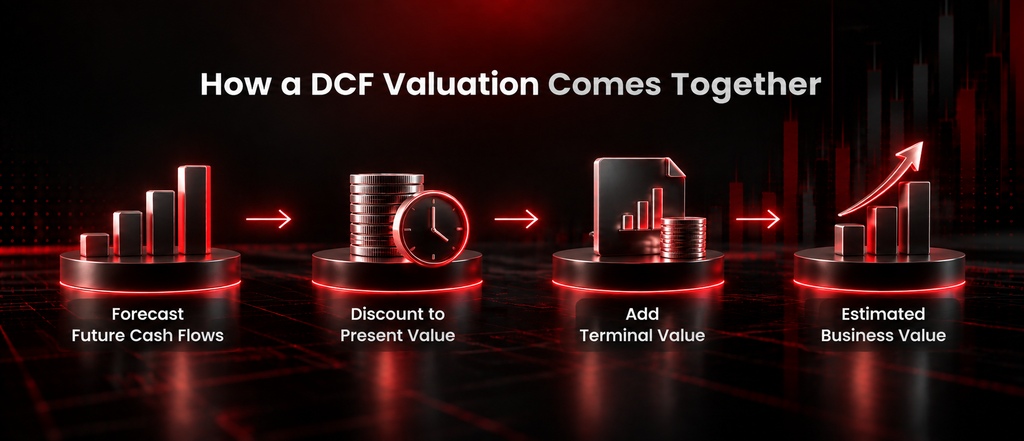
นอกจากนี้ ต่อไปนี้คือตัวอย่างกระแสเงินสดคิดลดแบบง่าย
| ขั้นตอน | ตัวอย่าง |
| ประมาณการกระแสเงินสดในอนาคต | คาดการณ์ $100m, $110m, $120m และ $130m ในสี่ปี |
| เลือกอัตราคิดลด | 10% |
| คิดลดกระแสเงินสดในอนาคต | แปลงกระแสเงินสดในอนาคตให้เป็นมูลค่าในวันนี้ |
| คำนวณมูลค่าปัจจุบัน | มูลค่าปัจจุบันของกระแสเงินสดสี่ปี ≈ $361 ล้าน |
ตัวอย่างที่แสดงมีวัตถุประสงค์เพื่อการศึกษาเท่านั้น และไม่ควรตีความเป็นคำแนะนำการลงทุน
มูลค่าส่วนปลาย (Terminal Value) ในโมเดล DCF คืออะไร?
การคาดการณ์แบบ DCF มักครอบคลุมระยะเวลาจำกัด แต่บริษัทอาจยังคงสร้างกระแสเงินสดได้ต่อเนื่องหลังจากช่วงเวลาดังกล่าว มูลค่าส่วนปลายถูกนำมาใช้เพื่อประมาณการมูลค่าของกระแสเงินสดในอนาคตที่อยู่นอกเหนือช่วงคาดการณ์ที่ชัดเจน
เนื่องจากมูลค่าส่วนปลายอาจเป็นสัดส่วนที่มีนัยสำคัญของการประเมินมูลค่า DCF สมมติฐานที่ใช้ในการคำนวณจึงอาจมีผลกระทบอย่างมีนัยสำคัญต่อการประมาณการขั้นสุดท้าย
เหตุใดการประเมินมูลค่า DCF จึงอาจแตกต่างกัน?
การวิเคราะห์ DCF ขึ้นอยู่กับสมมติฐานเกี่ยวกับอนาคต นักวิเคราะห์แต่ละคนอาจมีความคาดหวังที่แตกต่างกันเกี่ยวกับ:
- การเติบโตของรายได้ในอนาคต
- อัตรากำไรจากการดำเนินงาน
- การสร้างกระแสเงินสดระยะยาว
- อัตราดอกเบี้ย
- ความเสี่ยงทางธุรกิจ
- สภาวะเศรษฐกิจระยะยาว
แม้การเปลี่ยนแปลงเล็กน้อยในสมมติฐานเหล่านี้ก็อาจทำให้ได้ผลประมาณการมูลค่าที่แตกต่างกันอย่างเห็นได้ชัด ด้วยเหตุนี้ การวิเคราะห์ DCF จึงควรมองว่าเป็นกรอบการประเมินมูลค่ามากกว่าการทำนายที่แม่นยำ
การประเมินมูลค่า DCF ที่สูงกว่าหมายความว่าหุ้นนั้นถูกประเมินมูลค่าต่ำเกินไปหรือไม่?
ไม่จำเป็นเสมอไป หากโมเดล DCF ให้ผลการประมาณการมูลค่าที่แท้จริงสูงกว่าราคาตลาดปัจจุบันของบริษัท นักลงทุนบางคนอาจตีความความแตกต่างนั้นว่าเป็นสัญญาณว่าหุ้นอาจถูกประเมินมูลค่าต่ำเกินไป หากมูลค่าที่ประมาณการได้ต่ำกว่าราคาตลาด หุ้นอาจดูแพงเกินไปเมื่อเทียบกับการประเมินมูลค่าดังกล่าว
อย่างไรก็ตาม ผลลัพธ์ขึ้นอยู่กับสมมติฐานที่ใช้ในโมเดล ดังนั้น การประเมินมูลค่า DCF จึงเป็นเพียงส่วนหนึ่งของกระบวนการลงทุน นักลงทุนอาจพิจารณาปัจจัยอื่น ๆ ด้วย เช่น ความได้เปรียบในการแข่งขัน ฝ่ายบริหาร ความแข็งแกร่งทางการเงิน สภาวะอุตสาหกรรม และแนวโน้มเศรษฐกิจในวงกว้าง
สรุป
การวิเคราะห์กระแสเงินสดคิดลดเป็นหนึ่งในวิธีการประเมินมูลค่าที่ใช้กันอย่างแพร่หลายที่สุดในการเงิน เนื่องจากสร้างขึ้นบนหลักการที่ตรงไปตรงมา: มูลค่าของธุรกิจสามารถประมาณการได้จากกระแสเงินสดที่คาดว่าจะสร้างขึ้นในอนาคต
โมเดล DCF ไม่สามารถทำนายอนาคตได้อย่างแน่นอน ผลลัพธ์ขึ้นอยู่อย่างมากกับสมมติฐานเกี่ยวกับกระแสเงินสดในอนาคต การเติบโต ความเสี่ยง และอัตราคิดลด ซึ่งเป็นเหตุผลว่าเหตุใดนักวิเคราะห์แต่ละคนจึงอาจได้รับการประเมินมูลค่าที่แตกต่างกันสำหรับบริษัทเดียวกัน
สำหรับนักลงทุน การทำความเข้าใจ DCF ไม่ได้เกี่ยวกับการสร้างโมเดลทางการเงินที่ซับซ้อน แต่เป็นการเข้าใจว่ากระแสเงินสดในอนาคต ความเสี่ยง และเวลา สามารถส่งผลต่อการประมาณการมูลค่าของธุรกิจได้อย่างไร
ต้องการติดตามข้อมูลล่าสุด? อ่าน การวิเคราะห์ตลาดล่าสุดของเรา หรือสำรวจคู่มือการศึกษาของเราเพื่อเรียนรู้เพิ่มเติม