



เฟดขึ้นดอกเบี้ยขณะธนาคารกลางทั่วโลกรับมือเงินเฟ้อที่ยืดเยื้อ | สรุปรายสัปดาห์: 14-18 กันยายน 2026


นโยบายการเงินโลกกลับมาเป็นจุดสนใจหลักอีกครั้ง เมื่อธนาคารกลางสหรัฐ (เฟด) และธนาคารกลางญี่ปุ่นปรับขึ้นอัตราดอกเบี้ย ขณะที่ธนาคารกลางอังกฤษคงอัตราดอกเบี้ยไว้ แต่ส่งสัญญาณเตือนว่าแรงกดดันด้านพลังงานที่ยืดเยื้ออาจต้องการนโยบายที่เข้มงวดยิ่งขึ้น
ตลาดตอบสนองอย่างไม่สม่ำเสมอ หุ้นเทคโนโลยียังคงทนทานแม้อัตราดอกเบี้ยสูงขึ้น ค่าเงินดอลลาร์สหรัฐแข็งค่า และอัตราผลตอบแทนพันธบัตรรัฐบาลยังคงอยู่ในระดับสูง ขณะที่ราคาน้ำมันบันทึกการปรับตัวลดลงเป็นครั้งแรกในรอบสามสัปดาห์ ซึ่งช่วยบรรเทาแรงกดดันเงินเฟ้อที่ขับเคลื่อนโดยพลังงานซึ่งครอบงำการเคลื่อนไหวของตลาดในช่วงที่ผ่านมา
ภาพรวมเศรษฐกิจ
การตัดสินใจของธนาคารกลางครอบงำตลาด เมื่อผู้กำหนดนโยบายตอบสนองต่อเงินเฟ้อที่ยืดเยื้อและราคาพลังงานที่สูงอยู่
ธนาคารกลางสหรัฐปรับขึ้นช่วงเป้าหมายอัตราดอกเบี้ย 0.25 เปอร์เซ็นต์ไปอยู่ที่ 3.75%-4.00% ในวันพุธ ซึ่งเป็นการปรับขึ้นครั้งแรกนับตั้งแต่ปี 2023 การตัดสินใจนี้มีมติเป็นเอกฉันท์ ประธานเควิน วอร์ชกล่าวว่าเงินเฟ้อยังคงสูงเกินไปและแรงกดดันด้านราคาพื้นฐานยังไม่ได้ปรับตัวดีขึ้นอย่างมีนัยสำคัญ ขณะเดียวกันได้อธิบายว่ากิจกรรมทางเศรษฐกิจยังคงแข็งแกร่งและตลาดแรงงานใกล้ถึงระดับจ้างงานเต็มที่
การคาดการณ์ที่ปรับปรุงใหม่ยิ่งตอกย้ำสัญญาณเชิงเข้มงวด ผู้กำหนดนโยบายปรับขึ้นค่ามัธยฐานของอัตราดอกเบี้ยกองทุนเฟดสำหรับสิ้นปี 2026 เป็น 4.1% จาก 3.8% ในเดือนมิถุนายน บ่งชี้ว่ายังมีความเป็นไปได้สำหรับการปรับขึ้นอีกครั้ง ค่ามัธยฐานการคาดการณ์การเติบโตทางเศรษฐกิจปี 2026 เพิ่มขึ้นเป็น 2.3% ขณะที่การว่างงานลดลงเหลือ 4.1% การคาดการณ์เงินเฟ้อ PCE ทั้งหัวข้อหลักและพื้นฐานเพิ่มขึ้นเป็น 3.7% และ 3.4% ตามลำดับ
ยอดค้าปลีกสหรัฐเพิ่มขึ้น 1.2% เมื่อเทียบเป็นรายเดือนในเดือนสิงหาคม ซึ่งเป็นการเพิ่มขึ้นที่แข็งแกร่งที่สุดนับตั้งแต่เดือนมีนาคม ขณะที่กลุ่มควบคุมที่ใช้ในการคำนวณ GDP เพิ่มขึ้น 1.4% ผลผลิตภาคอุตสาหกรรมไม่เปลี่ยนแปลง โดยผลผลิตภาคการผลิตลดลง 0.3% การยื่นขอสวัสดิการว่างงานรายสัปดาห์ครั้งแรกลดลงสู่ระดับ 196,000 ราย ชี้ให้เห็นความยืดหยุ่นของตลาดแรงงานที่ต่อเนื่อง
ธนาคารกลางอังกฤษคงอัตราดอกเบี้ยนโยบายที่ 3.75% ด้วยคะแนนเสียง 6 ต่อ 3 โดยสมาชิกสามคนเลือกที่จะปรับขึ้นเป็น 4.00% ผู้กำหนดนโยบายเตือนว่าความขัดแย้งในตะวันออกกลางที่ยืดเยื้อและราคาพลังงานที่สูงขึ้นได้เพิ่มความเสี่ยงด้านบวกต่อเงินเฟ้อ นอกจากนี้ธนาคารยังได้แนะนำแผนการเข้มงวดเชิงปริมาณหลายปี โดยมีการขายพันธบัตรรัฐบาล (Gilt) มูลค่า 2 หมื่นล้านปอนด์ต่อปีควบคู่กับพันธบัตรที่ครบกำหนด
เงินเฟ้อของสหราชอาณาจักรเร่งตัวขึ้นสู่ 3.1% ในเดือนสิงหาคม จาก 2.9% ในเดือนกรกฎาคม แม้ว่าเงินเฟ้อพื้นฐานจะยังคงอยู่ที่ 2.6% และเงินเฟ้อภาคบริการทรงตัวที่ 3.4% ปริมาณยอดค้าปลีกเพิ่มขึ้น 0.5% ในเดือนสิงหาคม เกินกว่าที่คาดการณ์ไว้
ธนาคารกลางญี่ปุ่นปรับขึ้นอัตราดอกเบี้ยนโยบายจาก 1.00% เป็น 1.25% ซึ่งเป็นระดับสูงสุดในรอบ 31 ปี และส่งสัญญาณว่ายังมีความเป็นไปได้สำหรับการปรับขึ้นเพิ่มเติม ในจีน การเติบโตของผลผลิตภาคอุตสาหกรรมเร่งตัวขึ้นสู่ 5.2% เมื่อเทียบเป็นรายปีในเดือนสิงหาคม แต่การเติบโตของยอดค้าปลีกชะลอตัวลงเหลือ 0.4% และการลงทุนในสินทรัพย์ถาวรลดลง 7.2% ในช่วงแปดเดือนแรกของปี
โดยรวมแล้ว สัปดาห์นี้แสดงให้เห็นว่ากิจกรรมทางเศรษฐกิจยังคงมีความยืดหยุ่น แต่เงินเฟ้อที่ยืดเยื้อและความไม่แน่นอนของราคาพลังงานกำลังกระตุ้นให้ธนาคารกลางหลักรักษาหรือนำนโยบายที่เข้มงวดยิ่งขึ้นมาใช้
หุ้น พันธบัตร และสินค้าโภคภัณฑ์
หุ้นสหรัฐแยกทิศทางกัน โดยความกระตือรือร้นที่ต่อเนื่องรอบปัญญาประดิษฐ์ช่วยให้หุ้นเทคโนโลยีทนต่อแรงกดดันจากอัตราดอกเบี้ยที่สูงขึ้น ดัชนี Nasdaq Composite เพิ่มขึ้น 0.7% ขณะที่ S&P 500 ลดลงเล็กน้อย 0.1% และ Dow Jones Industrial Average ลดลง 1.7%
หุ้นเทคโนโลยียังคงมีความยืดหยุ่นเมื่อเปรียบเทียบ เนื่องจากนักลงทุนยังคงโน้มเอียงไปยังบริษัทที่ได้รับประโยชน์จากปัญญาประดิษฐ์และการลงทุนในศูนย์ข้อมูล อย่างไรก็ตาม การปรับขึ้นอัตราดอกเบี้ยของเฟดและเส้นทางนโยบายที่คาดการณ์ไว้ในระดับสูงกดดันพื้นที่ที่อ่อนไหวต่ออัตราดอกเบี้ยและเปิดรับความเสี่ยงทางเศรษฐกิจมากกว่า
ตลาดยุโรปอ่อนแอลง ดัชนี STOXX Europe 600 ลดลง 0.6% ในรอบสัปดาห์ และปิดวันศุกร์ที่ 635.45 จุด Volkswagen ปรับตัวลดลงหลังจากลดแนวโน้มเนื่องจากสภาวะที่อ่อนแอในจีน ต้นทุนการปรับโครงสร้างและค่าใช้จ่ายที่เกี่ยวข้องกับ Porsche ดัชนี FTSE 100 บันทึกผลกำไรรายสัปดาห์เล็กน้อยแม้จะลดลง 1.4% ในวันศุกร์สู่ 10,659.13 จุด เมื่อหุ้นการเงินและพลังงานอยู่ภายใต้แรงกดดัน
ตลาดพันธบัตรรัฐบาลยังคงผันผวน เมื่อนักลงทุนรับรู้การเปลี่ยนแปลงที่กลับมาสู่นโยบายการเงินที่เข้มงวดยิ่งขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีกลับมาอยู่ที่ประมาณ 5% หลังจากการตัดสินใจของเฟด ขณะที่อัตราผลตอบแทนญี่ปุ่นยังคงอยู่ภายใต้แรงกดดันหลังธนาคารกลางญี่ปุ่นปรับขึ้นอัตราดอกเบี้ย
อัตราผลตอบแทนพันธบัตรรัฐบาลอังกฤษ (Gilt) ผ่อนคลายลงหลังจากการตัดสินใจของธนาคารกลางอังกฤษและการเปลี่ยนแปลงกรอบการเข้มงวดเชิงปริมาณระยะยาว โดยอัตราผลตอบแทน 30 ปีถอยออกมาจากระดับสูงสุดนับตั้งแต่ปี 1998
น้ำมันดิบเบรนท์ปิดที่ 104.87 ดอลลาร์สหรัฐต่อบาร์เรลในวันศุกร์ และบันทึกการปรับตัวลดลงรายสัปดาห์เป็นครั้งแรกในรอบสามสัปดาห์ (ลดลงประมาณ 4.20% จากระดับสูงสุดเมื่อเปิดตลาดวันจันทร์) ราคาเข้าใกล้ระดับสูงสุดในรอบสี่เดือนในช่วงต้นสัปดาห์หลังจากการโจมตีสร้างความเสียหายต่อท่อส่งน้ำมัน East West ของซาอุดีอาระเบีย แต่ผ่อนคลายลงเมื่อจีนกระตุ้นให้อิหร่านช่วยจำกัดการโจมตีของฮูตีเพิ่มเติม และซาอุดีอาระเบียดำเนินการฟื้นฟูกำลังการผลิต
ทองคำเพิ่มขึ้นประมาณ 1% ในรอบสัปดาห์ แตะระดับสูงสุดในรอบหนึ่งสัปดาห์และซื้อขายใกล้ 4,390 ดอลลาร์สหรัฐต่อออนซ์ในวันศุกร์ ราคาน้ำมันที่ลดลงช่วยบรรเทาความกังวลด้านเงินเฟ้อบางส่วนและกระตุ้นให้นักลงทุนปิดสถานะ Short แม้ว่าค่าเงินดอลลาร์ที่แข็งแกร่งขึ้นและอัตราดอกเบี้ยที่สูงขึ้นยังคงเป็นปัจจัยกดดัน
ผลการดำเนินงานรายภาคส่วน
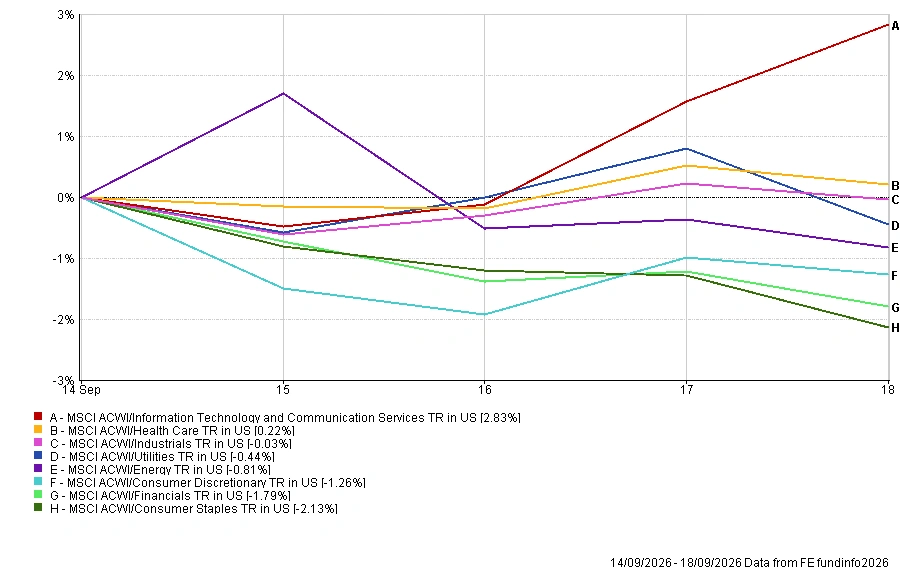
ผลการดำเนินงานรายภาคส่วนสะท้อนความแตกต่างในวงกว้างของสัปดาห์นี้ โดยเทคโนโลยีทำผลงานได้ดีกว่าอย่างเห็นได้ชัด เนื่องจากความต้องการ AI และศูนย์ข้อมูลยังคงดึงดูดนักลงทุนแม้อัตราดอกเบี้ยสูงขึ้น
เทคโนโลยีสารสนเทศและบริการสื่อสารเพิ่มขึ้น 2.83% ทำให้เป็นภาคส่วนที่ทำผลงานได้โดดเด่นอย่างชัดเจน ขณะที่การดูแลสุขภาพเป็นภาคส่วนเดียวที่ปรับตัวขึ้นในอีกระดับที่ 0.22%
อุตสาหกรรมแทบไม่เปลี่ยนแปลงที่ -0.03% ตามด้วยสาธารณูปโภค (-0.44%) พลังงาน (-0.81%) สินค้าอุปโภคบริโภคที่ไม่จำเป็น (-1.26%) และการเงิน (-1.79%) สินค้าอุปโภคบริโภคจำเป็นเป็นภาคส่วนที่อ่อนแอที่สุด ลดลง 2.13%
รูปแบบนี้สะท้อนถึงความแข็งแกร่งที่กระจุกตัวอยู่ในภาคเทคโนโลยี ขณะที่อัตราดอกเบี้ยที่สูงขึ้นและความเสี่ยงที่ลดลงกดดันตลาดในวงกว้างส่วนใหญ่
ผลการดำเนินงานรายภาคส่วน 14-18 กันยายน 2026
ที่มา: FE Analytics ดัชนีทั้งหมดเป็นผลตอบแทนรวมในสกุลเงิน USD ผลการดำเนินงานในอดีตไม่ใช่ตัวชี้วัดที่น่าเชื่อถือสำหรับผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 18 กันยายน 2026
ตลาดภูมิภาค
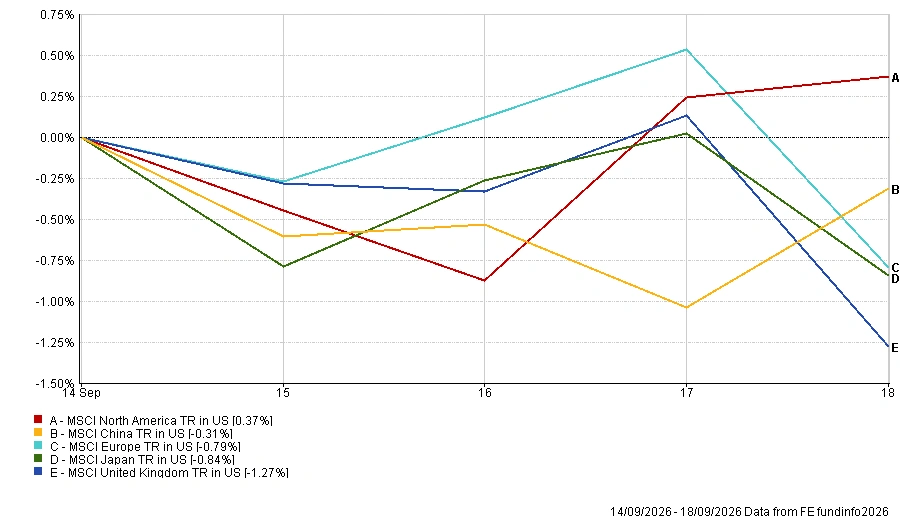
อเมริกาเหนือเป็นภูมิภาคที่แข็งแกร่งที่สุด โดย MSCI North America TR เพิ่มขึ้น 0.37% ในสกุลเงินดอลลาร์สหรัฐ ได้รับการสนับสนุนจากความยืดหยุ่นของหุ้นเทคโนโลยี
จีนลดลง 0.31% เนื่องจากผลผลิตภาคอุตสาหกรรมที่แข็งแกร่งถูกหักล้างโดยข้อมูลการบริโภคและการลงทุนที่อ่อนแอ ยุโรปลดลง 0.79% ญี่ปุ่นลดลง 0.84% และสหราชอาณาจักรเป็นภูมิภาคที่อ่อนแอที่สุดที่ -1.27%
การเคลื่อนไหวของสกุลเงินยังส่งผลกระทบต่อผลตอบแทนในสกุลเงินดอลลาร์สหรัฐ โดยเงินปอนด์สเตอร์ลิง ยูโร และเยนล้วนอ่อนค่าลงเมื่อเทียบกับดอลลาร์ในช่วงสัปดาห์
ผลการดำเนินงานรายภูมิภาค 14-18 กันยายน 2026
ที่มา: FE Analytics ดัชนีทั้งหมดเป็นผลตอบแทนรวมในสกุลเงิน USD ผลการดำเนินงานในอดีตไม่ใช่ตัวชี้วัดที่น่าเชื่อถือสำหรับผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 18 กันยายน 2026
ตลาดสกุลเงิน
ค่าเงินดอลลาร์สหรัฐแข็งค่าขึ้นในวงกว้างหลังจากการปรับขึ้นอัตราดอกเบี้ยของเฟดและการคาดการณ์นโยบายที่เข้มงวดยิ่งขึ้น
EUR/USD ลดลงจาก 1.1593 เป็น 1.1484 ขณะที่ GBP/USD ลดลงจาก 1.3525 เป็น 1.3395 แม้ข้อมูลยอดค้าปลีกของสหราชอาณาจักรจะยังคงมีความยืดหยุ่น
เงินเยนอ่อนค่าลงแม้ธนาคารกลางญี่ปุ่นจะปรับขึ้นอัตราดอกเบี้ย โดย USD/JPY เพิ่มขึ้นจาก 153.45 เป็น 156.89 GBP/JPY เพิ่มขึ้นจาก 207.67 เป็น 210.15 หมายความว่าเงินปอนด์สเตอร์ลิงแข็งค่าขึ้นเมื่อเทียบกับเงินเยนแม้จะอ่อนค่าลงเมื่อเทียบกับดอลลาร์
โดยรวมแล้ว การเคลื่อนไหวของสกุลเงินในสัปดาห์นี้เน้นย้ำถึงความแข็งแกร่งเชิงเปรียบเทียบของเงินดอลลาร์สหรัฐ เมื่อตลาดปรับตัวรับเส้นทางนโยบายที่สูงขึ้นของเฟด
แนวโน้มและสัปดาห์ข้างหน้า
หลังจากสัปดาห์ที่ถูกครอบงำโดยธนาคารกลาง ความสนใจกำลังเปลี่ยนกลับไปยังกิจกรรมทางเศรษฐกิจและคำถามว่าอัตราดอกเบี้ยที่สูงขึ้นเริ่มกดดันการเติบโตอย่างหนักขึ้นหรือไม่
ดัชนี PMI เบื้องต้นเดือนกันยายนสำหรับสหรัฐอเมริกา สหราชอาณาจักร และยูโรโซน จะให้การประเมินกิจกรรมทางธุรกิจ การจ้างงาน และแรงกดดันด้านราคาอย่างครอบคลุมเป็นครั้งแรกนับตั้งแต่การตัดสินใจนโยบายล่าสุด
ในสหรัฐอเมริกา การยื่นขอสวัสดิการว่างงานรายสัปดาห์และยอดขายบ้านใหม่จะตามมาในวันพฤหัสบดี โดยคำสั่งสินค้าคงทนและการอ่านค่าดัชนีความเชื่อมั่นผู้บริโภคขั้นสุดท้ายของมหาวิทยาลัยมิชิแกนจะรายงานในวันศุกร์ นักลงทุนจะติดตามผู้พูดจากธนาคารกลางสหรัฐเพื่อรับทราบแนวทางเพิ่มเติมว่าการปรับขึ้นอัตราดอกเบี้ยอีกครั้งยังมีความเป็นไปได้หรือไม่
ในแวดวงบริษัท ความสนใจหันไปยังผลประกอบการรายไตรมาสของ Costco ในวันพฤหัสบดี ซึ่งให้ข้อบ่งชี้เพิ่มเติมเกี่ยวกับความยืดหยุ่นของผู้บริโภคและผลกระทบของเงินเฟ้อต่อการใช้จ่ายของครัวเรือน
ภูมิรัฐศาสตร์จะยังคงเป็นแหล่งของความไม่แน่นอนที่สำคัญ โดยตลาดจะติดตามพัฒนาการในตะวันออกกลางควบคู่กับการหารือระหว่างสหรัฐและจีนเกี่ยวกับการค้า ปัญญาประดิษฐ์ และแร่ธาตุสำคัญ
เมื่อธนาคารกลางหลักยังคงรักษาจุดยืนที่เข้มงวด ตลาดกำลังเผชิญกับคำถามสำคัญ: กิจกรรมทางเศรษฐกิจจะยังคงมีความยืดหยุ่นได้หรือไม่ เมื่ออัตราดอกเบี้ยที่สูงขึ้นและเงินเฟ้อที่ยืดเยื้อยังคงส่งผลกระทบผ่านระบบเศรษฐกิจโลก?