



Fed Tăng Lãi Suất Khi Các Ngân Hàng Trung Ương Toàn Cầu Đối Phó Với Lạm Phát Dai Dẳng | Tổng Kết Tuần: 14-18 Tháng 9 Năm 2026


Chính sách tiền tệ toàn cầu một lần nữa trở thành tâm điểm khi Cục Dự trữ Liên bang (Fed) và Ngân hàng Trung ương Nhật Bản (BoJ) tăng lãi suất, trong khi Ngân hàng Trung ương Anh (BoE) giữ nguyên lãi suất nhưng cảnh báo rằng áp lực năng lượng kéo dài có thể đòi hỏi chính sách thắt chặt hơn.
Thị trường phản ứng không đồng đều. Cổ phiếu công nghệ vẫn duy trì được đà phục hồi bất chấp lãi suất cao hơn, đồng đô la Mỹ tăng giá và lợi suất trái phiếu chính phủ tiếp tục ở mức cao. Trong khi đó, giá dầu ghi nhận tuần giảm đầu tiên sau ba tuần liên tiếp, mang lại một phần giảm nhẹ trước áp lực lạm phát do giá năng lượng đẩy lên vốn đang chi phối các động thái thị trường gần đây.
Tổng Quan Kinh Tế
Các quyết định của ngân hàng trung ương chi phối thị trường khi các nhà hoạch định chính sách phản ứng trước lạm phát dai dẳng và giá năng lượng cao.
Fed đã nâng biên độ mục tiêu lãi suất thêm 0,25 điểm phần trăm lên mức 3,75%-4,00% vào thứ Tư, lần tăng đầu tiên kể từ năm 2023. Quyết định được thông qua nhất trí. Chủ tịch Kevin Warsh cho biết lạm phát vẫn còn quá cao và áp lực giá cơ bản chưa được cải thiện đáng kể, trong khi mô tả hoạt động kinh tế là vững chắc và thị trường lao động gần đạt mức toàn dụng nhân công.
Các dự báo cập nhật củng cố thêm thông điệp thắt chặt hơn. Các nhà hoạch định chính sách đã nâng dự báo lãi suất quỹ liên bang trung vị vào cuối năm 2026 lên 4,1%, từ mức 3,8% trong tháng 6, cho thấy một lần tăng nữa vẫn còn có thể xảy ra. Dự báo trung vị về tăng trưởng kinh tế năm 2026 tăng lên 2,3%, trong khi tỷ lệ thất nghiệp được hạ xuống 4,1%. Dự báo lạm phát PCE toàn phần và lõi tăng lần lượt lên 3,7% và 3,4%.
Doanh số bán lẻ của Mỹ tăng 1,2% so với tháng trước trong tháng 8, mức tăng mạnh nhất kể từ tháng 3, trong khi nhóm kiểm soát được sử dụng trong tính toán GDP tăng 1,4%. Sản lượng công nghiệp không thay đổi, với sản lượng sản xuất giảm 0,3%. Số đơn xin trợ cấp thất nghiệp lần đầu giảm xuống 196.000, cho thấy thị trường lao động tiếp tục phục hồi tốt.
Ngân hàng Trung ương Anh giữ lãi suất cơ bản ở mức 3,75% với tỷ lệ bỏ phiếu 6-3, trong đó ba thành viên ủng hộ tăng lên 4,00%. Các nhà hoạch định chính sách cảnh báo rằng xung đột kéo dài ở Trung Đông và giá năng lượng cao hơn đã làm gia tăng rủi ro lạm phát theo chiều hướng tăng. Ngân hàng cũng đã công bố kế hoạch thắt chặt định lượng nhiều năm, với mức bán gilt hàng năm 20 tỷ bảng Anh cùng với các trái phiếu đáo hạn.
Lạm phát của Anh tăng tốc lên 3,1% trong tháng 8 từ mức 2,9% trong tháng 7, mặc dù lạm phát lõi vẫn ở mức 2,6% và lạm phát dịch vụ duy trì ở 3,4%. Khối lượng doanh số bán lẻ tăng 0,5% trong tháng 8, vượt kỳ vọng.
Ngân hàng Trung ương Nhật Bản đã nâng lãi suất chính sách từ 1,00% lên 1,25%, mức cao nhất trong 31 năm, và phát tín hiệu rằng các đợt tăng tiếp theo vẫn có thể xảy ra. Tại Trung Quốc, tăng trưởng sản lượng công nghiệp tăng tốc lên 5,2% so với cùng kỳ năm trước trong tháng 8, nhưng tăng trưởng doanh số bán lẻ chậm lại ở mức 0,4% và đầu tư tài sản cố định giảm 7,2% trong tám tháng đầu năm.
Nhìn chung, tuần qua cho thấy hoạt động kinh tế vẫn duy trì được đà phục hồi, nhưng lạm phát dai dẳng và bất ổn giá năng lượng đang thúc đẩy các ngân hàng trung ương lớn duy trì hoặc áp dụng các thiết lập chính sách thắt chặt hơn.
Cổ Phiếu, Trái Phiếu và Hàng Hóa
Cổ phiếu Mỹ phân hóa khi làn sóng nhiệt tình liên tục xung quanh trí tuệ nhân tạo giúp cổ phiếu công nghệ chịu đựng được áp lực từ lãi suất cao hơn. Nasdaq Composite tăng 0,7%, trong khi S&P 500 giảm nhẹ 0,1% và Dow Jones Industrial Average giảm 1,7%.
Cổ phiếu công nghệ vẫn tương đối vững vàng khi các nhà đầu tư tiếp tục ưu tiên các công ty tiếp xúc với trí tuệ nhân tạo và đầu tư trung tâm dữ liệu. Tuy nhiên, việc Fed tăng lãi suất và lộ trình chính sách dự kiến cao hơn đã gây áp lực lên các lĩnh vực nhạy cảm hơn với lãi suất và các lĩnh vực có mức độ phơi lộ kinh tế cao hơn.
Thị trường châu Âu suy yếu. Chỉ số STOXX Europe 600 giảm 0,6% trong tuần, kết thúc phiên thứ Sáu ở mức 635,45 điểm. Volkswagen giảm sau khi hạ triển vọng do điều kiện yếu hơn tại Trung Quốc, chi phí tái cơ cấu và các khoản phí liên quan đến Porsche. FTSE 100 ghi nhận mức tăng nhỏ trong tuần mặc dù giảm 1,4% vào thứ Sáu xuống 10.659,13 điểm, khi cổ phiếu tài chính và năng lượng chịu áp lực.
Thị trường trái phiếu chính phủ tiếp tục biến động khi các nhà đầu tư hấp thụ sự chuyển dịch trở lại sang chính sách tiền tệ thắt chặt hơn. Lợi suất Trái phiếu Kho bạc Mỹ kỳ hạn 10 năm trở về khoảng 5% sau quyết định của Fed, trong khi lợi suất Nhật Bản vẫn chịu áp lực sau khi BoJ tăng lãi suất.
Lợi suất gilt Anh giảm nhẹ sau quyết định của Ngân hàng Trung ương Anh và những thay đổi trong khuôn khổ thắt chặt định lượng dài hạn, với lợi suất kỳ hạn 30 năm rút lui khỏi mức cao nhất kể từ năm 1998.
Dầu thô Brent chốt ở mức 104,87 USD/thùng vào thứ Sáu và ghi nhận tuần giảm đầu tiên sau ba tuần (giảm khoảng 4,20% so với mức mở cửa cao nhất ngày thứ Hai). Giá tiếp cận mức cao bốn tháng vào đầu tuần sau khi các vụ tấn công làm hỏng đường ống dẫn dầu Đông Tây của Ả Rập Saudi, nhưng hạ nhiệt khi Trung Quốc khuyến khích Iran giúp hạn chế các cuộc tấn công của lực lượng Houthi và Ả Rập Saudi nỗ lực khôi phục công suất.
Vàng tăng khoảng 1% trong tuần, đạt mức cao nhất một tuần và giao dịch gần mức 4.390 USD/ounce vào thứ Sáu. Giá dầu giảm đã xoa dịu một phần lo ngại lạm phát và thúc đẩy các nhà đầu tư tất toán vị thế bán, mặc dù đồng đô la mạnh hơn và lãi suất cao hơn vẫn là những yếu tố cản trở.
Hiệu Suất Theo Lĩnh Vực
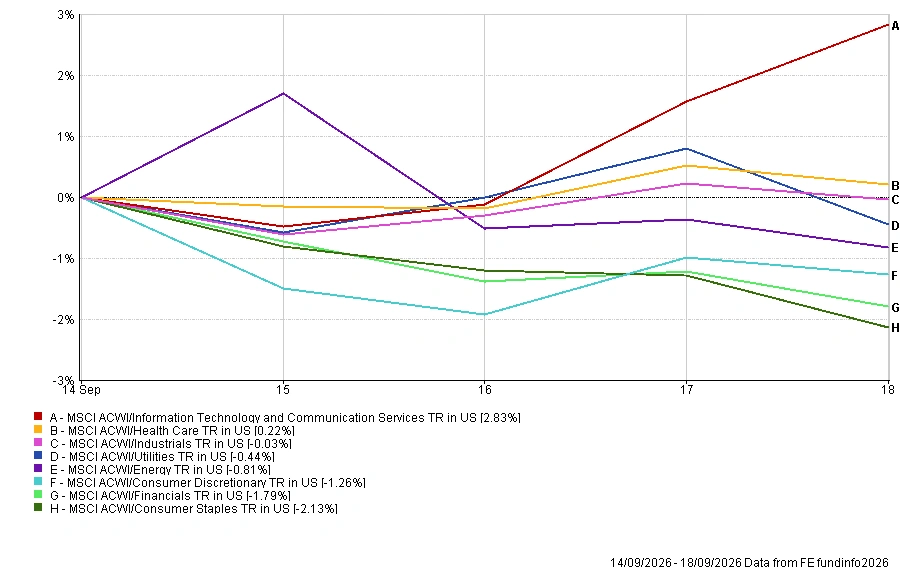
Hiệu suất theo lĩnh vực phản ánh sự phân hóa rộng hơn trong tuần, với công nghệ vượt trội đáng kể khi nhu cầu AI và trung tâm dữ liệu tiếp tục thu hút các nhà đầu tư bất chấp lãi suất cao hơn.
Công nghệ Thông tin & Dịch vụ Truyền thông tăng 2,83%, là lĩnh vực vượt trội rõ ràng nhất, trong khi Chăm sóc Sức khỏe là lĩnh vực duy nhất khác ghi nhận mức tăng ở mức 0,22%.
Công nghiệp gần như không thay đổi ở mức -0,03%, tiếp theo là Tiện ích (-0,44%), Năng lượng (-0,81%), Hàng Tiêu dùng Tùy ý (-1,26%) và Tài chính (-1,79%). Hàng Tiêu dùng Thiết yếu là lĩnh vực yếu nhất, giảm 2,13%.
Bức tranh này phản ánh sức mạnh tập trung ở công nghệ trong khi lãi suất cao hơn và khẩu vị rủi ro yếu hơn gây áp lực lên phần lớn thị trường rộng lớn hơn.
Hiệu Suất Theo Lĩnh Vực 14-18 Tháng 9 Năm 2026
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy về hiệu suất trong tương lai. Dữ liệu tính đến ngày 18 tháng 9 năm 2026.
Thị Trường Khu Vực
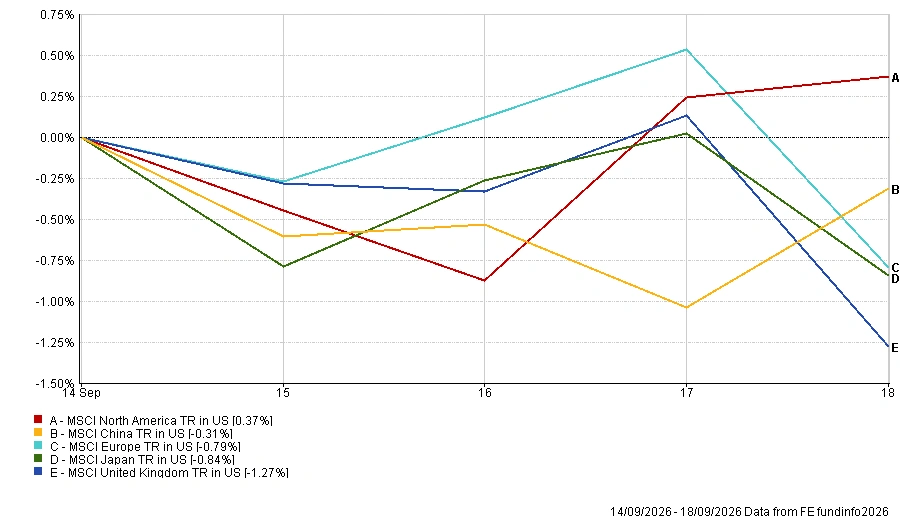
Bắc Mỹ là khu vực mạnh nhất, với MSCI North America TR tăng 0,37% tính theo đồng đô la Mỹ, được hỗ trợ bởi sức bền của cổ phiếu công nghệ.
Trung Quốc giảm 0,31%, khi sản lượng công nghiệp tăng trưởng mạnh hơn bị bù trừ bởi dữ liệu tiêu dùng và đầu tư yếu hơn. Châu Âu giảm 0,79%, Nhật Bản giảm 0,84% và Vương quốc Anh là khu vực yếu nhất ở mức -1,27%.
Biến động tỷ giá cũng ảnh hưởng đến lợi nhuận tính bằng đô la Mỹ, với bảng Anh, euro và yên đều giảm giá so với đồng đô la trong tuần.
Hiệu Suất Khu Vực 14-18 Tháng 9 Năm 2026
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy về hiệu suất trong tương lai. Dữ liệu tính đến ngày 18 tháng 9 năm 2026.
Thị Trường Tiền Tệ
Đồng đô la Mỹ tăng giá rộng rãi sau khi Fed tăng lãi suất và đưa ra các dự báo chính sách thắt chặt hơn.
EUR/USD giảm từ 1,1593 xuống 1,1484, trong khi GBP/USD giảm từ 1,3525 xuống 1,3395 mặc dù dữ liệu doanh số bán lẻ của Anh vẫn khả quan.
Đồng yên cũng giảm giá mặc dù BoJ tăng lãi suất, với USD/JPY tăng từ 153,45 lên 156,89. GBP/JPY tăng từ 207,67 lên 210,15, có nghĩa là bảng Anh tăng giá so với yên ngay cả khi giảm giá so với đồng đô la.
Nhìn chung, các biến động tiền tệ trong tuần làm nổi bật sức mạnh tương đối của đồng đô la Mỹ khi thị trường điều chỉnh theo lộ trình chính sách cao hơn của Fed.
Triển Vọng và Tuần Tới
Sau một tuần bị chi phối bởi các ngân hàng trung ương, sự chú ý hiện chuyển trở lại hoạt động kinh tế và liệu lãi suất cao hơn có bắt đầu gây áp lực nặng nề hơn lên tăng trưởng hay không.
Các chỉ số PMI sơ bộ tháng 9 của Mỹ, Vương quốc Anh và khu vực đồng euro sẽ cung cấp đánh giá toàn diện đầu tiên về hoạt động kinh doanh, việc làm và áp lực giá kể từ vòng quyết định chính sách mới nhất.
Tại Mỹ, số đơn xin trợ cấp thất nghiệp hàng tuần và doanh số nhà mới sẽ được công bố vào thứ Năm, cùng với đơn đặt hàng hàng hóa lâu bền và kết quả cuối cùng của khảo sát tâm lý người tiêu dùng Đại học Michigan vào thứ Sáu. Các nhà đầu tư cũng sẽ theo dõi các phát ngôn của quan chức Fed để tìm kiếm thêm hướng dẫn về khả năng tăng lãi suất thêm một lần nữa.
Về mặt doanh nghiệp, sự chú ý hướng đến kết quả kinh doanh hàng quý của Costco vào thứ Năm, cung cấp thêm chỉ dấu về sức bền của người tiêu dùng và tác động của lạm phát lên chi tiêu hộ gia đình.
Địa chính trị sẽ tiếp tục là nguồn bất ổn quan trọng, với thị trường theo dõi các diễn biến ở Trung Đông cùng với các cuộc thảo luận Mỹ-Trung về thương mại, trí tuệ nhân tạo và khoáng sản chiến lược.
Khi các ngân hàng trung ương lớn duy trì lập trường thắt chặt, thị trường hiện đối mặt với một câu hỏi then chốt: liệu hoạt động kinh tế có thể duy trì được đà phục hồi khi lãi suất cao hơn và lạm phát dai dẳng tiếp tục tác động xuyên suốt nền kinh tế toàn cầu?