



رفع الفيدرالي أسعار الفائدة في مواجهة البنوك المركزية العالمية للتضخم المستمر | الملخص الأسبوعي: 14-18 سبتمبر 2026


عادت السياسة النقدية العالمية بقوة إلى دائرة الاهتمام، إذ رفع كلٌّ من الاحتياطي الفيدرالي وبنك اليابان أسعار الفائدة، فيما أبقى بنك إنجلترا على أسعاره دون تغيير، محذِّراً من أن استمرار ضغوط الطاقة قد يستلزم تشديداً إضافياً للسياسة النقدية.
جاءت استجابة الأسواق متفاوتة. فقد حافظت أسهم التكنولوجيا على صمودها رغم ارتفاع أسعار الفائدة، وتعززت قيمة الدولار الأمريكي، وظلت عوائد السندات الحكومية مرتفعة. في المقابل، سجّل النفط أول انخفاض أسبوعي له في ثلاثة أسابيع، مما أتاح بعض الارتياح من ضغوط التضخم المدفوع بأسعار الطاقة التي هيمنت على تحركات السوق مؤخراً.
النظرة الاقتصادية العامة
هيمنت قرارات البنوك المركزية على الأسواق في ظل تعامل صانعي السياسات مع التضخم المستمر وارتفاع أسعار الطاقة.
رفع الاحتياطي الفيدرالي النطاق المستهدف لأسعار الفائدة بمقدار 0.25 نقطة مئوية إلى 3.75%-4.00% يوم الأربعاء، في أول زيادة منذ عام 2023. جاء القرار بإجماع الأعضاء. وقال الرئيس كيفن وارش إن التضخم لا يزال مرتفعاً بشكل مفرط وأن ضغوط الأسعار الأساسية لم تتحسن بشكل ملموس، مشيراً في الوقت ذاته إلى أن النشاط الاقتصادي جيد وأن سوق العمل قريبة من التوظيف الكامل.
عزّزت التوقعات المحدَّثة هذه الرسالة الأكثر تشدداً. إذ رفع صانعو السياسات توقعاتهم الوسيطة لسعر الفائدة على الأموال الفيدرالية في نهاية عام 2026 إلى 4.1%، مقارنةً بـ 3.8% في يونيو، مما يشير إلى إمكانية حدوث رفع إضافي. وارتفع التوقع الوسيط لنمو الاقتصاد الأمريكي عام 2026 إلى 2.3%، فيما انخفض مستوى البطالة المتوقع إلى 4.1%. كما ارتفعت توقعات التضخم الرئيسي والأساسي لمؤشر نفقات الاستهلاك الشخصي إلى 3.7% و3.4% على التوالي.
ارتفعت مبيعات التجزئة الأمريكية بنسبة 1.2% على أساس شهري في أغسطس، وهو أقوى ارتفاع منذ مارس، فيما ارتفعت المجموعة الضابطة المستخدمة في حسابات الناتج المحلي الإجمالي بنسبة 1.4%. وظل الإنتاج الصناعي دون تغيير، مع تراجع الإنتاج التحويلي بنسبة 0.3%. وانخفضت طلبات إعانات البطالة الأسبوعية الأولية إلى 196,000، مما يشير إلى استمرار صمود سوق العمل.
أبقى بنك إنجلترا على سعر الفائدة الرئيسي عند 3.75% بتصويت 6 مقابل 3، فيما فضّل ثلاثة أعضاء رفعه إلى 4.00%. وحذّر صانعو السياسات من أن استمرار النزاع في الشرق الأوسط وارتفاع أسعار الطاقة قد زادا من مخاطر ارتفاع التضخم. كما أطلق البنك خطة متعددة السنوات لتشديد التيسير الكمي، تشمل مبيعات سندات حكومية بريطانية بقيمة 20 مليار جنيه إسترليني سنوياً إلى جانب السندات المستحقة.
تسارع التضخم في المملكة المتحدة إلى 3.1% في أغسطس مقارنةً بـ 2.9% في يوليو، وإن ظل التضخم الأساسي عند 2.6% وتضخم الخدمات عند 3.4%. وارتفعت أحجام مبيعات التجزئة بنسبة 0.5% في أغسطس، متجاوزةً التوقعات.
رفع بنك اليابان سعر الفائدة على سياسته من 1.00% إلى 1.25%، وهو أعلى مستوى في 31 عاماً، مُلمِّحاً إلى إمكانية مزيد من الرفع. وفي الصين، تسارع نمو الإنتاج الصناعي إلى 5.2% على أساس سنوي في أغسطس، غير أن نمو مبيعات التجزئة تباطأ إلى 0.4% وانخفض الاستثمار في الأصول الثابتة 7.2% خلال الأشهر الثمانية الأولى من العام.
أظهر الأسبوع في مجمله أن النشاط الاقتصادي لا يزال صامداً، لكن استمرار التضخم وعدم اليقين في أسعار الطاقة يدفعان كبرى البنوك المركزية إلى الحفاظ على إعدادات سياسة أكثر تشدداً أو تبنّيها.
الأسهم والسندات والسلع
تباينت الأسهم الأمريكية، إذ ساعد الحماس المستمر حول الذكاء الاصطناعي أسهم التكنولوجيا على تحمّل ضغوط ارتفاع أسعار الفائدة. وارتفع مؤشر ناسداك المركّب بنسبة 0.7%، فيما تراجع مؤشر S&P 500 بنسبة 0.1% وانخفض مؤشر داو جونز الصناعي بنسبة 1.7%.
حافظت أسهم التكنولوجيا على صمودها النسبي بينما واصل المستثمرون تفضيل الشركات المرتبطة بالذكاء الاصطناعي والاستثمار في مراكز البيانات. غير أن رفع الاحتياطي الفيدرالي للفائدة والمسار المتوقع الأعلى للسياسة النقدية أثقلا على القطاعات الأكثر حساسيةً للفائدة والمعرّضة للتقلبات الاقتصادية.
تراجعت الأسواق الأوروبية. فقد انخفض مؤشر STOXX Europe 600 بنسبة 0.6% خلال الأسبوع، ليغلق يوم الجمعة عند 635.45. وتراجعت أسهم فولكسفاغن إثر خفض توقعاتها بسبب تراجع الأوضاع في الصين وتكاليف إعادة الهيكلة والرسوم المرتبطة بعلامة بورشه. في المقابل، سجّل مؤشر FTSE 100 مكسباً أسبوعياً متواضعاً رغم تراجعه بنسبة 1.4% يوم الجمعة إلى 10,659.13، حين تعرّضت أسهم القطاعين المالي والطاقة لضغوط.
ظلّت أسواق السندات الحكومية متقلبة مع استيعاب المستثمرين للتحوّل المتجدد نحو تشديد السياسة النقدية. وعاد عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى مستوى 5% تقريباً في أعقاب قرار الفيدرالي، فيما ظلّت عوائد السندات اليابانية تحت ضغط في أعقاب رفع بنك اليابان لأسعار الفائدة.
تراجعت عوائد السندات الحكومية البريطانية في أعقاب قرار بنك إنجلترا والتغييرات على إطار تشديد التيسير الكمي طويل الأمد، إذ تراجع عائد السندات لأجل 30 عاماً عن أعلى مستوى له منذ عام 1998.
استقر خام برنت عند 104.87 دولاراً أمريكياً للبرميل يوم الجمعة، مسجِّلاً أول انخفاض أسبوعي في ثلاثة أسابيع (بتراجع يبلغ نحو 4.20% من أعلى سعر افتتاح يوم الاثنين). كانت الأسعار قد اقتربت من أعلى مستوياتها في أربعة أشهر في وقت سابق من الأسبوع إثر هجمات ألحقت أضراراً بخط الأنابيب الشرقي الغربي في المملكة العربية السعودية، قبل أن تتراجع بعد أن حثّت الصين إيران على المساعدة في الحدّ من هجمات الحوثيين الإضافية وسعي المملكة العربية السعودية لاستعادة طاقتها الإنتاجية.
ارتفع الذهب بنحو 1% خلال الأسبوع، محققاً أعلى مستوى له في أسبوع وتداول قرب 4,390 دولاراً أمريكياً للأوقية يوم الجمعة. وأسهم انخفاض أسعار النفط في تخفيف بعض المخاوف التضخمية ودفع المستثمرين إلى إغلاق مراكزهم البيعية، وإن ظل ارتفاع الدولار وأسعار الفائدة عاملَين معيقَين.
أداء القطاعات
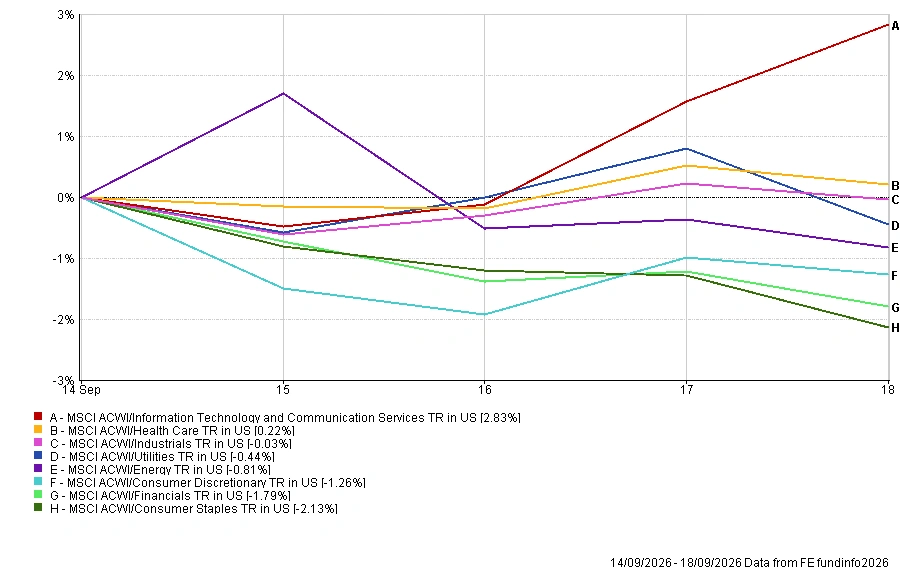
عكس أداء القطاعات التباين الأوسع الذي شهده الأسبوع، مع تفوّق ملحوظ لقطاع التكنولوجيا في ظل استمرار الطلب على الذكاء الاصطناعي ومراكز البيانات في استقطاب اهتمام المستثمرين رغم ارتفاع أسعار الفائدة.
حقّق قطاعا تقنية المعلومات وخدمات الاتصالات مكسباً بنسبة 2.83%، ليكونا المتفوقَين الواضحَين، في حين كان قطاع الرعاية الصحية القطاعَ الوحيد الآخر الذي ارتفع بنسبة 0.22%.
ظل قطاع الصناعات الثقيلة مستقراً عند -0.03% تقريباً، يليه قطاع المرافق العامة (-0.44%)، والطاقة (-0.81%)، والسلع الاستهلاكية التقديرية (-1.26%)، والقطاع المالي (-1.79%). وكان قطاع السلع الاستهلاكية الأساسية الأضعف، إذ تراجع بنسبة 2.13%.
عكس هذا النمط قوةً متمركزة في قطاع التكنولوجيا، في حين أثقل ارتفاع أسعار الفائدة وتراجع الشهية للمخاطرة على معظم قطاعات السوق الأوسع.
أداء القطاعات 14-18 سبتمبر 2026
المصدر: FE Analytics. إجمالي عوائد جميع المؤشرات بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 18 سبتمبر 2026.
الأسواق الإقليمية
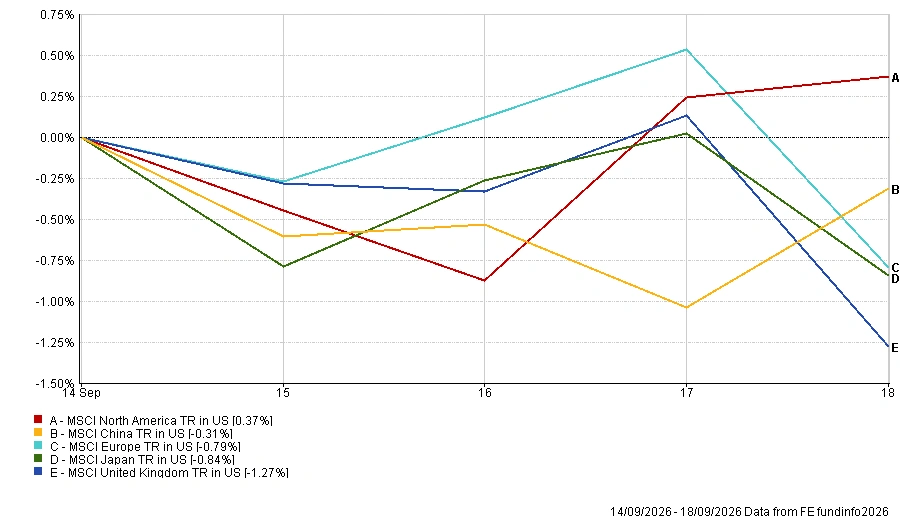
كانت أمريكا الشمالية الأقوى إقليمياً، إذ حقّق مؤشر MSCI North America TR مكسباً بنسبة 0.37% بالدولار الأمريكي، مدعوماً بصمود أسهم التكنولوجيا.
تراجعت الصين بنسبة 0.31%، حيث قابل القوةَ في الإنتاج الصناعي ضعفٌ في بيانات الاستهلاك والاستثمار. وانخفضت أوروبا بنسبة 0.79%، وتراجعت اليابان بنسبة 0.84%، فيما كانت المملكة المتحدة الأضعف إقليمياً بتراجع 1.27%-.
أثّرت تحركات العملات أيضاً على العوائد بالدولار الأمريكي، مع تراجع الجنيه الإسترليني واليورو والين جميعاً أمام الدولار خلال الأسبوع.
الأداء الإقليمي 14-18 سبتمبر 2026
المصدر: FE Analytics. إجمالي عوائد جميع المؤشرات بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 18 سبتمبر 2026.
أسواق العملات
تعزّز الدولار الأمريكي على نطاق واسع في أعقاب رفع الاحتياطي الفيدرالي لأسعار الفائدة وتوقعاته الأكثر تشدداً للسياسة النقدية.
تراجع زوج EUR/USD من 1.1593 إلى 1.1484، فيما انخفض زوج GBP/USD من 1.3525 إلى 1.3395 رغم بيانات مبيعات التجزئة البريطانية الصامدة.
كما ضعف الين رغم رفع بنك اليابان لأسعار الفائدة، إذ ارتفع زوج USD/JPY من 153.45 إلى 156.89. وارتفع زوج GBP/JPY من 207.67 إلى 210.15، مما يعني أن الجنيه الإسترليني تعزّز أمام الين حتى في الوقت الذي ضعف فيه أمام الدولار.
في المجمل، سلّطت تحركات العملات خلال الأسبوع الضوء على القوة النسبية للدولار الأمريكي مع تكيّف الأسواق مع المسار الأعلى للسياسة النقدية للفيدرالي.
التوقعات والأسبوع المقبل
في أعقاب أسبوع هيمنت عليه البنوك المركزية، ينصبّ الاهتمام الآن على النشاط الاقتصادي ومدى بدء ارتفاع أسعار الفائدة في الثقل بشكل أكبر على النمو.
ستوفّر مؤشرات مديري المشتريات الأولية لشهر سبتمبر في الولايات المتحدة والمملكة المتحدة ومنطقة اليورو أول تقييم شامل لنشاط الأعمال والتوظيف وضغوط الأسعار منذ الجولة الأخيرة من قرارات السياسة النقدية.
في الولايات المتحدة، تأتي طلبات إعانات البطالة الأسبوعية ومبيعات المساكن الجديدة يوم الخميس، تليها طلبات السلع المعمّرة والقراءة النهائية لمؤشر ثقة المستهلك لجامعة ميشيغان يوم الجمعة. وسيراقب المستثمرون أيضاً تصريحات مسؤولي الاحتياطي الفيدرالي بحثاً عن مزيد من التوجيهات حول احتمال رفع أسعار الفائدة مرةً أخرى.
على الصعيد المؤسسي، تتجه الأنظار إلى نتائج كوستكو الفصلية يوم الخميس، لتوفير مؤشر إضافي على صمود المستهلك وتأثير التضخم على الإنفاق الأسري.
ستظل الجيوسياسة مصدراً رئيسياً لعدم اليقين، مع مراقبة الأسواق للتطورات في الشرق الأوسط إلى جانب المحادثات الأمريكية الصينية حول التجارة والذكاء الاصطناعي والمعادن الحيوية.
مع تمسّك كبرى البنوك المركزية بموقفها التشديدي، تواجه الأسواق الآن تساؤلاً محورياً: هل يمكن للنشاط الاقتصادي أن يحافظ على صموده في ظل استمرار ارتفاع أسعار الفائدة والتضخم المستمر في التأثير على الاقتصاد العالمي؟