



聯儲局加息,全球央行應對持續通脹 | 每週市場回顧:2026年9月14日至18日


全球貨幣政策再度成為市場焦點,美聯儲與日本銀行相繼加息,而英國央行雖維持利率不變,但警告稱持續的能源壓力或需要收緊政策。
市場反應不一。科技股在利率走高的環境下依然保持韌性,美元升值,政府債券收益率維持高位。與此同時,油價錄得三週以來首次週度下跌,對近期主導市場走勢的能源驅動通脹壓力有所紓緩。
經濟概覽
本週市場以央行決策為主軸,各大政策制定者相繼回應持續的通脹壓力及高企的能源價格。
美聯儲於週三將目標利率區間上調0.25個百分點至3.75%-4.00%,為2023年以來首次加息,決定獲全票通過。主席凱文·沃什表示,通脹仍處於過高水平,核心價格壓力未見實質改善,同時指出經濟活動穩健,勞動市場接近充分就業。
最新預測進一步強化了更為收緊的政策立場。政策制定者將2026年底聯邦基金利率中位數預測由6月的3.8%上調至4.1%,顯示仍存在再次加息的可能。2026年經濟增長中位數預測上調至2.3%,失業率預測則下調至4.1%。整體及核心PCE通脹預測分別上調至3.7%及3.4%。
美國8月零售銷售按月增長1.2%,為今年3月以來最強升幅,用於GDP計算的核心零售銷售(控制組)增長1.4%。工業生產持平,製造業產出下降0.3%。首次申請失業救濟人數降至196,000人,顯示勞動市場持續具有韌性。
英國央行以6比3的投票結果維持基準利率於3.75%不變,三名成員傾向加息至4.00%。政策制定者警告,中東衝突持續及能源價格上漲已令通脹的上行風險增加。英國央行亦公布多年期量化緊縮計劃,每年出售200億英鎊的英國政府債券,並配合到期債券自然縮減。
英國8月通脹率從7月的2.9%加速升至3.1%,惟核心通脹維持在2.6%,服務業通脹持穩於3.4%。8月零售銷售量增長0.5%,高於預期。
日本銀行將政策利率從1.00%上調至1.25%,創31年來最高水平,並暗示不排除進一步加息。在中國,8月工業生產按年增速加快至5.2%,但零售銷售增速放緩至0.4%,今年首八個月固定資產投資下跌7.2%。
總體而言,本週數據顯示經濟活動依然具有韌性,但持續的通脹及能源價格的不確定性促使各主要央行維持或採取更為收緊的政策立場。
股票、債券及大宗商品
美國股市表現分化,圍繞人工智能的持續熱情助力科技股抵禦利率上升帶來的壓力。納斯達克綜合指數上漲0.7%,標普500指數小幅下滑0.1%,道瓊斯工業平均指數則下跌1.7%。
科技股相對保持韌性,投資者持續青睞與人工智能及數據中心投資相關的企業。然而,美聯儲加息及更高的預期政策路徑對利率敏感度較高及經濟週期暴露較大的板塊構成壓力。
歐洲市場走弱。泛歐STOXX 600指數本週下跌0.6%,週五收於635.45點。大眾汽車因中國市場條件疲弱、重組費用及保時捷相關支出而下調業績展望,股價應聲下跌。富時100指數雖週五下跌1.4%至10,659.13點(金融及能源股承壓),但本週仍錄得小幅上漲。
政府債券市場持續波動,投資者消化貨幣政策再度轉向收緊的訊號。美國10年期國債收益率在聯儲局決策後回升至約5%,而日本銀行加息後日本國債收益率持續承壓。
英國央行決策及其長期量化緊縮框架調整後,英國金邊債券收益率有所回落,30年期收益率從1998年以來的最高水平回撤。
布倫特原油週五收於每桶104.87美元,錄得三週以來首次週度下跌(較週一開盤高位下跌約4.20%)。本週早些時候,沙特阿拉伯東西輸油管道遭受攻擊,油價一度逼近四個月高位,但隨後因中國敦促伊朗協助限制胡塞武裝的進一步攻擊,以及沙特阿拉伯著手恢復產能,油價回落。
黃金本週上漲約1%,觸及一週高位,週五交投於每盎司4,390美元附近。油價下跌緩解了部分通脹憂慮,促使投資者平倉沽空部位,但美元走強及利率上升仍構成阻力。
板塊表現
板塊表現反映出本週市場更廣泛的分化格局,儘管利率走高,但人工智能及數據中心需求持續吸引投資者,科技板塊顯著跑贏大市。
資訊科技及通訊服務板塊上漲2.83%,成為表現最突出的板塊,醫療保健板塊以0.22%的漲幅成為唯一另一個錄得正回報的板塊。
工業板塊基本持平,跌幅為0.03%,其後依次為公用事業(-0.44%)、能源(-0.81%)、非必需消費品(-1.26%)及金融(-1.79%)。必需消費品板塊表現最弱,下跌2.13%。
上述格局反映出科技板塊的集中強勢,而較高利率及風險偏好減弱則對更廣泛市場構成壓力。
2026年9月14日至18日板塊表現
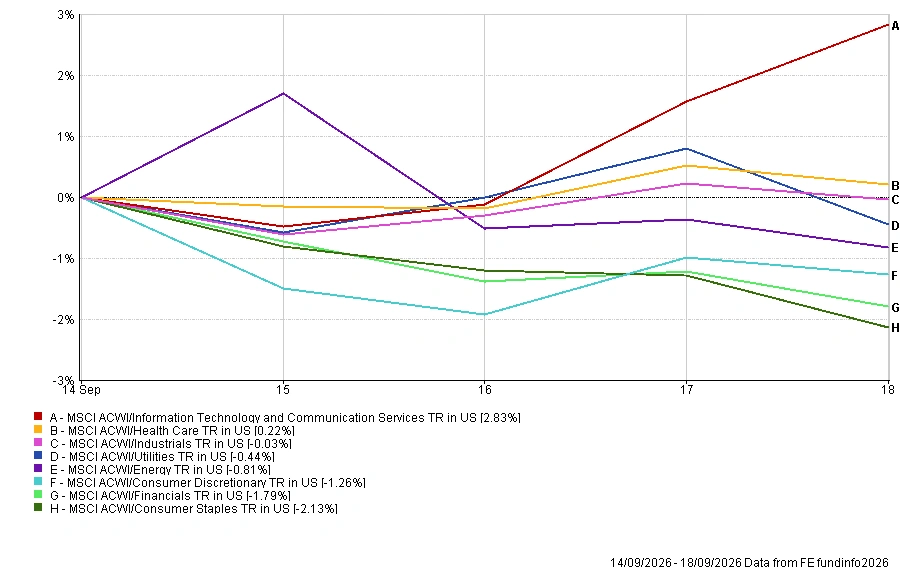
資料來源:FE Analytics。所有指數均為美元計總回報。過往表現不代表未來表現的可靠指標。數據截至2026年9月18日。
區域市場
北美為表現最強勁的地區,MSCI北美總回報指數以美元計上漲0.37%,受科技股韌性支撐。
中國下跌0.31%,工業生產數據向好被消費及投資數據疲弱所抵銷。歐洲下跌0.79%,日本下跌0.84%,英國以-1.27%成為表現最弱的地區。
匯率波動亦影響美元計回報,英鎊、歐元及日圓本週均兌美元走弱。
2026年9月14日至18日區域市場表現
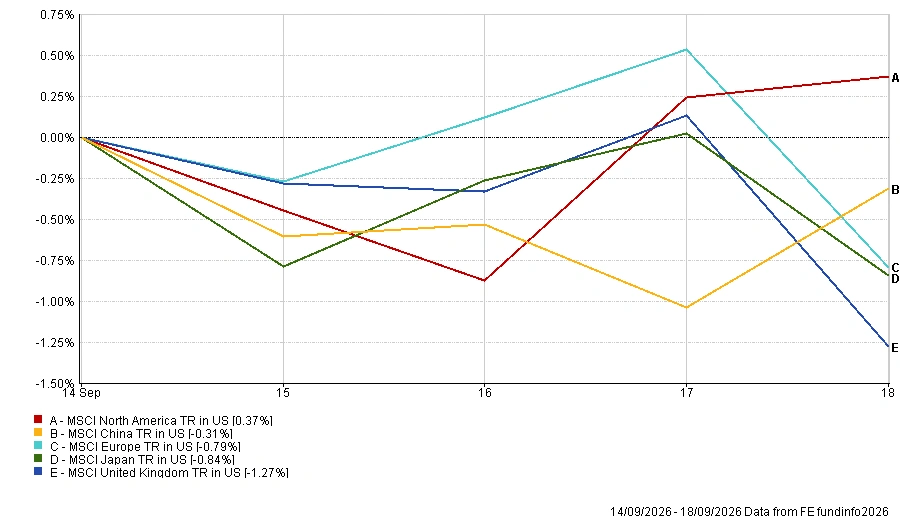
資料來源:FE Analytics。所有指數均為美元計總回報。過往表現不代表未來表現的可靠指標。數據截至2026年9月18日。
外匯市場
美聯儲加息及更具限制性的政策預測出爐後,美元全面走強。
歐元兌美元(EUR/USD)從1.1593跌至1.1484,英鎊兌美元(GBP/USD)儘管英國零售銷售數據表現強韌,仍從1.3525回落至1.3395。
日圓在日本銀行加息後亦告走弱,美元兌日圓(USD/JPY)從153.45升至156.89。英鎊兌日圓(GBP/JPY)從207.67升至210.15,意味著英鎊在兌美元走弱的同時,仍兌日圓升值。
整體而言,本週匯率走勢凸顯美元的相對強勢,反映市場對美聯儲更高政策利率路徑的調整。
市場展望與下週前瞻
在以央行決策為主軸的一週過後,市場焦點轉回經濟活動,以及更高利率是否開始對增長造成更明顯的拖累。
美國、英國及歐元區9月初步採購經理人指數(PMI)將提供最新一輪政策決定後,對商業活動、就業及價格壓力的首次全面評估。
在美國,每週初請失業救濟人數及新屋銷售數據將於週四公布,耐用品訂單及密歇根大學消費者信心指數終值則於週五發布。投資者亦將密切留意美聯儲官員講話,以進一步了解再次加息的可能性。
企業業績方面,市場關注好市多(Costco)週四公布的季度業績,以進一步評估消費者韌性及通脹對家庭開支的影響。
地緣政治將持續成為重要的不確定性來源,市場將密切關注中東局勢的最新發展,以及中美之間有關貿易、人工智能及關鍵礦產的磋商進展。
在各大央行維持收緊立場之際,市場現在面臨一個關鍵問題:隨著更高利率及持續通脹繼續影響全球經濟,經濟活動能否保持韌性?