



FRBが利上げ、世界の中央銀行が根強いインフレに直面|週間市場レポート:2026年9月14日~18日


連邦準備制度(FRB)と日本銀行が相次いで利上げを実施したことで、世界の金融政策が再び市場の焦点となった。一方、イングランド銀行は金利を据え置いたものの、エネルギー価格の継続的な上昇がより積極的な引き締め政策を要する可能性があると警告した。
市場の反応はまちまちだった。テクノロジー株は金利上昇にもかかわらず底堅さを維持し、米ドルは上昇、国債利回りは高止まりした。一方、原油価格は3週間ぶりに週間ベースで下落し、最近の相場動向を支配してきたエネルギー起因のインフレ圧力を一部緩和した。
経済概況
根強いインフレとエネルギー価格の高止まりに対応した各国中央銀行の決定が市場を主導した。
FRBは水曜日に政策金利の誘導目標レンジを0.25ポイント引き上げ、3.75%~4.00%とした。2023年以来初となる利上げで、決定は全会一致だった。ケビン・ウォーシュ議長はインフレが依然高過ぎるとし、基調的な物価圧力に目立った改善は見られないと述べる一方、経済活動は堅調で労働市場は完全雇用に近いと評価した。
更新された経済見通しも引き締め的なメッセージを裏付けた。政策当局者は2026年末のフェデラルファンド金利の中央値予測を6月時点の3.8%から4.1%に引き上げ、追加利上げの可能性が残ることを示した。2026年の経済成長率の中央値予測は2.3%に引き上げられ、失業率は4.1%に下方修正された。ヘッドラインおよびコアPCEインフレ率の予測はそれぞれ3.7%と3.4%に引き上げられた。
米国の8月小売売上高は前月比1.2%増と、3月以来最大の伸びを記録した。GDP算出に用いられるコントロールグループは1.4%増加した。鉱工業生産は横ばいで、製造業生産高は0.3%減少した。新規失業保険申請件数は19万6,000件に減少し、労働市場の底堅さが続いていることを示した。
イングランド銀行は政策金利(バンクレート)を3.75%に据え置いた。投票結果は6対3で、3名のメンバーが4.00%への引き上げを支持した。政策当局者は、中東紛争の長期化とエネルギー価格の上昇がインフレの上振れリスクを高めたと警告した。同行はまた、量的引き締めの複数年計画を導入し、満期償還債券に加えて年間200億ポンドの英国債売却を行う方針を示した。
英国のインフレ率は8月に3.1%へと加速し、7月の2.9%から上昇した。ただし、コアインフレ率は2.6%、サービスインフレ率は3.4%でいずれも横ばいだった。小売売上高は8月に0.5%増加し、市場予想を上回った。
日本銀行は政策金利を1.00%から1.25%に引き上げ、31年ぶりの高水準とし、追加利上げの可能性を示唆した。中国では、8月の鉱工業生産の伸びが前年同月比5.2%に加速したが、小売売上高の伸びは0.4%に鈍化し、1月から8月の固定資産投資は7.2%減少した。
総じて、今週は経済活動の底堅さが続く一方で、根強いインフレとエネルギー価格の不透明感が主要中央銀行に引き締め的な政策スタンスの維持・採用を促していることを示した。
株式・債券・コモディティ
米国株式市場は明暗が分かれた。人工知能(AI)を巡る継続的な熱狂がテクノロジー株を支え、金利上昇の圧力に抗した。ナスダック総合指数は0.7%上昇した一方、S&P500は0.1%下落し、ダウ工業株30種平均は1.7%下落した。
テクノロジー株は引き続き相対的な底堅さを示した。投資家はAIとデータセンター投資に関連する企業を選好し続けた。しかし、FRBの利上げと政策金利の上振れ見通しが、金利感応度の高いセクターや景気連動型のセクターに重くのしかかった。
欧州市場は軟調だった。STOXX欧州600は週間で0.6%下落し、金曜日は635.45で取引を終えた。フォルクスワーゲンは、中国での事業環境の悪化、リストラ費用、ポルシェ関連の費用計上を受けて業績見通しを引き下げ、株価が下落した。FTSE100は金曜日に1.4%下落して10,659.13で引けたものの、週間ベースでは小幅な上昇を記録した。金融株とエネルギー株が圧力を受けた。
投資家が金融引き締めへの再シフトを消化するなか、国債市場は引き続き不安定な動きとなった。米10年国債利回りはFRBの決定を受けて5%前後に回帰し、日本銀行の利上げ後も日本国債利回りは圧力下に置かれた。
英国債利回りはイングランド銀行の決定と長期的な量的引き締め枠組みの変更を受けて低下し、30年債利回りは1998年以来の高水準から後退した。
ブレント原油は金曜日に1バレル104.87米ドルで引け、3週間ぶりに週間ベースで下落した(月曜日の寄り付き高値から約4.20%の下落)。サウジアラビアの東西パイプラインへの攻撃を受けて週前半には4カ月ぶりの高値に接近したが、中国がイランにフーシ派による追加攻撃の抑制を働きかけ、サウジアラビアが生産能力の回復に取り組んだことで下落した。
金は週間で約1%上昇し、1週間ぶりの高値に達して金曜日に1トロイオンス4,390米ドル近辺で推移した。原油安が一部のインフレ懸念を和らげ、弱気ポジションの巻き戻しを促したが、ドル高と金利上昇が引き続き上値を抑えた。
セクター別パフォーマンス
セクター別パフォーマンスは今週の市場全体の二極化を反映した。AIとデータセンター需要への期待から、テクノロジーセクターは金利上昇にもかかわらず投資家の関心を集め、際立ったアウトパフォームを示した。
情報技術・コミュニケーション・サービスは2.83%の上昇で最大の上昇セクターとなり、ヘルスケアも0.22%の上昇で唯一プラスを維持した。
資本財・サービスはほぼ横ばいの-0.03%、続いて公益事業(-0.44%)、エネルギー(-0.81%)、一般消費財・サービス(-1.26%)、金融(-1.79%)となった。生活必需品は2.13%の下落で最も弱いセクターとなった。
このパターンは、テクノロジーへの集中した強さが際立つ一方で、金利上昇とリスク回避の動きが市場全体の大部分に圧力をかけていることを示している。
セクター別パフォーマンス 2026年9月14日~18日
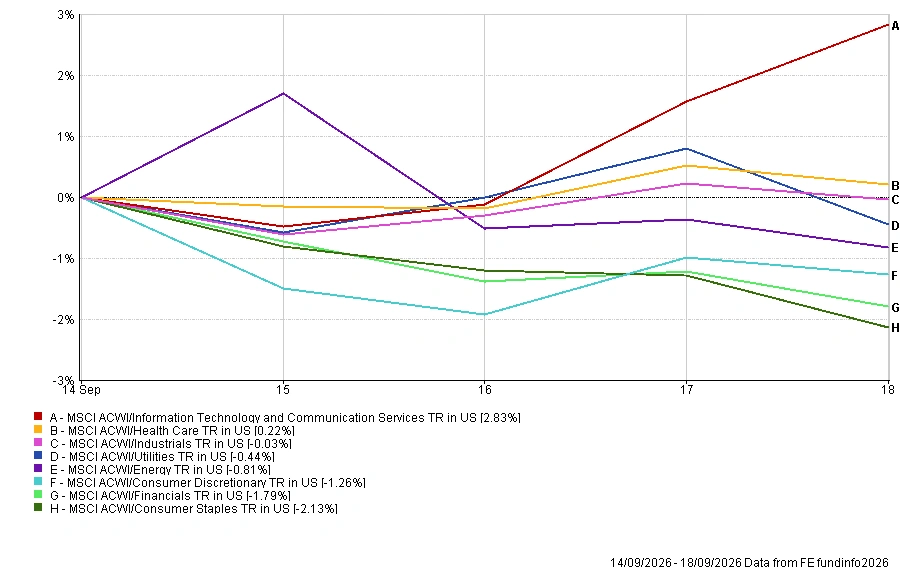
出所:FE Analytics。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の成果を示すものではありません。データは2026年9月18日時点。
地域別市場
北米が最も強い地域となり、MSCIノースアメリカ・トータルリターンはテクノロジー株の底堅さに支えられ、米ドルベースで0.37%の上昇となった。
中国は0.31%下落した。鉱工業生産の改善が、消費と投資の弱い指標に相殺された。欧州は0.79%下落し、日本は0.84%下落した。英国は-1.27%と最も弱い地域となった。
為替の動きも米ドルベースのリターンに影響を与え、ポンド、ユーロ、円はいずれも週間を通じてドルに対して下落した。
地域別パフォーマンス 2026年9月14日~18日
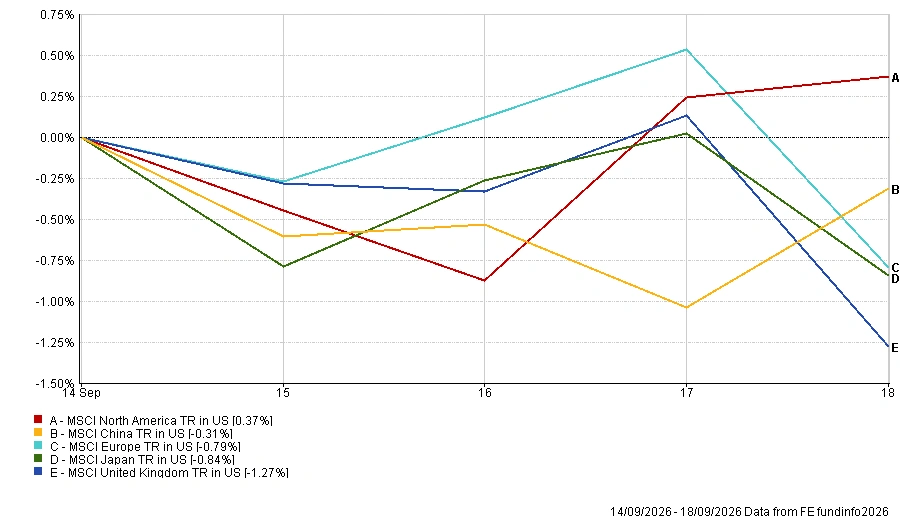
出所:FE Analytics。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の成果を示すものではありません。データは2026年9月18日時点。
為替市場
FRBの利上げとより引き締め的な政策見通しを受けて、米ドルは幅広い通貨に対して上昇した。
EUR/USDは1.1593から1.1484に下落し、GBP/USDは英国の小売売上高の底堅さにもかかわらず1.3525から1.3395に下落した。
日本銀行の利上げにもかかわらず円も下落し、USD/JPYは153.45から156.89に上昇した。GBP/JPYは207.67から210.15に上昇し、ポンドはドルに対して下落する一方で、円に対しては上昇した。
全体として、今週の為替の動きは、市場がFRBの高い政策金利見通しに適応するなかで、米ドルの相対的な強さを改めて浮き彫りにした。
見通しと今週の注目点
中央銀行が主役となった週が終わり、注目は再び経済活動へと移る。金利上昇が成長にどの程度の重荷となり始めているかが焦点となる。
米国、英国、ユーロ圏の9月速報版PMIは、最新の一連の政策決定後における企業活動、雇用、物価圧力の最初の広範な評価を提供することになる。
米国では木曜日に週次新規失業保険申請件数と新築住宅販売件数が発表され、金曜日には耐久財受注とミシガン大学消費者マインド指数の確報値が予定されている。また、投資家は追加利上げの可能性に関するさらなる手掛かりを求め、FRB当局者の発言にも注目する。
企業決算では、木曜日にコストコの四半期決算が発表される。消費者の底堅さとインフレが家計支出に与える影響を測るうえで、重要な材料となる。
地政学的リスクも引き続き重要な不確実性の源となり、市場は中東情勢の展開と、貿易・AI・重要鉱物を巡る米中協議の動向を注視する。
主要中央銀行が引き締め的なスタンスを維持するなか、市場は今や重大な問いに直面している。金利の高止まりと根強いインフレが世界経済に浸透し続けるなかで、経済活動は底堅さを保つことができるのか。