



Fed Aumenta Taxas Enquanto Bancos Centrais Globais Enfrentam Inflação Persistente | Resumo Semanal: 14-18 de Setembro de 2026


A política monetária global voltou a ocupar o centro das atenções, com a Reserva Federal e o Banco do Japão a subirem as taxas de juro, enquanto o Banco de Inglaterra manteve as taxas mas alertou que pressões energéticas persistentes poderão exigir uma política mais restritiva.
Os mercados responderam de forma desigual. As ações tecnológicas mantiveram-se resilientes apesar das taxas mais elevadas, o dólar americano valorizou e as yields das obrigações do Estado permaneceram em níveis elevados. Entretanto, o petróleo registou o seu primeiro recuo semanal em três semanas, proporcionando algum alívio face às pressões inflacionistas impulsionadas pela energia que têm dominado os movimentos recentes dos mercados.
Visão Geral Económica
As decisões dos bancos centrais dominaram os mercados, à medida que os decisores de política monetária responderam à inflação persistente e aos preços elevados da energia.
A Reserva Federal aumentou o seu intervalo alvo em 0,25 pontos percentuais para 3,75%-4,00% na quarta-feira, o primeiro aumento desde 2023. A decisão foi unânime. O presidente Kevin Warsh afirmou que a inflação continuava demasiado elevada e que as pressões subjacentes sobre os preços não tinham melhorado de forma significativa, descrevendo simultaneamente a atividade económica como sólida e o mercado de trabalho como próximo do pleno emprego.
As projeções atualizadas reforçaram a mensagem mais restritiva. Os decisores elevaram a previsão mediana da taxa dos fundos federais para o final de 2026 para 4,1%, face a 3,8% em junho, indicando que outro aumento permanecia possível. A projeção mediana para o crescimento económico em 2026 subiu para 2,3%, enquanto o desemprego foi revisto em baixa para 4,1%. As previsões de inflação PCE global e subjacente aumentaram para 3,7% e 3,4%, respetivamente.
As vendas a retalho dos EUA subiram 1,2% em termos mensais em agosto, o aumento mais expressivo desde março, enquanto o grupo de controlo utilizado nos cálculos do PIB aumentou 1,4%. A produção industrial ficou inalterada, com a produção manufatureira a recuar 0,3%. Os pedidos iniciais de subsídio de desemprego desceram para 196.000, apontando para uma resiliência continuada do mercado de trabalho.
O Banco de Inglaterra manteve a taxa base em 3,75% por uma votação de 6-3, com três membros a preferirem um aumento para 4,00%. Os decisores alertaram que o prolongamento do conflito no Médio Oriente e os preços mais elevados da energia aumentaram os riscos ascendentes para a inflação. O Banco introduziu também um plano plurianual de contração quantitativa, com vendas anuais de gilts no valor de 20 mil milhões de libras, a par dos títulos que vencem.
A inflação no Reino Unido acelerou para 3,1% em agosto, face a 2,9% em julho, embora a inflação subjacente se tenha mantido em 2,6% e a inflação nos serviços em 3,4%. Os volumes de vendas a retalho aumentaram 0,5% em agosto, superando as expectativas.
O Banco do Japão subiu a sua taxa de política monetária de 1,00% para 1,25%, o nível mais elevado em 31 anos, e sinalizou que novos aumentos permaneciam possíveis. Na China, o crescimento da produção industrial acelerou para 5,2% em termos homólogos em agosto, mas o crescimento das vendas a retalho abrandou para 0,4% e o investimento em ativos fixos caiu 7,2% durante os primeiros oito meses do ano.
Em termos gerais, a semana revelou que a atividade económica se manteve resiliente, mas a inflação persistente e a incerteza em torno dos preços da energia estavam a levar os principais bancos centrais a manter ou a adotar configurações de política mais restritivas.
Ações, Obrigações e Matérias-Primas
As ações norte-americanas divergiram, com o entusiasmo continuado em torno da inteligência artificial a ajudar as ações tecnológicas a resistir à pressão das taxas de juro mais elevadas. O Nasdaq Composite ganhou 0,7%, enquanto o S&P 500 recuou 0,1% e o Dow Jones Industrial Average caiu 1,7%.
As ações tecnológicas mantiveram-se comparativamente resilientes, com os investidores a continuarem a favorecer empresas expostas à inteligência artificial e ao investimento em centros de dados. Contudo, o aumento de taxa da Reserva Federal e a trajetória de política projetada mais elevada pesaram sobre as áreas mais sensíveis às taxas de juro e mais expostas ao ciclo económico.
Os mercados europeus enfraqueceram. O STOXX Europe 600 caiu 0,6% durante a semana, encerrando na sexta-feira em 635,45. A Volkswagen recuou após reduzir as suas perspetivas devido ao enfraquecimento das condições na China, custos de reestruturação e encargos relacionados com a Porsche. O FTSE 100 registou um modesto ganho semanal, apesar de ter caído 1,4% na sexta-feira para 10.659,13, quando as ações financeiras e energéticas ficaram sob pressão.
Os mercados de obrigações do Estado mantiveram-se voláteis à medida que os investidores assimilavam uma nova viragem em direção a uma política monetária mais restritiva. A yield do Tesouro americano a 10 anos regressou a cerca de 5% na sequência da decisão da Fed, enquanto as yields japonesas permaneceram sob pressão após o Banco do Japão ter subido as taxas.
As yields dos gilts britânicos aliviaram na sequência da decisão do Banco de Inglaterra e das alterações ao seu enquadramento de contração quantitativa a longo prazo, com a yield a 30 anos a recuar face ao nível mais elevado desde 1998.
O Brent encerrou em 104,87 dólares por barril na sexta-feira e registou o seu primeiro recuo semanal em três semanas (queda de aproximadamente 4,20% face à máxima de abertura de segunda-feira). Os preços aproximaram-se de máximos de quatro meses no início da semana, após ataques terem danificado o oleoduto Este-Oeste da Arábia Saudita, mas aliviaram quando a China encorajou o Irão a ajudar a limitar novos ataques dos Houthis e a Arábia Saudita trabalhou para restaurar a capacidade.
O ouro ganhou aproximadamente 1% durante a semana, atingindo uma máxima de uma semana e sendo negociado próximo dos 4.390 dólares por onça na sexta-feira. A descida dos preços do petróleo reduziu algumas preocupações inflacionistas e levou os investidores a desfazer posições baixistas, embora o dólar mais forte e as taxas de juro mais elevadas tenham permanecido como fatores adversos.
Desempenho Setorial
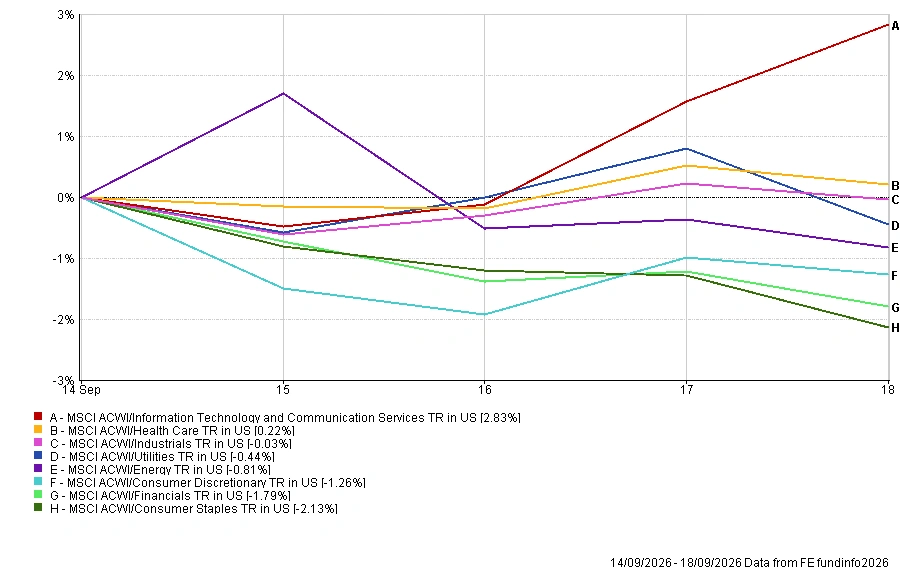
O desempenho setorial refletiu a divergência mais ampla da semana, com a tecnologia a superar significativamente os restantes setores, dado que a procura associada à IA e aos centros de dados continuou a atrair investidores apesar das taxas de juro mais elevadas.
Tecnologias de Informação e Serviços de Comunicação ganharam 2,83%, destacando-se claramente como o setor de melhor desempenho, enquanto a Saúde foi o único outro setor a avançar, com 0,22%.
O setor Industrial ficou praticamente inalterado em -0,03%, seguido de Utilities (-0,44%), Energia (-0,81%), Consumo Discricionário (-1,26%) e Financeiro (-1,79%). Os Bens de Consumo Básico foram o setor mais fraco, com uma queda de 2,13%.
O padrão refletiu uma força concentrada na tecnologia, enquanto as taxas mais elevadas e o apetite pelo risco mais contido pressionaram grande parte do mercado em geral.
Desempenho Setorial de 14 a 18 de Setembro de 2026
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 18 de setembro de 2026.
Mercados Regionais
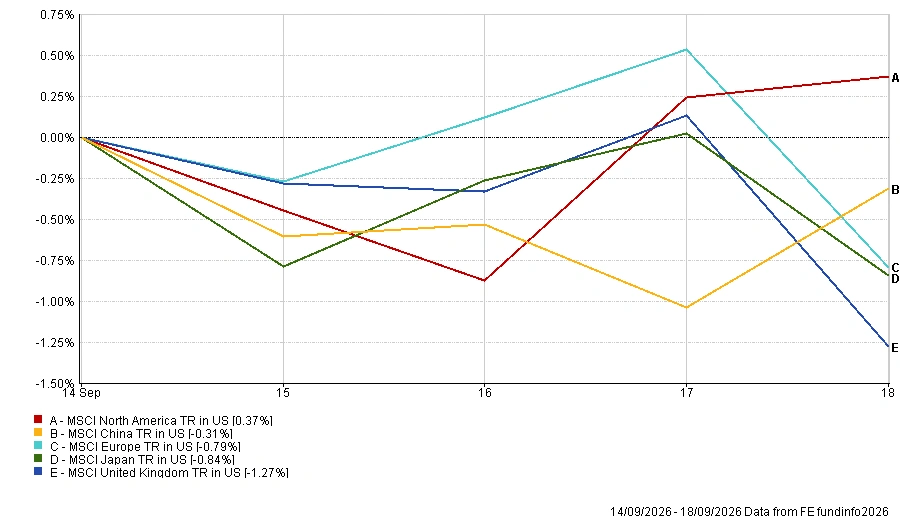
A América do Norte foi a região mais forte, com o MSCI North America TR a ganhar 0,37% em dólares americanos, apoiado pela resiliência das ações tecnológicas.
A China recuou 0,31%, dado que o crescimento mais forte da produção industrial foi compensado por dados mais fracos de consumo e investimento. A Europa caiu 0,79%, o Japão recuou 0,84% e o Reino Unido foi a região mais fraca com -1,27%.
Os movimentos cambiais também afetaram os retornos em dólares americanos, com a libra esterlina, o euro e o iene a enfraquecerem face ao dólar durante a semana.
Desempenho Regional de 14 a 18 de Setembro de 2026
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 18 de setembro de 2026.
Mercados Cambiais
O dólar americano valorizou de forma generalizada na sequência do aumento de taxa da Reserva Federal e das projeções de política mais restritiva.
O EUR/USD caiu de 1,1593 para 1,1484, enquanto o GBP/USD recuou de 1,3525 para 1,3395, apesar dos dados resilientes de vendas a retalho no Reino Unido.
O iene também enfraqueceu apesar do aumento de taxa do Banco do Japão, com o USD/JPY a subir de 153,45 para 156,89. O GBP/JPY aumentou de 207,67 para 210,15, o que significa que a libra esterlina valorizou face ao iene, mesmo tendo enfraquecido face ao dólar.
Em termos gerais, os movimentos cambiais da semana destacaram a força relativa do dólar americano, à medida que os mercados se ajustavam à trajetória de política mais elevada da Fed.
Perspetivas e a Semana Seguinte
Após uma semana dominada pelos bancos centrais, as atenções voltam agora a centrar-se na atividade económica e em saber se as taxas de juro mais elevadas estão a começar a pesar de forma mais significativa sobre o crescimento.
Os PMIs preliminares de setembro para os Estados Unidos, o Reino Unido e a zona euro fornecerão a primeira avaliação abrangente da atividade empresarial, do emprego e das pressões sobre os preços desde a última ronda de decisões de política monetária.
Nos EUA, os pedidos semanais de subsídio de desemprego e as vendas de casas novas serão divulgados na quinta-feira, com as encomendas de bens duradouros e a leitura final do índice de confiança do consumidor da Universidade de Michigan previstas para sexta-feira. Os investidores irão também acompanhar as intervenções de membros da Reserva Federal para obter mais orientações sobre se outro aumento de taxa permanece provável.
No plano empresarial, as atenções voltam-se para os resultados trimestrais da Costco na quinta-feira, que oferecerão mais um indicador da resiliência do consumidor e do impacto da inflação nas despesas das famílias.
A geopolítica continuará a ser uma fonte importante de incerteza, com os mercados a monitorizar os desenvolvimentos no Médio Oriente, a par das discussões entre os EUA e a China sobre comércio, inteligência artificial e minerais críticos.
Com os principais bancos centrais a manterem uma postura restritiva, os mercados enfrentam agora uma questão crítica: conseguirá a atividade económica manter-se resiliente à medida que as taxas mais elevadas e a inflação persistente continuam a fazer-se sentir na economia global?