


Por Que as Revisões de Resultados Podem Movimentar Ações Antes da Publicação dos Resultados


Índice
- O Que É uma Estimativa de Resultados?
- O Que É uma Revisão de Resultados?
- Por Que os Analistas Alteram as Suas Previsões
- Por Que os Preços das Ações Podem Movimentar-se Antes dos Resultados
- Direção, Magnitude e Amplitude
- Revisões de Resultados e Valorização
- Nvidia: Como as Expectativas Mudaram Antes dos Resultados Finais
- O Que as Revisões de Resultados Não Nos Podem Dizer
- Conclusão
O preço das ações de uma empresa pode subir ou descer várias semanas antes de esta publicar os seus resultados financeiros, mesmo que os investidores ainda não tenham visto as receitas ou os lucros definitivos. Isto pode dar a impressão de que o mercado está a reagir a informação que ainda não foi divulgada.
Os mercados, contudo, são prospetivos. Analistas e investidores atualizam continuamente as suas expectativas à medida que nova informação fica disponível. As alterações nessas expectativas podem afetar o preço das ações de uma empresa antes do anúncio formal dos seus resultados.
O Que É uma Estimativa de Resultados?
Antes de uma empresa divulgar os seus resultados, os analistas elaboram previsões para indicadores financeiros importantes.
A receita representa o rendimento gerado pelas operações da empresa, enquanto o lucro líquido é o lucro remanescente após despesas, juros e impostos. O resultado por ação divide o lucro atribuível aos acionistas pelo número médio ponderado de ações. Os analistas podem também prever margens de lucro e free cash flow, que mede o caixa gerado após as despesas operacionais e o investimento em capital.
Estas previsões são estimativas fundamentadas e não resultados confirmados.
O consenso de analistas combina previsões de vários analistas, geralmente sob a forma de média ou mediana. O cálculo exato pode diferir consoante o fornecedor de dados. Quando os resultados são publicados, os mercados comparam-nos habitualmente com este consenso, em vez de considerarem apenas os valores reportados de forma isolada.
O Que É uma Revisão de Resultados?
Uma revisão de resultados ocorre quando um analista aumenta ou reduz a previsão dos lucros futuros de uma empresa.
Considere um exemplo hipotético simplificado. Um analista espera que uma empresa gere $2,00 por ação durante o ano financeiro. Após receber nova informação, o analista aumenta a estimativa para $2,20. Trata-se de uma revisão em alta dos resultados. Se a previsão cair de $2,00 para $1,80, trata-se de uma revisão em baixa.
Uma única alteração pode ter relevância limitada. Os mercados tendem a prestar maior atenção quando vários analistas reveem as suas previsões na mesma direção ou quando o consenso global muda de forma significativa.
Por Que os Analistas Alteram as Suas Previsões
Os analistas ajustam as previsões quando nova informação altera os seus pressupostos sobre uma empresa.
A gestão pode aumentar ou reduzir as suas orientações para receitas, lucros ou margens. A procura por parte dos clientes, os preços das matérias-primas, as variações cambiais e os salários também podem influenciar os resultados esperados. Novos contratos, desenvolvimentos regulatórios e resultados divulgados por concorrentes podem fornecer informação adicional sobre as condições de negociação.
Os analistas podem responder alterando os seus pressupostos de receita, previsões de custos, taxa de imposto esperada ou estimativas de encargos com juros. Uma revisão do resultado por ação pode, portanto, refletir vários desenvolvimentos subjacentes em vez de uma única alteração isolada.
Por Que os Preços das Ações Podem Movimentar-se Antes dos Resultados
O preço de uma ação reflete as expectativas coletivas do mercado quanto ao desempenho futuro de uma empresa.
Se os lucros esperados aumentarem, os investidores podem estar dispostos a pagar mais pelas ações. Se as previsões diminuírem, a valorização que os investidores estão preparados para aceitar pode recuar. O mercado não necessita de aguardar o anúncio de resultados agendado quando nova informação já alterou o resultado provável.
Este ajustamento pode ocorrer de forma gradual à medida que os analistas publicam revisões separadas. Pode acontecer muito mais rapidamente quando uma empresa altera as suas orientações ou divulga uma atualização comercial.
Os resultados definitivos podem confirmar essas expectativas, mas também podem contrariá-las. É por isso que uma empresa pode reportar lucros mais elevados e ainda assim ver o preço das suas ações cair, se os resultados ficarem aquém do que os investidores esperavam, ou reportar lucros mais baixos e ver as suas ações subir, se o resultado for melhor do que o antecipado.
Direção, Magnitude e Amplitude
Três características podem ajudar a explicar a relevância das revisões de resultados.
A direção indica se as previsões estão a subir ou a descer. A magnitude mede a extensão da alteração nas estimativas. A amplitude descreve quantos analistas ou empresas estão a registar revisões na mesma direção.
Revisões em alta generalizadas em várias empresas podem indicar uma melhoria das expectativas para um setor. Revisões em baixa generalizadas podem apontar para uma procura mais fraca ou para pressão sobre as margens de lucro. Contudo, a amplitude das revisões não prevê com certeza os movimentos dos preços das ações nem as condições económicas.
Revisões de Resultados e Valorização
A alteração das expectativas de resultados também pode afetar os múltiplos de valorização.
Suponha que as ações de uma empresa são transacionadas a $40 e os seus lucros esperados são de $2 por ação. O seu rácio preço/lucro (P/L) forward é de 20. Se a previsão de lucros cair para $1,60, mantendo-se o preço das ações inalterado, o rácio sobe para 25.
As ações tornaram-se mais caras em relação à previsão de lucros revista. O preço pode, portanto, ajustar-se à medida que os investidores avaliam se a valorização mais elevada continua justificada.
Os múltiplos de valorização são também influenciados pelas taxas de juro, pelo sentimento do mercado, pela qualidade da empresa e pelo crescimento de longo prazo esperado. Uma revisão de resultados é apenas um dos elementos da avaliação.
Nvidia: Como as Expectativas Mudaram Antes dos Resultados Finais
A Nvidia constituiu um exemplo claro em agosto de 2022.
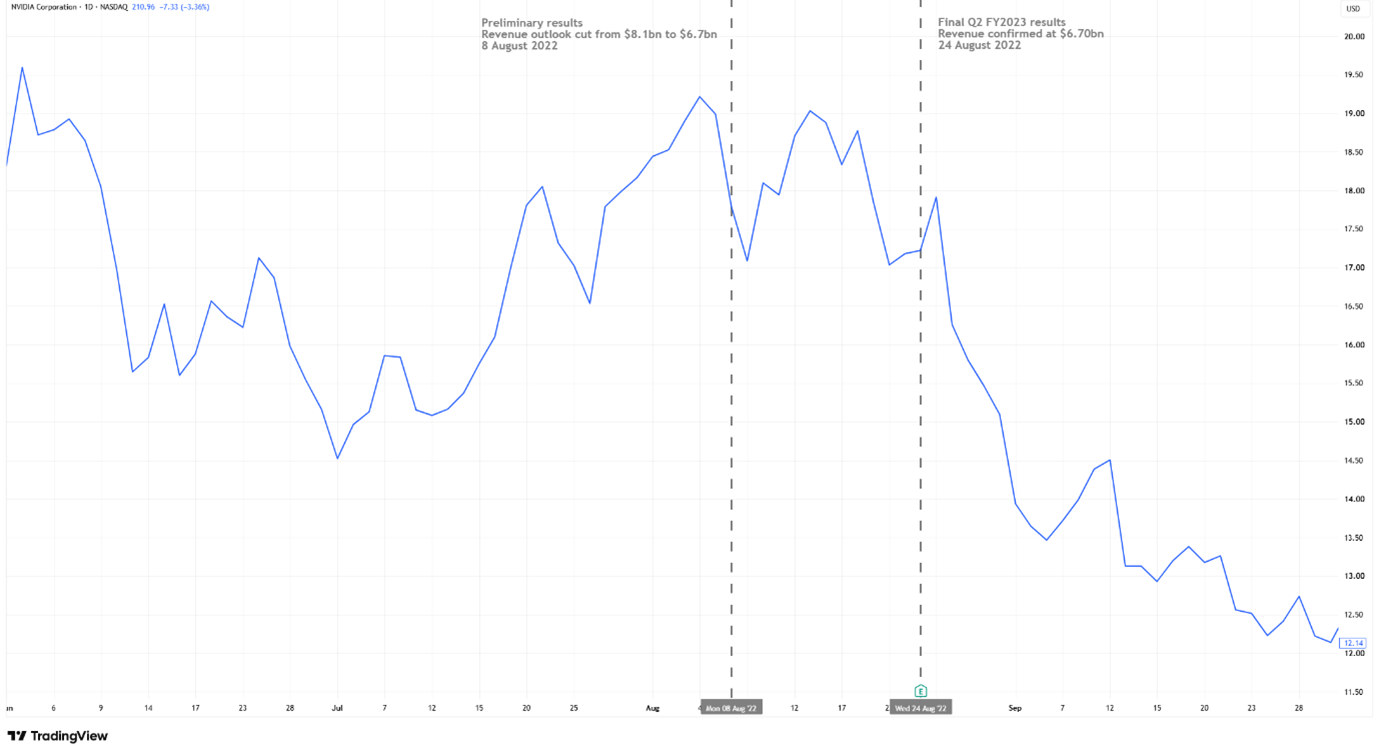
A empresa havia anteriormente previsto uma receita de aproximadamente $8,1 mil milhões para o segundo trimestre do exercício financeiro de 2023. A 8 de agosto, mais de duas semanas antes dos resultados agendados, a Nvidia divulgou valores preliminares que reduziam a receita esperada para aproximadamente $6,7 mil milhões.
A empresa atribuiu o desvio principalmente à fraqueza das receitas de gaming. Estimou também uma margem bruta ajustada de 46,1%, em comparação com a sua perspetiva anterior de 67,1%. As ações da Nvidia caíram aproximadamente 6% durante a sessão regular desse dia, em reação às previsões preliminares mais fracas.
A 24 de agosto, a Nvidia publicou os seus resultados definitivos e confirmou uma receita trimestral de $6,70 mil milhões. O anúncio final confirmou assim, em grande medida, a informação que os investidores já haviam recebido anteriormente, em vez de revelar pela primeira vez a fraqueza das receitas.
Preço das Ações da Nvidia em Torno dos Resultados Preliminares e Definitivos
Fonte & Metodologia: TradingView. Dados a 15 de setembro de 2026.
A Nvidia reduziu a sua previsão de receitas para o segundo trimestre antes de publicar os resultados financeiros completos em agosto de 2022. As ações caíram à medida que as expectativas mais fracas se tornaram públicas, enquanto os resultados definitivos confirmaram posteriormente uma receita de $6,70 mil milhões. As condições gerais do mercado acionista e outros desenvolvimentos podem também ter influenciado o preço das ações da Nvidia durante o período.
O Que as Revisões de Resultados Não Nos Podem Dizer
As previsões dos analistas podem estar incorretas, ser incompletas ou basear-se em pressupostos semelhantes. Os analistas podem também rever as previsões apenas depois de o preço das ações já ter reagido a nova informação.
Os valores de consenso podem ocultar divergências entre analistas individuais. Previsões mais elevadas não garantem uma subida do preço das ações, uma vez que a valorização, as orientações, o fluxo de caixa e as expectativas já incorporadas no preço também são relevantes.
Conclusão
Os preços das ações não aguardam os resultados financeiros definitivos. Os mercados ajustam-se continuamente a nova informação, e as alterações nas orientações das empresas, nas previsões dos analistas e nas expectativas dos investidores podem afetar as valorizações antes da data de divulgação agendada.
As revisões de resultados podem ajudar a mostrar como as expectativas estão a mudar, mas devem ser consideradas em conjunto com a valorização, as orientações da empresa, o desempenho financeiro e as condições gerais do mercado. Não preveem a forma como o preço de uma ação vai reagir quando os resultados forem eventualmente publicados.