


Pourquoi les révisions de bénéfices peuvent faire bouger les actions avant la publication des résultats


Table des matières
- Qu'est-ce qu'une estimation de bénéfices ?
- Qu'est-ce qu'une révision de bénéfices ?
- Pourquoi les analystes modifient leurs prévisions
- Pourquoi les cours des actions peuvent bouger avant les résultats
- Direction, amplitude et portée
- Révisions de bénéfices et valorisation
- Nvidia : comment les anticipations ont évolué avant les résultats définitifs
- Ce que les révisions de bénéfices ne peuvent pas nous dire
- Conclusion
Le cours d’une action peut augmenter ou baisser plusieurs semaines avant qu’une entreprise publie ses résultats financiers, même si les investisseurs n’ont pas encore pris connaissance des chiffres définitifs de chiffre d’affaires ou de bénéfice. Cela peut donner l’impression que le marché réagit à des informations qui n’ont pas encore été rendues publiques.
Les marchés sont cependant tournés vers l’avenir. Les analystes et les investisseurs mettent continuellement à jour leurs anticipations à mesure que de nouvelles informations deviennent disponibles. Les changements de ces anticipations peuvent affecter le cours d’une action avant l’annonce officielle de ses résultats.
Qu’est-ce qu’une estimation de bénéfices ?
Avant qu’une entreprise publie ses résultats, les analystes établissent des prévisions pour les principales mesures financières.
Le chiffre d’affaires représente les revenus générés par les activités de l’entreprise, tandis que le bénéfice net correspond au profit restant après déduction des charges, des intérêts et des impôts. Le bénéfice par action divise le profit attribuable aux actionnaires par le nombre moyen pondéré d’actions. Les analystes peuvent également prévoir les marges bénéficiaires et le flux de trésorerie disponible, qui mesure les liquidités générées après les charges d’exploitation et les dépenses d’investissement.
Ces prévisions sont des estimations éclairées plutôt que des résultats confirmés.
Un consensus d’analystes combine les prévisions de plusieurs analystes, généralement sous forme de moyenne ou de médiane. Le calcul exact peut différer selon les fournisseurs de données. Lorsque les résultats sont publiés, les marchés les comparent généralement à ce consensus plutôt que d’examiner les chiffres communiqués uniquement de manière isolée.
Qu’est-ce qu’une révision de bénéfices ?
Une révision de bénéfices intervient lorsqu’un analyste relève ou abaisse sa prévision concernant les bénéfices futurs d’une entreprise.
Prenons un exemple hypothétique simplifié. Un analyste s’attend à ce qu’une entreprise réalise un bénéfice de 2,00 $ par action au cours de l’exercice financier. Après avoir reçu de nouvelles informations, l’analyste relève l’estimation à 2,20 $. Il s’agit d’une révision à la hausse des bénéfices. Si la prévision tombe de 2,00 $ à 1,80 $, il s’agit d’une révision à la baisse.
Un changement isolé peut avoir une portée limitée. Les marchés accordent généralement plus d’attention lorsque plusieurs analystes révisent leurs prévisions dans le même sens ou lorsque le consensus global change de manière significative.
Pourquoi les analystes modifient leurs prévisions
Les analystes ajustent leurs prévisions lorsque de nouvelles informations modifient leurs hypothèses sur une entreprise.
La direction peut relever ou abaisser ses prévisions en matière de chiffre d’affaires, de bénéfices ou de marges. La demande des clients, les prix des matières premières, les fluctuations de devises et les salaires peuvent également influencer les bénéfices attendus. De nouveaux contrats, des évolutions réglementaires et les résultats publiés par des concurrents peuvent fournir des informations supplémentaires sur les conditions commerciales.
Les analystes peuvent en conséquence modifier leurs hypothèses de chiffre d’affaires, leurs prévisions de coûts, leur estimation du taux d’imposition ou leurs estimations des charges d’intérêts. Une révision du bénéfice par action peut donc refléter plusieurs évolutions sous-jacentes plutôt qu’un changement isolé.
Pourquoi les cours des actions peuvent bouger avant les résultats
Le cours d’une action reflète les anticipations collectives du marché concernant les performances futures d’une entreprise.
Si les bénéfices attendus augmentent, les investisseurs peuvent être prêts à payer davantage pour les actions. Si les prévisions baissent, la valorisation que les investisseurs sont disposés à accepter peut diminuer. Le marché n’a pas besoin d’attendre l’annonce des résultats prévue lorsque de nouvelles informations ont déjà modifié l’issue probable.
Cet ajustement peut se produire progressivement à mesure que les analystes publient des révisions séparées. Il peut survenir beaucoup plus rapidement lorsqu’une entreprise modifie ses prévisions ou publie une mise à jour de son activité.
Les résultats définitifs peuvent confirmer ces anticipations, mais ils peuvent aussi les contredire. C’est pourquoi une entreprise peut annoncer des bénéfices en hausse et voir néanmoins son cours baisser si les résultats sont inférieurs aux attentes des investisseurs, ou annoncer des bénéfices en baisse et voir ses actions progresser si le résultat est meilleur que prévu.
Direction, amplitude et portée
Trois caractéristiques permettent d’apprécier l’importance des révisions de bénéfices.
La direction indique si les prévisions évoluent à la hausse ou à la baisse. L’amplitude mesure dans quelle proportion les estimations ont changé. La portée décrit le nombre d’analystes ou d’entreprises dont les révisions vont dans le même sens.
Des révisions à la hausse généralisées dans plusieurs entreprises peuvent indiquer une amélioration des anticipations pour un secteur. Des révisions à la baisse généralisées peuvent signaler un fléchissement de la demande ou une pression sur les marges bénéficiaires. Toutefois, la portée des révisions ne permet pas de prévoir avec certitude l’évolution des cours ou les conditions économiques.
Révisions de bénéfices et valorisation
L’évolution des anticipations de bénéfices peut également affecter les ratios de valorisation.
Supposons que les actions d’une entreprise se négocient à 40 $ et que ses bénéfices attendus soient de 2 $ par action. Son ratio cours/bénéfices prévisionnel (P/E) est de 20. Si la prévision de bénéfices tombe à 1,60 $ tandis que le cours de l’action reste inchangé, le ratio passe à 25.
Les actions sont devenues plus chères par rapport à la prévision de bénéfices révisée. Le cours peut donc s’ajuster lorsque les investisseurs examinent si la valorisation plus élevée reste justifiée.
Les multiples de valorisation sont également influencés par les taux d’intérêt, le sentiment de marché, la qualité de l’entreprise et la croissance à long terme attendue. Une révision de bénéfices n’est qu’un élément parmi d’autres dans cette évaluation.
Nvidia : comment les anticipations ont évolué avant les résultats définitifs
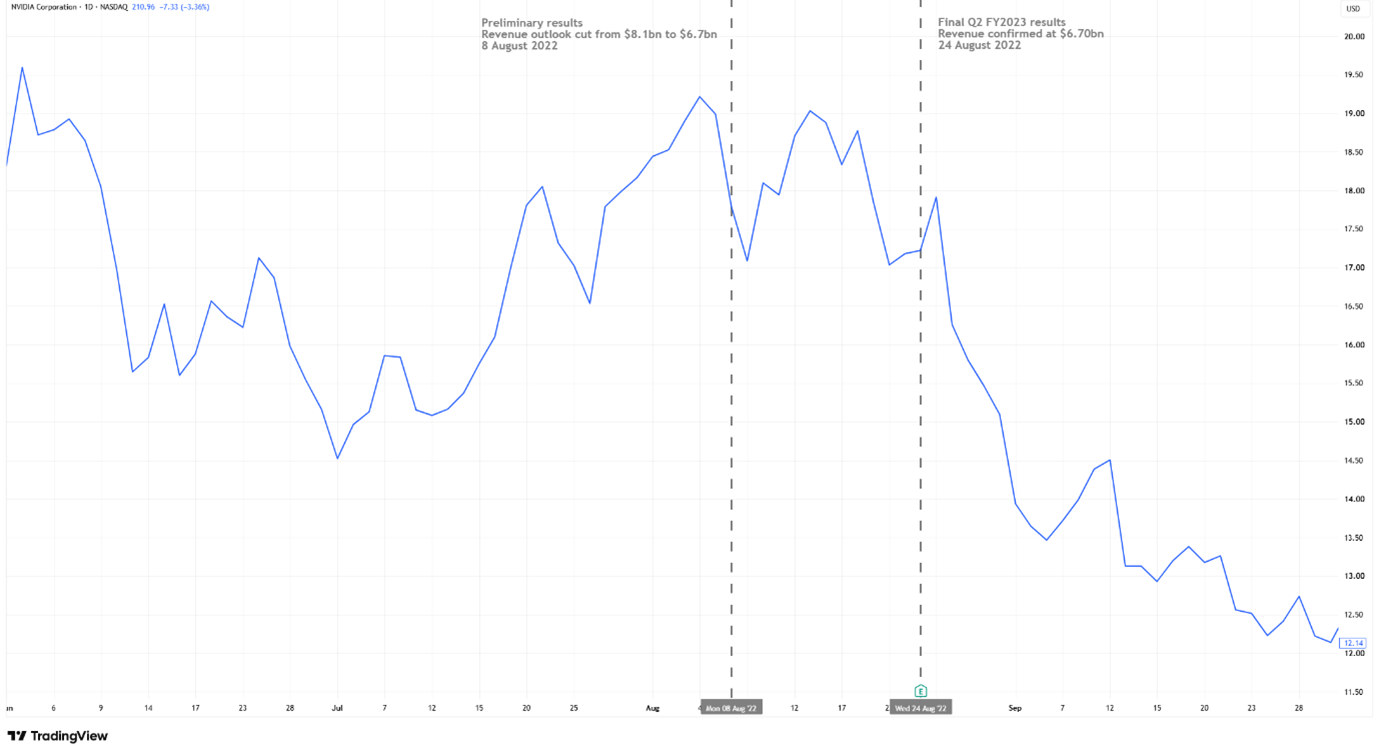
Nvidia a fourni un exemple éloquent en août 2022.
La société avait précédemment prévu un chiffre d’affaires d’environ 8,1 milliards de dollars pour son deuxième trimestre de l’exercice financier 2023. Le 8 août, plus de deux semaines avant la publication prévue de ses résultats, Nvidia a publié des chiffres préliminaires ramenant le chiffre d’affaires attendu à environ 6,7 milliards de dollars.
La société a attribué ce manque à gagner principalement à la faiblesse des revenus liés aux jeux vidéo. Elle anticipait également une marge brute ajustée de 46,1 %, contre une prévision initiale de 67,1 %. L’action Nvidia a chuté d’environ 6 % lors de la séance ordinaire de ce jour-là, les investisseurs ayant réagi aux chiffres préliminaires décevants.
Le 24 août, Nvidia a publié ses résultats définitifs et confirmé un chiffre d’affaires trimestriel de 6,70 milliards de dollars. L’annonce finale a donc largement confirmé les informations que les investisseurs avaient reçues précédemment, plutôt que de révéler pour la première fois la faiblesse du chiffre d’affaires.
Cours de l’action Nvidia autour des résultats préliminaires et définitifs
Source et méthodologie : TradingView. Données au 15 septembre 2026.
Nvidia a réduit ses prévisions de chiffre d’affaires du deuxième trimestre avant de publier ses résultats financiers complets en août 2022. L’action a reculé lorsque les anticipations revues à la baisse ont été rendues publiques, tandis que les résultats définitifs ont ensuite confirmé un chiffre d’affaires de 6,70 milliards de dollars. Les conditions générales des marchés actions et d’autres évolutions peuvent également avoir influencé le cours de l’action Nvidia au cours de cette période.
Ce que les révisions de bénéfices ne peuvent pas nous dire
Les prévisions des analystes peuvent être inexactes, incomplètes ou fondées sur des hypothèses similaires. Les analystes peuvent également réviser leurs prévisions seulement après que le cours de l’action a déjà réagi aux nouvelles informations.
Les chiffres de consensus peuvent masquer des divergences entre les analystes individuels. Des prévisions à la hausse ne garantissent pas une progression du cours, car la valorisation, les orientations de la direction, les flux de trésorerie et les anticipations déjà intégrées dans le cours entrent également en jeu.
Conclusion
Les cours des actions n’attendent pas la publication des résultats financiers définitifs. Les marchés s’ajustent en permanence aux nouvelles informations, et les changements dans les prévisions des entreprises, les estimations des analystes et les anticipations des investisseurs peuvent influencer les valorisations avant la date de publication prévue.
Les révisions de bénéfices peuvent aider à mesurer l’évolution des anticipations, mais elles doivent être examinées conjointement avec la valorisation, les orientations de l’entreprise, les performances financières et les conditions de marché au sens large. Elles ne permettent pas de prédire la réaction du cours d’une action lorsque les résultats sont finalement publiés.