


Ações Tecnológicas Recuam com Bancos Centrais Cautelosos | Resumo Semanal de Mercado: 26-30 de Outubro de 2026


Os mercados globais encerraram outubro sob pressão, com as preocupações relacionadas com os gastos em inteligência artificial (IA) a pesarem sobre as ações tecnológicas dos EUA. Entretanto, os bancos centrais dos EUA, da Europa e do Japão mantiveram as taxas de juro inalteradas, com a persistência da inflação e as tensões no Médio Oriente a complicar as perspetivas para a política monetária.
Apesar do forte crescimento económico dos EUA, os investidores questionaram se o elevado investimento em IA iria gerar os retornos esperados. Os setores defensivos e as ações europeias resistiram melhor à pressão que se abateu sobre os valores tecnológicos.
Visão Geral da Economia
Os bancos centrais dos EUA, da Europa e do Japão mantiveram as taxas de juro inalteradas, uma vez que a persistência da inflação, os preços elevados da energia e as tensões no Médio Oriente complicaram as perspetivas de política monetária.
A Reserva Federal dos EUA (Fed) manteve as taxas entre 3,75% e 4,00% na quarta-feira. Dez membros votaram a favor da manutenção, enquanto dois — a governadora Lisa Cook e a presidente da Fed de Cleveland, Beth Hammack — defenderam um aumento de 25 pontos base. O presidente da Fed, Kevin Warsh, afirmou que a economia continuava a crescer de forma robusta, mas que os responsáveis necessitavam de mais informação antes de decidirem o próximo passo, reafirmando a meta de inflação de 2% da Fed.
Os dados dos EUA reforçaram este desafio. O crescimento do PIB no terceiro trimestre acelerou para uma taxa anualizada de 3,4%, face aos 2,2% anteriores, enquanto o índice de preços PCE — o indicador de inflação preferido da Fed — subiu 0,5% em setembro e 3,6% em termos homólogos. Os pedidos iniciais de subsídio de desemprego caíram para 194.000.
O Banco Central Europeu (BCE) também manteve as suas três taxas de juro diretoras inalteradas, alertando para o facto de que preços da energia mais elevados poderiam alimentar a inflação e travar o crescimento. O PIB da Zona Euro expandiu 0,4% no terceiro trimestre, enquanto a inflação alemã abrandou para 2,8% em outubro, face aos 3,3% registados anteriormente. A presidente do BCE, Christine Lagarde, anunciou igualmente que irá abandonar o cargo a 7 de fevereiro de 2027.
O Banco do Japão manteve a sua taxa em 1,25%, com oito membros a votarem pela manutenção e um a favor de um aumento. O banco reviu em alta as suas previsões de inflação e sinalizou que novos aumentos de taxa continuam a ser possíveis.
No Reino Unido, o Orçamento de Outono propôs uma emissão de obrigações do Estado inferior ao esperado, contribuindo para a descida das yields das gilts de longo prazo.
Ações, Obrigações e Matérias-Primas
Ações
As ações norte-americanas recuaram, com as preocupações sobre a dimensão e a rentabilidade do investimento em IA a pesarem sobre os valores tecnológicos.
O S&P 500 caiu 0,6% ao longo da semana, o Nasdaq Composite perdeu 2,0% e o Dow Jones Industrial Average recuou 0,9%.
A sexta-feira foi responsável por grande parte das perdas. O S&P 500 caiu 1,8% durante a sessão, enquanto o Nasdaq recuou 2,9%, com os resultados empresariais a intensificarem as preocupações em torno dos gastos em tecnologia.
As ações da Intel afundaram cerca de 29%, registando a maior queda diária desde 1974, enquanto a Amazon recuou 1,9%. A Nvidia desceu 4,9%, com a AMD, a Micron e a Broadcom também a sofrerem pressão. As ações do setor energético tiveram um desempenho mais favorável, na sequência da divulgação de resultados da Exxon Mobil e da Chevron.
As ações europeias resistiram melhor. O STOXX Europe 600 ganhou aproximadamente 1,7% ao longo da semana, enquanto o FTSE 100 encerrou a sessão de sexta-feira em 10.729,78 pontos. As subidas da AstraZeneca e da BT prestaram suporte ao índice, embora a fraqueza nos setores bancário e mineiro tenha limitado os ganhos.
Obrigações
As yields das Treasuries norte-americanas desceram no final da semana, à medida que os investidores procuraram ativos mais seguros em resposta à queda nas ações. A yield das Treasuries a 10 anos encerrou próximo dos 4,9%, enquanto a yield a dois anos também aliviou. As yields das gilts britânicas de longa maturidade recuaram na sequência do Orçamento, ao passo que a yield das obrigações do Estado japonesas a 10 anos se situava próximo dos 2,8% na sexta-feira.
Matérias-Primas
Nos mercados de matérias-primas, o crude Brent subiu aproximadamente 1,5%, para 117,64 dólares por barril, sustentado pelas preocupações com ataques à infraestrutura energética e às rotas de transporte marítimo no Médio Oriente.
O ouro seguiu a direção contrária, caindo cerca de 3% para fechar abaixo dos 3.900 dólares por onça, o nível mais baixo em mais de um ano. As expectativas de taxas de juro elevadas pesaram sobre o metal, sendo que a queda das ações na sexta-feira poderá também ter levado os investidores a vender ouro para cobrir perdas noutras posições.
Desempenho Setorial
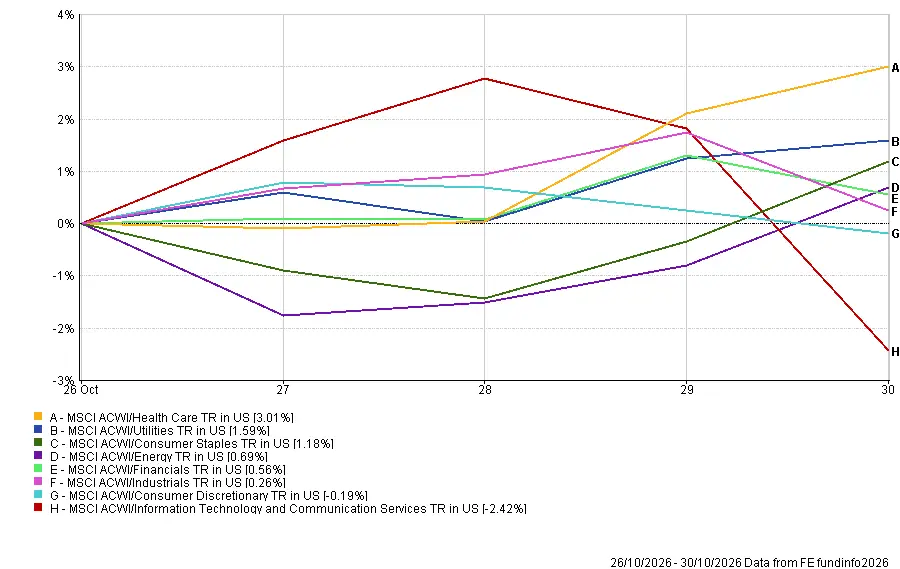
A saúde liderou os ganhos. O índice MSCI ACWI Healthcare subiu 3,01% em dólares norte-americanos, com dividendos incluídos. As utilities subiram 1,59%, os bens de consumo básico 1,18%, a energia 0,69%, os serviços financeiros 0,56% e os industriais 0,26%.
O consumo discricionário recuou 0,19%. A tecnologia da informação e os serviços de comunicação constituíram o setor mais fraco, com uma queda de 2,42%.
Os resultados evidenciaram uma rotação para setores mais defensivos, à medida que os investidores reavaliaram as valorizações tecnológicas e os potenciais retornos do investimento em IA.
Desempenho Setorial 26-30 de outubro de 2026
Fonte: FE Analytics. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 30 de outubro de 2026.
Mercados Regionais
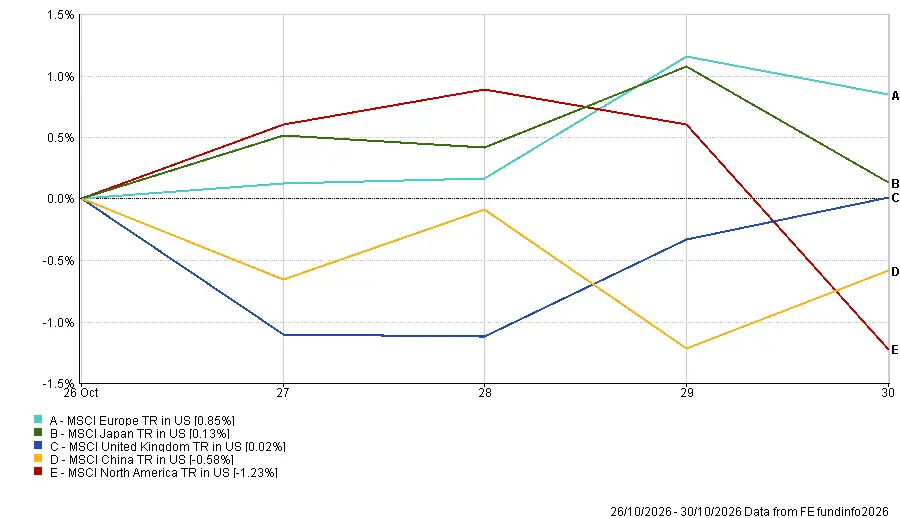
A Europa foi a região com melhor desempenho. O índice MSCI Europe subiu 0,85% em dólares norte-americanos. O Japão subiu 0,13%, o Reino Unido ficou praticamente inalterado com uma variação de 0,02%, e a China recuou 0,58%. A América do Norte foi a região mais fraca, com uma queda de 1,23%, uma vez que a venda massiva de ações tecnológicas na sexta-feira superou os ganhos registados anteriormente.
As variações cambiais também influenciaram os retornos quando medidos em dólares norte-americanos. O euro e o iene desvalorizaram face ao dólar, reduzindo os retornos denominados em dólares provenientes da Europa e do Japão, enquanto a libra esterlina se valorizou ligeiramente.
Desempenho Regional 26-30 de outubro de 2026
Fonte: FE Analytics. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 30 de outubro de 2026.
Mercados Cambiais
O dólar norte-americano valorizou face ao euro e ao iene japonês ao longo da semana, mas enfraqueceu ligeiramente face à libra esterlina.
Comparando os níveis de abertura de segunda-feira com o fecho de sexta-feira:
- EUR/USD: Caiu 0,37%, de 1,1202 para 1,1160. O euro enfraqueceu na segunda e na terça-feira, recuperou a meio da semana e voltou a recuar na sexta-feira.
- GBP/USD: Subiu 0,10%, de 1,3379 para 1,3392. A libra esterlina avançou ligeiramente, com o Orçamento do Reino Unido a provocar apenas uma reação limitada no mercado.
- USD/JPY: Ganhou 0,46%, de 156,83 para 157,55. O iene enfraqueceu face ao dólar, apesar de o Banco do Japão ter elevado a sua previsão de inflação.
- GBP/JPY: Subiu 0,54%, de 209,87 para 211,00, com a libra esterlina a valorizar face ao iene.
Perspetivas e a Semana Seguinte
As atenções voltam-se agora para a decisão do Banco de Inglaterra sobre as taxas de juro e para o relatório de emprego de outubro nos EUA, bem como para outras publicações económicas e resultados empresariais.
Os principais eventos de 2 a 6 de novembro de 2026 incluem:
- Segunda-feira: PMI do setor manufatureiro ISM dos EUA. A Apple divulga os resultados após o fecho do mercado norte-americano.
- Terça-feira: Ofertas de emprego JOLTS nos EUA, eleições intercalares nos EUA e decisão sobre taxas de juro do Banco de Reserva da Austrália (RBA). A AMD divulga resultados após o fecho do mercado norte-americano.
- Quarta-feira: Dados de emprego ADP nos EUA, dados de comércio, PMI do setor de serviços ISM e estimativas de inflação da zona euro para outubro.
- Quinta-feira: Decisão sobre taxas de juro e Relatório de Política Monetária do Banco de Inglaterra, pedidos de subsídio de desemprego e dados de produtividade nos EUA. A presidente da Reserva Federal de Cleveland, Beth Hammack, discursa.
- Sexta-feira: Relatório de emprego de outubro nos EUA.
Espera-se que o Banco de Inglaterra aumente as taxas em 25 pontos base para 4,00%, o que representaria o seu primeiro aumento em mais de três anos. Os mercados atribuem também uma probabilidade de aproximadamente 79% a um aumento de taxas pelo RBA na terça-feira.
O relatório de emprego nos EUA de sexta-feira será particularmente importante na sequência de dados sólidos do PIB e da inflação. Os dados poderão influenciar as expectativas para a decisão da Fed em dezembro, enquanto as eleições intercalares nos EUA poderão introduzir maior incerteza em torno da política orçamental e do sentimento dos mercados.