


Saham Teknologi Merosot Ketika Bank Pusat Kekal Berhati-hati | Tinjauan Pasaran Mingguan: 26-30 Oktober 2026


Pasaran global berakhir Oktober di bawah tekanan apabila kebimbangan terhadap perbelanjaan kecerdasan buatan (AI) membebankan saham teknologi AS. Sementara itu, bank-bank pusat di AS, Eropah dan Jepun mengekalkan kadar faedah, dengan inflasi berterusan dan ketegangan di Timur Tengah merumitkan prospek dasar monetari.
Walaupun pertumbuhan ekonomi AS kukuh, pelabur mempersoalkan sama ada pelaburan besar dalam AI akan memberikan pulangan yang dijangkakan. Sektor defensif dan ekuiti Eropah bertahan lebih baik apabila saham teknologi menghadapi tekanan.
Gambaran Keseluruhan Ekonomi
Bank-bank pusat di AS, Eropah dan Jepun mengekalkan kadar faedah tidak berubah apabila inflasi berterusan, harga tenaga yang tinggi dan ketegangan di Timur Tengah merumitkan prospek dasar.
Rizab Persekutuan AS (Fed) mengekalkan kadar pada 3.75%–4.00% pada hari Rabu. Sepuluh pegawai mengundi untuk mengekalkan kadar, manakala dua pegawai, Gabenor Lisa Cook dan Presiden Fed Cleveland Beth Hammack, menyokong kenaikan 25 mata asas. Pengerusi Fed Kevin Warsh berkata ekonomi terus berkembang dengan kukuh tetapi pegawai memerlukan lebih banyak maklumat sebelum memutuskan langkah seterusnya, sambil menegaskan semula sasaran inflasi 2% Fed.
Data AS memperkukuh cabaran tersebut. Pertumbuhan KDNK suku ketiga meningkat kepada 3.4% secara tahunan berbanding 2.2%, manakala ukuran inflasi pilihan Fed, indeks harga PCE, naik 0.5% pada September dan 3.6% berbanding tahun sebelumnya. Tuntutan pekerjaan awal turun kepada 194,000.
Bank Pusat Eropah (ECB) juga mengekalkan tiga kadar utamanya tidak berubah, dengan amaran bahawa harga tenaga yang lebih tinggi boleh memacu inflasi dan melambatkan pertumbuhan. KDNK zon euro berkembang 0.4% pada suku ketiga, manakala inflasi Jerman susut kepada 2.8% pada Oktober daripada 3.3%. Presiden ECB Christine Lagarde turut mengumumkan beliau akan meletakkan jawatan pada 7 Februari 2027.
Bank of Japan mengekalkan kadarnya pada 1.25%, dengan lapan ahli mengundi untuk mengekalkan dan seorang menyokong kenaikan. Bank tersebut menaikkan unjuran inflasi dan memberi isyarat bahawa kenaikan kadar selanjutnya masih mungkin berlaku.
Di UK, Belanjawan Musim Gugur mencadangkan penerbitan bon kerajaan baharu yang lebih rendah daripada jangkaan, membantu hasil gilt jangka panjang susut.
Ekuiti, Bon dan Komoditi
Ekuiti
Ekuiti AS merosot apabila kebimbangan terhadap skala dan keuntungan pelaburan AI membebankan saham teknologi.
S&P 500 jatuh 0.6% sepanjang minggu, manakala Nasdaq Composite kehilangan 2.0% dan Dow Jones Industrial Average merosot 0.9%.
Hari Jumaat menyumbang sebahagian besar kelemahan tersebut. S&P 500 jatuh 1.8% dalam sesi tersebut, manakala Nasdaq turun 2.9%, apabila pendapatan korporat memburukkan lagi kebimbangan terhadap perbelanjaan teknologi.
Saham Intel merudum kira-kira 29%, penurunan paling tajam dalam sehari sejak 1974, manakala Amazon jatuh 1.9%. Nvidia merosot 4.9%, dengan AMD, Micron dan Broadcom turut menghadapi tekanan. Saham tenaga menunjukkan prestasi lebih baik berikutan pendapatan daripada Exxon Mobil dan Chevron.
Ekuiti Eropah bertahan lebih baik. STOXX Europe 600 mencatat kenaikan kira-kira 1.7% sepanjang minggu, manakala FTSE 100 ditutup pada Jumaat di 10,729.78. Kenaikan dalam AstraZeneca dan BT memberikan sokongan, walaupun kelemahan dalam saham perbankan dan perlombongan mengehadkan kemajuan tersebut.
Bon
Hasil Perbendaharaan AS merosot pada penghujung minggu apabila pelabur mencari aset lebih selamat di tengah-tengah jualan ekuiti. Hasil Perbendaharaan 10 tahun berakhir berhampiran 4.9%, manakala hasil dua tahun turut susut. Hasil gilt UK jangka panjang jatuh berikutan Belanjawan, manakala hasil bon kerajaan Jepun 10 tahun berada berhampiran 2.8% pada Jumaat.
Komoditi
Dalam pasaran komoditi, minyak mentah Brent naik kira-kira 1.5% kepada $117.64 sesuku tong, disokong oleh kebimbangan terhadap serangan ke atas infrastruktur tenaga dan laluan pengiriman di Timur Tengah.
Emas bergerak ke arah bertentangan, jatuh kira-kira 3% untuk ditutup di bawah $3,900 seauns, paras terendah dalam lebih setahun. Jangkaan kadar faedah yang tinggi membebankan logam tersebut, manakala jualan ekuiti pada Jumaat mungkin juga mendorong pelabur menjual emas untuk menampung kerugian di tempat lain.
Prestasi Sektor
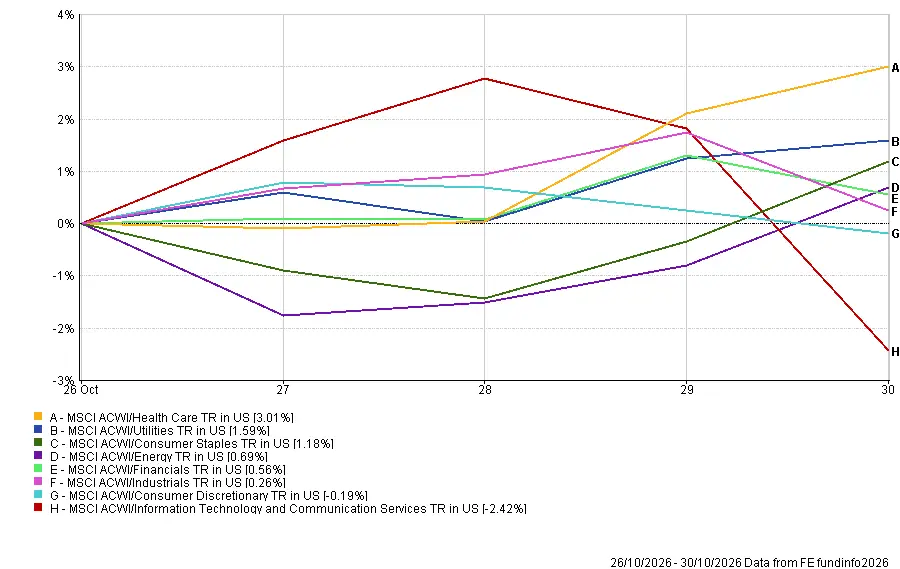
Penjagaan kesihatan memimpin. Indeks MSCI ACWI Healthcare naik 3.01% dalam dolar AS, termasuk dividen. Utiliti naik 1.59%, Barangan Pengguna Asas 1.18%, Tenaga 0.69%, Kewangan 0.56% dan Perindustrian 0.26%.
Barangan Pengguna Budi Bicara merosot 0.19%. Teknologi Maklumat dan Perkhidmatan Komunikasi merupakan sektor paling lemah, turun 2.42%.
Keputusan tersebut menggambarkan peralihan ke arah sektor yang lebih defensif apabila pelabur menilai semula penilaian teknologi dan potensi pulangan daripada pelaburan AI.
Prestasi Sektor 26-30 Oktober, 2026
Sumber: FE Analytics. Prestasi lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 30 Oktober 2026.
Pasaran Serantau
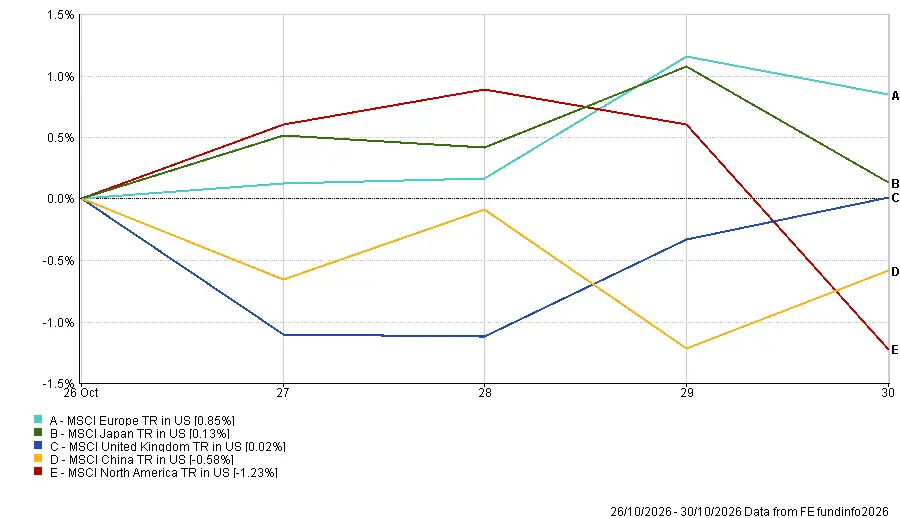
Eropah merupakan rantau berprestasi terbaik. Indeks MSCI Europe naik 0.85% dalam dolar AS. Jepun naik 0.13%, UK hampir mendatar pada 0.02%, dan China jatuh 0.58%. Amerika Utara merupakan yang paling lemah, turun 1.23%, apabila jualan teknologi pada Jumaat mengatasi keuntungan awal.
Pergerakan mata wang turut mempengaruhi pulangan apabila diukur dalam dolar AS. Euro dan yen melemah terhadap dolar, mengurangkan pulangan berdenominasi dolar dari Eropah dan Jepun, manakala sterling mengukuh sedikit.
Prestasi Serantau 26-30 Oktober, 2026
Sumber: FE Analytics. Prestasi lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 30 Oktober 2026.
Pasaran Mata Wang
Dolar AS mengukuh terhadap euro dan yen Jepun sepanjang minggu tetapi melemah sedikit terhadap sterling.
Membandingkan paras pembukaan Isnin dengan penutupan Jumaat:
- EUR/USD: Jatuh 0.37%, daripada 1.1202 kepada 1.1160. Euro melemah pada hari Isnin dan Selasa, pulih pada pertengahan minggu, kemudian merosot semula pada Jumaat.
- GBP/USD: Meningkat 0.10%, daripada 1.3379 kepada 1.3392. Sterling meningkat sedikit, dengan Belanjawan UK hanya mencetuskan reaksi pasaran yang terhad.
- USD/JPY: Meningkat 0.46%, daripada 156.83 kepada 157.55. Yen melemah berbanding dolar walaupun Bank of Japan menaikkan unjuran inflasinya.
- GBP/JPY: Meningkat 0.54%, daripada 209.87 kepada 211.00, berikutan penguatan sterling berbanding yen.
Prospek dan Minggu Hadapan
Tumpuan kini beralih kepada keputusan kadar faedah Bank of England dan laporan pekerjaan Oktober AS, bersama-sama dengan data ekonomi serta pendapatan korporat selanjutnya.
Peristiwa utama bagi 2-6 November 2026 termasuk:
- Isnin: PMI Pembuatan ISM AS. Apple melaporkan pendapatan selepas pasaran AS tutup.
- Selasa: Kekosongan pekerjaan JOLTS AS, pilihan raya pertengahan penggal AS dan keputusan kadar faedah Reserve Bank of Australia (RBA). AMD melaporkan pendapatan selepas pasaran AS tutup.
- Rabu: Data pekerjaan ADP AS, angka perdagangan, PMI Perkhidmatan ISM dan anggaran inflasi Oktober zon euro.
- Khamis: Keputusan kadar faedah Bank of England dan Laporan Dasar Monetari, tuntutan pengangguran AS dan data produktiviti. Presiden Fed Cleveland, Beth Hammack, berucap.
- Jumaat: Laporan pekerjaan Oktober AS.
Bank of England dijangka menaikkan kadar sebanyak 25 mata asas kepada 4.00%, yang akan menandakan kenaikan pertamanya dalam lebih tiga tahun. Pasaran juga melihat kebarangkalian kira-kira 79% bagi kenaikan kadar RBA pada hari Selasa.
Laporan pekerjaan AS pada hari Jumaat akan menjadi sangat penting berikutan angka KDNK dan inflasi yang kukuh. Data ini boleh mempengaruhi jangkaan terhadap keputusan Fed pada bulan Disember, manakala pilihan raya pertengahan penggal AS mungkin menambah ketidaktentuan selanjutnya mengenai dasar fiskal dan sentimen pasaran.