


Les valeurs technologiques reculent alors que les banques centrales restent prudentes | Récapitulatif hebdomadaire des marchés : 26-30 octobre 2026


Les marchés mondiaux ont terminé le mois d’octobre sous pression, les inquiétudes concernant les dépenses liées à l’intelligence artificielle (IA) pesant sur les valeurs technologiques américaines. Parallèlement, les banques centrales des États-Unis, d’Europe et du Japon ont maintenu leurs taux d’intérêt inchangés, l’inflation persistante et les tensions au Moyen-Orient compliquant les perspectives de politique monétaire.
Malgré une forte croissance économique aux États-Unis, les investisseurs ont remis en question la capacité des lourds investissements dans l’IA à générer les rendements escomptés. Les secteurs défensifs et les actions européennes ont mieux résisté, tandis que les valeurs technologiques subissaient des pressions.
Vue d’ensemble économique
Les banques centrales des États-Unis, d’Europe et du Japon ont maintenu leurs taux d’intérêt inchangés, l’inflation persistante, la hausse des prix de l’énergie et les tensions au Moyen-Orient compliquant les perspectives en matière de politique monétaire.
La Réserve fédérale américaine (la Fed) a maintenu ses taux à 3,75 %–4,00 % mercredi. Dix responsables ont voté en faveur du maintien, tandis que deux d’entre eux, la gouverneure Lisa Cook et la présidente de la Fed de Cleveland Beth Hammack, ont plaidé pour une hausse de 25 points de base. Le président de la Fed, Kevin Warsh, a indiqué que l’économie continuait de croître vigoureusement, mais que les responsables avaient besoin de davantage d’informations avant de décider de leur prochaine décision, réaffirmant l’objectif d’inflation de 2 % de la Fed.
Les données américaines ont confirmé ce défi. La croissance du PIB au troisième trimestre s’est accélérée à un rythme annualisé de 3,4 %, contre 2,2 % précédemment, tandis que l’indice des prix PCE, la mesure de l’inflation privilégiée par la Fed, a progressé de 0,5 % en septembre et de 3,6 % sur un an. Les inscriptions hebdomadaires au chômage ont reculé à 194 000.
La Banque centrale européenne (BCE) a également maintenu ses trois taux directeurs inchangés, avertissant que la hausse des prix de l’énergie pourrait alimenter l’inflation et freiner la croissance. Le PIB de la zone euro a progressé de 0,4 % au troisième trimestre, tandis que l’inflation allemande s’est modérée à 2,8 % en octobre, contre 3,3 % le mois précédent. La présidente de la BCE, Christine Lagarde, a également annoncé qu’elle quitterait ses fonctions le 7 février 2027.
La Banque du Japon a maintenu son taux à 1,25 %, huit membres ayant voté pour le statu quo et un en faveur d’une hausse. Elle a relevé ses prévisions d’inflation et signalé que de nouvelles hausses de taux restaient possibles.
Au Royaume-Uni, le Budget d’automne a proposé un volume d’émissions d’obligations d’État inférieur aux attentes, ce qui a contribué à détendre les rendements des gilts à plus long terme.
Actions, obligations et matières premières
Actions
Les actions américaines ont reculé, les inquiétudes concernant l’ampleur et la rentabilité des investissements dans l’IA pesant sur les valeurs technologiques.
Le S&P 500 a perdu 0,6 % sur la semaine, tandis que le Nasdaq Composite a cédé 2,0 % et le Dow Jones Industrial Average a reculé de 0,9 %.
La séance de vendredi a concentré l’essentiel de la faiblesse. Le S&P 500 a chuté de 1,8 % lors de la session, tandis que le Nasdaq perdait 2,9 %, les résultats d’entreprises ayant ravivé les inquiétudes concernant les dépenses technologiques.
Le titre Intel a plongé d’environ 29 %, sa plus forte baisse en une seule séance depuis 1974, tandis qu’Amazon reculait de 1,9 %. Nvidia a cédé 4,9 %, AMD, Micron et Broadcom subissant également des pressions. Les valeurs énergétiques ont mieux performé à la suite des publications de résultats d’Exxon Mobil et Chevron.
Les actions européennes ont mieux résisté. L’indice STOXX Europe 600 a progressé d’environ 1,7 % sur la semaine, tandis que le FTSE 100 a clôturé vendredi à 10 729,78. Les hausses d’AstraZeneca et de BT ont apporté un soutien, bien que la faiblesse des valeurs bancaires et minières ait limité la progression.
Obligations
Les rendements des bons du Trésor américain ont reculé en fin de semaine, les investisseurs recherchant des actifs refuges dans un contexte de repli des marchés actions. Le rendement du bon du Trésor à 10 ans a terminé près de 4,9 %, tandis que le rendement à 2 ans s’est également détendu. Les rendements des gilts britanniques à long terme ont baissé à la suite du Budget, tandis que le rendement des obligations d’État japonaises à 10 ans s’établissait près de 2,8 % vendredi.
Matières premières
Sur les marchés des matières premières, le Brent a progressé d’environ 1,5 % à 117,64 dollars le baril, soutenu par les inquiétudes relatives aux attaques contre les infrastructures énergétiques et les voies de transport maritime au Moyen-Orient.
L’or a évolué dans le sens inverse, reculant d’environ 3 % pour clôturer en dessous de 3 900 dollars l’once, son niveau le plus bas depuis plus d’un an. Les anticipations de maintien de taux d’intérêt élevés ont pesé sur le métal, tandis que le repli des marchés actions vendredi a pu également inciter les investisseurs à vendre de l’or pour couvrir leurs pertes ailleurs.
Performance sectorielle
La santé a été le secteur en tête. L’indice MSCI ACWI Healthcare a progressé de 3,01 % en dollars américains, dividendes inclus. Les services aux collectivités ont gagné 1,59 %, la consommation de base 1,18 %, l’énergie 0,69 %, les services financiers 0,56 % et l’industrie 0,26 %.
La consommation discrétionnaire a reculé de 0,19 %. Les technologies de l’information et les services de communication ont constitué le secteur le plus faible, en baisse de 2,42 %.
Ces résultats ont mis en évidence un mouvement vers des secteurs plus défensifs, les investisseurs ayant réévalué les valorisations technologiques et les rendements potentiels des investissements dans l’IA.
Performance sectorielle du 26 au 30 octobre 2026
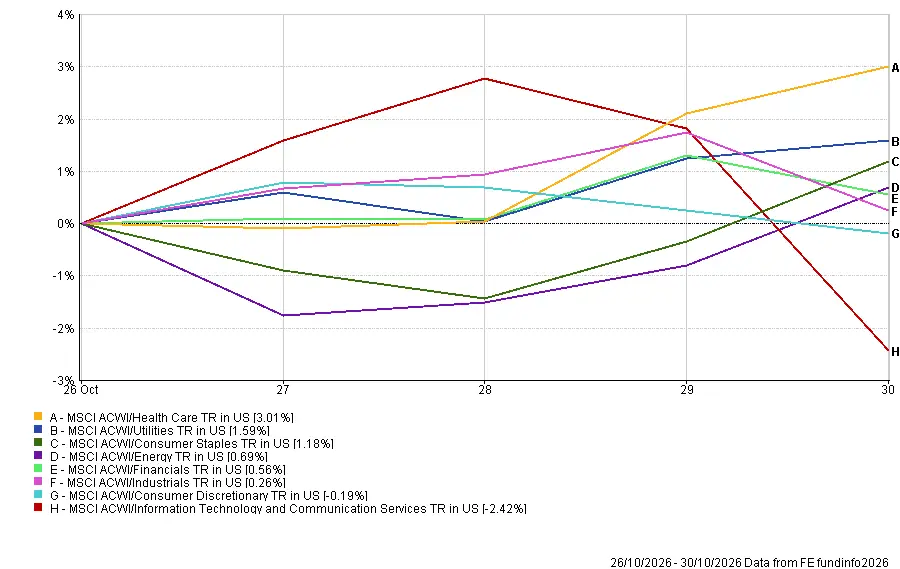
Source : FE Analytics. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 30 octobre 2026.
Marchés régionaux
L’Europe a été la région la plus performante. L’indice MSCI Europe a progressé de 0,85 % en dollars américains. Le Japon a progressé de 0,13 %, le Royaume-Uni est resté quasi stable à 0,02 %, et la Chine a reculé de 0,58 %. L’Amérique du Nord a été la région la plus faible, en baisse de 1,23 %, le repli des valeurs technologiques vendredi ayant effacé les gains enregistrés plus tôt.
Les fluctuations des devises ont également influencé les rendements mesurés en dollars américains. L’euro et le yen se sont affaiblis face au dollar, réduisant les rendements libellés en dollars en provenance d’Europe et du Japon, tandis que la livre sterling s’est légèrement appréciée.
Performance régionale du 26 au 30 octobre 2026
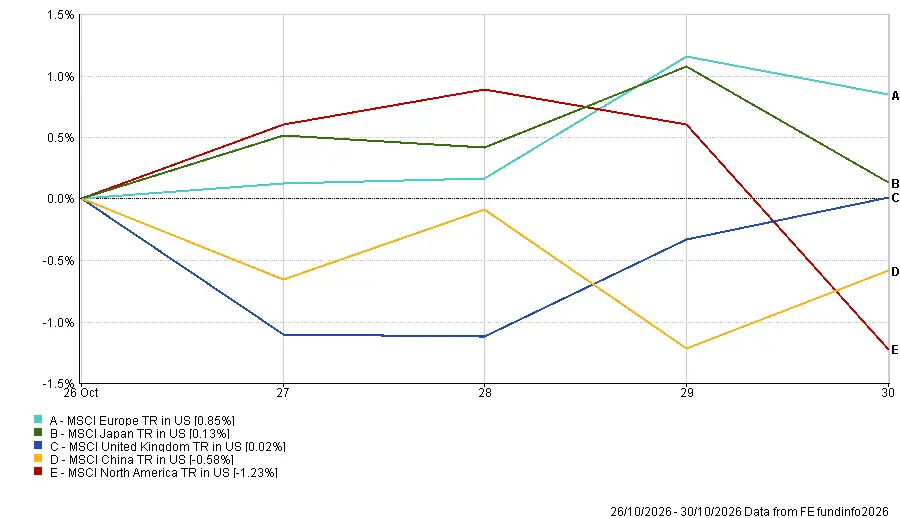
Source : FE Analytics. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 30 octobre 2026.
Marchés des devises
Le dollar américain s’est apprécié face à l’euro et au yen japonais sur la semaine, mais s’est légèrement déprécié face à la livre sterling.
En comparant les niveaux d’ouverture du lundi avec les clôtures du vendredi :
- EUR/USD : En baisse de 0,37 %, de 1,1202 à 1,1160. L’euro s’est affaibli lundi et mardi, s’est redressé en milieu de semaine, puis a de nouveau reculé vendredi.
- GBP/USD : En hausse de 0,10 %, de 1,3379 à 1,3392. La livre sterling a légèrement progressé, le budget britannique n’ayant suscité qu’une réaction limitée sur les marchés.
- USD/JPY : En hausse de 0,46 %, de 156,83 à 157,55. Le yen s’est affaibli face au dollar malgré le relèvement des prévisions d’inflation par la Banque du Japon.
- GBP/JPY : En hausse de 0,54 %, de 209,87 à 211,00, la livre sterling s’étant renforcée face au yen.
Perspectives et semaine à venir
L’attention se tourne désormais vers la décision de la Banque d’Angleterre sur les taux d’intérêt et le rapport sur l’emploi américain du mois d’octobre, ainsi que vers d’autres publications économiques et résultats d’entreprises.
Les événements clés du 2 au 6 novembre 2026 comprennent :
- Lundi : PMI manufacturier ISM américain. Apple publie ses résultats après la clôture du marché américain.
- Mardi : Offres d’emploi JOLTS aux États-Unis, élections de mi-mandat américaines et décision de la Reserve Bank of Australia (RBA) sur les taux d’intérêt. AMD publie ses résultats après la clôture américaine.
- Mercredi : Données ADP sur l’emploi américain, chiffres du commerce extérieur, PMI des services ISM et estimations préliminaires de l’inflation en zone euro pour le mois d’octobre.
- Jeudi : Décision de la Banque d’Angleterre sur les taux d’intérêt et rapport sur la politique monétaire, inscriptions hebdomadaires au chômage et données sur la productivité aux États-Unis. Prise de parole de Beth Hammack, présidente de la Fed de Cleveland.
- Vendredi : Rapport sur l’emploi américain pour le mois d’octobre.
La Banque d’Angleterre devrait relever ses taux de 25 points de base à 4,00 %, ce qui constituerait sa première hausse en plus de trois ans. Les marchés anticipent également une probabilité d’environ 79 % d’une hausse des taux de la RBA mardi.
Le rapport sur l’emploi américain de vendredi revêtira une importance particulière à la suite des solides chiffres du PIB et de l’inflation. Ces données pourraient influencer les anticipations concernant la décision de la Fed en décembre, tandis que les élections de mi-mandat américaines sont susceptibles d’introduire une incertitude supplémentaire quant à la politique budgétaire et au sentiment de marché.