


Les inquiétudes sur le financement de l'IA pèsent sur la tech américaine tandis que les valeurs défensives progressent | Récapitulatif hebdomadaire : 12-16 octobre 2026


Le récapitulatif hebdomadaire des marchés de cette semaine met en lumière une fracture marquée sur les marchés mondiaux, les inquiétudes relatives au financement de l’IA et une inflation américaine plus soutenue ayant ébranlé la confiance des investisseurs.
Alors que les indices américains à dominante technologique ont reculé, les valeurs défensives et orientées vers la valeur ont mieux résisté, et les actions européennes ont surperformé tandis que les investisseurs réévaluaient leur exposition aux entreprises liées à l’IA.
Par ailleurs, une inflation à la consommation et à la production plus forte qu’attendu aux États-Unis a compliqué les perspectives en matière de taux d’intérêt, même si les rendements des bons du Trésor ont reculé dans un contexte de demande accrue pour des actifs plus sûrs.
Ces développements ont mis en évidence la manière dont les investisseurs cherchaient à concilier la résilience de l’activité économique avec la hausse des coûts de financement, les valorisations technologiques et une inflation persistante.
Aperçu économique
L’inflation américaine s’est accélérée en septembre, compliquant les perspectives en matière de taux d’intérêt malgré la résilience de l’activité économique.
L’indice des prix à la consommation a progressé de 0,6 % en glissement mensuel, contre 0,4 % en août, tandis que l’inflation annuelle est passée de 3,4 % à 3,7 %. Les prix de l’essence ont bondi de 9,1 %, représentant plus de la moitié de la hausse mensuelle. L’inflation sous-jacente a augmenté de 0,3 % sur le mois et de 2,6 % en glissement annuel.
Les prix à la production ont affiché des pressions encore plus marquées. L’indice des prix à la production a progressé de 1,3 % en glissement mensuel, sa plus forte hausse mensuelle depuis mars 2022, et de 6,3 % en glissement annuel. Les prix des biens ont augmenté de 2,6 %, portés par une hausse de 10,8 % de l’énergie, tandis que les prix des services ont progressé de 0,8 %.
L’activité économique est restée solide. Les ventes au détail aux États-Unis ont augmenté de 0,8 % en septembre, bien que la hausse des prix du carburant ait contribué à cette progression. Hors véhicules et carburant, les ventes ont progressé de 0,2 %. La production industrielle a avancé de 0,7 %, le taux d’utilisation des capacités remontant à 76,9 %. Les demandes initiales d’allocations chômage n’ont augmenté que de 1 000, à 199 000, ce qui laisse penser que les licenciements sont restés limités malgré un ralentissement des embauches.
Le Livre Beige de la Réserve fédérale a décrit les conditions du marché du travail comme globalement inchangées, les employeurs restant prudents en matière de recrutement. Le président de la Fed, Kevin Warsh, n’a donné aucune indication claire sur la décision qu’il souhaitait voir adoptée lors de la réunion des 27 et 28 octobre. Les marchés continuaient de s’attendre à ce que les taux restent inchangés en octobre, la probabilité d’une hausse ayant encore diminué après ses déclarations, bien que les anticipations d’une nouvelle hausse en décembre demeurent.
Ailleurs, l’économie britannique a progressé de 0,1 % en glissement mensuel en août, soutenue par l’activité dans les secteurs de la production et de la programmation informatique. La Banque d’Angleterre a continué de surveiller l’impact inflationniste des coûts énergétiques, tandis que les marchés anticipaient au moins une nouvelle hausse des taux avant la fin de l’année.
Dans la zone euro, l’inflation de septembre a été confirmée à 3,8 %, maintenant à l’ordre du jour la possibilité d’un nouveau resserrement de la BCE. En Chine, l’inflation à la consommation a légèrement progressé à 0,9 %, tandis que les prix à la production ont augmenté de 5,0 % en glissement annuel, sous l’effet de la hausse des cours du pétrole et des matières premières.
La combinaison d’une activité résiliente et d’une inflation en accélération a placé les banques centrales face à un difficile équilibre entre soutien à la croissance et maîtrise des prix.
Actions, obligations et matières premières
Actions
Les actions américaines ont affiché de fortes divergences, les inquiétudes concernant le financement de l’intelligence artificielle ayant déclenché un mouvement de vente sur les valeurs technologiques.
Le S&P 500 a reculé de 1,9 % et le Nasdaq Composite a chuté de 4,5 %, enregistrant leurs pires semaines depuis juin. En revanche, le Dow Jones Industrial Average a progressé de 0,7 %, soutenu par la demande pour les valeurs défensives et orientées vers la valeur.
Les investisseurs ont de plus en plus remis en question la capacité des opérateurs de centres de données fortement endettés à générer des rendements suffisants pour justifier des investissements massifs dans l’IA. CoreWeave a chuté de plus de 20 % sur la semaine, tandis que les fabricants de semi-conducteurs et d’autres entreprises technologiques ont également subi des pressions.
Les résultats du troisième trimestre des grandes banques américaines ont présenté un tableau contrasté. Les investisseurs ont focalisé leur attention sur l’activité de trading, les marges nettes d’intérêt, les coûts du crédit et les perspectives en matière de fusions-acquisitions, dans un contexte où la hausse des taux d’intérêt et la volatilité des marchés ont pesé sur les performances.
Les actions européennes ont fait preuve d’une plus grande résilience. Le STOXX Europe 600 a progressé de plus de 2 %, réalisant sa meilleure semaine depuis juin, des résultats d’entreprises encourageants ayant contribué à compenser la faiblesse des valeurs technologiques mondiales. Le FTSE 100 a gagné 3,1 %, sa meilleure semaine en six mois, soutenu par les résultats d’entreprises, une exposition plus faible au repli des valeurs IA et une expansion inattendue du PIB mensuel britannique.
Obligations
Les rendements des obligations d’État ont reculé sur la semaine, les inquiétudes concernant le financement de l’intelligence artificielle ayant accru la demande pour les actifs refuges. Le rendement du bon du Trésor américain à 10 ans a terminé vendredi aux alentours de 5,1 %. Les rendements des gilts britanniques et des obligations d’État allemandes ont également baissé malgré des préoccupations persistantes concernant l’inflation.
Matières premières
Le Brent a clôturé à 109,86 USD le baril, enregistrant une hausse de 4,9 % sur la semaine. Les prix ont été soutenus par le renouvellement des inquiétudes concernant les approvisionnements au Moyen-Orient et la multiplication des attaques à proximité du détroit d’Ormuz.
L’or au comptant a reculé d’environ 0,7 % sur la semaine, à environ 4 165 USD l’once. La vigueur de l’inflation à la consommation et à la production a ravivé les anticipations selon lesquelles les taux d’intérêt américains pourraient rester restrictifs plus longtemps, réduisant l’attrait du métal qui ne génère pas de rendement.
Performance sectorielle
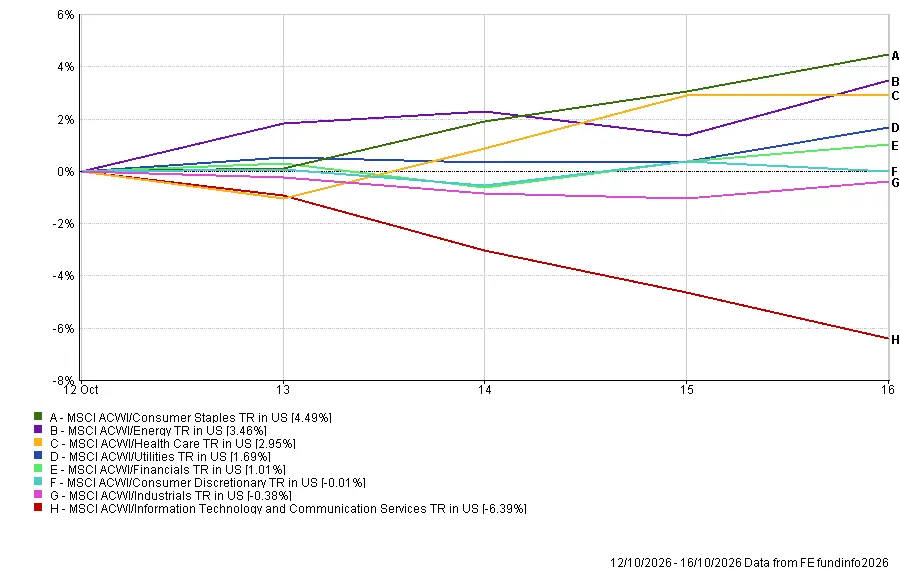
Les performances sectorielles mondiales ont reflété un mouvement marqué de rotation hors des valeurs technologiques vers les secteurs défensifs du marché.
La consommation de base a été le secteur le plus performant, progressant de 4,49 %, les investisseurs ayant privilégié les valeurs défensives lors du repli technologique. L’énergie a avancé de 3,46 %, portée par la hausse des cours du pétrole, tandis que la santé a gagné 2,95 %.
Les services aux collectivités ont progressé de 1,69 % et les services financiers de 1,01 %. La consommation discrétionnaire est restée quasi stable, avec un recul de 0,01 %, tandis que l’industrie a reculé de 0,38 %.
Les technologies de l’information et les services de communication ont constitué le secteur le plus faible, en repli de 6,39 %, laissant un écart de 10,88 points de pourcentage entre les meilleures et les moins bonnes performances, alors que les inquiétudes concernant les valorisations de l’IA et les investissements dans les centres de données financés par la dette s’intensifiaient.
Performance sectorielle du 12 au 16 octobre 2026
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 16 octobre 2026.
Marchés régionaux
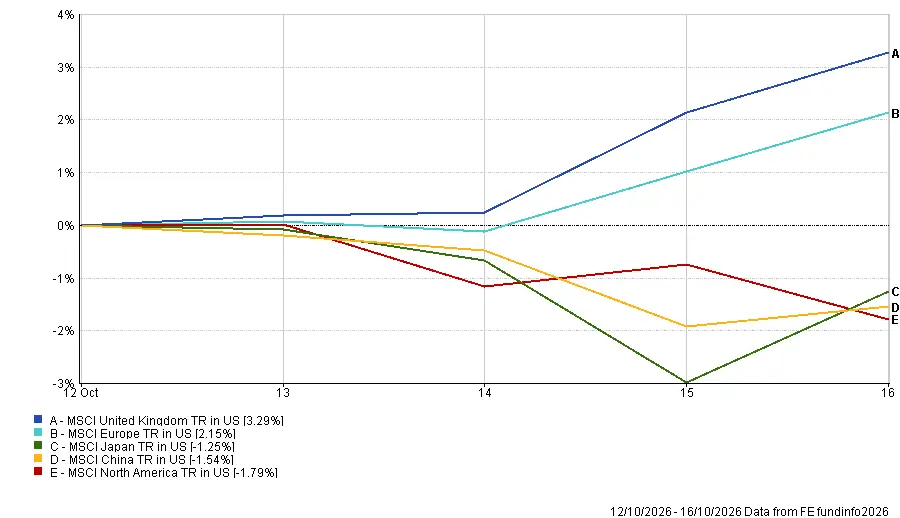
Le MSCI United Kingdom TR a été l’indice régional le plus performant, progressant de 3,29 %, soutenu par l’exposition défensive du FTSE 100 et la vigueur de la livre sterling.
Le MSCI Europe TR a progressé de 2,15 %, reflétant de meilleurs résultats d’entreprises et l’appréciation de l’euro face au dollar. Le MSCI Japan TR a reculé de 1,25 %, tandis que le MSCI China TR a cédé 1,54 %.
Le MSCI North America TR a été l’indice régional le plus faible, en recul de 1,79 %, les pertes enregistrées par les entreprises technologiques et celles liées à l’intelligence artificielle ayant effacé les gains des secteurs défensifs.
Les fluctuations de change ont influencé les résultats libellés en dollars américains. La livre sterling et l’euro se sont appréciés face au dollar, augmentant les rendements traduits des marchés britannique et européen. Le yen s’est également légèrement apprécié, apportant une modeste contribution positive en termes de change à la performance du Japon, bien que cela n’ait pas suffi à compenser le recul des actions japonaises.
Performance régionale du 12 au 16 octobre 2026
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 16 octobre 2026.
Marchés des devises
Le dollar américain s’est affaibli face à l’euro et à la livre sterling, les rendements des bons du Trésor ayant reculé et les anticipations d’une hausse des taux de la Fed en octobre s’étant dissipées.
L’EUR/USD est passé de 1,1200 à 1,1240, reflétant la vigueur de l’euro face au dollar.
Le GBP/USD a progressé de 1,3236 à 1,3329, soutenu par l’expansion inattendue du PIB mensuel britannique et la faiblesse générale du dollar.
L’USD/JPY a reculé de 158,25 à 158,01, traduisant une légère appréciation du yen.
Le GBP/JPY a progressé de 209,57 à 210,62, la livre sterling s’étant renforcée face au yen.
Dans l’ensemble, la faiblesse du dollar a contribué à améliorer les rendements libellés en dollars américains pour les actions britanniques et européennes, accentuant les différences de performance régionale observées au cours de la semaine.
Perspectives et semaine à venir
L’attention se porte désormais sur le PIB du troisième trimestre de la Chine, la production industrielle et les ventes au détail qui seront publiés lundi, offrant un nouvel éclairage sur l’équilibre entre la croissance des exportations et la faiblesse de la demande intérieure.
Au Royaume-Uni, les données sur le marché du travail seront publiées mardi, suivies de l’inflation mercredi et des ventes au détail vendredi. Les investisseurs chercheront à déterminer si la croissance des salaires et les pressions persistantes sur les prix renforcent les arguments en faveur d’une nouvelle hausse des taux de la Banque d’Angleterre.
Aux États-Unis, les mises en chantier et les permis de construire sont attendus mardi, suivis des demandes hebdomadaires d’allocations chômage jeudi. Les indices préliminaires des directeurs d’achats d’octobre et la lecture finale du sentiment des consommateurs de l’Université du Michigan seront publiés vendredi, offrant un éclairage supplémentaire sur la dynamique économique et les anticipations d’inflation.
Les responsables de la Réserve fédérale sont entrés en période de réserve avant la réunion de politique monétaire des 27 et 28 octobre, laissant les données économiques guider les anticipations des marchés.
Par ailleurs, la saison des résultats se poursuit avec Netflix, Tesla, IBM, Texas Instruments, Procter & Gamble et American Express. Les investisseurs seront attentifs aux signes de rendements durables sur les investissements en IA, à la résilience de la demande des consommateurs et à la capacité des entreprises à gérer la hausse des coûts de financement et d’énergie.
La question centrale est de savoir si les résultats des entreprises peuvent restaurer la confiance dans les valorisations technologiques, alors qu’une inflation persistante maintient les anticipations de taux d’intérêt à un niveau élevé.