


مخاوف تمويل الذكاء الاصطناعي تضرب التكنولوجيا الأمريكية بينما تكسب الأسهم الدفاعية | ملخص أسبوعي: 12-16 أكتوبر 2026


يتناول الملخص الأسبوعي للأسواق لهذا الأسبوع انقساماً حاداً في الأسواق العالمية، إذ أثّرت مخاوف تمويل الذكاء الاصطناعي وارتفاع التضخم الأمريكي سلباً على ثقة المستثمرين.
في حين تراجعت المؤشرات الأمريكية ذات الثقل التكنولوجي، صمدت الأسهم الدفاعية وذات القيمة بشكل أفضل، وتفوّقت الأسهم الأوروبية في أدائها مع إعادة المستثمرين تقييم تعرّضهم للشركات المرتبطة بالذكاء الاصطناعي.
في غضون ذلك، عقّد ارتفاع تضخم المستهلكين والمنتجين في الولايات المتحدة توقعات أسعار الفائدة، حتى مع تراجع عوائد سندات الخزانة في ظل تزايد الطلب على الأصول الأكثر أماناً.
أبرزت هذه المستجدات مجتمعةً كيف يوازن المستثمرون بين النشاط الاقتصادي المرن وارتفاع تكاليف التمويل وتقييمات قطاع التكنولوجيا والتضخم المستمر.
النظرة الاقتصادية العامة
تسارع التضخم في الولايات المتحدة خلال سبتمبر، مما عقّد توقعات أسعار الفائدة على الرغم من بقاء النشاط الاقتصادي متيناً.
ارتفع مؤشر أسعار المستهلكين بنسبة 0.6% على أساس شهري، مقارنةً بـ 0.4% في أغسطس، فيما ارتفع التضخم السنوي إلى 3.7% من 3.4%. وقفزت أسعار البنزين بنسبة 9.1%، مما يمثل أكثر من نصف الزيادة الشهرية. وارتفع مؤشر التضخم الأساسي 0.3% شهرياً و2.6% سنوياً.
أظهرت أسعار المنتجين ضغطاً أشد. إذ ارتفع مؤشر أسعار المنتجين 1.3% على أساس شهري، وهو أكبر ارتفاع شهري منذ مارس 2022، و6.3% على أساس سنوي. وارتفعت أسعار السلع بنسبة 2.6% مدفوعةً بزيادة 10.8% في الطاقة، فيما تقدّمت أسعار الخدمات 0.8%.
ظل النشاط الاقتصادي متيناً. إذ ارتفعت مبيعات التجزئة الأمريكية 0.8% في سبتمبر، وإن كانت الأسعار المرتفعة للوقود قد أسهمت في هذه الزيادة. واستثناءً للمركبات والبنزين، نمت المبيعات 0.2%. وتقدّم الإنتاج الصناعي 0.7% مع ارتفاع معدل استخدام الطاقة الإنتاجية إلى 76.9%. وارتفعت طلبات إعانة البطالة الأسبوعية الأولية بألف فقط لتبلغ 199,000، مما يشير إلى أن حالات تسريح العمال بقيت محدودة على الرغم من تباطؤ التوظيف.
وصف الكتاب البيج للاحتياطي الفيدرالي أوضاع سوق العمل بأنها لم تتغيّر إلى حد بعيد، مع بقاء أصحاب العمل متحفظين تجاه التوظيف. ولم يُبدِ رئيس الاحتياطي الفيدرالي كيفن وارش أي إشارة واضحة إلى قراره المفضّل لاجتماع 27-28 أكتوبر. واصلت الأسواق توقّع بقاء أسعار الفائدة دون تغيير في أكتوبر، مع تراجع احتمالية الرفع بعد تعليقاته، وإن ظلّت التوقعات بارتفاع آخر في ديسمبر قائمة.
في مكان آخر، توسّع الاقتصاد البريطاني بنسبة 0.1% على أساس شهري في أغسطس، مدعوماً بنشاط الإنتاج وبرمجة الحاسوب. واصل بنك إنجلترا رصد الأثر التضخمي لتكاليف الطاقة، فيما توقّعت الأسواق رفعاً آخر للفائدة على الأقل قبل نهاية العام.
في منطقة اليورو، تأكّد تضخم سبتمبر عند 3.8%، مما أبقى احتمال مزيد من تشديد السياسة النقدية من قِبل البنك المركزي الأوروبي في دائرة الضوء. وارتفع تضخم المستهلكين في الصين بصورة طفيفة إلى 0.9%، فيما ارتفعت أسعار المنتجين 5.0% على أساس سنوي في خضم ارتفاع أسعار النفط والسلع.
أفضى الجمع بين النشاط الاقتصادي المرن وتسارع التضخم إلى وضع البنوك المركزية أمام موازنة صعبة بين النمو والاستقرار السعري.
الأسهم والسندات والسلع
الأسهم
تباينت الأسهم الأمريكية بشكل حاد مع تفجّر موجة بيع في أسهم التكنولوجيا جرّاء مخاوف تمويل الذكاء الاصطناعي.
هبط مؤشر S&P 500 بنسبة 1.9% وتراجع مؤشر ناسداك المركّب 4.5%، في أضعف أسبوع لهما منذ يونيو. في المقابل، ارتفع مؤشر داو جونز الصناعي 0.7% مدعوماً بالطلب على الشركات الدفاعية وذات القيمة.
بات المستثمرون يتساءلون بصورة متزايدة عمّا إذا كانت مشغّلو مراكز البيانات المثقلون بالديون قادرين على تحقيق عوائد كافية تُبرر الاستثمار الضخم في الذكاء الاصطناعي. وهوى سهم CoreWeave أكثر من 20% خلال الأسبوع، فيما تعرّضت شركات أشباه الموصلات وسائر شركات التكنولوجيا للضغط أيضاً.
قدّمت نتائج أرباح الربع الثالث للبنوك الأمريكية الكبرى صورةً مختلطة. وركّز المستثمرون على نشاط التداول وهوامش الإقراض وتكاليف الائتمان وتوقعات إتمام الصفقات في ظل تأثير أسعار الفائدة المرتفعة والأسواق المتقلبة على الأداء.
أثبتت الأسهم الأوروبية مرونةً أكبر. وارتفع مؤشر STOXX Europe 600 أكثر من 2%، في أقوى أسبوع له منذ يونيو، مع إسهام نتائج الشركات المشجّعة في تعويض الضعف في أسهم التكنولوجيا العالمية. وصعد مؤشر FTSE 100 بنسبة 3.1%، في أفضل أسبوع له في ستة أشهر، مدعوماً بأرباح الشركات وانخفاض التعرّض لموجة بيع الذكاء الاصطناعي والتوسع غير المتوقع في الناتج المحلي الإجمالي البريطاني الشهري.
السندات
تراجعت عوائد سندات الحكومة خلال الأسبوع مع زيادة مخاوف تمويل الذكاء الاصطناعي للطلب على الأصول الأكثر أماناً. وأنهى عائد سندات الخزانة الأمريكية لأجل 10 سنوات يوم الجمعة عند نحو 5.1%. كما تراجعت عوائد السندات الحكومية البريطانية والألمانية رغم استمرار مخاوف التضخم.
السلع
استقرّ خام برنت عند 109.86 دولاراً للبرميل، مسجّلاً ارتفاعاً بنسبة 4.9% خلال الأسبوع. وتلقّت الأسعار دعماً من تجدّد المخاوف بشأن إمدادات الشرق الأوسط وتصاعد الهجمات قرب مضيق هرمز.
تراجع الذهب الفوري بنحو 0.7% خلال الأسبوع ليبلغ نحو 4,165 دولاراً للأوقية. وجدّدت بيانات التضخم الأعلى من المتوقع للمستهلكين والمنتجين التوقعات بإبقاء أسعار الفائدة الأمريكية عند مستويات تقييدية لفترة أطول، مما قلّص جاذبية المعدن غير المُدرّ للعوائد.
أداء القطاعات
عكست عوائد القطاعات العالمية تحوّلاً واضحاً بعيداً عن الشركات المرتبطة بالتكنولوجيا نحو المناطق الدفاعية في السوق.
جاء قطاع السلع الاستهلاكية الأساسية الأقوى أداءً بارتفاع 4.49%، إذ فضّل المستثمرون الشركات الدفاعية خلال موجة بيع التكنولوجيا. وتقدّم قطاع الطاقة 3.46% مدعوماً بارتفاع أسعار النفط، فيما ارتفع قطاع الرعاية الصحية 2.95%.
صعد قطاع المرافق 1.69% وتقدّم قطاع الخدمات المالية 1.01%. وظل قطاع السلع الاستهلاكية التقديرية شبه مستقر بتراجع طفيف بلغ 0.01%، فيما انخفض قطاع الصناعات بنسبة 0.38%.
كان قطاع تكنولوجيا المعلومات وخدمات الاتصالات الأضعف أداءً بتراجع 6.39%، تاركاً فجوةً قدرها 10.88 نقطة مئوية بين أقوى القطاعات وأضعفها مع تصاعد المخاوف بشأن تقييمات الذكاء الاصطناعي والاستثمار في مراكز البيانات الممول بالدين.
أداء القطاعات من 12 إلى 16 أكتوبر 2026
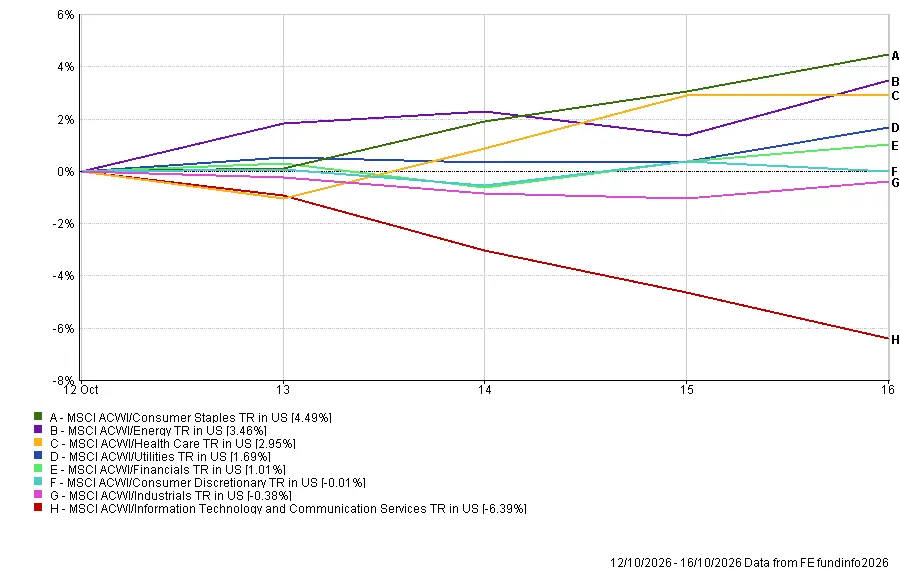
المصدر: FE Analytics. جميع المؤشرات بإجمالي العائد بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 16 أكتوبر 2026.
الأسواق الإقليمية
كان مؤشر MSCI المملكة المتحدة للعائد الكلي الأقوى إقليمياً بارتفاع 3.29%، مدعوماً بالتعرّض الدفاعي لمؤشر FTSE 100 وتعزّز الجنيه الاسترليني.
ارتفع مؤشر MSCI أوروبا للعائد الكلي بنسبة 2.15%، معكساً قوة نتائج الشركات وتحسّن اليورو مقابل الدولار. وتراجع مؤشر MSCI اليابان للعائد الكلي 1.25%، فيما انخفض مؤشر MSCI الصين للعائد الكلي 1.54%.
كان مؤشر MSCI أمريكا الشمالية للعائد الكلي الأضعف إقليمياً بتراجع 1.79%، إذ طغت خسائر شركات التكنولوجيا والذكاء الاصطناعي على المكاسب في القطاعات الدفاعية.
أثّرت تحرّكات العملات على النتائج المحسوبة بالدولار الأمريكي. فقد تعزّز الجنيه الاسترليني واليورو في مواجهة الدولار، مما رفع العوائد المُحوَّلة للأسهم البريطانية والأوروبية. كما تعزّز الين بصورة طفيفة، مقدّماً إسهاماً إيجابياً محدوداً من جانب العملة في عائد اليابان، وإن كان غير كافٍ لتعويض تراجع الأسهم اليابانية.
الأداء الإقليمي من 12 إلى 16 أكتوبر 2026
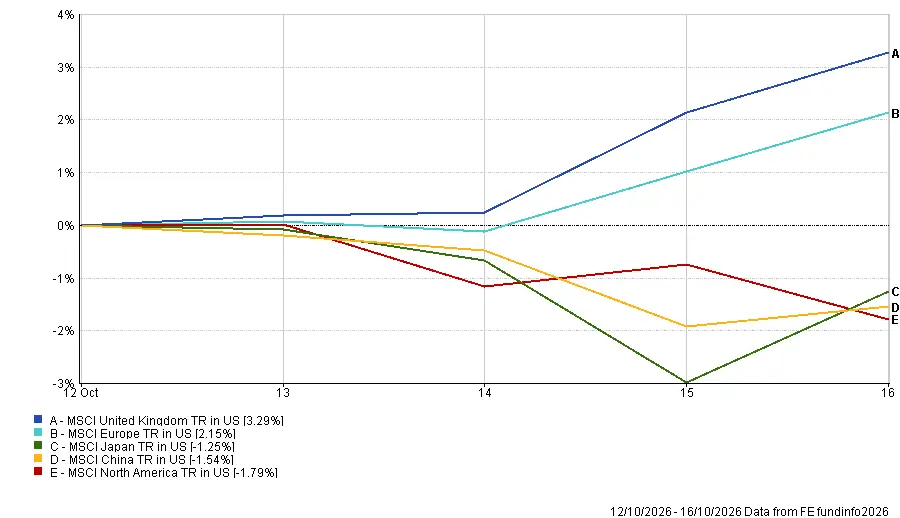
المصدر: FE Analytics. جميع المؤشرات بإجمالي العائد بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 16 أكتوبر 2026.
أسواق العملات
ضعف الدولار الأمريكي مقابل اليورو والجنيه الاسترليني مع تراجع عوائد سندات الخزانة وخفوت توقعات رفع الاحتياطي الفيدرالي للفائدة في أكتوبر.
ارتفع زوج EUR/USD من 1.1200 إلى 1.1240، عاكساً قوة اليورو مقابل الدولار.
تقدّم زوج GBP/USD من 1.3236 إلى 1.3329، مدعوماً بالتوسع غير المتوقع في الناتج المحلي الإجمالي البريطاني الشهري وضعف الدولار على نطاق واسع.
انخفض زوج USD/JPY من 158.25 إلى 158.01، مشيراً إلى تحسّن طفيف في قيمة الين.
صعد زوج GBP/JPY من 209.57 إلى 210.62، مع تعزّز الجنيه الاسترليني مقابل الين.
في المجمل، أسهم ضعف الدولار في تعزيز العوائد المحسوبة بالدولار الأمريكي للأسهم البريطانية والأوروبية، مما عمّق الفوارق في الأداء الإقليمي التي شهدها الأسبوع.
التوقعات والأسبوع القادم
تتجه الأنظار الآن نحو بيانات الناتج المحلي الإجمالي الصيني للربع الثالث والإنتاج الصناعي ومبيعات التجزئة يوم الاثنين، للحصول على رؤى جديدة حول التوازن بين نمو الصادرات وضعف الطلب المحلي.
في المملكة المتحدة، تصدر بيانات سوق العمل يوم الثلاثاء، تعقبها بيانات التضخم يوم الأربعاء ومبيعات التجزئة يوم الجمعة. وسيقيّم المستثمرون ما إذا كان نمو الأجور واستمرار ضغوط الأسعار سيعزّزان الحجة لرفع بنك إنجلترا الفائدة مجدداً.
في الولايات المتحدة، تُعلَن بيانات مبدوءات الإسكان وتصاريح البناء يوم الثلاثاء، تليها طلبات إعانة البطالة الأسبوعية يوم الخميس. وتصدر مؤشرات مديري المشتريات الأولية لأكتوبر والقراءة النهائية لثقة المستهلكين لجامعة ميشيغان يوم الجمعة، لتوفير مزيد من المؤشرات على الزخم الاقتصادي وتوقعات التضخم.
دخل مسؤولو الاحتياطي الفيدرالي فترة الصمت المقرّرة قبيل اجتماع السياسة النقدية في 27-28 أكتوبر، تاركين البيانات الاقتصادية لتشكيل توقعات السوق.
في غضون ذلك، يتواصل موسم الأرباح مع Netflix وTesla وIBM وTexas Instruments وProcter & Gamble وAmerican Express. وسيترقّب المستثمرون أدلةً على استدامة العوائد من استثمارات الذكاء الاصطناعي وصمود الطلب الاستهلاكي وقدرة الشركات على إدارة تكاليف التمويل والطاقة المرتفعة.
يبقى السؤال الجوهري: هل تستطيع أرباح الشركات استعادة الثقة في تقييمات التكنولوجيا في ظل استمرار التضخم الذي يُبقي توقعات أسعار الفائدة مرتفعة؟