



ضغوط التضخم ترتفع مع تداعيات التغيير القيادي في Nvidia على قطاع التكنولوجيا | الملخص الأسبوعي: 9-13 نوفمبر 2026


تعاملت الأسواق العالمية مع أسبوع آخر من التضخم المستمر وارتفاع عوائد السندات وحالة الغموض المحيطة بقطاع الذكاء الاصطناعي. وقد عزّزت بيانات أسعار المستهلكين الأمريكية التي جاءت أقوى من المتوقع توقعاتِ مزيدٍ من التشديد من جانب الاحتياطي الفيدرالي، في حين أثقلت التغييرات في قيادة Nvidia على أسهم التكنولوجيا.
على الرغم من الخسائر التي سُجّلت يوم الجمعة، أنهت كبرى مؤشرات الأسهم الأمريكية والأوروبية الأسبوعَ على مكاسب. في غضون ذلك، تراجع كلٌّ من النفط والذهب، وارتفع الدولار الأمريكي أمام العملات الرئيسية.
النظرة الاقتصادية العامة
هيمنت بيانات التضخم والتوقعات المتغيرة بشأن أسعار الفائدة على مسار الأسواق خلال الأسبوع، فيما ألقت التطورات في الولايات المتحدة والمملكة المتحدة وأوروبا والصين مزيداً من الضوء على آفاق الاقتصاد العالمي.
بيانات التضخم الأمريكية تعزز توقعات رفع أسعار الفائدة
ارتفعت أسعار المستهلكين في الولايات المتحدة بنسبة 0.4% في أكتوبر، في أعقاب ارتفاعها بنسبة 0.6% في سبتمبر، متجاوزةً توقعات المحللين البالغة 0.3%. وارتفع مؤشر التضخم الأساسي، الذي يستثني أسعار الغذاء والطاقة، بنسبة 0.3%.
تعذّر إجراء المقارنات السنوية لمعظم مقاييس مؤشر أسعار المستهلكين، إذ حال الإغلاق الحكومي لعام 2025 دون جمع بيانات مماثلة لشهر أكتوبر من ذلك العام.
كان محافظ الاحتياطي الفيدرالي كريستوفر والر قد صرّح قبيل صدور البيانات بأنه ينبغي النظر في رفع أسعار الفائدة بمقدار نصف نقطة مئوية إذا بلغ مؤشر التضخم الأساسي 0.3% أو أكثر. في أعقاب صدور التقرير، رجّحت الأسواق بشكل كامل رفعاً بمقدار ربع نقطة مئوية في ديسمبر، مع احتمالية أدنى لرفع بمقدار نصف نقطة مئوية.
ارتفعت أسعار المنتجين بنسبة 0.3% في أكتوبر، وبنسبة 6.5% على أساس سنوي. وجاءت الزيادة السنوية الأعلى منذ نوفمبر 2022، وإن كان الرقم الشهري أقل قليلاً من التوقعات.
أكّدت هذه البيانات مجتمعةً المخاوف من أن ضغوط التضخم قد تُبقي على أسعار الفائدة الأمريكية عند مستويات مرتفعة.
النمو في المملكة المتحدة وأوروبا يحافظ على زخمه
نما الناتج المحلي الإجمالي للمملكة المتحدة بنسبة 0.7% في الربع الثالث، في أعقاب نمو بلغ 0.5% في الربع الثاني. وتوسّع قطاع الخدمات بنسبة 0.9%، في حين تراجع قطاع البناء. كما نما الاقتصاد بنسبة 0.2% في سبتمبر.
أشارت هذه الأرقام إلى احتمال أن يضطر بنك إنجلترا إلى رفع أسعار الفائدة مجدداً، بعد أن رفع سعر الفائدة الأساسية إلى 4.00% في وقت سابق من نوفمبر.
نما الناتج المحلي الإجمالي لمنطقة اليورو بنسبة 0.4% في الربع الثالث، مقارنةً بنمو 0.6% في الربع الثاني، في حين ظل مستوى التوظيف دون تغيير عن الربع السابق.
الصين تواجه ضعفاً في الطلب الاستهلاكي
تراجع مؤشر أسعار المستهلكين في الصين إلى 0.7% في أكتوبر من 0.9% في سبتمبر، مما يعكس ضعف الطلب الأسري.
ارتفعت أسعار المنتجين بنسبة 5.7% على أساس سنوي، بأسرع وتيرة منذ يونيو 2022، في ظل تصاعد الضغوط على المصنّعين جراء ارتفاع تكاليف الطاقة عالمياً.
بوجه عام، حافظ النمو الاقتصادي على زخمه، غير أن استمرار التضخم وارتفاع تكاليف الطاقة عزّزا توقعات المحافظة على السياسات النقدية التشديدية من قِبَل كبرى البنوك المركزية، أو المضيَّ في رفع أسعار الفائدة.
الأسهم والسندات والسلع
حققت الأسهم الأمريكية مكاسب أسبوعية على الرغم من إنهائها الأسبوعَ على أداء متراجع، فيما أثقلت عوائد سندات الخزانة المرتفعة والدولار القوي على أداء السلع.
الأسهم
حققت الأسهم الأمريكية مكاسب خلال الأسبوع رغم تراجعها يوم الجمعة. وارتفع مؤشر S&P 500 بنسبة 2.5%، وكسب مؤشر Nasdaq Composite نسبة 2.3%، وتقدّم مؤشر Dow Jones Industrial Average بنسبة 2.1%.
تعرّضت أسهم التكنولوجيا لضغوط في نهاية الأسبوع إثر استقالة جنسن هوانغ، الرئيس التنفيذي لشركة Nvidia، مما أضفى مزيداً من الغموض على إحدى أكبر الشركات المرتبطة بقطاع الذكاء الاصطناعي.
هبطت أسهم Nvidia بنحو 12.8% خلال الأسبوع. وفي يوم الجمعة، تراجع مؤشر S&P 500 بنسبة 0.4%، وانخفض Nasdaq بنسبة 0.9%، في حين ارتفع Dow بهامش طفيف بلغ 0.1%.
تفوّقت الأسهم الأوروبية على نظيراتها؛ إذ ارتفع مؤشر STOXX Europe 600 بنسبة 2.44% ليُغلق عند مستوى قياسي، فيما صعد مؤشر FTSE 100 بنسبة 2.14%.
دعمت الصعودَ الأوروبيَّ عواملُ عدة، أبرزها: انخفاض تعرّض أوروبا للأسهم المرتبطة بالذكاء الاصطناعي، وقوة نتائج الشركات، والطلب المتنامي على شركات التأمين ومنتجي النفط والشركات الدفاعية.
السندات
ارتفعت عوائد السندات الحكومية مع تعزيز بيانات التضخم لتوقعات مزيد من تشديد السياسة النقدية.
أنهى عائد سندات الخزانة الأمريكية لأجل 10 سنوات الأسبوعَ قرب مستوى 5.15%، محققاً ارتفاعاً بنحو 29 نقطة أساس خلال الأسبوع. وارتفع عائد السندات لأجل سنتين، الأكثر حساسية لتوقعات أسعار الفائدة، بنحو 37 نقطة أساس ليبلغ 4.88%.
عكست الارتفاعات في العوائد إعادةَ المستثمرين تقييمهم لمدى ما قد يحتاج إليه الاحتياطي الفيدرالي من تشديد للسياسة النقدية.
السلع
استقر خام برنت عند 95.84 دولاراً أمريكياً للبرميل يوم الجمعة، بانخفاض بلغ نحو 2.5% خلال الأسبوع.
طغت مخاوف الفائض في المعروض وتراجع المخاطر الجيوسياسية الفورية على حالة الغموض المحيطة بالبنية التحتية للطاقة في منطقة الشرق الأوسط.
كما تراجعت عقود الذهب الآجلة بشكل حاد، لتُغلق قرب مستوى 3,880 دولاراً أمريكياً للأوقية، مسجّلةً خسائر تجاوزت 4% خلال الأسبوع.
أسهمت عوائد السندات المرتفعة وقوة الدولار الأمريكي وتوقعات تشديد السياسة النقدية للاحتياطي الفيدرالي في خفض الطلب على المعدن الذي لا يدرّ عائداً.
أداء القطاعات
تصدّر قطاع الطاقة مكاسب القطاعات العالمية على الرغم من تراجع أسعار النفط الخام، في حين كان قطاع السلع الاستهلاكية التقديرية الوحيد الذي أنهى الأسبوع على خسارة.
ارتفع مؤشر MSCI ACWI للطاقة (بالعائد الإجمالي بالدولار الأمريكي) بنسبة 3.35%، مدعوماً ببقاء أسعار النفط عند مستويات مرتفعة رغم تراجعها الأسبوعي. وارتفع قطاع السلع الاستهلاكية الأساسية بنسبة 1.42%، مما يعكس الأداء النسبي الأفضل للشركات التي تتسم بطلب أكثر استقراراً، فيما ارتفع قطاع الخدمات المالية بنسبة 0.70% في ظل ارتفاع عوائد السندات.
تقدّم قطاعا تقنية المعلومات وخدمات الاتصالات بنسبة 0.34% رغم الغموض المحيط بشركة Nvidia. وارتفع قطاع الصناعات بنسبة 0.31%، وصعد قطاع المرافق بنسبة 0.30%، فيما ارتفع قطاع الرعاية الصحية بهامش طفيف بلغ 0.07%.
جاء قطاع السلع الاستهلاكية التقديرية الأضعف أداءً، إذ تراجع بنسبة 1.11%، مسجّلاً أداءً دون مستوى السوق الأشمل.
أداء القطاعات من 9 إلى 13 نوفمبر 2026
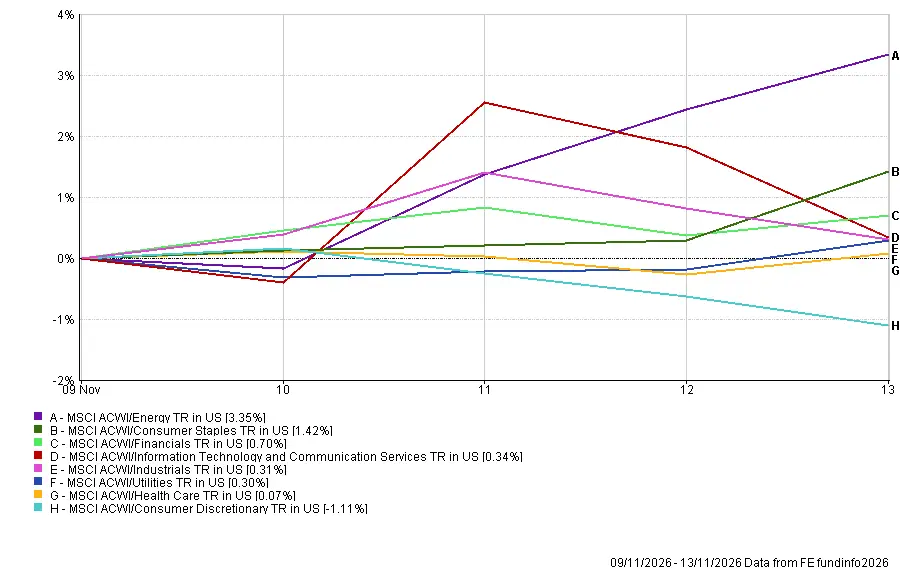
المصدر: FE Analytics. جميع المؤشرات بإجمالي العائد بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 13 نوفمبر 2026.
الأسواق الإقليمية
تصدّرت اليابان الأداء الإقليمي، في حين سجّلت الصين أكبر الخسائر إذ أضافت المخاوف المتعلقة بقيود التكنولوجيا إلى مؤشرات تراجع الطلب المحلي.
ارتفع مؤشر MSCI Japan TR بالدولار الأمريكي بنسبة 2.08%، ليكون أقوى المؤشرات الإقليمية. وجاءت أمريكا الشمالية في المرتبة الثانية بمكسب متواضع بلغ 0.14%.
انخفض مؤشر MSCI United Kingdom TR بالدولار الأمريكي بنسبة 0.06%، فيما تراجع مؤشر MSCI Europe بنسبة 0.35%. وقد اختلفت هذه العوائد عن المكاسب التي سجّلتها المؤشرات الأوروبية والبريطانية المحلية، ويعود ذلك جزئياً إلى تراجع اليورو والجنيه الإسترليني مقابل الدولار الأمريكي.
كانت الصين الأضعف إقليمياً، إذ انخفض مؤشر MSCI China TR بالدولار الأمريكي بنسبة 4.38%.
أثارت التطورات المتعلقة بـ Nvidia مخاوف من احتمال تعرّض شركات الحوسبة السحابية الصينية لقيود أمريكية أكثر صرامة على الحصول على الرقائق المتقدمة. وتراجعت أسهم Alibaba بنحو 7% يوم الخميس، فيما عزّز التضخم الاستهلاكي الضعيف المخاوف بشأن تراجع الطلب المحلي.
الأداء الإقليمي من 9 إلى 13 نوفمبر 2026
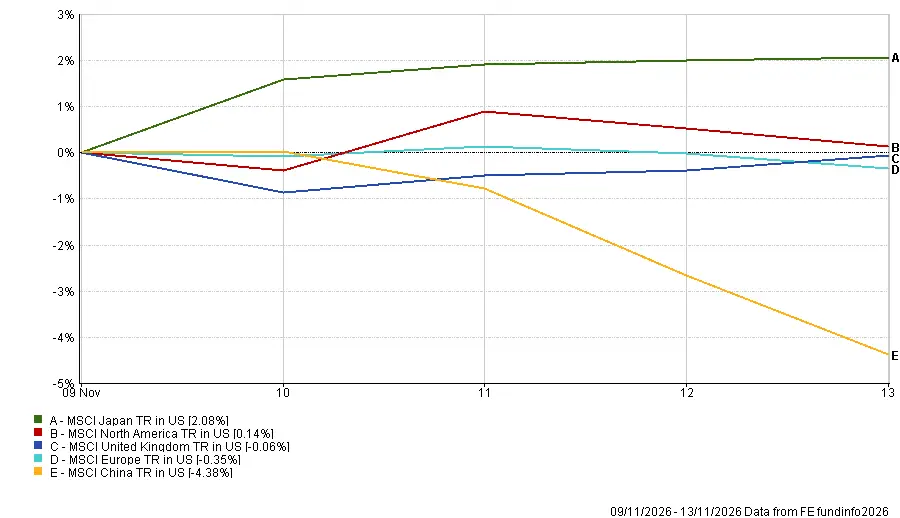
المصدر: FE Analytics. جميع المؤشرات بإجمالي العائد بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 13 نوفمبر 2026.
أسواق العملات
تعزّز الدولار الأمريكي مقابل اليورو والجنيه الإسترليني والين الياباني، إذ رسّخ ارتفاع التضخم وعوائد سندات الخزانة التوقعاتِ بمزيد من تشديد السياسة النقدية من جانب الاحتياطي الفيدرالي.
بمقارنة مستويات الافتتاح يوم الاثنين بمستويات الإغلاق يوم الجمعة:
- EUR/USD 1.1138 → 1.1023: تراجع اليورو مقابل الدولار في ظل تعزّز توقعات رفع أسعار الفائدة الأمريكية.
- GBP/USD 1.3361 → 1.3217: انخفض الجنيه الإسترليني على الرغم من تحسّن أرقام الناتج المحلي الإجمالي البريطاني، حيث طغت قوة الدولار على الدعم المستمد من البيانات الاقتصادية المحلية.
- USD/JPY 158.36 → 159.69: تراجع الين الياباني مقابل الدولار في ظل ارتفاع عوائد السندات الأمريكية.
- GBP/JPY 211.73 → 211.05: تراجع الجنيه الإسترليني مقابل الين الياباني، إذ فاق انخفاض الجنيه خسائر العملة اليابانية مقابل الدولار.
بشكل عام، حقّق الدولار مكاسب في أزواج العملات الرئيسية الثلاثة، مدعوماً بتوقعات بقاء أسعار الفائدة الأمريكية مرتفعة لفترة أطول.
التوقعات والأسبوع المقبل
يشهد الأسبوع الممتد من 16 إلى 20 نوفمبر مزيداً من الإصدارات الاقتصادية والتطورات على صعيد الشركات، فيما تبقى سياسة الاحتياطي الفيدرالي وآفاق الاستثمار في الذكاء الاصطناعي في صدارة محركات معنويات السوق.
تشمل الأحداث الرئيسية:
- الاثنين: بيانات الإنتاج الصناعي والمبيعات بالتجزئة والاستثمار في الصين، في أعقاب صدور البيانات الأولية للناتج المحلي الإجمالي الياباني للربع الثالث.
- الثلاثاء: مبيعات التجزئة والإنتاج الصناعي الأمريكيان، إلى جانب بيانات سوق العمل في المملكة المتحدة. وتُعلن Nvidia نتائجها الفصلية بعد إغلاق السوق الأمريكية.
- الأربعاء: بيانات التضخم في المملكة المتحدة ومحاضر اجتماع الاحتياطي الفيدرالي في أكتوبر.
- الجمعة: مبيعات التجزئة في المملكة المتحدة، مع صدور بيانات التضخم الياباني أيضاً خلال النصف الأخير من الأسبوع.
سيدرس المستثمرون محاضر الاحتياطي الفيدرالي بحثاً عن مؤشرات تدعم مزيداً من رفع أسعار الفائدة، وإن كان الاجتماع قد انعقد قبل صدور أحدث بيانات التضخم الأمريكي.
كما ستُتابَع نتائج Nvidia عن كثب للاستدلال على حجم الطلب على رقائق الذكاء الاصطناعي وحجم إنفاق كبار العملاء، لا سيما في أعقاب التغيير الذي طرأ على قيادة الشركة.
ستساعد بيانات التضخم والتوظيف في المملكة المتحدة الأسواقَ على تقييم ما إذا كان بنك إنجلترا بحاجة إلى رفع أسعار الفائدة مجدداً، فيما ستوفر البيانات الاقتصادية الصادرة عن الصين واليابان مزيداً من المؤشرات حول الأوضاع في منطقة آسيا.
في ظل استمرار ضغط التضخم على أسعار الفائدة واقتراب موعد إعلان نتائج Nvidia، سيختبر الأسبوع المقبل قدرة أسواق الأسهم على الحفاظ على مكاسبها في مواجهة ارتفاع تكاليف الاقتراض وحالة عدم اليقين المحيطة بالاستثمار في الذكاء الاصطناعي.