



通脹壓力升溫,英偉達人事震盪拖累科技股|每週市場回顧:2026年11月9日至13日


全球市場在本週繼續應對持續通脹、債券收益率上升以及人工智能相關不確定性的挑戰。強於預期的美國消費者物價數據強化了市場對聯儲局進一步收緊政策的預期,而英偉達的領導層變動亦對科技股造成壓力。
儘管週五出現跌幅,美國及歐洲主要股票指數仍以周漲收官。與此同時,油價及金價下跌,美元兌主要貨幣走強。
經濟概覽
本週市場走勢受通脹數據及利率預期變化所主導,美國、英國、歐洲及中國的最新動態為全球經濟前景提供了進一步參考。
美國通脹強化加息預期
美國消費者物價於10月份上漲0.4%,繼9月份上漲0.6%之後,高於市場預期的0.3%。扣除食品及能源的核心通脹率上升0.3%。
由於2025年美國政府停擺期間未能收集當年10月份的可比數據,大多數消費者物價指數的年度對比數據因此無法取得。
聯儲局理事克里斯托弗·沃勒在數據公布前曾表示,若核心通脹達到0.3%或以上,應考慮加息半個百分點。報告公布後,市場已完全消化12月加息四分之一個百分點的預期,同時對加息半個百分點賦予較小概率。
生產者物價於10月份上升0.3%,較一年前上漲6.5%。年度升幅為2022年11月以來最大,但月度數據略低於預期。
兩項數據合計,進一步加深了市場對通脹壓力可能使美國利率長期維持高位的憂慮。
英國及歐洲經濟增長保持韌性
英國第三季度GDP增長0.7%,繼第二季度增長0.5%之後持續擴張。服務業增長0.9%,而建築業產出則有所下滑。經濟在9月份亦錄得0.2%的增長。
上述數據顯示,英倫銀行在11月初將基準利率上調至4.00%後,或需再度加息。
歐元區第三季度GDP增長0.4%,較第二季度的0.6%有所放緩,就業人數與上季度持平。
中國面臨內需疲弱挑戰
中國消費者通脹率於10月份從9月份的0.9%回落至0.7%,反映居民消費需求依然低迷。
生產者物價按年上漲5.7%,為2022年6月以來最快升速,原因是全球能源成本上升加大了製造商的壓力。
整體而言,經濟增長保持韌性,但持續的通脹及偏高的能源成本強化了市場預期,認為各主要央行將維持限制性貨幣政策或進一步加息。
股票、債券與大宗商品
美國股市儘管週末收跌,但整週錄得上漲;與此同時,美國國債收益率上升及美元走強對大宗商品構成壓力。
股票
美國股市全週錄得升幅,儘管週五有所回落。標普500指數上漲2.5%,納斯達克綜合指數上漲2.3%,道瓊斯工業平均指數上漲2.1%。
週末科技股承壓,原因是英偉達首席執行官黃仁勳辭職,令市場對這家與人工智能最具關聯的大型企業前景感到不確定。
英偉達股價全週累跌約12.8%。週五,標普500指數下跌0.4%,納斯達克指數下跌0.9%,而道瓊斯指數則微升0.1%。
歐洲股市表現更為突出。泛歐STOXX 600指數上漲2.44%,以收創歷史新高作收,英國富時100指數上漲2.14%。
歐洲市場對人工智能相關股票的敞口較低,加上企業業績強勁,以及保險公司、石油生產商及防禦性股票需求旺盛,共同推動了此輪升勢。
債券
隨著通脹數據強化市場對政策進一步收緊的預期,政府債券收益率普遍上升。
美國10年期國債收益率全週收於約5.15%,較週初上升約29個基點。對利率預期尤為敏感的兩年期國債收益率上升約37個基點至4.88%。
收益率的上升反映投資者重新評估聯儲局收緊貨幣政策的幅度預期。
大宗商品
布蘭特原油週五收於每桶95.84美元,全週下跌約2.5%。
市場對供應過剩的憂慮及中東地緣政治風險的即時緩和,蓋過了中東能源基礎設施相關的不確定性。
黃金期貨亦急劇下跌,收於每盎司約3,880美元附近,全週跌幅逾4%。
債券收益率上升、美元走強及聯儲局收緊政策的預期,削弱了市場對這一不計息金屬的需求。
板塊表現
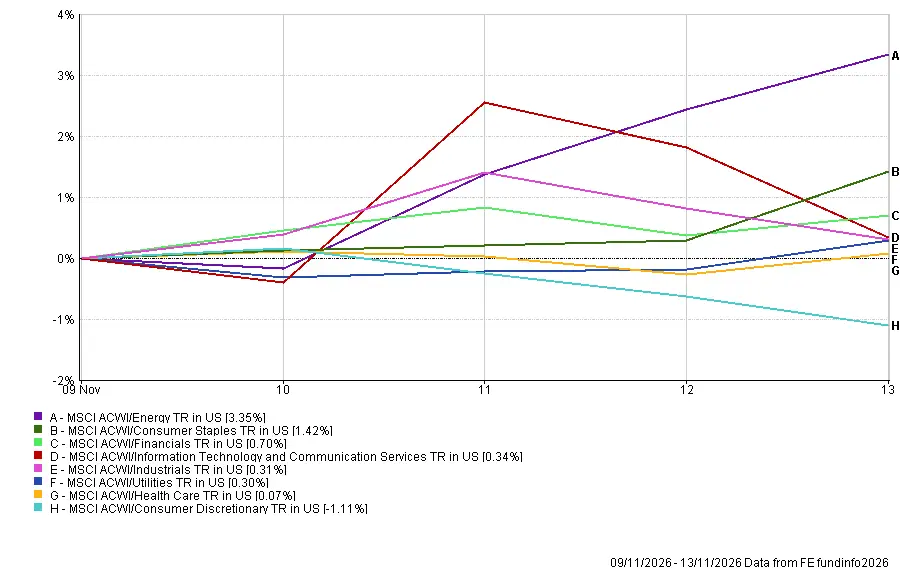
能源板塊領漲全球各板塊,儘管原油價格有所下跌;而非必需消費品板塊則是本週唯一錄得下跌的板塊。
以美元計算的MSCI ACWI能源板塊全回報指數上漲3.35%,受原油價格儘管周跌但仍維持高位所支撐。必需消費品板塊上漲1.42%,反映需求較為穩定的企業相對表現較佳;金融板塊在債券收益率上升的背景下上漲0.70%。
資訊科技及通訊服務板塊在英偉達相關不確定性的背景下仍上漲0.34%。工業板塊上漲0.31%,公用事業板塊上漲0.30%,醫療保健板塊微升0.07%。
非必需消費品板塊表現最弱,下跌1.11%,遜於大市整體走勢。
板塊表現:2026年11月9日至13日
資料來源:FE Analytics。所有指數均為美元計價總回報。過往表現並非未來表現的可靠指標。數據截至2026年11月13日。
區域市場
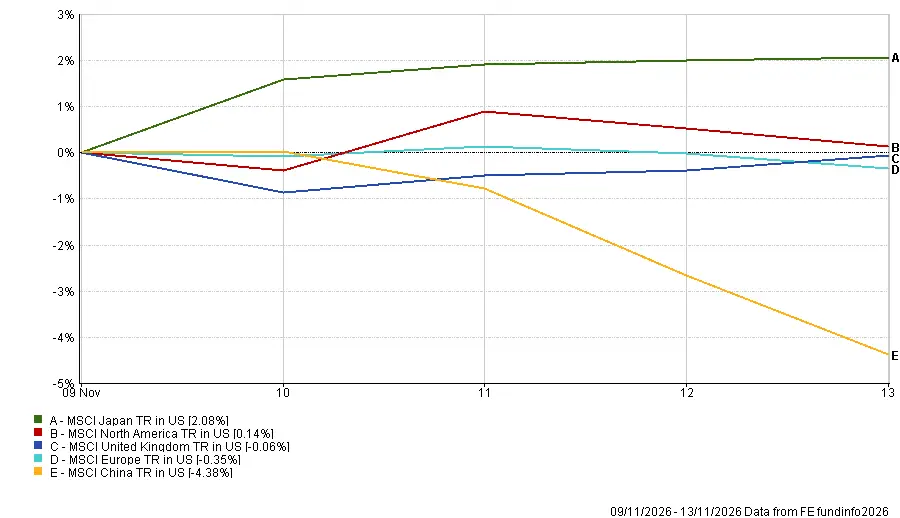
日本引領區域市場表現,而中國則錄得最大跌幅,原因是市場對科技限制措施的憂慮加劇,加之國內需求疲弱的跡象浮現。
MSCI日本總回報指數(美元計價)上漲2.08%,為表現最強勁的區域指數。北美緊隨其後,小幅上漲0.14%。
MSCI英國總回報指數(美元計價)下跌0.06%,MSCI歐洲指數則下跌0.35%。上述回報與歐洲及英國本地指數所錄得的升幅存在差異,部分原因在於歐元及英鎊兌美元匯率走弱。
中國為表現最弱的區域,MSCI中國總回報指數(美元計價)下跌4.38%。
圍繞Nvidia的最新動態引發市場擔憂,中國雲端運算企業或將面臨美國收緊先進晶片取用限制的壓力。阿里巴巴週四股價下跌約7%,而疲弱的消費者通脹數據亦進一步加深了外界對國內需求低迷的憂慮。
2026年11月9日至13日區域市場表現
資料來源:FE Analytics。所有指數均為美元計價總回報。過往表現並非未來表現的可靠指標。數據截至2026年11月13日。
外匯市場
隨著通脹走高及美國國債收益率上升強化了市場對聯邦儲備局進一步收緊貨幣政策的預期,美元兌歐元、英鎊及日圓均告走強。
以下為週一開市水平與週五收市水平之比較:
- EUR/USD 1.1138 → 1.1023:隨著美國利率預期升溫,歐元兌美元走弱。
- GBP/USD 1.3361 → 1.3217:英鎊儘管受到英國GDP數據強勁的支撐,仍因美元強勢壓過國內經濟數據的利好而下跌。
- USD/JPY 158.36 → 159.69:在美國債券收益率上升的背景下,日圓兌美元走弱。
- GBP/JPY 211.73 → 211.05:英鎊兌日圓走弱,英鎊的跌幅超過日圓兌美元的跌幅。
整體而言,美元在上述三大主要貨幣對中全面上漲,受市場預期美國利率或將長期維持高位所支撐。
展望與未來一週
11月16日至20日當週將有更多經濟數據發布及企業動態,聯邦儲備局政策走向及人工智能投資前景將繼續主導市場情緒。
主要事件包括:
- 週一:繼日本發布初步第三季度GDP數據後,中國將公布工業生產、零售銷售及投資數據。
- 週二:美國零售銷售及工業生產數據,以及英國勞動市場數據。Nvidia將於美國股市收市後公布季度業績。
- 週三:英國通脹數據及聯邦儲備局10月會議紀要。
- 週五:英國零售銷售數據,日本通脹數據亦預計於本週後段公布。
投資者將從聯儲局會議紀要中尋找支持進一步加息的線索,惟須注意該次會議在最新美國通脹數據公布之前已召開。
Nvidia的業績亦將受到密切關注,市場尤其希望從中了解人工智能晶片的需求狀況及主要客戶的支出情況,特別是在該公司領導層更替之後。
英國通脹及就業數據將有助市場評估英格蘭銀行是否需要再度加息,而來自中國及日本的經濟數據則將進一步揭示亞洲各地的市場狀況。
在通脹持續對利率構成壓力、Nvidia業績即將公布之際,未來一週將考驗股票市場能否在借貸成本高企及人工智能投資前景不明朗的情況下維持漲幅。