



Les pressions inflationnistes s'intensifient alors que les turbulences chez Nvidia pèsent sur la tech | Récapitulatif hebdomadaire : 9-13 novembre 2026


Les marchés mondiaux ont traversé une nouvelle semaine marquée par une inflation persistante, une hausse des rendements obligataires et des incertitudes liées à l’intelligence artificielle. Des données sur les prix à la consommation américains plus élevées que prévu ont renforcé les anticipations d’un nouveau resserrement de la Réserve fédérale, tandis que le changement de direction chez Nvidia a pesé sur les valeurs technologiques.
Malgré les pertes de vendredi, les principaux indices boursiers américains et européens ont terminé la semaine en hausse. Par ailleurs, le pétrole et l’or ont reculé, et le dollar américain s’est apprécié face aux principales devises.
Vue d’ensemble économique
Les données sur l’inflation et l’évolution des anticipations de taux d’intérêt ont orienté les marchés au cours de la semaine, les développements aux États-Unis, au Royaume-Uni, en Europe et en Chine apportant un éclairage supplémentaire sur les perspectives économiques mondiales.
L’inflation américaine renforce les anticipations de hausse des taux
Les prix à la consommation aux États-Unis ont progressé de 0,4 % en octobre, après une hausse de 0,6 % en septembre, dépassant la prévision de 0,3 %. L’inflation sous-jacente, qui exclut l’alimentation et l’énergie, a augmenté de 0,3 %.
Les comparaisons annuelles pour la plupart des mesures de l’IPC n’étaient pas disponibles, le shutdown gouvernemental de 2025 ayant empêché la collecte de données comparables en octobre de cette année.
Le gouverneur de la Réserve fédérale, Christopher Waller, avait déclaré avant la publication qu’une hausse de taux d’un demi-point devrait être envisagée si l’inflation sous-jacente atteignait 0,3 % ou plus. À la suite du rapport, les marchés ont pleinement intégré une hausse d’un quart de point en décembre, tout en accordant une probabilité plus faible à une hausse d’un demi-point.
Les prix à la production ont progressé de 0,3 % en octobre et de 6,5 % sur un an. La hausse annuelle est la plus importante depuis novembre 2022, bien que le chiffre mensuel soit légèrement inférieur aux attentes.
Ensemble, ces publications ont renforcé les craintes que les pressions inflationnistes puissent maintenir les taux d’intérêt américains à un niveau élevé.
La croissance britannique et européenne reste résiliente
Le PIB du Royaume-Uni a progressé de 0,7 % au troisième trimestre, après une hausse de 0,5 % au deuxième. Les services ont progressé de 0,9 %, tandis que la production dans la construction a reculé. L’économie a également enregistré une croissance de 0,2 % en septembre.
Ces chiffres ont laissé entendre que la Banque d’Angleterre pourrait devoir relever ses taux à nouveau, après avoir porté le taux directeur à 4,00 % plus tôt en novembre.
Le PIB de la zone euro a progressé de 0,4 % au troisième trimestre, contre 0,6 % au deuxième, tandis que l’emploi est resté stable par rapport au trimestre précédent.
La Chine face à une faible demande des consommateurs
L’inflation à la consommation en Chine a ralenti à 0,7 % en octobre, contre 0,9 % en septembre, traduisant une demande des ménages atone.
Les prix à la production ont augmenté de 5,7 % en glissement annuel, leur rythme le plus rapide depuis juin 2022, la hausse des coûts énergétiques mondiaux ayant accru la pression sur les fabricants.
Dans l’ensemble, la croissance économique est demeurée résiliente, mais l’inflation persistante et la cherté de l’énergie ont renforcé les anticipations selon lesquelles les grandes banques centrales maintiendraient des politiques monétaires restrictives ou procéderaient à de nouvelles hausses de taux.
Actions, obligations et matières premières
Les actions américaines ont enregistré des gains hebdomadaires malgré une fin de semaine en repli, tandis que la hausse des rendements des bons du Trésor et la vigueur du dollar ont pesé sur les matières premières.
Actions
Les actions américaines ont progressé sur la semaine malgré un repli vendredi. Le S&P 500 a gagné 2,5 %, le Nasdaq Composite a progressé de 2,3 % et le Dow Jones Industrial Average a avancé de 2,1 %.
Les valeurs technologiques se sont retrouvées sous pression en fin de semaine à la suite de la démission du directeur général de Nvidia, Jensen Huang, ce qui a accru l’incertitude autour de l’une des plus grandes entreprises associées à l’intelligence artificielle.
Le titre Nvidia a chuté d’environ 12,8 % sur la semaine. Vendredi, le S&P 500 a reculé de 0,4 % et le Nasdaq a perdu 0,9 %, tandis que le Dow a légèrement progressé de 0,1 %.
Les actions européennes ont surperformé. Le STOXX Europe 600 a gagné 2,44 % pour clôturer à un niveau record, tandis que le FTSE 100 a progressé de 2,14 %.
La plus faible exposition de l’Europe aux valeurs liées à l’IA, la solidité des résultats des entreprises et la demande pour les assureurs, les producteurs pétroliers et les sociétés défensives ont soutenu cette progression.
Obligations
Les rendements des obligations d’État ont augmenté, les données sur l’inflation ayant renforcé les anticipations d’un nouveau resserrement de la politique monétaire.
Le rendement du bon du Trésor américain à 10 ans a terminé à environ 5,15 %, en hausse d’approximativement 29 points de base sur la semaine. Le rendement à deux ans, particulièrement sensible aux anticipations de taux d’intérêt, a progressé d’environ 37 points de base pour atteindre 4,88 %.
La hausse des rendements a reflété la réévaluation par les investisseurs de l’ampleur du resserrement monétaire que la Réserve fédérale pourrait devoir opérer.
Matières premières
Le Brent a clôturé à 95,84 USD le baril vendredi, en recul d’environ 2,5 % sur la semaine.
Les craintes d’une offre excédentaire et la réduction du risque géopolitique immédiat ont pris le dessus sur les incertitudes entourant les infrastructures énergétiques au Moyen-Orient.
Les contrats à terme sur l’or ont également fortement reculé, clôturant à environ 3 880 USD l’once et perdant plus de 4 % sur la semaine.
La hausse des rendements obligataires, le renforcement du dollar américain et les anticipations d’un resserrement de la politique de la Réserve fédérale ont réduit la demande pour ce métal ne versant pas d’intérêts.
Performance sectorielle
L’énergie a mené les gains sectoriels mondiaux malgré un repli des prix du pétrole brut, tandis que la consommation discrétionnaire a été le seul secteur à terminer la semaine en baisse.
Le MSCI ACWI Energy TR en dollars américains a progressé de 3,35 %, soutenu par des prix du pétrole restés élevés malgré leur baisse hebdomadaire. Les biens de consommation courante ont augmenté de 1,42 %, traduisant une performance relativement solide des entreprises bénéficiant d’une demande plus stable, tandis que les services financiers ont gagné 0,70 % dans un contexte de rendements obligataires plus élevés.
Les technologies de l’information & les services de communication ont progressé de 0,34 % malgré les incertitudes entourant Nvidia. Les industriels ont gagné 0,31 %, les services aux collectivités ont progressé de 0,30 % et la santé a légèrement avancé de 0,07 %.
La consommation discrétionnaire a été le secteur le plus faible, en recul de 1,11 %, sous-performant l’ensemble du marché.
Performance sectorielle du 9 au 13 novembre 2026
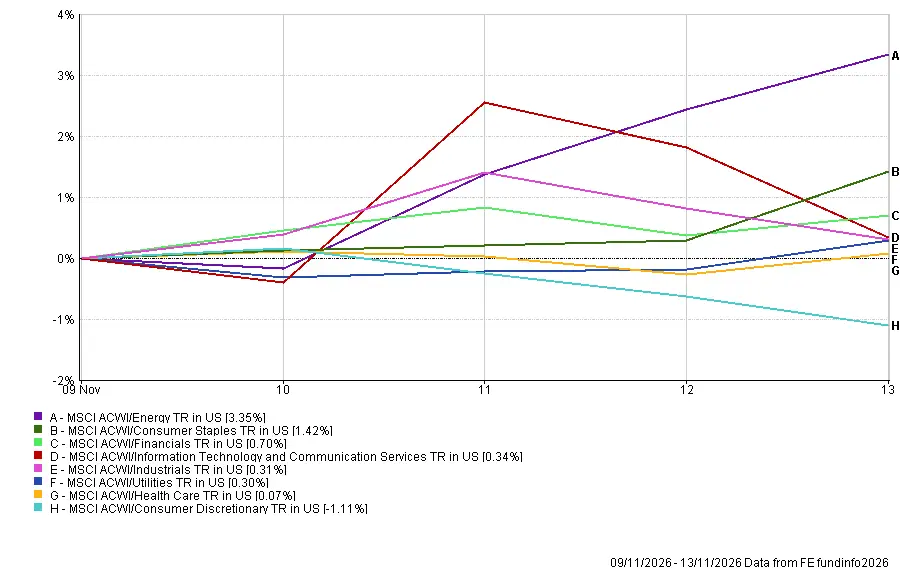
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 13 novembre 2026.
Marchés régionaux
Le Japon a enregistré la meilleure performance régionale, tandis que la Chine a subi les pertes les plus importantes, les inquiétudes liées aux restrictions technologiques venant s’ajouter aux signes d’un affaiblissement de la demande intérieure.
Le MSCI Japan TR en dollars américains a progressé de 2,08 %, ce qui en fait le meilleur indice régional. L’Amérique du Nord a suivi avec une hausse modeste de 0,14 %.
Le MSCI United Kingdom TR en dollars américains a reculé de 0,06 %, tandis que le MSCI Europe a cédé 0,35 %. Ces performances diffèrent des hausses enregistrées par les indices européens et britanniques en devises locales, en partie parce que l’euro et la livre sterling se sont affaiblis face au dollar américain.
La Chine a été la région la plus faible, le MSCI China TR en dollars américains reculant de 4,38 %.
Les développements autour de Nvidia ont suscité des inquiétudes quant au risque que les entreprises chinoises de cloud soient confrontées à des restrictions américaines plus strictes sur l’accès aux puces avancées. Alibaba a chuté d’environ 7 % jeudi, tandis qu’une inflation à la consommation faible a renforcé les craintes d’une demande intérieure atone.
Performance régionale du 9 au 13 novembre 2026
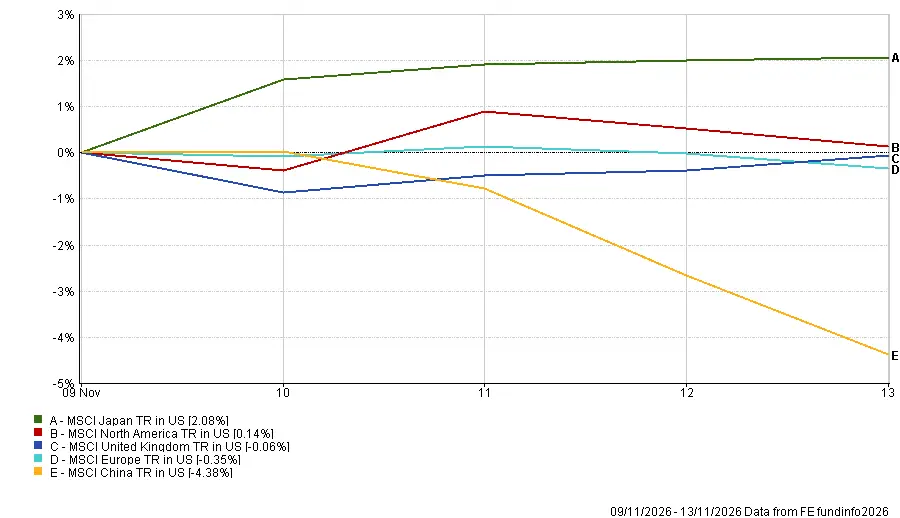
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 13 novembre 2026.
Marchés des devises
Le dollar américain s’est renforcé face à l’euro, à la livre sterling et au yen, une inflation plus élevée et la hausse des rendements des bons du Trésor ayant consolidé les anticipations d’un nouveau resserrement de la Réserve fédérale.
En comparant les niveaux d’ouverture du lundi aux niveaux de clôture du vendredi :
- EUR/USD 1,1138 → 1,1023 : L’euro s’est affaibli face au dollar, les anticipations de hausse des taux d’intérêt américains s’étant renforcées.
- GBP/USD 1,3361 → 1,3217 : La livre sterling a reculé malgré des chiffres de PIB britannique plus solides, la vigueur du dollar ayant pris le dessus sur le soutien apporté par les données économiques nationales.
- USD/JPY 158,36 → 159,69 : Le yen s’est affaibli face au dollar dans un contexte de hausse des rendements obligataires américains.
- GBP/JPY 211,73 → 211,05 : La livre sterling s’est affaiblie face au yen, le recul de la livre ayant été supérieur aux pertes de la devise japonaise face au dollar.
Au total, le dollar s’est apprécié sur les trois principales paires de devises, soutenu par les anticipations que les taux d’intérêt américains pourraient rester élevés plus longtemps.
Perspectives et semaine à venir
La semaine du 16 au 20 novembre sera marquée par de nouvelles publications économiques et des développements d’entreprises, la politique de la Réserve fédérale et les perspectives d’investissement dans l’IA demeurant au cœur du sentiment de marché.
Les événements clés comprennent :
- Lundi : Les chiffres de la production industrielle, des ventes au détail et de l’investissement en Chine, après la publication préliminaire du PIB du troisième trimestre au Japon.
- Mardi : Les ventes au détail et la production industrielle américaines, ainsi que les chiffres du marché du travail au Royaume-Uni. Nvidia publiera ses résultats trimestriels après la clôture du marché américain.
- Mercredi : Les chiffres de l’inflation au Royaume-Uni et le compte rendu de la réunion d’octobre de la Réserve fédérale.
- Vendredi : Les ventes au détail au Royaume-Uni, les données d’inflation japonaises devant également être publiées en fin de semaine.
Les investisseurs examineront les minutes de la Fed à la recherche d’indices sur un soutien à de nouvelles hausses de taux, bien que la réunion ait eu lieu avant la publication des dernières données d’inflation américaines.
Les résultats de Nvidia seront également scrutés de près pour évaluer la demande de puces pour l’IA et les dépenses des principaux clients, notamment après le changement à la tête de l’entreprise.
Les chiffres de l’inflation et de l’emploi au Royaume-Uni aideront les marchés à déterminer si la Banque d’Angleterre pourrait avoir besoin de relever ses taux à nouveau, tandis que les données économiques de Chine et du Japon fourniront un éclairage supplémentaire sur les conditions en Asie.
Avec l’inflation maintenant la pression sur les taux d’intérêt et les résultats de Nvidia qui approchent, la semaine à venir mettra à l’épreuve la capacité des marchés actions à maintenir leurs gains malgré la hausse des coûts d’emprunt et l’incertitude entourant l’investissement dans l’IA.