


La surprise des emplois américains renforce les anticipations de hausse des taux alors que la tech et le pétrole reculent | Récapitulatif hebdomadaire : 2-6 novembre 2026


Ce fut une semaine volatile pour les marchés mondiaux. Des chiffres de l’emploi américain supérieurs aux attentes ont renforcé les anticipations d’une nouvelle hausse des taux d’intérêt de la Réserve fédérale, tandis que les inquiétudes concernant les dépenses liées à l’intelligence artificielle (IA) et sa réglementation ont pesé sur les valeurs technologiques.
Les élections de mi-mandat américaines ont accentué l’incertitude des marchés, les prix du pétrole ont chuté fortement et l’or s’est redressé. Par ailleurs, le Royaume-Uni et l’Australie ont relevé leurs taux d’intérêt, l’inflation restant une préoccupation majeure.
Aperçu économique
Des données économiques américaines plus solides, les décisions des banques centrales et les élections de mi-mandat ont orienté le sentiment de marché tout au long de la semaine.
Un marché de l’emploi américain robuste renforce les anticipations de hausse des taux
L’économie américaine a créé 165 000 emplois en octobre, bien au-delà des 65 000 anticipés. Le taux de chômage est tombé à 4,1 % contre 4,2 %, tandis que les salaires ont progressé de 0,4 % sur un mois et de 3,1 % sur un an. Les créations d’emplois de septembre ont également été révisées à la hausse, à 60 000.
Ce rapport plus solide a renforcé les anticipations d’une nouvelle hausse des taux d’intérêt par la Réserve fédérale (Fed) en décembre, les marchés tablant sur une probabilité d’environ 77 % d’une hausse de 25 points de base.
Les enquêtes auprès des entreprises américaines sont également restées bien orientées. L’indice PMI manufacturier ISM est remonté à 55,5 contre 54,5, tandis que l’indice PMI des services a légèrement reculé à 54,5 contre 54,9. Tous deux sont demeurés au-dessus de 50, signalant une expansion continue.
Le Royaume-Uni et l’Australie relèvent leurs taux d’intérêt
La Banque d’Angleterre (BoE) a relevé son taux directeur de 25 points de base à 4,00 %, une première hausse en plus de trois ans. Huit membres ont soutenu cette décision, tandis que Catherine Mann préconisait une hausse plus importante de 50 points de base.
La Banque a averti que l’inflation au Royaume-Uni, qui avait atteint 3,5 % en septembre, pourrait avoisiner 5 % d’ici mi-2027 en raison de la hausse des coûts énergétiques.
La banque centrale australienne a également relevé son taux directeur de 25 points de base, à 4,85 %.
En Europe, l’inflation préliminaire d’octobre a progressé à 4,0 %, son niveau le plus élevé depuis 2023, accentuant la pression sur la Banque centrale européenne (BCE).
Les élections de mi-mandat américaines accentuent l’incertitude des marchés
Les élections de mi-mandat américaines ont donné aux démocrates le contrôle du Congrès, soulevant des interrogations quant à l’orientation de la politique économique et réglementaire.
Les actions américaines ont rebondi mercredi, tandis que le pétrole a chuté d’environ 8 % dans l’espoir d’une détente des tensions impliquant l’Iran.
Jeudi, les valeurs technologiques ont accusé un fort repli, les investisseurs pesant les risques liés à un durcissement de la réglementation sur l’IA et au ralentissement des investissements dans la construction de centres de données.
Actions, obligations et matières premières
Actions
Les actions américaines ont reculé, les inquiétudes concernant les dépenses liées à l’IA et sa réglementation s’ajoutant à des données d’emploi solides et aux anticipations de hausse des taux d’intérêt.
Le S&P 500 a perdu 2,7 %, sa pire semaine depuis avril 2025. Le Nasdaq Composite a cédé 3,4 %, tandis que le Dow Jones Industrial Average a reculé de 0,9 %. Les valeurs technologiques ont partiellement récupéré du terrain vendredi, sans toutefois effacer les pertes hebdomadaires.
Les actions européennes ont été plus stables. Le STOXX Europe 600 a progressé d’environ 0,2 % sur la semaine, malgré un repli de 1 % vendredi.
Le FTSE 100 a reculé d’environ 0,5 %, clôturant vendredi à 10 673,94, en baisse de 1 % sur la journée, sous l’effet des inquiétudes liées à l’IA et de l’incertitude entourant la réglementation américaine.
Obligations
Les rendements des bons du Trésor américain ont progressé vendredi à la suite d’un rapport sur l’emploi supérieur aux attentes, traduisant des anticipations accrues d’une nouvelle hausse des taux par la Fed.
Le rendement du bon du Trésor américain à 10 ans se situait à environ 4,9 %, tandis que le rendement à deux ans atteignait environ 4,5 %.
Les prix des obligations et leurs rendements évoluent en sens inverse. Des anticipations de hausse des taux d’intérêt peuvent faire baisser les prix des obligations existantes et pousser les rendements à la hausse.
Matières premières
Le pétrole a enregistré l’une des variations les plus marquées de la semaine, les anticipations concernant les conditions d’approvisionnement au Moyen-Orient ayant évolué. Le Brent a chuté d’environ 13 %, le contrat de janvier s’échangeant aux alentours de 98 USD le baril vendredi.
L’espoir d’une détente des tensions impliquant l’Iran après les élections de mi-mandat, conjugué aux craintes d’un excédent mondial croissant de l’offre pétrolière, a poussé les prix à la baisse. Toutefois, des attaques contre des navires au large du détroit d’Ormuz ont continué de mettre en évidence les risques pesant sur le transport maritime et les approvisionnements énergétiques.
L’or a évolué dans la direction opposée, progressant d’environ 5 % à environ 4 070 USD l’once, sa meilleure performance hebdomadaire depuis plus de deux mois.
Les prix ont bondi de 3,3 % mercredi, en parallèle de la baisse du pétrole, avant de se replier vendredi, les fluctuations des prix de l’énergie maintenant les inquiétudes inflationnistes au premier plan.
Performance sectorielle
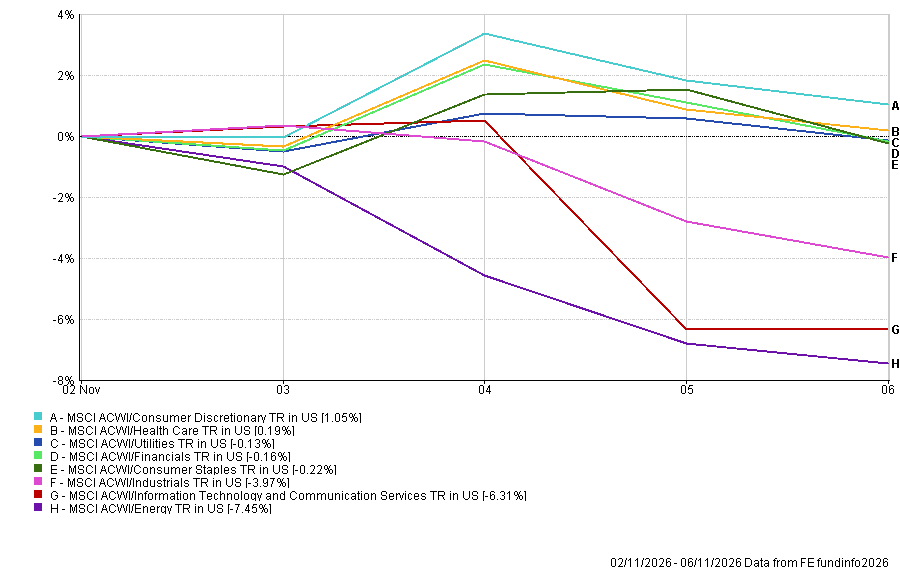
La performance sectorielle mondiale a révélé une fracture nette entre les valeurs de consommation et défensives, relativement résilientes, et les secteurs les plus exposés aux dépenses technologiques et aux prix de l’énergie.
La consommation discrétionnaire a enregistré les meilleures performances, progressant de 1,05 %, tandis que la santé avançait de 0,19 %.
Les services aux collectivités ont reculé de 0,13 %, les services financiers de 0,16 % et la consommation de base de 0,22 %, affichant des mouvements relativement limités par rapport aux secteurs les plus faibles de la semaine.
L’industrie a chuté de 3,97 %, reflétant les pressions plus larges pesant sur les valeurs sensibles à la conjoncture économique.
Les pertes les plus importantes ont été concentrées dans les secteurs technologique et énergétique.
Les technologies de l’information et les services de communication ont reculé de 6,31 %, l’essentiel de la faiblesse s’étant manifesté jeudi, les investisseurs ayant réévalué les dépenses en infrastructures IA, les risques réglementaires et le rythme de développement des centres de données.
L’énergie a été le secteur le plus faible, en baisse de 7,45 %, la forte correction des prix du brut ayant pesé sur les producteurs.
Performance sectorielle du 2 au 6 novembre 2026
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 6 novembre 2026.
Marchés régionaux
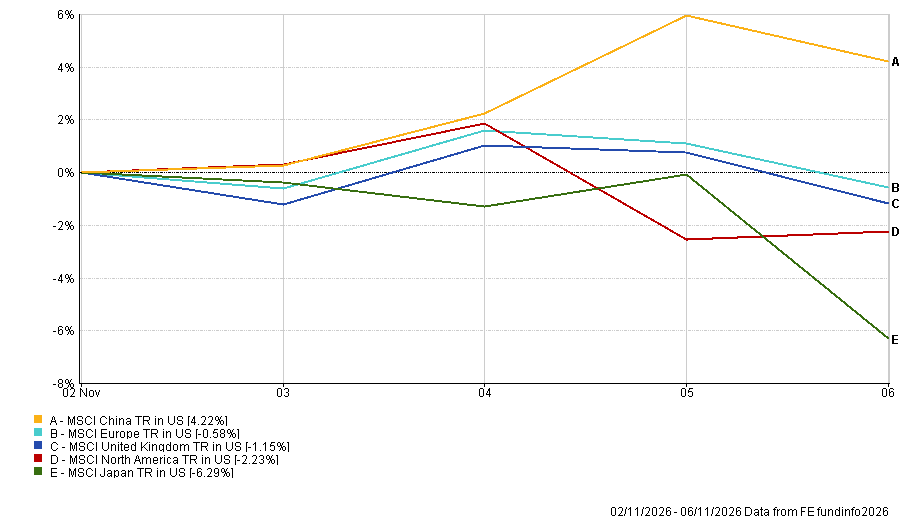
Les performances régionales ont également divergé de manière marquée, sous l’influence de l’exposition aux technologies, des mouvements de devises et de l’évolution du sentiment des investisseurs.
La Chine a été la région la plus performante, l’indice MSCI China progressant de 4,22 % en dollars américains.
L’Europe a reculé de 0,58 % et le Royaume-Uni de 1,15 %, mais tous deux ont mieux résisté que l’Amérique du Nord, qui a perdu 2,23 %, la faiblesse des valeurs technologiques ayant pesé sur les marchés américains.
Le Japon a enregistré la plus forte baisse, chutant de 6,29 %. Le Nikkei a perdu plus de 6 % vendredi à la suite du repli des valeurs technologiques américaines, contribuant à sa pire semaine depuis mars 2020.
Performance régionale du 2 au 6 novembre 2026
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 6 novembre 2026.
Marchés des devises
Le dollar américain s’est apprécié face à l’euro, à la livre sterling et au yen japonais, des données sur l’emploi plus solides ayant renforcé les anticipations d’une nouvelle hausse des taux de la Réserve fédérale.
En comparant les niveaux d’ouverture du lundi aux cours de clôture du vendredi :
- EUR/USD est passé de 1,1159 à 1,1144, l’euro s’étant légèrement déprécié.
- GBP/USD est passé de 1,3390 à 1,3350. La livre sterling s’est légèrement affaiblie malgré la hausse des taux de la Banque d’Angleterre.
- USD/JPY est passé de 157,51 à 158,48, le yen s’étant affaibli.
- GBP/JPY est passé de 210,96 à 211,57, la livre sterling s’étant ainsi appréciée face au yen malgré son recul face au dollar.
La vigueur du dollar a reflété le relèvement des anticipations de taux d’intérêt américains, tandis que le yen est resté sous pression face au dollar comme face à la livre sterling.
Perspectives et semaine à venir
L’attention se porte désormais sur les données relatives à l’inflation et à la croissance, qui pourraient contribuer à déterminer si les banques centrales subissent de nouvelles pressions en faveur d’une hausse des taux d’intérêt.
Événements clés du 9 au 13 novembre 2026 :
- Lundi : Chiffres de l’inflation en Chine pour le mois d’octobre.
- Mardi : Indice des prix à la consommation (IPC) américain pour le mois d’octobre.
- Jeudi : Estimation préliminaire du PIB britannique pour le troisième trimestre.
- Vendredi : Indice des prix à la production (IPP) américain.
Le rapport sur l’inflation américaine de mardi revêtira une importance particulière à la suite des chiffres de l’emploi plus solides. Une nouvelle lecture élevée pourrait renforcer les anticipations d’une hausse des taux de la Fed en décembre.
Au Royaume-Uni, les chiffres préliminaires du PIB montreront comment l’économie se comporte à la suite de la dernière hausse des taux de la Banque d’Angleterre.
Les marchés surveilleront également les développements liés à l’Iran et à la navigation dans le détroit d’Ormuz, ainsi que les préoccupations concernant les dépenses dans l’IA et sa réglementation.
La solidité de l’emploi américain soutenant les anticipations de hausse des taux, les prochains chiffres de l’inflation pourraient s’avérer décisifs pour le sentiment des marchés dans les semaines à venir.