


Dữ Liệu Việc Làm Mỹ Bất Ngờ Thúc Đẩy Kỳ Vọng Tăng Lãi Suất Khi Công Nghệ và Dầu Mỏ Lao Dốc | Tổng Kết Tuần: 2-6 Tháng 11 Năm 2026


Đây là một tuần biến động đối với thị trường toàn cầu. Số liệu việc làm Mỹ mạnh hơn kỳ vọng đã làm tăng khả năng Cục Dự trữ Liên bang (Fed) tiếp tục nâng lãi suất, trong khi những lo ngại về chi tiêu cho trí tuệ nhân tạo (AI) và các quy định liên quan gây sức ép lên cổ phiếu công nghệ.
Cuộc bầu cử giữa nhiệm kỳ của Mỹ làm gia tăng bất ổn trên thị trường, giá dầu giảm mạnh và vàng hồi phục. Trong khi đó, Anh và Australia đã nâng lãi suất trong bối cảnh lạm phát vẫn là mối lo ngại.
Tổng Quan Kinh Tế
Dữ liệu kinh tế Mỹ tích cực hơn, các quyết định của ngân hàng trung ương và cuộc bầu cử giữa nhiệm kỳ đã định hình tâm lý thị trường trong suốt tuần.
Dữ Liệu Việc Làm Mỹ Củng Cố Kỳ Vọng Tăng Lãi Suất
Nền kinh tế Mỹ đã tạo thêm 165.000 việc làm trong tháng 10, vượt xa kỳ vọng 65.000. Tỷ lệ thất nghiệp giảm từ 4,2% xuống 4,1%, trong khi tiền lương tăng 0,4% so với tháng trước và 3,1% so với cùng kỳ năm ngoái. Mức tăng việc làm trong tháng 9 cũng được điều chỉnh lên 60.000.
Báo cáo khả quan hơn này đã làm tăng kỳ vọng rằng Cục Dự trữ Liên bang (Fed) sẽ tiếp tục nâng lãi suất vào tháng 12, với thị trường định giá xác suất khoảng 77% cho một đợt tăng 25 điểm cơ bản.
Các cuộc khảo sát doanh nghiệp Mỹ cũng vẫn tích cực. Chỉ số PMI Sản xuất ISM tăng lên 55,5 từ 54,5, trong khi PMI Dịch vụ giảm nhẹ xuống 54,5 từ 54,9. Cả hai chỉ số đều duy trì trên ngưỡng 50, cho thấy đà tăng trưởng tiếp tục được duy trì.
Anh và Australia Nâng Lãi Suất
Ngân hàng Trung ương Anh (BoE) đã nâng lãi suất cơ bản thêm 25 điểm cơ bản lên 4,00%, đây là lần tăng đầu tiên trong hơn ba năm. Tám thành viên ủng hộ quyết định này, trong khi Catherine Mann ủng hộ mức tăng lớn hơn là 50 điểm cơ bản.
Ngân hàng cảnh báo rằng lạm phát của Anh, đã đạt 3,5% vào tháng 9, có thể tiến gần mức 5% vào giữa năm 2027 do chi phí năng lượng tăng cao.
Ngân hàng trung ương Australia cũng nâng lãi suất tiền mặt thêm 25 điểm cơ bản lên 4,85%.
Tại châu Âu, lạm phát sơ bộ tháng 10 tăng lên 4,0%, mức cao nhất kể từ năm 2023, làm gia tăng áp lực lên Ngân hàng Trung ương châu Âu (ECB).
Bầu Cử Giữa Nhiệm Kỳ Mỹ Làm Tăng Bất Ổn Thị Trường
Cuộc bầu cử giữa nhiệm kỳ của Mỹ đã đưa Đảng Dân chủ nắm quyền kiểm soát Quốc hội, đặt ra nhiều câu hỏi về định hướng chính sách kinh tế và quy định.
Cổ phiếu Mỹ tăng mạnh vào thứ Tư, trong khi dầu giảm khoảng 8% nhờ hy vọng căng thẳng liên quan đến Iran hạ nhiệt.
Đến thứ Năm, cổ phiếu công nghệ đã giảm mạnh khi các nhà đầu tư đánh giá lại những lo ngại về việc thắt chặt quy định AI và sự chậm lại trong đầu tư xây dựng trung tâm dữ liệu.
Cổ Phiếu, Trái Phiếu và Hàng Hóa
Cổ Phiếu
Cổ phiếu Mỹ giảm khi những lo ngại về chi tiêu AI và quy định kết hợp với dữ liệu việc làm tích cực và kỳ vọng lãi suất cao hơn.
S&P 500 giảm 2,7%, đây là tuần tệ nhất kể từ tháng 4 năm 2025. Nasdaq Composite mất 3,4%, trong khi Dow Jones Industrial Average giảm 0,9%. Cổ phiếu công nghệ phục hồi một phần vào thứ Sáu, nhưng không đủ để bù đắp các khoản lỗ trong tuần.
Cổ phiếu châu Âu tương đối ổn định hơn. STOXX Europe 600 tăng khoảng 0,2% trong tuần, mặc dù giảm 1% vào thứ Sáu.
FTSE 100 giảm khoảng 0,5%, đóng cửa thứ Sáu ở mức 10.673,94, giảm 1% trong ngày khi những lo ngại về AI và bất ổn liên quan đến quy định của Mỹ gây sức ép lên cổ phiếu.
Trái Phiếu
Lợi suất trái phiếu Kho bạc Mỹ tăng vào thứ Sáu sau báo cáo việc làm mạnh hơn kỳ vọng, phản ánh kỳ vọng ngày càng tăng về một đợt nâng lãi suất khác của Fed.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ở mức khoảng 4,9%, trong khi lợi suất kỳ hạn 2 năm đạt khoảng 4,5%.
Giá trái phiếu và lợi suất biến động ngược chiều nhau. Kỳ vọng lãi suất tăng cao có thể đẩy giá trái phiếu hiện hành xuống thấp hơn và lợi suất lên cao hơn.
Hàng Hóa
Dầu ghi nhận mức biến động mạnh nhất trong tuần khi kỳ vọng về điều kiện cung cấp tại Trung Đông thay đổi. Dầu thô Brent giảm khoảng 13%, với hợp đồng tháng 1 giao dịch gần mức 98 USD/thùng vào thứ Sáu.
Hy vọng về việc căng thẳng liên quan đến Iran hạ nhiệt sau cuộc bầu cử giữa nhiệm kỳ, cùng với lo ngại về tình trạng dư cung dầu toàn cầu ngày càng tăng, đã kéo giá xuống. Tuy nhiên, các cuộc tấn công vào tàu thuyền gần Eo biển Hormuz tiếp tục làm nổi bật rủi ro đối với vận tải biển và nguồn cung năng lượng.
Vàng biến động ngược chiều, tăng khoảng 5% lên mức khoảng 4.070 USD/ounce, đây là tuần tăng mạnh nhất trong hơn hai tháng.
Giá tăng vọt 3,3% vào thứ Tư khi dầu giảm, trước khi hạ nhiệt vào thứ Sáu khi biến động giá năng lượng tiếp tục giữ cho lo ngại lạm phát ở trạng thái trọng tâm.
Hiệu Suất Theo Ngành
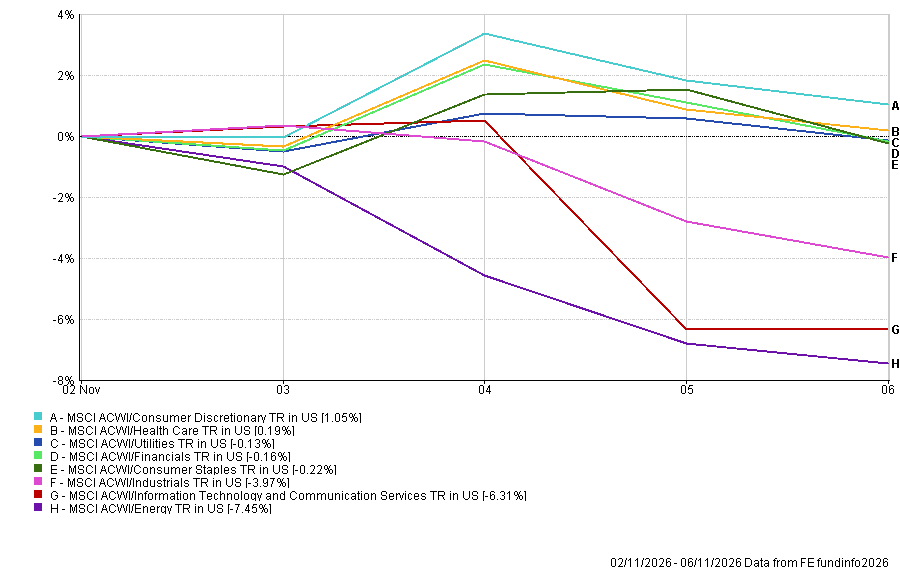
Hiệu suất ngành toàn cầu cho thấy sự phân hóa rõ ràng giữa các cổ phiếu tiêu dùng và phòng thủ tương đối vững chắc so với các ngành chịu tác động nhiều nhất từ chi tiêu công nghệ và giá năng lượng.
Hàng Tiêu Dùng Tùy Ý dẫn đầu mức tăng, tăng 1,05%, trong khi Chăm Sóc Sức Khỏe tăng 0,19%.
Tiện Ích giảm 0,13%, Tài Chính giảm 0,16% và Hàng Tiêu Dùng Thiết Yếu mất 0,22%, cho thấy mức biến động tương đối hạn chế so với các ngành yếu nhất trong tuần.
Công Nghiệp giảm 3,97%, phản ánh áp lực rộng hơn lên các cổ phiếu nhạy cảm với chu kỳ kinh tế.
Những khoản lỗ đáng kể nhất tập trung ở lĩnh vực công nghệ và năng lượng.
Công Nghệ Thông Tin & Dịch Vụ Truyền Thông giảm 6,31%, phần lớn mức giảm xảy ra vào thứ Năm khi các nhà đầu tư đánh giá lại chi tiêu hạ tầng AI, rủi ro quy định và tốc độ phát triển trung tâm dữ liệu.
Năng Lượng là ngành yếu nhất, giảm 7,45%, khi sự sụt giảm mạnh của giá dầu thô gây sức ép lên các nhà sản xuất.
Hiệu Suất Theo Ngành Từ Ngày 2-6 Tháng 11 Năm 2026
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 6 tháng 11 năm 2026.
Thị Trường Khu Vực
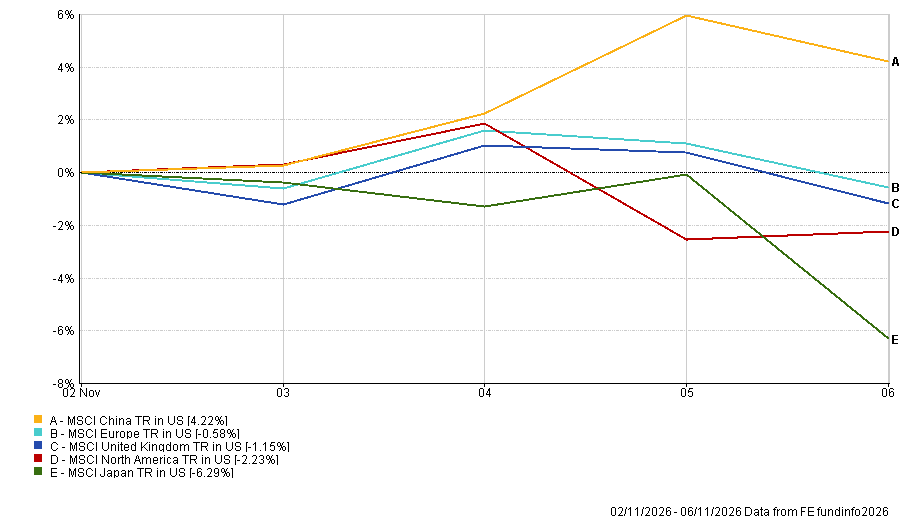
Hiệu suất theo khu vực cũng phân hóa mạnh khi mức độ tiếp xúc với công nghệ, biến động tỷ giá và tâm lý nhà đầu tư thay đổi đã ảnh hưởng đến lợi nhuận.
Trung Quốc là khu vực có hiệu suất tốt nhất, với chỉ số MSCI China tăng 4,22% tính theo đồng đô la Mỹ.
Châu Âu giảm 0,58% và Anh giảm 1,15%, nhưng cả hai vẫn chịu đựng tốt hơn so với Bắc Mỹ, khu vực mất 2,23% do sự suy yếu của cổ phiếu công nghệ gây sức ép lên thị trường Mỹ.
Nhật Bản ghi nhận mức giảm lớn nhất, giảm 6,29%. Chỉ số Nikkei giảm hơn 6% vào thứ Sáu sau đợt bán tháo cổ phiếu công nghệ Mỹ, góp phần tạo nên tuần giảm mạnh nhất kể từ tháng 3 năm 2020.
Hiệu Suất Theo Khu Vực Từ Ngày 2-6 Tháng 11 Năm 2026
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 6 tháng 11 năm 2026.
Thị Trường Tiền Tệ
Đồng đô la Mỹ tăng giá so với euro, bảng Anh và yên Nhật khi dữ liệu việc làm tích cực hơn làm tăng kỳ vọng về một đợt tăng lãi suất nữa của Cục Dự trữ Liên bang.
So sánh mức giá mở cửa ngày thứ Hai với giá đóng cửa ngày thứ Sáu:
- EUR/USD giảm từ 1,1159 xuống 1,1144, cho thấy euro suy yếu nhẹ.
- GBP/USD giảm từ 1,3390 xuống 1,3350. Bảng Anh yếu hơn một chút mặc dù Ngân hàng Trung ương Anh đã tăng lãi suất.
- USD/JPY tăng từ 157,51 lên 158,48, cho thấy yên Nhật suy yếu.
- GBP/JPY tăng từ 210,96 lên 211,57, cho thấy bảng Anh tăng giá so với yên dù đã giảm so với đồng đô la.
Sức mạnh của đồng đô la phản ánh kỳ vọng lãi suất cao hơn tại Mỹ, trong khi yên Nhật vẫn chịu áp lực so với cả đồng đô la và bảng Anh.
Triển Vọng Và Tuần Tiếp Theo
Sự chú ý hiện chuyển sang dữ liệu lạm phát và tăng trưởng, có thể giúp xác định liệu các ngân hàng trung ương có phải đối mặt với áp lực tăng lãi suất thêm hay không.
Các sự kiện quan trọng từ ngày 9-13 tháng 11 năm 2026:
- Thứ Hai: Số liệu lạm phát tháng 10 của Trung Quốc.
- Thứ Ba: Chỉ số Giá tiêu dùng (CPI) tháng 10 của Mỹ.
- Thứ Năm: GDP sơ bộ quý III của Anh.
- Thứ Sáu: Chỉ số Giá sản xuất (PPI) của Mỹ.
Báo cáo lạm phát Mỹ vào thứ Ba sẽ đặc biệt quan trọng sau các số liệu việc làm tích cực hơn. Một số liệu cao hơn nữa có thể củng cố kỳ vọng Fed tăng lãi suất vào tháng 12.
Tại Anh, số liệu GDP sơ bộ sẽ cho thấy nền kinh tế đang hoạt động như thế nào sau đợt tăng lãi suất gần nhất của Ngân hàng Trung ương Anh.
Thị trường cũng sẽ theo dõi các diễn biến liên quan đến Iran và hoạt động vận chuyển qua Eo biển Hormuz, bên cạnh những lo ngại về chi tiêu và quy định trong lĩnh vực AI.
Với việc dữ liệu việc làm Mỹ tích cực hỗ trợ kỳ vọng lãi suất cao hơn, các số liệu lạm phát tiếp theo có thể sẽ đóng vai trò quyết định đối với tâm lý thị trường trong những tuần tới.