Dầu Thô Đạt Mức Cao Nhất Sáu Tháng Khi Lo Ngại về AI Gây Áp Lực lên Thị Trường Chứng Khoán | Tổng Kết Tuần: 19-23 Tháng 10 Năm 2026


Tổng Kết Thị Trường Tuần này phân tích tác động của giá dầu tăng mạnh, lo ngại về tài chính AI và áp lực ngày càng tăng lên thị trường trái phiếu châu Âu đối với thị trường toàn cầu.
Dầu thô Brent leo lên mức thanh toán cao nhất kể từ tháng 4, trong khi vàng ghi nhận mức giảm tuần mạnh nhất kể từ đầu tháng 6. Cổ phiếu công nghệ Mỹ trải qua đợt bán tháo trong ngày mạnh nhất trong nhiều tháng, và cổ phiếu châu Âu ghi nhận tuần tệ nhất kể từ đầu tháng 9.
Trong khi đó, Trái phiếu Kho bạc Mỹ có đợt tăng mạnh nhất trong ngày trong hơn ba năm, ngay cả khi chi phí vay của Pháp tăng vọt. Sự tương phản này làm nổi bật cách các nhà đầu tư đang đánh giá lại lạm phát, tăng trưởng và rủi ro tài chính trước một tuần quan trọng của các ngân hàng trung ương.
Tổng Quan Kinh Tế
Hoạt động kinh tế Mỹ vẫn kiên cường bất chấp sự biến động thị trường. Số đơn xin trợ cấp thất nghiệp lần đầu giảm xuống 194.000, trong khi chỉ số PMI sơ bộ tháng 10 của lĩnh vực sản xuất và dịch vụ đạt lần lượt 56,0 và 57,9, báo hiệu sự mở rộng tiếp tục.
Tại Anh, lạm phát hàng năm tăng tốc lên 3,5% trong tháng 9, từ mức 3,1% và vượt kỳ vọng 3,4%. Tỷ lệ thất nghiệp giảm xuống 4,7%, củng cố kỳ vọng Ngân hàng Trung ương Anh sẽ tăng lãi suất vào tháng 11.
Hoạt động kinh doanh cũng được cải thiện. Chỉ số PMI tổng hợp tháng 10 của Anh tăng lên 53,1, mức cao nhất kể từ tháng 2, với đơn hàng mới ghi nhận mức tăng mạnh nhất trong hơn hai năm. Tuy nhiên, doanh số bán lẻ giảm 0,4%, cho thấy áp lực tiếp tục đối với chi tiêu hộ gia đình.
Khu vực đồng euro có bức tranh yếu hơn. Chỉ số PMI tổng hợp giảm từ 53,1 xuống 51,9, mức thấp nhất bốn tháng, khi chi phí năng lượng cao hơn và điều kiện tài chính thắt chặt hơn ảnh hưởng đến niềm tin kinh doanh.
Chỉ số của Pháp giảm xuống 48,4, cho thấy sự co lại trong bối cảnh bất ổn chính trị và tài khóa, trong khi Đức vẫn ở mức mở rộng tại 52,8.
Sự tương phản rất rõ ràng: Anh bước vào quý cuối năm với đà tăng trưởng kinh doanh mạnh hơn, trong khi khu vực đồng euro cho thấy dấu hiệu chậm lại. Cả hai đều dễ bị tổn thương trước tác động lạm phát từ giá năng lượng cao hơn.
Cổ Phiếu, Trái Phiếu và Hàng Hóa
Cổ Phiếu
Cổ phiếu Mỹ kết thúc tuần với kết quả trái chiều, khi lo ngại về chi tiêu hạ tầng AI kích hoạt đợt bán tháo công nghệ mạnh mẽ.
S&P 500 giảm 0,5% xuống 7.623,68, trong khi Nasdaq Composite đóng cửa tại 25.955,34 (giảm 0,7% trong tuần). Dow Jones tăng 0,4% trong tuần, dù giảm hơn 650 điểm vào thứ Sáu.
Diễn biến đáng kể nhất xảy ra vào thứ Năm, khi Nasdaq lao dốc 2,6%, mức giảm trong ngày mạnh nhất kể từ tháng 6, và Chỉ số Bán dẫn Philadelphia giảm 6,7%.
Cổ phiếu Meta giảm 7% dù doanh thu tốt hơn kỳ vọng, sau khi chi tiêu AI lớn khiến công ty ghi nhận dòng tiền ra lần đầu tiên trong hơn một thập kỷ. Đợt bán tháo làm nổi bật sự giám sát ngày càng tăng của nhà đầu tư về việc liệu đầu tư AI có thể mang lại lợi nhuận đủ để biện minh cho chi phí hay không.
Tại châu Âu, STOXX Europe 600 giảm khoảng 1,4% xuống 635,77, trong khi FTSE 100 giảm 1,76% xuống 10.690,36, mức giảm tuần lớn nhất kể từ ngày 2 tháng 10.
Kết quả doanh nghiệp đáng thất vọng càng tạo thêm áp lực. Kering lao dốc 16,6% vào thứ Sáu do doanh số Gucci yếu, trong khi Volvo Cars giảm hơn 24% sau khi báo cáo khoản lỗ quý lớn hơn dự kiến.
Trái Phiếu
Trái phiếu Kho bạc Mỹ ghi nhận đợt tăng mạnh khi các nhà đầu tư tìm kiếm an toàn trong đợt bán tháo công nghệ.
Lợi suất Trái phiếu Kho bạc kỳ hạn 10 năm lao dốc khoảng 19 điểm cơ bản vào thứ Năm, mức giảm trong ngày lớn nhất kể từ tháng 3 năm 2023, tạm thời xuống dưới 5%. Dù phục hồi vào thứ Sáu, lợi suất kết thúc tuần thấp hơn khoảng chín điểm cơ bản ở mức 5,00%.
Trái phiếu chính phủ Pháp biến động theo chiều ngược lại.
Lợi suất trái phiếu kỳ hạn 10 năm của Pháp tăng khoảng 27 điểm cơ bản trong tuần, vượt lên trên 5% trong bối cảnh bất ổn chính trị và lo ngại về tình hình tài chính công của nước này. Phần bù lợi suất so với trái phiếu chính phủ Đức mở rộng về mức gần như đã thấy trong cuộc khủng hoảng nợ khu vực đồng euro.
Sự phân kỳ làm nổi bật cách các nhà đầu tư phản ứng khác nhau với rủi ro thị trường: tìm kiếm an toàn trong nợ chính phủ Mỹ trong khi đòi hỏi lợi nhuận cao hơn để nắm giữ trái phiếu Pháp.
Hàng Hóa
Dầu thô Brent tăng vọt 6% lên 116,72 USD/thùng, sau các cuộc tấn công mới vào cơ sở hạ tầng năng lượng của Ả Rập Xê Út và lo ngại về sự leo thang liên quan đến Iran. WTI cũng tăng, lên 2,3% đạt 103,27 USD/thùng.
Sự tăng giá dầu mang lại những hệ quả kinh tế rộng lớn hơn. Năng lượng đắt đỏ kéo dài có thể làm tăng chi phí sản xuất và vận chuyển, bóp méo sức mua của hộ gia đình và gây khó khăn cho nỗ lực kiểm soát lạm phát của các ngân hàng trung ương.
Vàng giảm khoảng 4% xuống còn khoảng 4.000 USD/ounce, tạm thời giao dịch dưới ngưỡng này vào thứ Sáu.
Mức giảm này khá bất thường vì vàng yếu đi ngay cả khi cổ phiếu giảm và lợi suất Trái phiếu Kho bạc hạ xuống. Kỳ vọng lãi suất cao vẫn là lực cản, trong khi đợt bán tháo đồng thời cho thấy mối quan hệ trú ẩn an toàn truyền thống không còn nhất quán.
Hiệu Suất Theo Lĩnh Vực
Lợi nhuận theo lĩnh vực toàn cầu cho thấy sự ưu tiên rõ ràng đối với các doanh nghiệp phòng thủ so với các lĩnh vực nhạy cảm hơn với chu kỳ kinh tế.
Chăm sóc Sức khỏe dẫn đầu với mức tăng 2,56%, tiếp theo là Tiện ích với 2,12%. Sự vượt trội của chúng phản ánh khả năng phục hồi tương đối của các doanh nghiệp có nhu cầu ổn định hơn trong giai đoạn thị trường bất ổn.
Năng lượng tăng 1,80%, được hỗ trợ bởi giá dầu thô tăng, trong khi Hàng tiêu dùng thiết yếu tăng 1,05% và Tài chính tăng 0,32%.
Ở đầu kia, Hàng tiêu dùng tùy ý là lĩnh vực yếu nhất, giảm 2,22%, tiếp theo là Công nghiệp ở mức -2,09%. Cả hai đều đối mặt với thách thức từ chi phí hoạt động cao hơn và áp lực tiềm tàng lên chi tiêu của người tiêu dùng và doanh nghiệp.
Công nghệ Thông tin & Dịch vụ Truyền thông giảm 1,54%, khi các nhà đầu tư tiếp tục đặt câu hỏi về lợi nhuận từ đầu tư AI quy mô lớn.
Khoảng cách 4,78 điểm phần trăm giữa lĩnh vực mạnh nhất và yếu nhất làm nổi bật xu hướng dịch chuyển rộng lớn hơn sang vị thế phòng thủ. Sự yếu kém lan rộng ra ngoài công nghệ, cho thấy các nhà đầu tư ngày càng lo ngại về việc chi phí cao hơn có thể ảnh hưởng đến nền kinh tế rộng lớn hơn như thế nào.
Hiệu Suất Theo Lĩnh Vực: 19-23 Tháng 10 Năm 2026
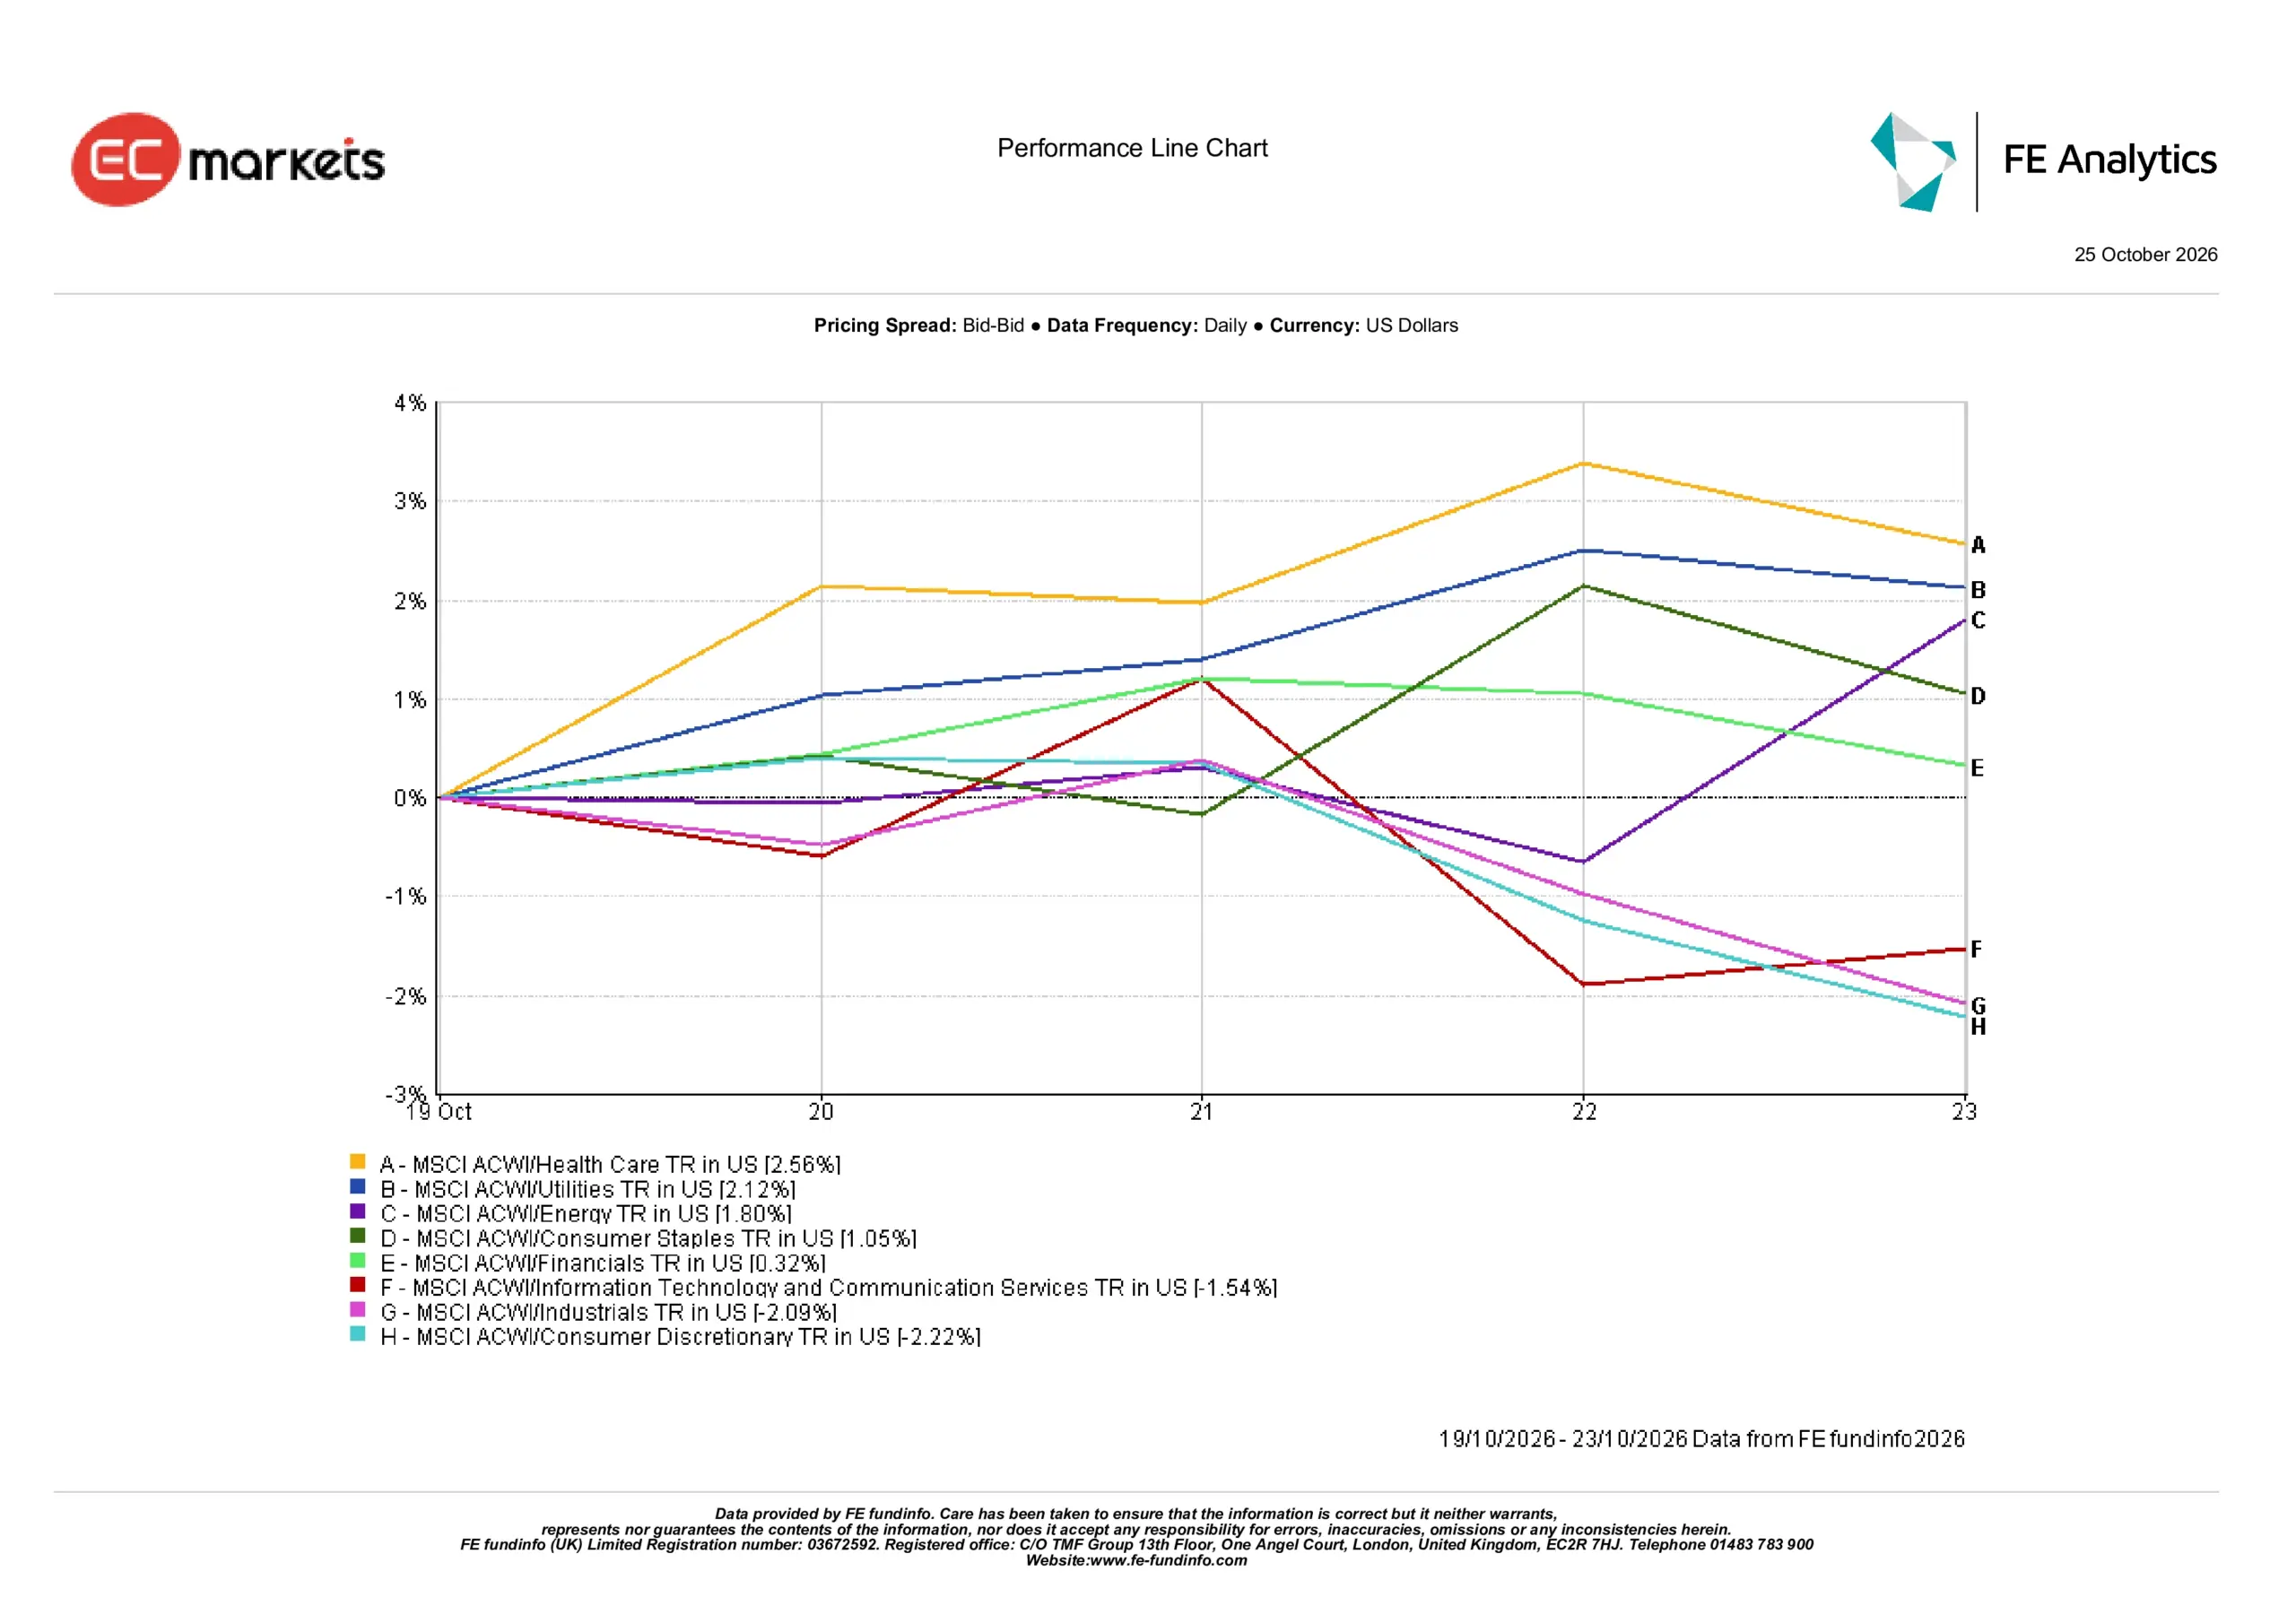
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 23 tháng 10 năm 2026.
Thị Trường Khu Vực
Tất cả năm chỉ số khu vực MSCI đều ghi nhận lợi nhuận âm trong tuần, mặc dù mức độ thua lỗ có sự khác biệt đáng kể.
MSCI Vương quốc Anh TR là mạnh nhất, chỉ giảm 0,07% tính bằng đồng đô la Mỹ. Điều này trái ngược với mức giảm 1,76% của FTSE 100, phản ánh sự khác biệt về cấu trúc chỉ số, cách xử lý cổ tức và chuyển đổi tiền tệ.
MSCI Châu Âu TR giảm 0,58%, khi kết quả doanh nghiệp yếu hơn và chi phí năng lượng tăng gây áp lực lên tâm lý thị trường.
Bắc Mỹ giảm 0,78%, với sự yếu kém liên quan đến công nghệ góp phần vào thua lỗ dù dữ liệu kinh tế Mỹ tương đối kiên cường.
Tại châu Á, Nhật Bản giảm 1,48%, khi sự yếu kém của lĩnh vực công nghệ và đồng yên mạnh hơn gây áp lực lên tâm lý thị trường. Nikkei trải qua đợt bán tháo đặc biệt mạnh trong tuần, làm nổi bật mức độ phơi bày của khu vực này trước những thay đổi kỳ vọng về đầu tư liên quan đến AI.
Trung Quốc là khu vực yếu nhất, giảm 4,52%. Cổ phiếu Trung Quốc và Hồng Kông cũng chịu áp lực, với các chỉ số chính đạt mức thấp nhiều tháng trước khi phục hồi một phần.
Kết quả khu vực làm nổi bật đợt bán tháo toàn cầu không đồng đều. Trong khi cổ phiếu Anh và châu Âu tỏ ra tương đối kiên cường tính bằng tổng lợi nhuận bằng đô la Mỹ, thua lỗ đáng kể hơn nhiều tại các thị trường châu Á, đặc biệt là Trung Quốc.
Hiệu Suất Khu Vực: 19-23 Tháng 10 Năm 2026
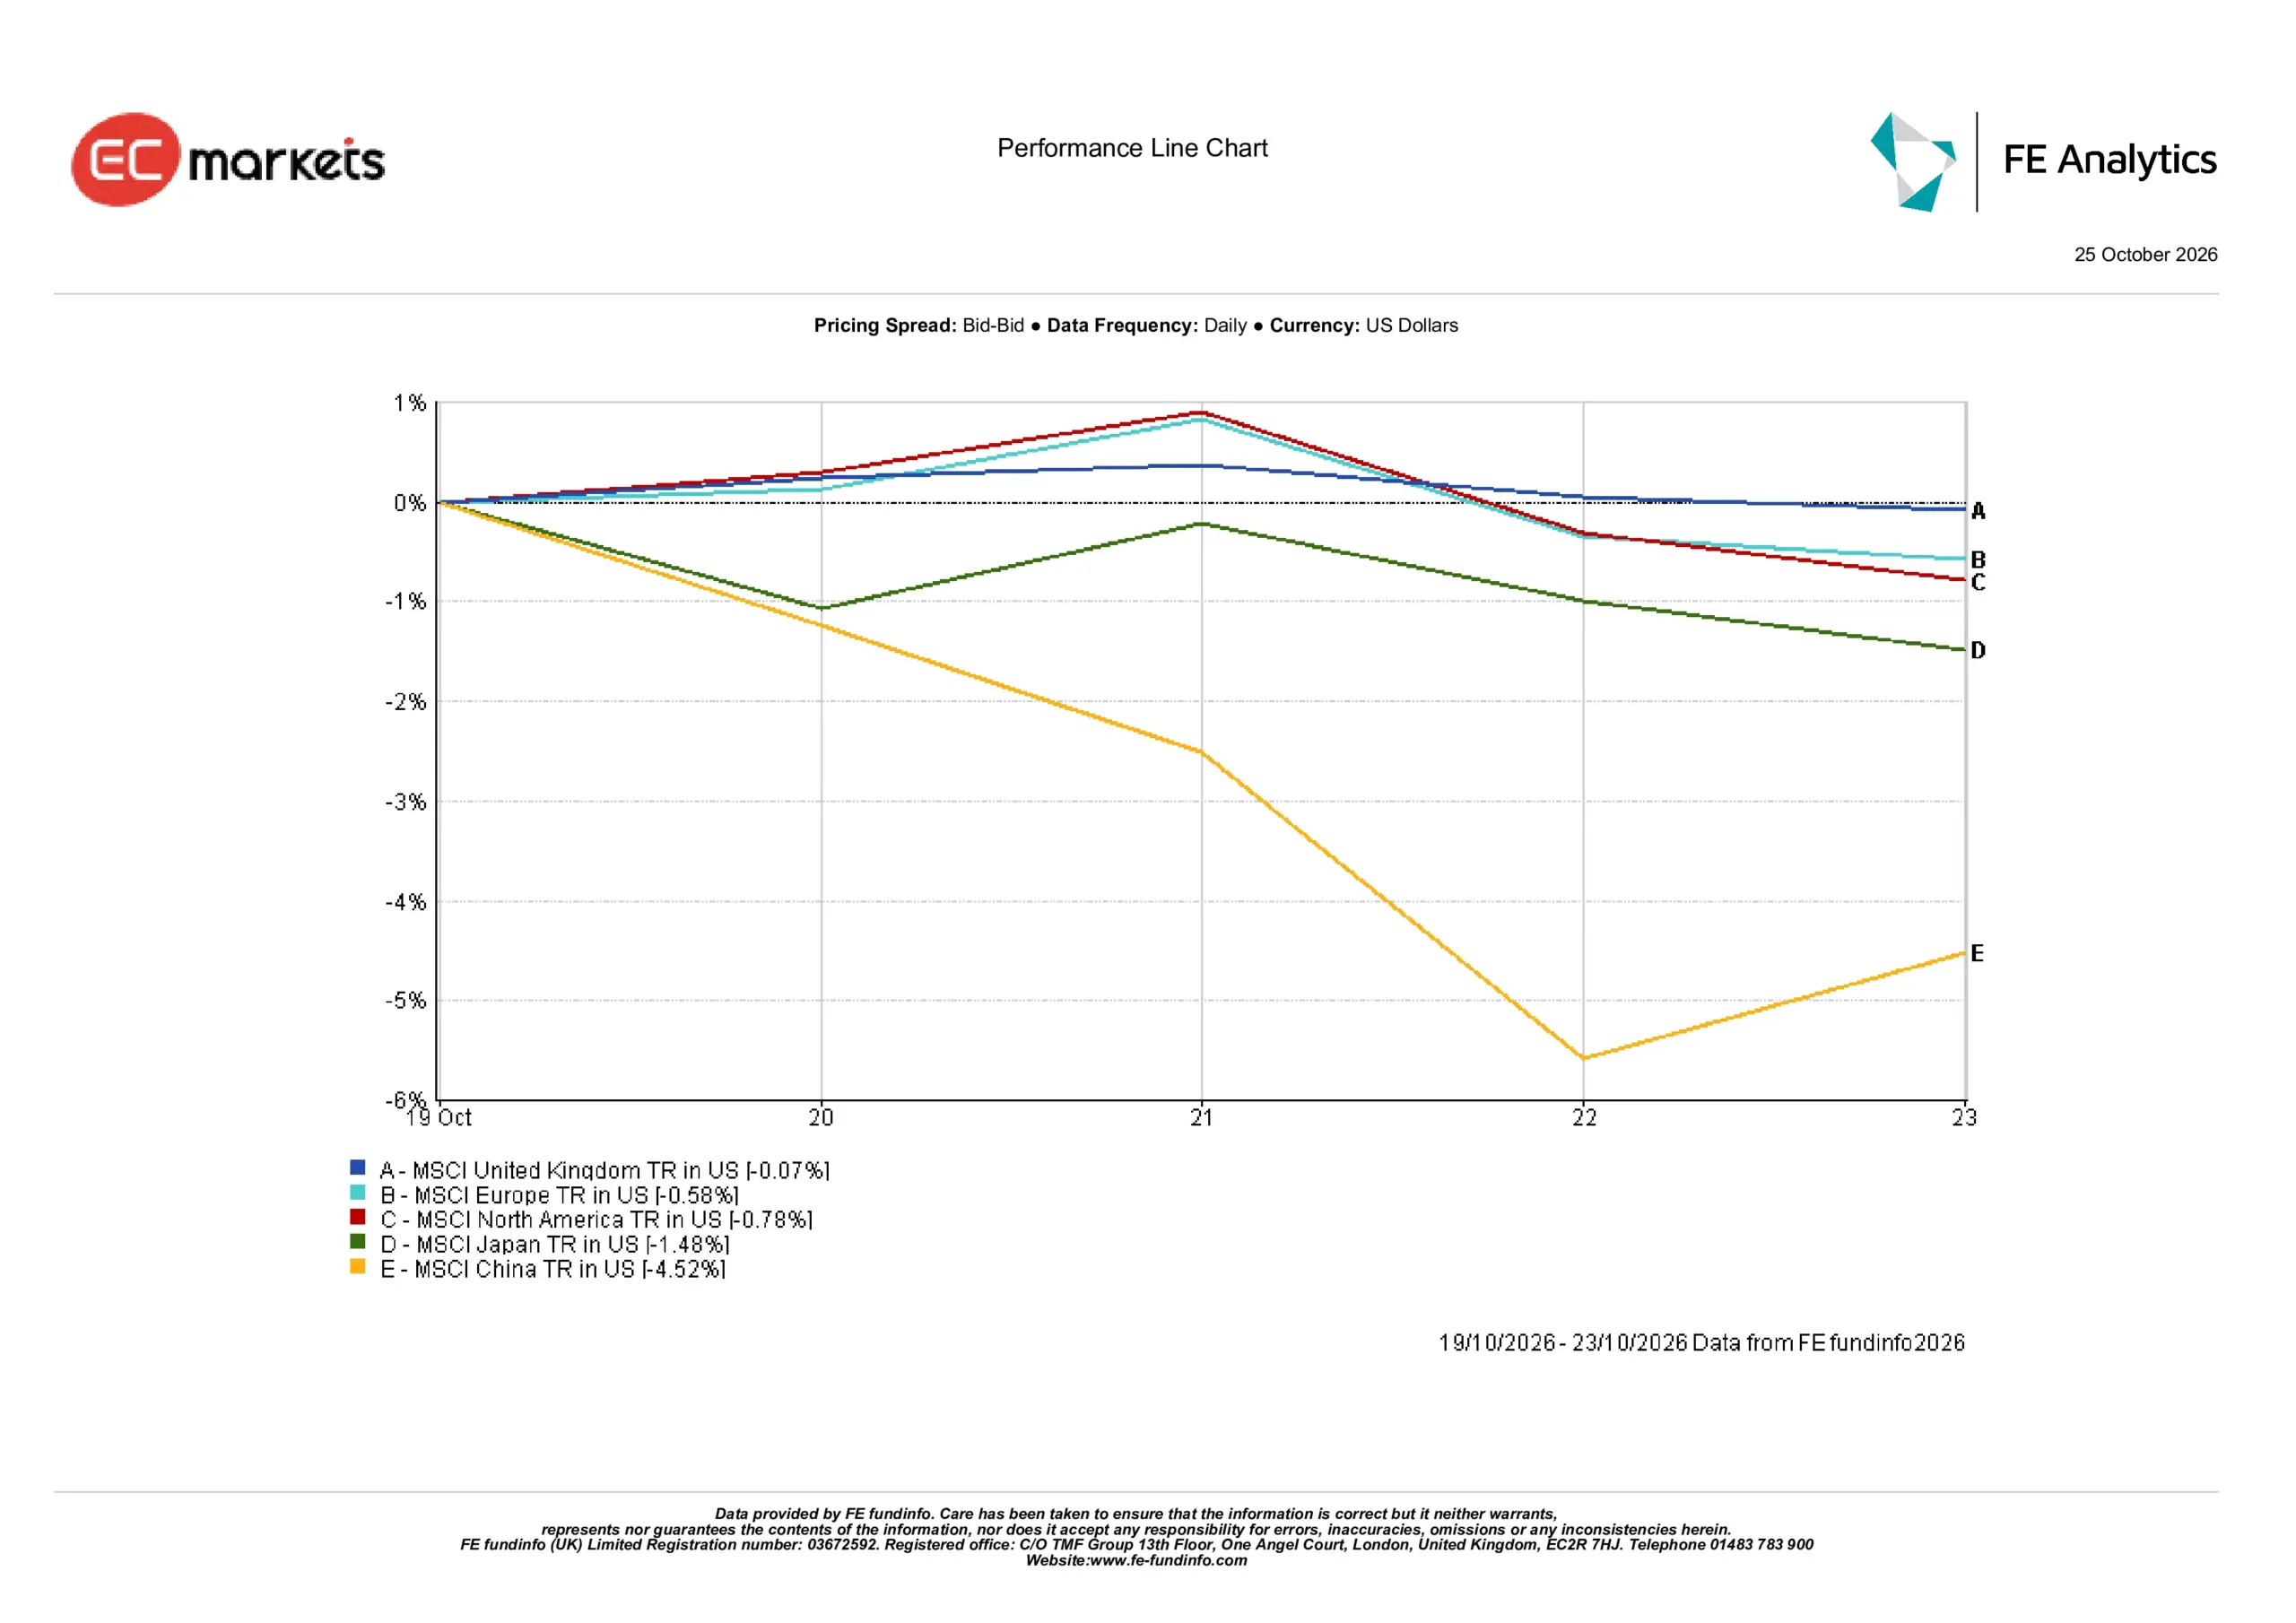
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 23 tháng 10 năm 2026.
Thị Trường Tiền Tệ
Thị trường tiền tệ phản ánh kỳ vọng lãi suất thay đổi, sự phân kỳ kinh tế và nhu cầu tăng cao đối với các tài sản an toàn hơn.
EUR/USD giảm nhẹ từ khoảng 1,1214 xuống 1,1202, khi hoạt động kinh tế khu vực đồng euro chậm lại và bất ổn tài khóa gây áp lực lên đồng tiền chung.
GBP/USD kết thúc gần mức 1,3373, được hỗ trợ bởi số liệu việc làm Anh mạnh hơn và lạm phát cao hơn kỳ vọng. Đồng bảng Anh tạm thời đạt mức cao nhất năm tuần trên 1,34 khi kỳ vọng Ngân hàng Trung ương Anh tăng lãi suất vào tháng 11 được củng cố.
USD/JPY giảm từ 158,52 xuống 156,86, khoảng 1,05%, khi lợi suất Trái phiếu Kho bạc Mỹ giảm và tâm lý e ngại rủi ro gia tăng hỗ trợ đồng yên.
GBP/JPY giảm từ 210,42 xuống 209,76, đảo ngược các mức tăng trước đó khi nhu cầu đồng yên tăng mạnh trong đợt bán tháo cổ phiếu cuối tuần.
Nhìn chung, biến động tiền tệ làm nổi bật sự khác biệt ngày càng tăng về kỳ vọng chính sách tiền tệ và hiệu suất kinh tế. Đồng bảng Anh được hưởng lợi từ dữ liệu Anh mạnh hơn, trong khi đồng yên được hỗ trợ bởi lợi suất Mỹ giảm. Với Fed, ECB và BoJ đều họp vào tuần tới, hướng dẫn chính sách của họ có thể mang tính quyết định cho chiều hướng của các cặp tiền tệ chính.
Triển Vọng và Tuần Sắp Tới
Thị trường hiện đang đối mặt với một tuần quan trọng về chính sách tiền tệ, dữ liệu kinh tế và kết quả doanh nghiệp.
Cục Dự trữ Liên bang thông báo quyết định vào thứ Tư, tiếp theo là Ngân hàng Trung ương Châu Âu vào thứ Năm và Ngân hàng Nhật Bản vào thứ Sáu. Các nhà đầu tư sẽ đánh giá cách các nhà hoạch định chính sách cân bằng giữa lạm phát dai dẳng với điều kiện tài chính thắt chặt hơn và tăng trưởng kinh tế không đồng đều.
Dữ liệu GDP quý III và lạm phát PCE của Mỹ sẽ cung cấp thêm thông tin về khả năng phục hồi kinh tế và áp lực giá. Tại châu Âu, dữ liệu GDP sơ bộ và các báo cáo lạm phát quốc gia sẽ giúp xác định liệu hoạt động kinh doanh chậm lại có ảnh hưởng đến tăng trưởng rộng lớn hơn hay không.
Ngân sách Anh ngày 28 tháng 10 cũng sẽ được theo dõi chặt chẽ về các hệ quả đối với vay mượn của chính phủ, độ tin cậy tài khóa và niềm tin nhà đầu tư.
Trong khi đó, Alphabet, Microsoft và Amazon sẽ công bố kết quả kinh doanh. Kế hoạch chi tiêu vốn, doanh thu điện toán đám mây và lợi nhuận từ đầu tư AI của họ sẽ đặc biệt quan trọng sau khi định giá công nghệ một lần nữa bị xem xét kỹ lưỡng.
Với giá dầu ở mức cao và điều kiện tài chính ngày càng quan trọng hơn, câu hỏi then chốt là liệu kết quả doanh nghiệp có thể khôi phục niềm tin vào đầu tư AI trong khi các ngân hàng trung ương tiếp tục đối phó với lạm phát dai dẳng hay không.