El petróleo alcanza máximos de seis meses mientras las preocupaciones por la IA presionan las bolsas | Resumen semanal: 19-23 de octubre de 2026


El Resumen Semanal de Mercados de esta semana analiza cómo el aumento del precio del petróleo, las preocupaciones sobre la financiación de la IA y la creciente presión sobre los mercados de bonos europeos desestabilizaron los mercados globales.
El Brent alcanzó su cierre más alto desde abril, mientras que el oro sufrió su mayor caída semanal desde principios de junio. Las acciones tecnológicas estadounidenses registraron su mayor venta diaria en meses, y la renta variable europea tuvo su peor semana desde principios de septiembre.
Al mismo tiempo, los bonos del Tesoro de EE. UU. protagonizaron su mayor repunte diario en más de tres años, aun cuando los costes de endeudamiento de Francia se dispararon. Los movimientos contrapuestos pusieron de manifiesto cómo los inversores estaban reevaluando la inflación, el crecimiento y el riesgo financiero antes de una semana crucial para los bancos centrales.
Panorama económico
La actividad económica de EE. UU. se mantuvo resiliente a pesar de la volatilidad de los mercados. Las solicitudes iniciales de subsidio por desempleo cayeron a 194.000, mientras que los PMI preliminares de manufacturas y servicios de octubre alcanzaron 56,0 y 57,9, respectivamente, señalando una expansión continuada.
En el Reino Unido, la inflación anual se aceleró hasta el 3,5% en septiembre, frente al 3,1% anterior y por encima de las expectativas del 3,4%. El desempleo cayó al 4,7%, reforzando las expectativas de una subida de tipos por parte del Banco de Inglaterra en noviembre.
La actividad empresarial también mejoró. El PMI compuesto del Reino Unido para octubre subió a 53,1, su nivel más alto desde febrero, con los nuevos pedidos registrando su mayor aumento en más de dos años. Sin embargo, las ventas minoristas cayeron un 0,4%, lo que indica una presión sostenida sobre el gasto de los hogares.
La zona euro presentó un panorama más débil. Su PMI compuesto cayó de 53,1 a 51,9, su mínimo en cuatro meses, ya que el aumento de los costes energéticos y el endurecimiento de las condiciones financieras afectaron a la confianza empresarial.
La lectura de Francia cayó a 48,4, indicando contracción en medio de la incertidumbre política y fiscal, mientras que Alemania se mantuvo en expansión con 52,8.
El contraste fue evidente: el Reino Unido entró en el último trimestre con un impulso empresarial más sólido, mientras que la zona euro mostró señales de desaceleración. Ambas economías seguían siendo vulnerables al impacto inflacionario de los precios energéticos más elevados.
Renta variable, bonos y materias primas
Renta variable
La renta variable estadounidense cerró la semana con resultados mixtos, con las preocupaciones sobre el gasto en infraestructura de IA provocando una fuerte venta masiva en el sector tecnológico.
El S&P 500 bajó un 0,5% hasta 7.623,68, mientras que el Nasdaq Composite cerró en 25.955,34, (un descenso del 0,7% en la semana). El Dow Jones ganó un 0,4% en la semana, a pesar de caer más de 650 puntos el viernes.
El movimiento más significativo se produjo el jueves, cuando el Nasdaq se desplomó un 2,6%, su mayor caída diaria desde junio, y el Índice de Semiconductores de Filadelfia cayó un 6,7%.
Las acciones de Meta cayeron un 7% a pesar de unos ingresos mejores de lo esperado, después de que el elevado gasto en IA contribuyera a la primera salida de caja de la empresa en más de una década. La venta masiva puso de relieve el creciente escrutinio de los inversores sobre si la inversión en IA puede generar rentabilidades suficientes para justificar su coste.
En Europa, el STOXX Europe 600 cayó aproximadamente un 1,4% hasta 635,77, mientras que el FTSE 100 retrocedió un 1,76% hasta 10.690,36, su mayor caída semanal desde el 2 de octubre.
Los decepcionantes resultados empresariales añadieron presión adicional. Kering se desplomó un 16,6% el viernes tras las débiles ventas de Gucci, mientras que Volvo Cars cayó más de un 24% después de registrar unas pérdidas trimestrales mayores de lo esperado.
Bonos
Los bonos del Tesoro de EE. UU. registraron un fuerte repunte a medida que los inversores buscaban refugio durante la venta masiva tecnológica.
El rendimiento del bono del Tesoro a 10 años se desplomó aproximadamente 19 puntos básicos el jueves, su mayor caída diaria desde marzo de 2023, cayendo brevemente por debajo del 5%. A pesar de recuperarse el viernes, el rendimiento cerró la semana aproximadamente nueve puntos básicos a la baja, en el 5,00%.
Los bonos del Estado franceses se movieron en dirección contraria.
El rendimiento a 10 años de Francia subió aproximadamente 27 puntos básicos en la semana, superando el 5% en medio de agitación política y preocupaciones sobre las finanzas públicas del país. La prima de rentabilidad frente a los bonos del Estado alemanes se amplió hacia niveles no vistos desde la crisis de deuda de la eurozona.
La divergencia puso de manifiesto cómo los inversores respondían de forma diferente a los riesgos del mercado: buscando refugio en la deuda pública estadounidense mientras exigían mayores rentabilidades para mantener bonos franceses.
Materias primas
El Brent se disparó un 6% hasta los 116,72 USD por barril, tras los renovados ataques a la infraestructura energética saudí y los temores a una mayor escalada que involucre a Irán. El WTI también avanzó, ganando un 2,3% hasta los 103,27 USD por barril.
El aumento de los precios del petróleo tuvo implicaciones económicas más amplias. Una energía persistentemente cara puede incrementar los costes de producción y transporte, erosionar el poder adquisitivo de los hogares y complicar los esfuerzos de los bancos centrales para controlar la inflación.
El oro cayó aproximadamente un 4% hasta alrededor de los 4.000 USD por onza, cotizando brevemente por debajo de este umbral el viernes.
La caída resultó inusual, ya que el oro se debilitó incluso mientras la renta variable caía y los rendimientos del Tesoro cedían. Las expectativas de tipos de interés elevados siguieron actuando como un factor adverso, mientras que la venta simultánea sugirió que las relaciones tradicionales de activo refugio no se estaban manteniendo de forma consistente.
Rendimiento por sectores
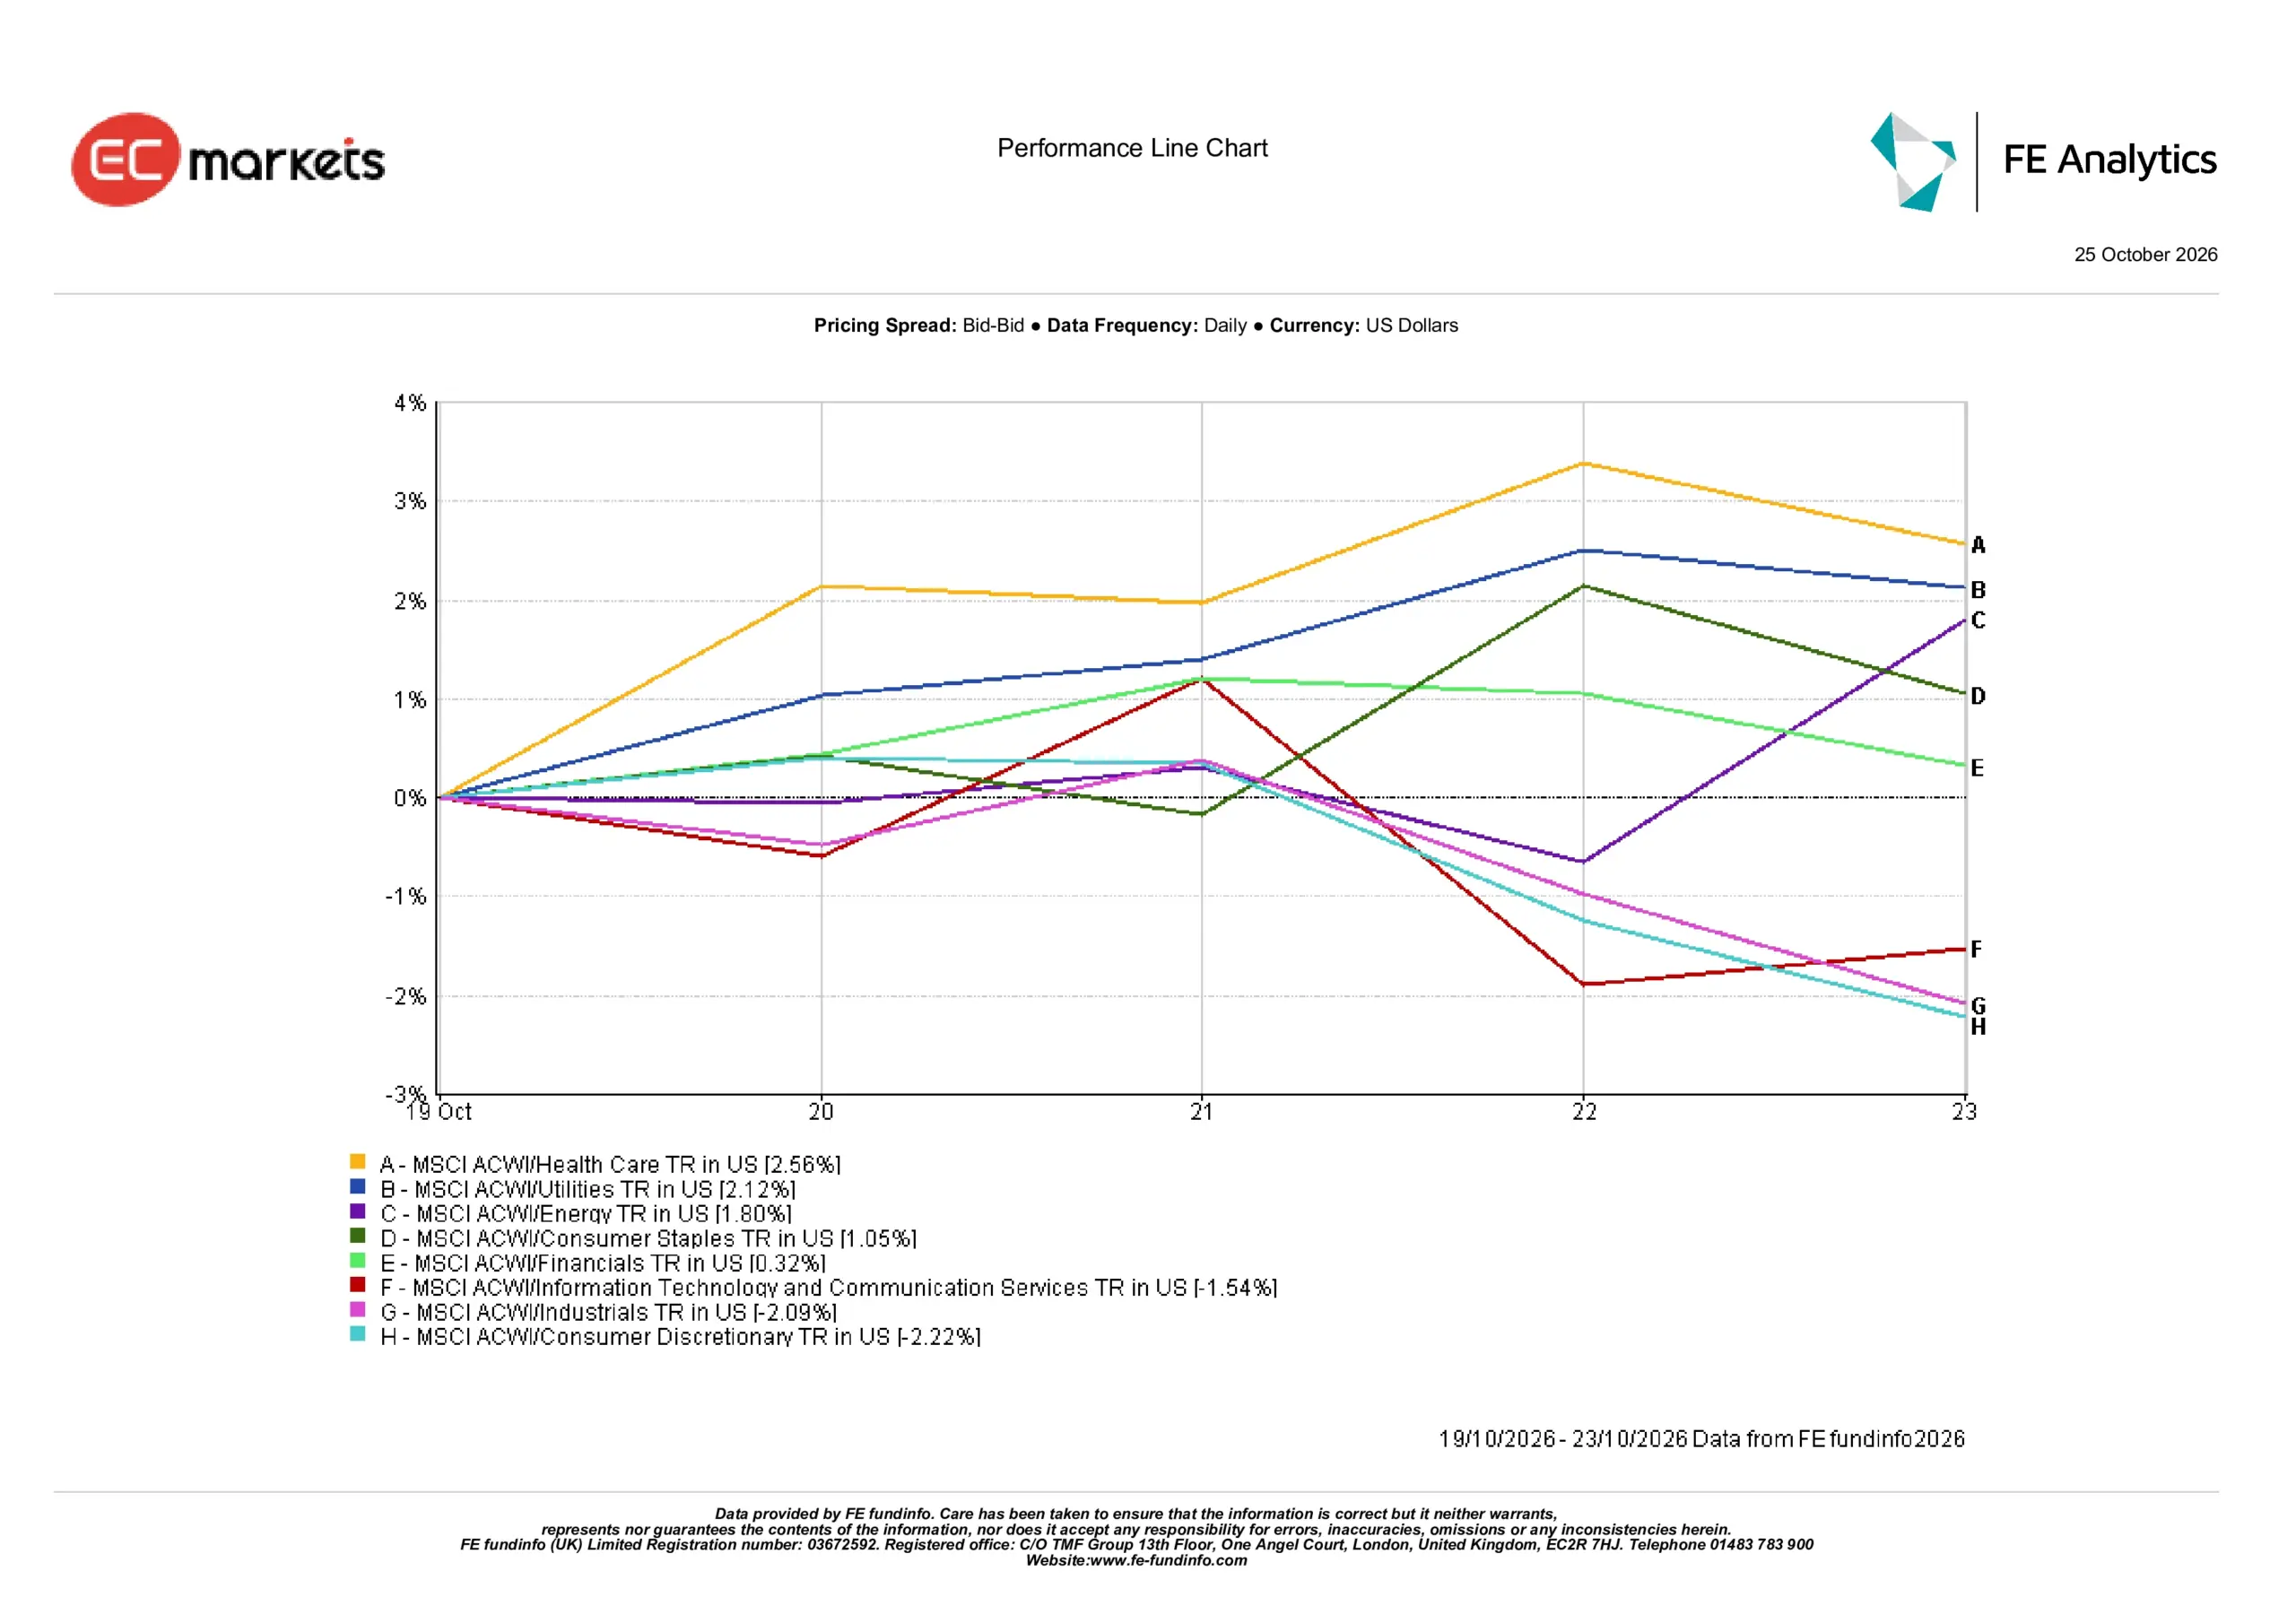
Los rendimientos sectoriales globales revelaron una clara preferencia por los negocios defensivos frente a las áreas más sensibles al ciclo económico.
Sanidad lideró con una ganancia del 2,56%, seguida de Utilities con un 2,12%. Su mejor comportamiento relativo reflejó la resiliencia de los negocios con demanda más estable durante períodos de incertidumbre en los mercados.
Energía avanzó un 1,80%, respaldado por el alza de los precios del crudo, mientras que Consumo básico ganó un 1,05% y el sector Financiero subió un 0,32%.
En el otro extremo, Consumo discrecional fue el sector más débil, con una caída del 2,22%, seguido de Industria con un -2,09%. Ambos se enfrentan a desafíos derivados del aumento de los costes operativos y la posible presión sobre el gasto de consumidores y empresas.
Tecnología de la información y Servicios de comunicación cayeron un 1,54%, ya que los inversores siguieron cuestionando la rentabilidad de las inversiones a gran escala en IA.
La brecha de 4,78 puntos porcentuales entre los sectores más fuertes y los más débiles puso de manifiesto un cambio más amplio hacia un posicionamiento defensivo. La debilidad se extendió más allá de la tecnología, lo que sugiere que los inversores estaban cada vez más preocupados por cómo los mayores costes podrían afectar a la economía en general.
Rendimiento por sectores: 19-23 de octubre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 23 de octubre de 2026.
Mercados regionales
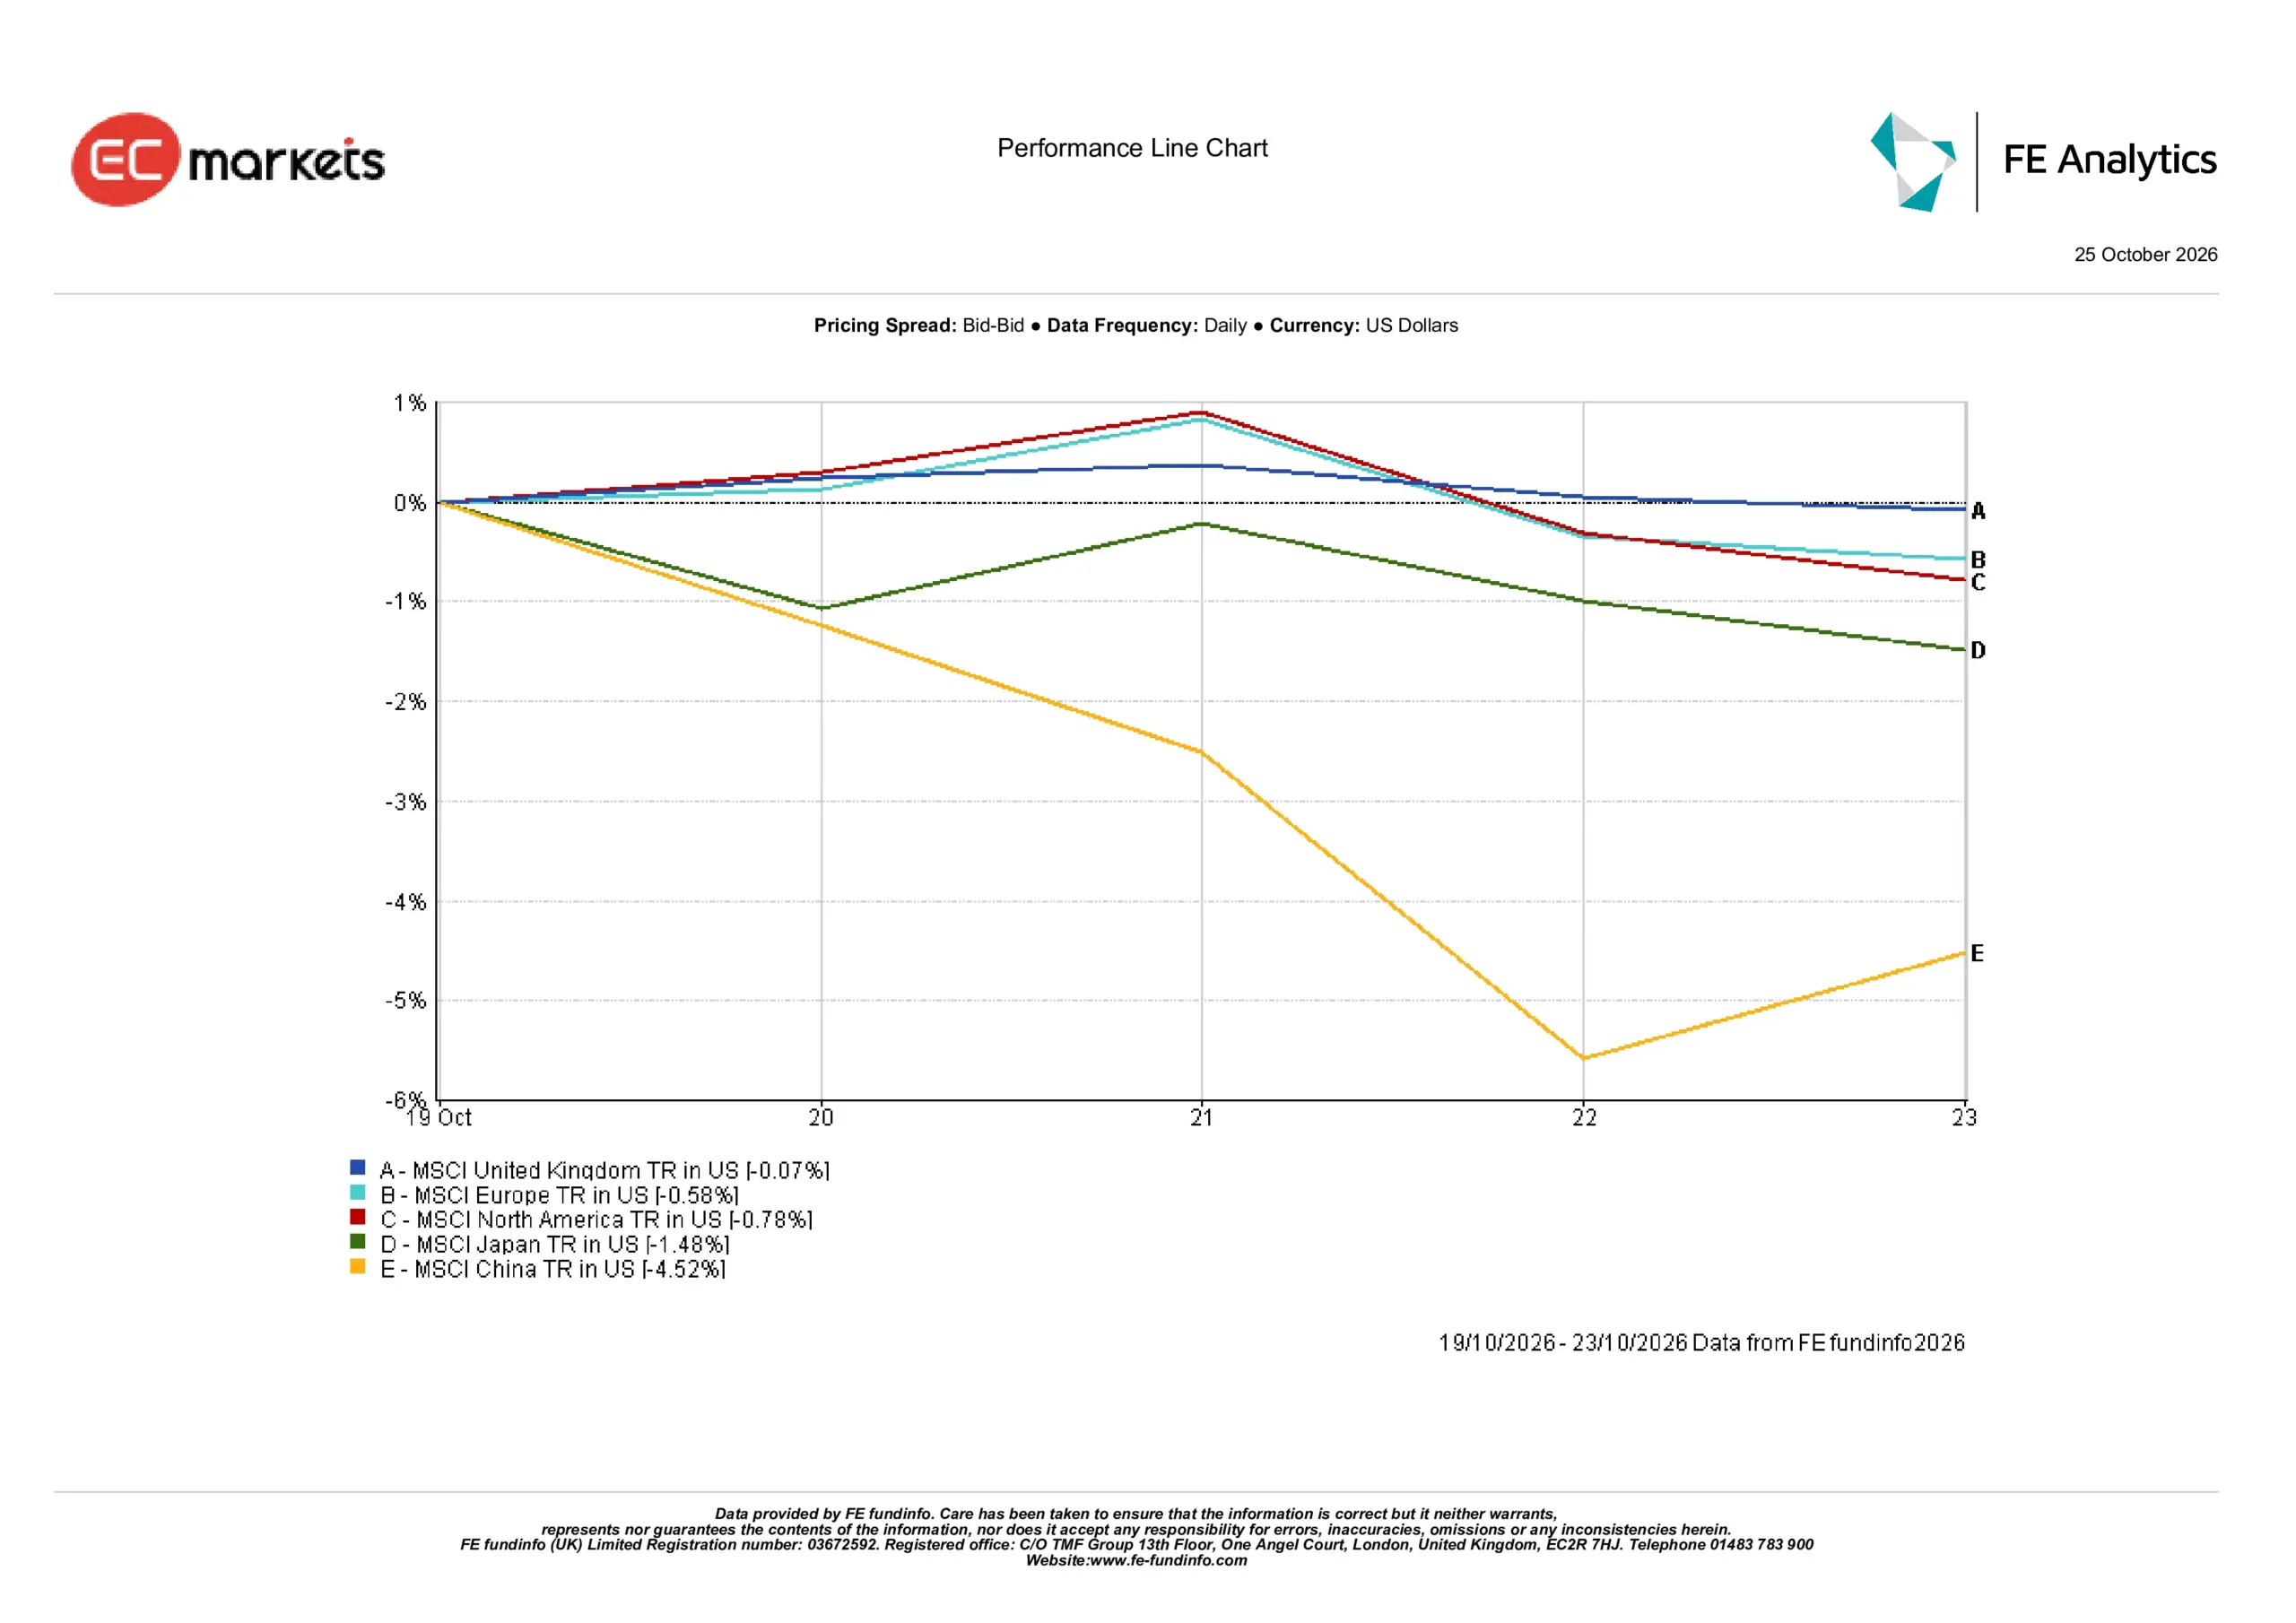
Los cinco índices regionales MSCI registraron rentabilidades semanales negativas, aunque la magnitud de las pérdidas varió considerablemente.
El MSCI United Kingdom TR fue el más sólido, con un descenso de tan solo el 0,07% en términos de dólares estadounidenses. Esto contrastó con la caída del 1,76% del FTSE 100, reflejando diferencias en la composición del índice, el tratamiento de los dividendos y la conversión de divisas.
El MSCI Europe TR cayó un 0,58%, ya que la debilidad de los resultados empresariales y el aumento de los costes energéticos pesaron sobre el sentimiento.
Norteamérica retrocedió un 0,78%, con la debilidad relacionada con la tecnología contribuyendo a las pérdidas a pesar de los datos económicos estadounidenses relativamente resilientes.
En Asia, Japón cayó un 1,48%, ya que la debilidad del sector tecnológico y un yen más fuerte pesaron sobre el sentimiento. El Nikkei experimentó ventas especialmente pronunciadas durante la semana, poniendo de relieve la exposición de la región a las cambiantes expectativas sobre la inversión relacionada con la IA.
China fue la región más débil, con una caída del 4,52%. La renta variable china y hongkonesa también sufrió presiones, con los principales índices de referencia alcanzando mínimos de varios meses antes de recuperar algo de terreno.
Los resultados regionales pusieron de manifiesto una venta global desigual. Si bien la renta variable del Reino Unido y Europa resultó relativamente resiliente en términos de rentabilidad total en dólares estadounidenses, las pérdidas fueron considerablemente más pronunciadas en los mercados asiáticos, especialmente en China.
Rendimiento regional: 19-23 de octubre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 23 de octubre de 2026.
Mercados de divisas
Los mercados de divisas reflejaron el cambio en las expectativas sobre los tipos de interés, la divergencia económica y el aumento de la demanda de activos más seguros.
EUR/USD retrocedió ligeramente desde aproximadamente 1,1214 hasta 1,1202, ya que la desaceleración de la actividad en la zona euro y la incertidumbre fiscal pesaron sobre la moneda única.
GBP/USD cerró cerca de 1,3373, respaldado por los mejores datos de empleo del Reino Unido y una inflación superior a lo esperado. La libra esterlina alcanzó brevemente un máximo de cinco semanas por encima de 1,34, a medida que se fortalecían las expectativas de una subida de tipos del Banco de Inglaterra en noviembre.
USD/JPY cayó de 158,52 a 156,86, aproximadamente un 1,05%, ya que la caída de los rendimientos del Tesoro de EE. UU. y la mayor aversión al riesgo apoyaron al yen.
GBP/JPY cayó de 210,42 a 209,76, revirtiendo las ganancias anteriores a medida que la demanda de yen se fortaleció durante la venta masiva de renta variable a finales de semana.
En general, los movimientos de divisas pusieron de relieve las crecientes diferencias en las expectativas de política monetaria y el comportamiento económico. La libra esterlina se benefició de los datos más sólidos del Reino Unido, mientras que el yen recibió apoyo del descenso de los rendimientos estadounidenses. Con la Fed, el BCE y el Banco de Japón reuniéndose la próxima semana, sus orientaciones de política monetaria podrían resultar decisivas para la dirección de los principales pares de divisas.
Perspectivas y la semana próxima
Los mercados se enfrentan ahora a una semana crucial en materia de política monetaria, datos económicos y resultados empresariales.
La Reserva Federal anuncia su decisión el miércoles, seguida del Banco Central Europeo el jueves y el Banco de Japón el viernes. Los inversores evaluarán cómo los responsables de política monetaria equilibran la inflación persistente frente al endurecimiento de las condiciones de financiación y el crecimiento económico desigual.
Los datos del PIB del tercer trimestre de EE. UU. y la inflación PCE proporcionarán mayor información sobre la resiliencia económica y las presiones sobre los precios. En Europa, las publicaciones preliminares del PIB y la inflación nacional ayudarán a determinar si la desaceleración de la actividad empresarial está afectando al crecimiento general.
El Presupuesto del Reino Unido del 28 de octubre también será observado atentamente por sus implicaciones para el endeudamiento público, la credibilidad fiscal y la confianza de los inversores.
Por su parte, Alphabet, Microsoft y Amazon publicarán sus resultados. Sus planes de gasto de capital, ingresos en la nube y rentabilidad de las inversiones en IA serán especialmente relevantes tras el renovado escrutinio sobre las valoraciones tecnológicas.
Con los precios del petróleo elevados y las condiciones de financiación cada vez más importantes, la pregunta clave es si los resultados empresariales pueden restaurar la confianza en la inversión en IA mientras los bancos centrales continúan haciendo frente a una inflación persistente.