



La inflación en EE. UU. en el punto de mira mientras los mercados evalúan las perspectivas de tipos de la Fed


Se espera que la inflación en EE. UU. se acelere en septiembre, lo que renueva la atención sobre las perspectivas de tipos de interés de la Reserva Federal mientras los inversores valoran si los responsables de política monetaria pueden permitirse una pausa a finales de este mes. Las previsiones apuntan a un incremento mensual del 0,6% en el Índice de Precios al Consumidor (IPC), lo que podría llevar la inflación anual a alrededor del 3,6%, frente al 3,4% anterior. A pesar de las expectativas de mayores presiones sobre los precios, los futuros sobre tipos de interés sugieren que los mercados siguen apostando por mantener los costes de financiación sin cambios en la reunión de octubre de la Reserva Federal.
El informe de inflación de septiembre está previsto para el 14 de octubre y llega en un momento en que la Reserva Federal está sopesando la inflación persistente frente a las señales de una actividad económica más débil. El empleo en EE. UU. aumentó en solo 29.000 puestos en septiembre, mientras que la tasa de desempleo se situó en el 4,2%, lo que sugiere que el mercado laboral podría estar perdiendo impulso. Estos datos han hecho que las perspectivas de nuevas subidas de tipos de interés sean menos claras.
La Reserva Federal elevó su tipo de interés de referencia en 25 puntos básicos en septiembre, llevando el rango objetivo al 3,75%-4,00%. Sin embargo, los inversores esperan cada vez más que los responsables de política monetaria mantengan los tipos sin cambios en su reunión del 27 al 28 de octubre. Según el CME FedWatch, los futuros sobre tipos de interés apuntan a una probabilidad de aproximadamente el 80% de que no haya cambios, lo que refleja las expectativas de que la Fed podría esperar más evidencia económica antes de realizar otro ajuste.
Los comentarios recientes de los funcionarios de la Reserva Federal han reforzado este enfoque cauteloso. El presidente de la Fed de Nueva York, John Williams, ha indicado que otra subida de tipos podría seguir siendo apropiada este año, pero que no existe urgencia inmediata para endurecer aún más la política monetaria. Sus comentarios subrayan la distinción entre mantener los tipos de interés en territorio restrictivo para controlar la inflación y volver a subirlos antes de que el panorama económico sea más claro.
Los precios de la energía siguen siendo una parte importante del panorama inflacionario. El aumento en el coste de la gasolina y los combustibles puede elevar el IPC general, incluso cuando las presiones sobre los precios en otros sectores de la economía son más moderadas. En agosto, la inflación general subió un 0,4% mensual, mientras que el IPC subyacente, que excluye alimentos y energía, aumentó un 0,3%. La inflación subyacente anual se situó en el 2,4%, por debajo de la tasa general del 3,4%, lo que ilustra cómo los costes energéticos han contribuido a la diferencia entre ambas medidas.
El dólar estadounidense retrocede desde sus máximos recientes antes de los datos de inflación
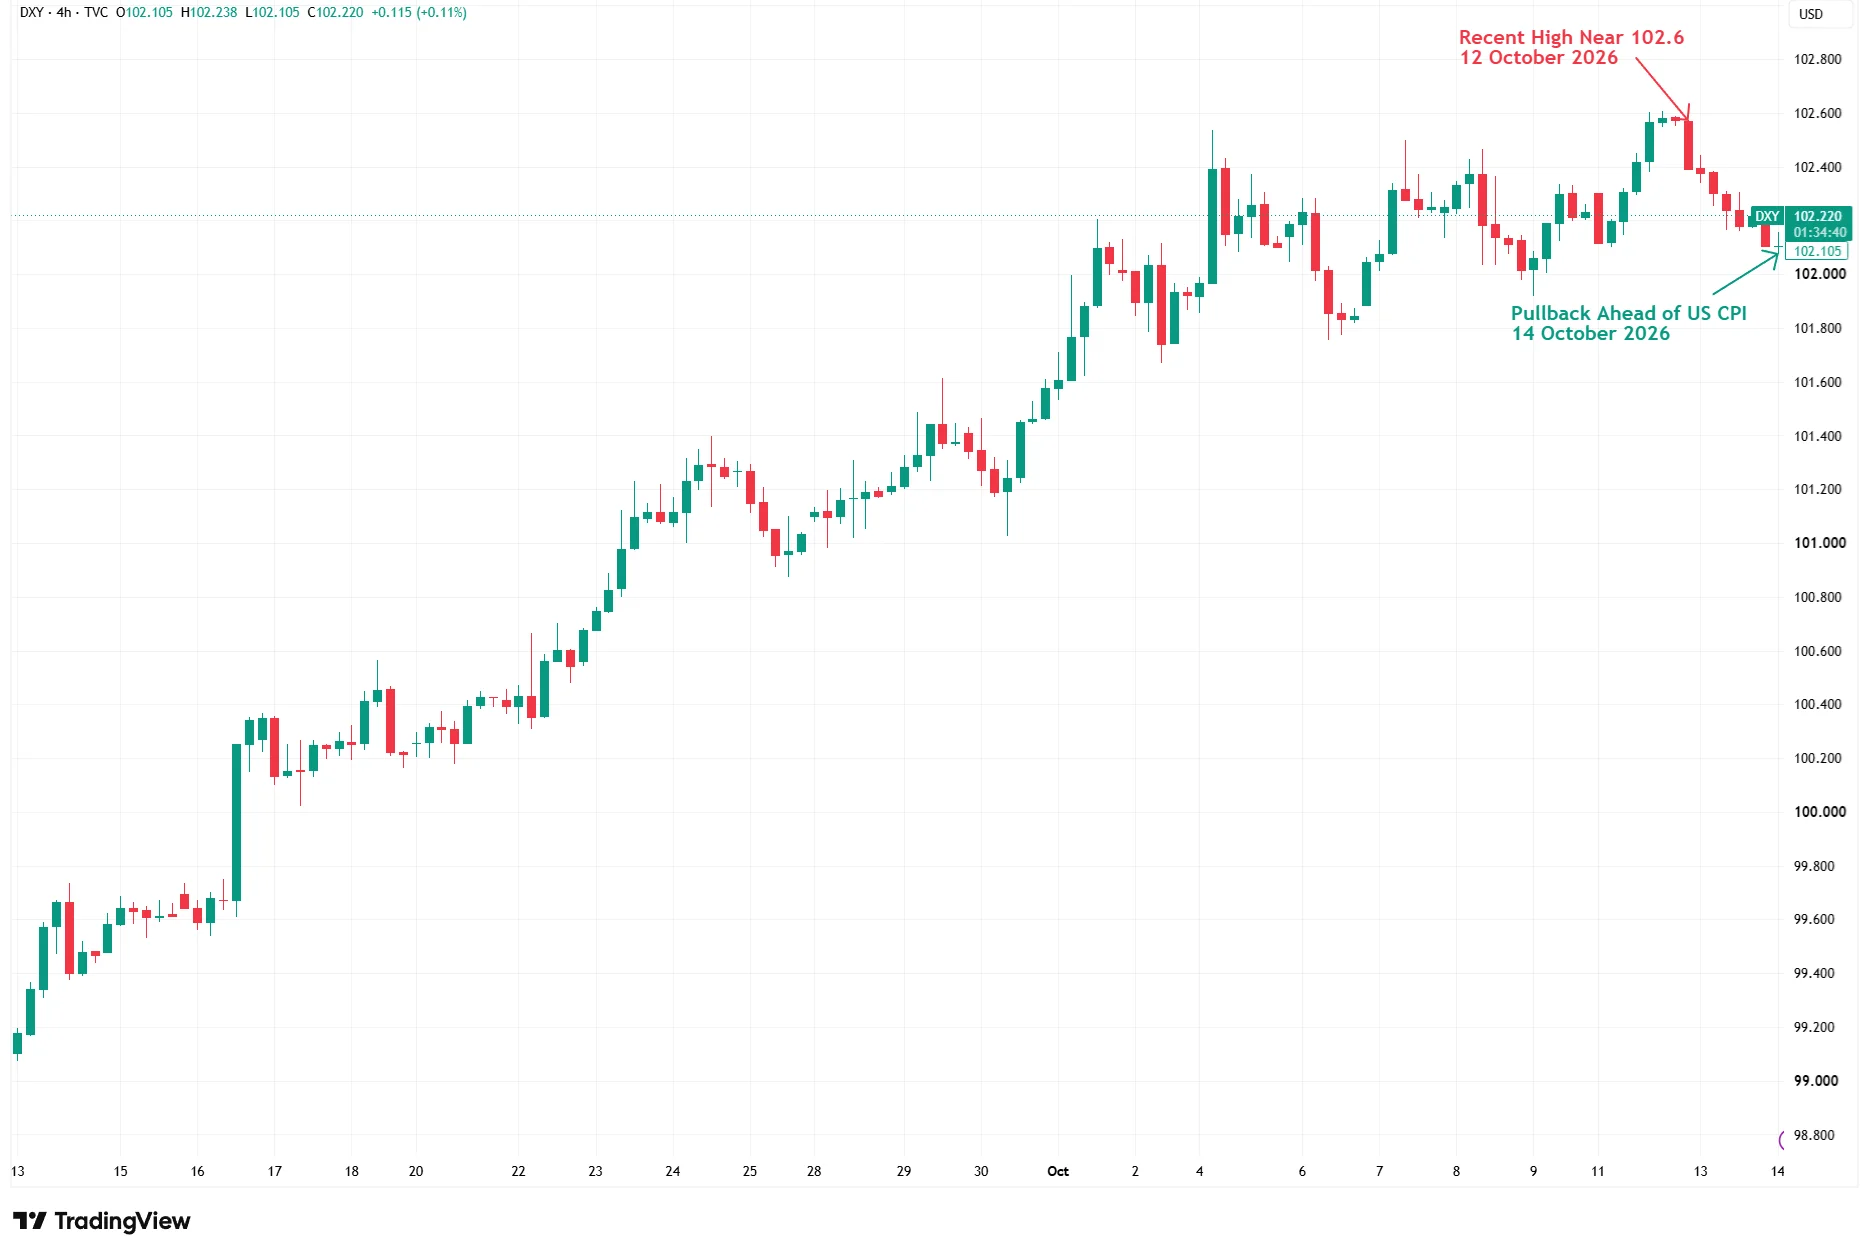
Fuente: TradingView. El rendimiento pasado no es un indicador fiable del rendimiento futuro. Datos a 14 de octubre de 2026.
El Índice del Dólar Estadounidense se fortaleció durante el último mes, alcanzando aproximadamente 102,6 antes de ceder hacia 102,2 antes de la publicación del informe de inflación de EE. UU. de septiembre. A pesar del retroceso reciente, el índice se mantiene por encima de sus niveles de mediados de septiembre, lo que pone de relieve la fortaleza general del dólar mientras los inversores reevalúan las expectativas sobre los tipos de interés de la Reserva Federal.
El movimiento reciente del dólar refleja la incertidumbre en torno a la próxima fase de la política monetaria de EE. UU. Si bien el índice ha retrocedido desde su máximo de octubre, su ascenso más amplio sugiere que los inversores han seguido favoreciendo la divisa durante las últimas semanas. Los rendimientos de los bonos del Tesoro estadounidense también han cedido, con el rendimiento a 10 años moviéndose hacia el 5,20%. Los cambios en las expectativas sobre los tipos de interés pueden influir tanto en los rendimientos de los bonos del Tesoro como en las valoraciones de las divisas, aunque otros factores económicos e internacionales también desempeñan un papel.
Para los mercados de renta variable, las implicaciones son igualmente mixtas. Una inflación más elevada podría reforzar las expectativas de que los tipos de interés se mantengan altos, aumentando los costes de financiación para las empresas y potencialmente presionando a la baja las valoraciones. Sin embargo, la evidencia de una inflación subyacente más moderada podría otorgar a los responsables de política monetaria mayor flexibilidad, en particular si el crecimiento del empleo continúa debilitándose.
Los inversores también seguirán de cerca el Índice de Precios al Productor de septiembre, previsto para el 15 de octubre, junto con los comentarios adicionales de la Reserva Federal antes de la reunión de política monetaria de octubre. En conjunto, estos desarrollos podrían ofrecer una imagen más clara de si las presiones inflacionarias se están volviendo más persistentes o se están moderando gradualmente.
Por ahora, el mercado está ponderando el riesgo de un repunte de la inflación frente a las señales de una economía en desaceleración. El informe del IPC de septiembre podría influir en las expectativas sobre el momento del próximo movimiento de tipos de interés, pero las decisiones de la Reserva Federal seguirán dependiendo del equilibrio general entre inflación, empleo y crecimiento económico.