



التضخم الأمريكي في دائرة الاهتمام مع تقييم الأسواق لتوقعات أسعار الفائدة لدى الفيدرالي


من المتوقع أن يتسارع التضخم الأمريكي في سبتمبر، مما يعيد تسليط الضوء على توقعات أسعار الفائدة للاحتياطي الفيدرالي، في وقت يقيّم فيه المستثمرون ما إذا كان بمقدور صانعي السياسة النقدية تحمّل تكلفة الإيقاف المؤقت في وقت لاحق من هذا الشهر. تشير التوقعات إلى ارتفاع شهري بنسبة 0.6% في مؤشر أسعار المستهلك (CPI)، مما قد يرفع معدل التضخم السنوي إلى نحو 3.6%، مقارنةً بـ 3.4% سابقاً. وعلى الرغم من التوقعات بضغوط سعرية أقوى، فإن عقود أسعار الفائدة الآجلة تشير إلى أن الأسواق لا تزال تُرجّح إبقاء تكاليف الاقتراض دون تغيير في اجتماع الاحتياطي الفيدرالي في أكتوبر.
من المقرر صدور تقرير التضخم لشهر سبتمبر في 14 أكتوبر، ويأتي في وقت يوازن فيه الاحتياطي الفيدرالي بين استمرار التضخم وبين مؤشرات تدل على تراجع النشاط الاقتصادي. إذ لم يرتفع التوظيف في الولايات المتحدة سوى بـ 29,000 وظيفة في سبتمبر، فيما بلغ معدل البطالة 4.2%، مما يوحي بأن سوق العمل قد يفقد زخمه. وقد جعلت هذه التطورات التوقعات المتعلقة بمزيد من رفع أسعار الفائدة أقل وضوحاً.
رفع الاحتياطي الفيدرالي سعر الفائدة القياسي بمقدار 25 نقطة أساس في سبتمبر، ليصل النطاق المستهدف إلى ما بين 3.75% و4.00%. غير أن المستثمرين يتوقعون بشكل متزايد أن يُبقي صانعو السياسة النقدية على أسعار الفائدة دون تغيير في اجتماعهم المقرر بين 27 و28 أكتوبر. ووفقاً لأداة CME FedWatch، تشير عقود أسعار الفائدة الآجلة إلى احتمال يبلغ نحو 80% بعدم حدوث أي تغيير، مما يعكس توقعات بأن الفيدرالي قد ينتظر مزيداً من الأدلة الاقتصادية قبل إجراء أي تعديل آخر.
عزّزت التصريحات الأخيرة لمسؤولي الاحتياطي الفيدرالي هذا النهج الحذر. فقد أشار رئيس بنك الاحتياطي الفيدرالي في نيويورك، جون ويليامز، إلى أن رفعاً إضافياً لأسعار الفائدة قد لا يزال مناسباً هذا العام، غير أنه لا يوجد استعجال فوري لمزيد من تشديد السياسة النقدية. وتُبرز تصريحاته الفرق بين إبقاء أسعار الفائدة عند مستويات مقيِّدة لضبط التضخم، وبين رفعها مجدداً قبل أن تتضح معالم التوقعات الاقتصادية.
تظل أسعار الطاقة عاملاً مهماً في مشهد التضخم. إذ يمكن لارتفاع تكاليف البنزين والوقود أن يدفع مؤشر أسعار المستهلك الرئيسي نحو الأعلى، حتى حين تكون ضغوط الأسعار في سائر قطاعات الاقتصاد أكثر اعتدالاً. وفي أغسطس، ارتفع التضخم الرئيسي بنسبة 0.4% على أساس شهري، فيما ارتفع مؤشر أسعار المستهلك الأساسي، الذي يستثني الغذاء والطاقة، بنسبة 0.3%. وبلغ التضخم الأساسي السنوي 2.4%، أي دون معدل التضخم الرئيسي البالغ 3.4%، مما يوضح كيف أسهمت تكاليف الطاقة في إحداث الفارق بين المقياسين.
الدولار الأمريكي يتراجع من أعلى مستوياته الأخيرة قبيل صدور بيانات التضخم
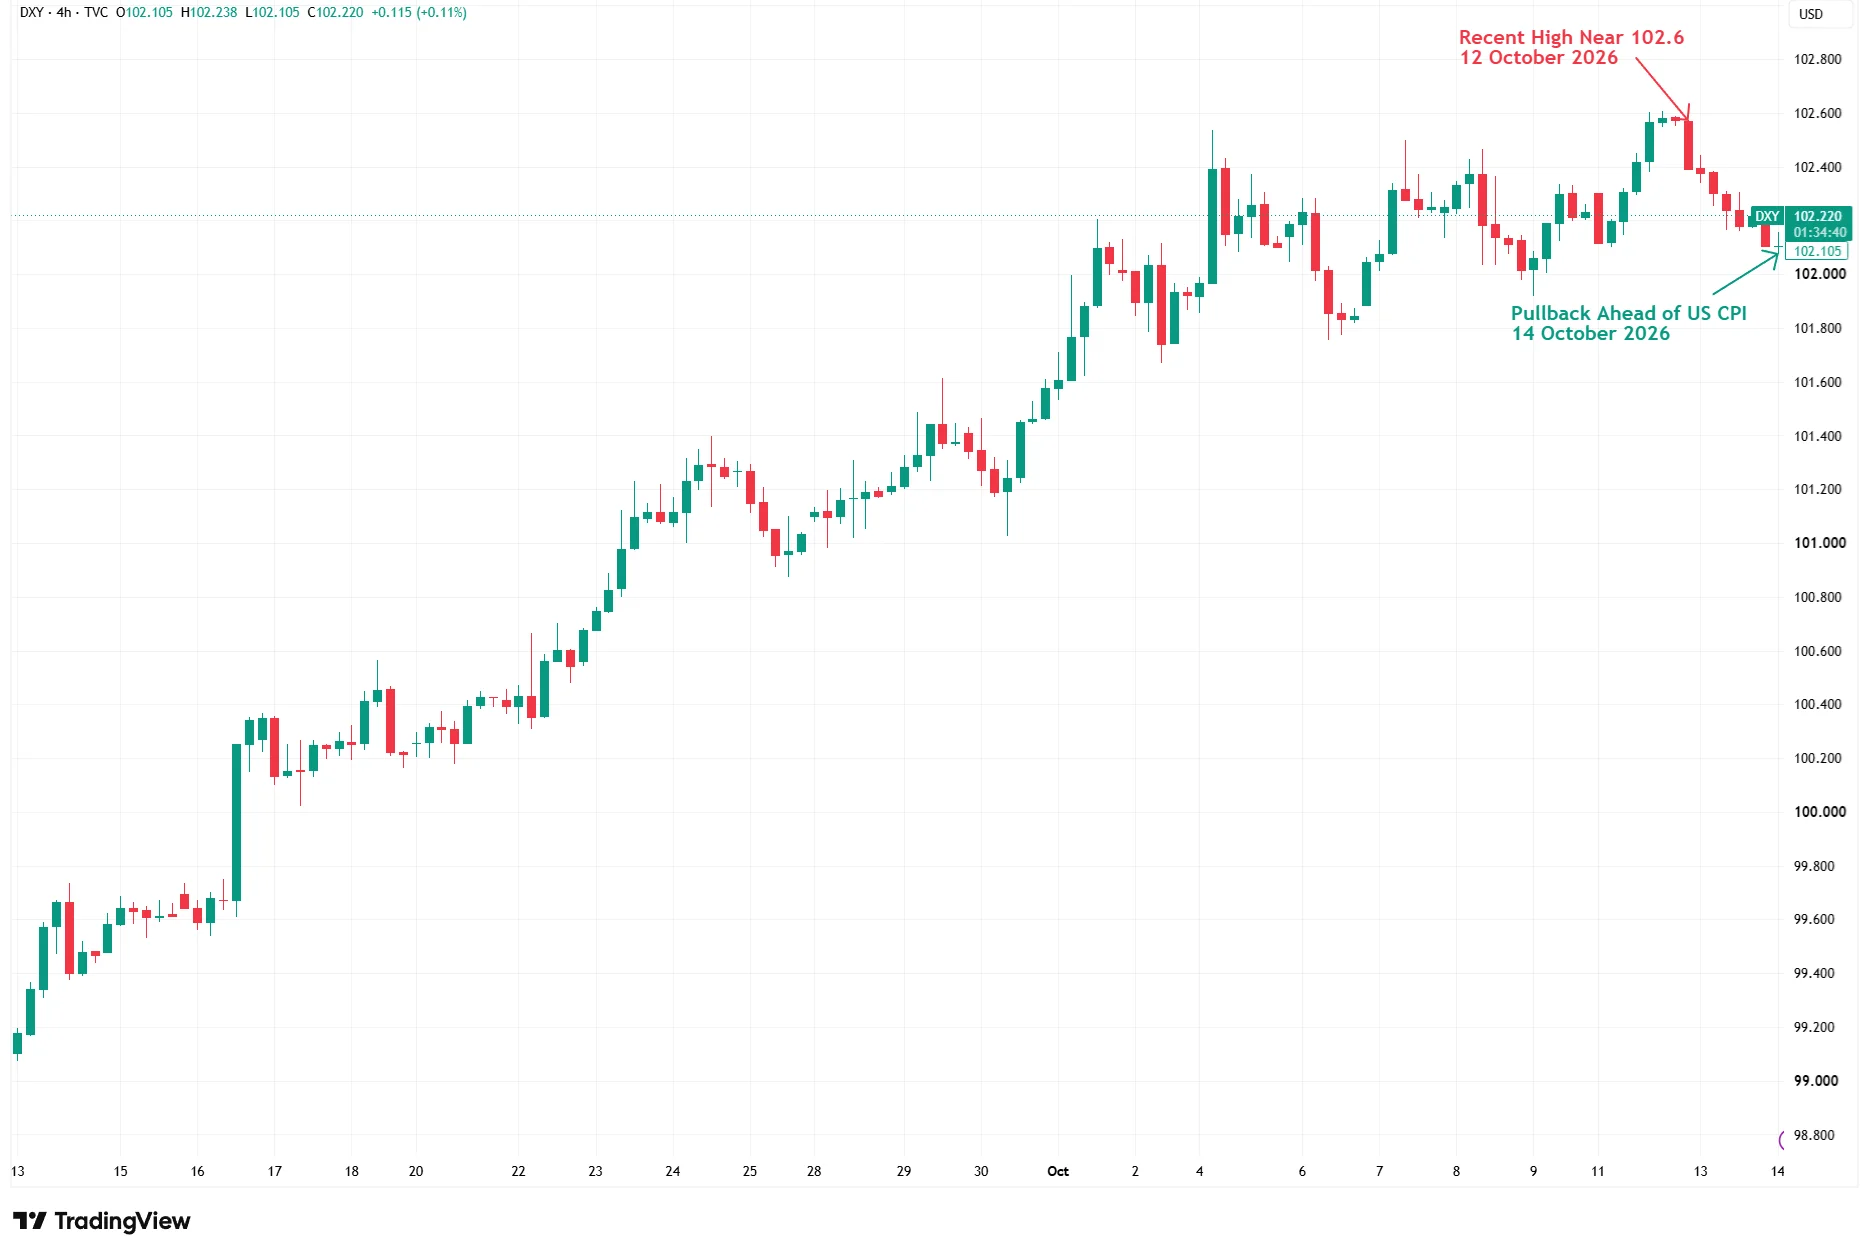
المصدر: TradingView. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 14 أكتوبر 2026.
شهد مؤشر الدولار الأمريكي تعزيزاً خلال الشهر الماضي، إذ بلغ نحو 102.6 قبل أن يتراجع نحو 102.2 في الفترة السابقة لصدور تقرير التضخم الأمريكي لشهر سبتمبر. وعلى الرغم من التراجع الأخير، يظل المؤشر فوق مستوياته في منتصف سبتمبر، مما يبرز القوة الأشمل للدولار في ظل إعادة المستثمرين تقييم توقعات أسعار الفائدة للاحتياطي الفيدرالي.
يعكس التحرك الأخير للدولار حالة الغموض المحيطة بالمرحلة التالية من السياسة النقدية الأمريكية. فبينما تراجع المؤشر عن أعلى مستوياته في أكتوبر، يشير الارتفاع الأشمل إلى أن المستثمرين واصلوا تفضيل هذه العملة على مدار الأسابيع الأخيرة. كما تراجعت عوائد سندات الخزانة الأمريكية، مع اتجاه عائد السندات لأجل 10 سنوات نحو 5.20%. ويمكن للتغيرات في توقعات أسعار الفائدة أن تؤثر على كل من عوائد سندات الخزانة وتقييمات العملات، وإن كانت التطورات الاقتصادية والدولية الأخرى تؤدي دوراً أيضاً.
بالنسبة لأسواق الأسهم، فإن التداعيات متباينة بالقدر ذاته. إذ قد يُعزز ارتفاع التضخم التوقعات ببقاء أسعار الفائدة مرتفعة، مما يزيد تكاليف الاقتراض على الشركات ويُلقي بظلاله على التقييمات. غير أن الأدلة على تراجع التضخم الأساسي قد تمنح صانعي السياسة النقدية مرونة أكبر، لا سيما إذا واصل نمو التوظيف تباطؤه.
سيتابع المستثمرون أيضاً مؤشر أسعار المنتجين لشهر سبتمبر، المقرر صدوره في 15 أكتوبر، إلى جانب مزيد من تعليقات الاحتياطي الفيدرالي في الفترة السابقة لاجتماع السياسة النقدية في أكتوبر. وقد توفر هذه التطورات مجتمعةً صورة أوضح حول ما إذا كانت ضغوط التضخم تتجذر أكثر أو تتراجع تدريجياً.
في الوقت الراهن، توازن الأسواق بين مخاطر عودة التضخم وبين مؤشرات تباطؤ الاقتصاد. وقد يُلقي تقرير مؤشر أسعار المستهلك لشهر سبتمبر بظلاله على توقعات توقيت التحرك التالي في أسعار الفائدة، إلا أن قرارات الاحتياطي الفيدرالي ستظل رهينة التوازن الأشمل بين التضخم والتوظيف والنمو الاقتصادي.