


بيانات الوظائف الأمريكية تُعزز توقعات رفع الفائدة وسط تراجع التقنية والنفط | الملخص الأسبوعي: 2-6 نوفمبر 2026


شهدت الأسواق العالمية أسبوعاً متقلباً، إذ أسهمت أرقام الوظائف الأمريكية الأقوى من المتوقع في رفع توقعات زيادة أخرى لأسعار الفائدة من قِبل الاحتياطي الفيدرالي، في حين أثقلت المخاوف المتعلقة بالإنفاق على الذكاء الاصطناعي (AI) والتنظيم المرتبط به كاهلَ أسهم التكنولوجيا.
أضافت انتخابات التجديد النصفي الأمريكية مزيداً من حالة عدم اليقين في الأسواق، كما انخفضت أسعار النفط بحدة وتعافى الذهب. وفي الوقت ذاته، رفع كلٌّ من المملكة المتحدة وأستراليا أسعار الفائدة في ظل استمرار المخاوف من التضخم.
النظرة الاقتصادية العامة
أسهمت البيانات الاقتصادية الأمريكية الأقوى، وقرارات البنوك المركزية، وانتخابات التجديد النصفي في تشكيل معنويات السوق طوال الأسبوع.
بيانات الوظائف الأمريكية تعزز توقعات ارتفاع أسعار الفائدة
أضاف الاقتصاد الأمريكي 165,000 وظيفة في أكتوبر، متجاوزاً بفارق كبير التوقعات البالغة 65,000 وظيفة. وانخفض معدل البطالة إلى 4.1% من 4.2%، فيما ارتفعت الأجور بنسبة 0.4% على أساس شهري و3.1% على أساس سنوي. كما جرى مراجعة مكاسب التوظيف لشهر سبتمبر إلى الأعلى لتبلغ 60,000 وظيفة.
عزّز هذا التقرير القوي التوقعات بأن الاحتياطي الفيدرالي (Fed) سيُقدِم على رفع أسعار الفائدة مجدداً في ديسمبر، إذ رجّحت الأسواق احتمالاً يبلغ نحو 77% لزيادة قدرها 25 نقطة أساس.
حافظت مسوحات الأعمال الأمريكية أيضاً على زخمها القوي؛ إذ ارتفع مؤشر مديري المشتريات التصنيعي ISM إلى 55.5 من 54.5، في حين تراجع مؤشر قطاع الخدمات قليلاً إلى 54.5 من 54.9. وظلّ كلا المؤشرَين فوق مستوى 50، مما يدل على استمرار التوسع.
المملكة المتحدة وأستراليا ترفعان أسعار الفائدة
رفع بنك إنجلترا (BoE) سعر الفائدة المرجعي بمقدار 25 نقطة أساس إلى 4.00%، في أول زيادة له منذ أكثر من ثلاث سنوات. وأيّد ثمانية أعضاء هذا القرار، في حين آثرت كاثرين مان زيادةً أكبر بمقدار 50 نقطة أساس.
حذّر البنك من أن التضخم في المملكة المتحدة، الذي بلغ 3.5% في سبتمبر، قد يقترب من 5% بحلول منتصف عام 2027 جراء ارتفاع تكاليف الطاقة.
كما رفع البنك المركزي الأسترالي سعر الفائدة النقدية بمقدار 25 نقطة أساس إلى 4.85%.
في أوروبا، ارتفع التضخم الأولي لشهر أكتوبر إلى 4.0%، وهو أعلى مستوى له منذ عام 2023، مما يُضيف مزيداً من الضغط على البنك المركزي الأوروبي (ECB).
انتخابات التجديد النصفي الأمريكية تُضاعف حالة عدم اليقين في السوق
أفضت انتخابات التجديد النصفي الأمريكية إلى سيطرة الديمقراطيين على الكونغرس، مما أثار تساؤلات حول مسار السياسة الاقتصادية والتنظيمية.
ارتفعت الأسهم الأمريكية يوم الأربعاء، في حين هبط النفط بنحو 8% وسط آمال بتخفيف حدة التوترات المتعلقة بإيران.
بحلول يوم الخميس، تراجعت أسهم التكنولوجيا بحدة مع موازنة المستثمرين بين مخاوف تشديد تنظيم الذكاء الاصطناعي وتباطؤ الاستثمار في إنشاء مراكز البيانات.
الأسهم والسندات والسلع
الأسهم
تراجعت الأسهم الأمريكية مع تضافر المخاوف المتعلقة بالإنفاق على الذكاء الاصطناعي وتنظيمه مع قوة بيانات التوظيف وتصاعد توقعات ارتفاع أسعار الفائدة.
انخفض مؤشر S&P 500 بنسبة 2.7%، في أسوأ أداء أسبوعي له منذ أبريل 2025. كما خسر مؤشر Nasdaq Composite 3.4%، في حين تراجع مؤشر Dow Jones Industrial Average بنسبة 0.9%. استعادت أسهم التكنولوجيا بعض أرضيتها يوم الجمعة، غير أن ذلك لم يكن كافياً لتعويض خسائر الأسبوع.
جاءت الأسهم الأوروبية أكثر استقراراً؛ إذ ارتفع مؤشر STOXX Europe 600 بنحو 0.2% على مدار الأسبوع، على الرغم من تراجعه بنسبة 1% يوم الجمعة.
انخفض مؤشر FTSE 100 بنحو 0.5%، مغلقاً يوم الجمعة عند 10,673.94، بتراجع 1% خلال جلسة ذلك اليوم، في ظل ثقل مخاوف الذكاء الاصطناعي وعدم اليقين المحيط بالتنظيم الأمريكي على الأسهم.
السندات
ارتفعت عائدات سندات الخزانة الأمريكية يوم الجمعة في أعقاب تقرير التوظيف الأقوى من المتوقع، مما يعكس تصاعد توقعات رفع الاحتياطي الفيدرالي لأسعار الفائدة مجدداً.
بلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات نحو 4.9%، في حين وصل عائد السندات لأجل سنتين إلى نحو 4.5%.
تتحرك أسعار السندات وعائداتها في اتجاهَين متعاكسَين؛ إذ إن ارتفاع توقعات أسعار الفائدة قد يدفع أسعار السندات القائمة نحو الانخفاض ويرفع العائدات.
السلع
سجّل النفط أحدّ تحركات الأسبوع مع تبدّل التوقعات المتعلقة بظروف إمدادات الشرق الأوسط. انخفض خام برنت بنحو 13%، وتداول عقد يناير بالقرب من 98 دولاراً أمريكياً للبرميل يوم الجمعة.
أسهمت آمال تخفيف التوترات المرتبطة بإيران في أعقاب انتخابات التجديد النصفي، إلى جانب المخاوف من تنامي فائض المعروض النفطي العالمي، في تراجع الأسعار. غير أن الهجمات على السفن قرب مضيق هرمز واصلت تسليط الضوء على المخاطر التي تهدد الملاحة البحرية وإمدادات الطاقة.
تحرّك الذهب في الاتجاه المعاكس، مرتفعاً بنحو 5% ليبلغ نحو 4,070 دولاراً أمريكياً للأوقية، في أقوى أداء أسبوعي له منذ أكثر من شهرين.
قفزت الأسعار بنسبة 3.3% يوم الأربعاء مع هبوط النفط، قبل أن تتراجع يوم الجمعة مع إبقاء تذبذب أسعار الطاقة على المخاوف التضخمية في دائرة الاهتمام.
أداء القطاعات
كشف أداء القطاعات العالمية عن انقسام واضح بين الأسهم الاستهلاكية والدفاعية التي أبدت مرونة نسبية، وبين الصناعات الأكثر تعرضاً للإنفاق التكنولوجي وأسعار الطاقة.
تصدّر قطاع السلع الاستهلاكية التقديرية قائمة الرابحين بارتفاع بلغ 1.05%، تلاه قطاع الرعاية الصحية بمكاسب 0.19%.
تراجع قطاع المرافق بنسبة 0.13%، وانخفض قطاع الخدمات المالية بنسبة 0.16%، كما خسر قطاع السلع الاستهلاكية الأساسية 0.22%، مسجّلاً تحركات محدودة نسبياً مقارنةً بأضعف القطاعات خلال الأسبوع.
هبط قطاع الصناعات بنسبة 3.97%، في انعكاس للضغوط الواسعة التي طالت الأسهم الحساسة للدورة الاقتصادية.
تمركزت أكبر الخسائر في قطاعَي التكنولوجيا والطاقة.
تراجع قطاعا تقنية المعلومات وخدمات الاتصالات بنسبة 6.31%، وتركّز معظم هذا الضعف في يوم الخميس حين أعاد المستثمرون تقييم الإنفاق على البنية التحتية للذكاء الاصطناعي، والمخاطر التنظيمية، ووتيرة تطوير مراكز البيانات.
كان قطاع الطاقة الأكثر ضعفاً، إذ تراجع بنسبة 7.45% تحت وطأة الانخفاض الحاد في أسعار النفط الخام على المنتجين.
أداء القطاعات من 2 إلى 6 نوفمبر 2026
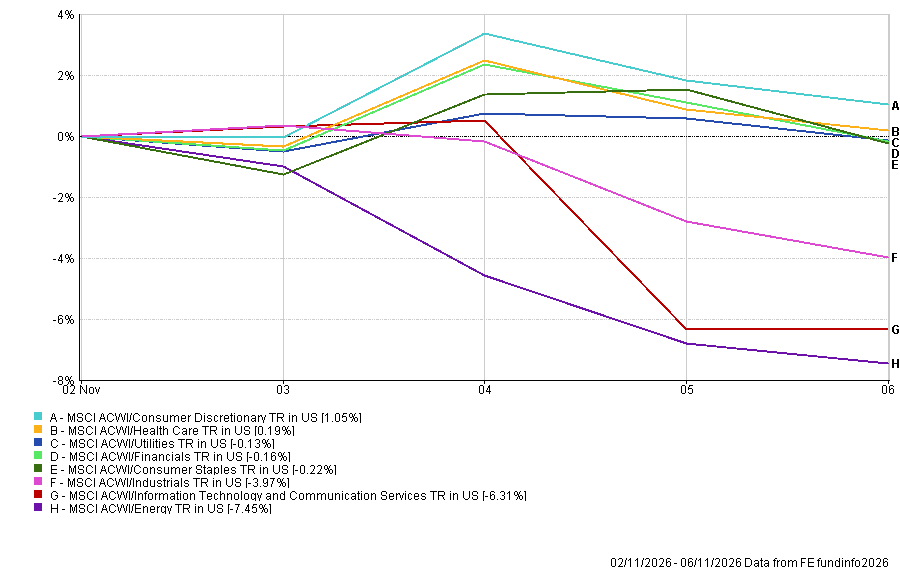
المصدر: FE Analytics. إجمالي عوائد جميع المؤشرات بالدولار الأمريكي. الأداء السابق ليس مؤشرًا موثوقًا على الأداء المستقبلي. البيانات كما في 6 نوفمبر 2026.
الأسواق الإقليمية
تباينت الأداءات الإقليمية بشكل حاد أيضًا، إذ أثّرت درجة التعرض للتكنولوجيا وتحركات العملات وتغير معنويات المستثمرين في العوائد.
جاءت الصين في صدارة الأداء الإقليمي، حيث حقق مؤشر MSCI China مكسبًا بلغ 4.22% بالدولار الأمريكي.
تراجعت أوروبا بنسبة 0.58% وانخفض المؤشر البريطاني بنسبة 1.15%، غير أن كليهما صمد بشكل أفضل مقارنةً بأمريكا الشمالية التي خسرت 2.23% جراء ثقل أسهم التكنولوجيا على الأسواق الأمريكية.
سجّل اليابان أكبر تراجع، إذ هبط بنسبة 6.29%. وانخفض مؤشر نيكاي بأكثر من 6% يوم الجمعة في أعقاب موجة البيع التي شهدتها أسهم التكنولوجيا الأمريكية، مما أسهم في تسجيل أسوأ أداء أسبوعي له منذ مارس 2020.
الأداء الإقليمي للفترة من 2 إلى 6 نوفمبر 2026
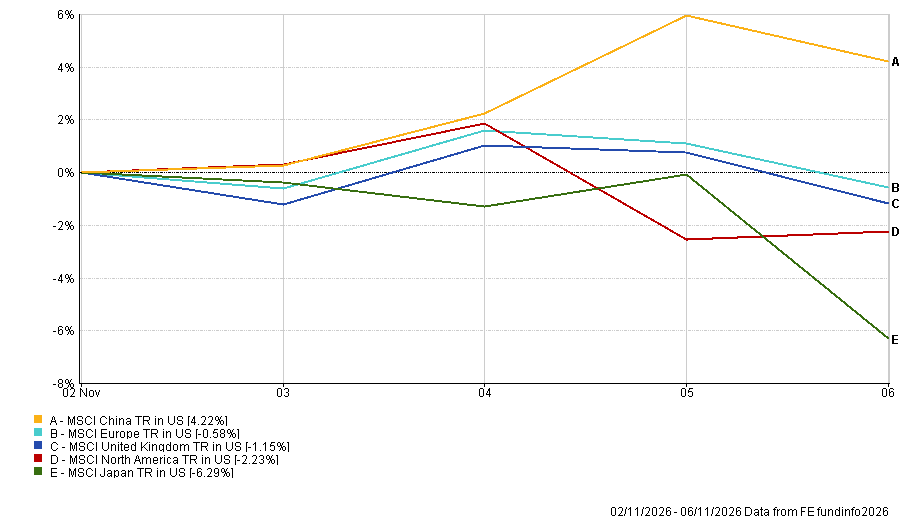
المصدر: FE Analytics. إجمالي عوائد جميع المؤشرات بالدولار الأمريكي. الأداء السابق ليس مؤشرًا موثوقًا على الأداء المستقبلي. البيانات كما في 6 نوفمبر 2026.
أسواق العملات
ارتفع الدولار الأمريكي أمام اليورو والجنيه الإسترليني والين الياباني، إذ عزّزت بيانات التوظيف القوية التوقعات برفع مجلس الاحتياطي الفيدرالي أسعار الفائدة مجددًا.
بالمقارنة بين مستويات الافتتاح يوم الاثنين وأسعار الإغلاق يوم الجمعة:
- EUR/USD انخفض من 1.1159 إلى 1.1144، مما يعني أن اليورو تراجع بشكل طفيف.
- GBP/USD انخفض من 1.3390 إلى 1.3350. وتراجع الجنيه الإسترليني بشكل طفيف رغم قيام بنك إنجلترا برفع أسعار الفائدة.
- USD/JPY ارتفع من 157.51 إلى 158.48، مما يعني أن الين الياباني انخفض.
- GBP/JPY ارتفع من 210.96 إلى 211.57، مما يعني أن الجنيه الإسترليني ارتفع أمام الين رغم انخفاضه أمام الدولار.
عكست قوة الدولار ارتفاع توقعات أسعار الفائدة الأمريكية، في حين واصل الين ضغطه أمام كل من الدولار والجنيه الإسترليني.
التوقعات والأسبوع المقبل
تتحول الأنظار الآن نحو بيانات التضخم والنمو، التي قد تساعد في تحديد ما إذا كانت البنوك المركزية ستواجه مزيدًا من الضغوط لرفع أسعار الفائدة.
الأحداث الرئيسية للفترة من 9 إلى 13 نوفمبر 2026:
- الاثنين: أرقام التضخم الصينية لشهر أكتوبر.
- الثلاثاء: مؤشر أسعار المستهلكين (CPI) الأمريكي لشهر أكتوبر.
- الخميس: البيانات الأولية للناتج المحلي الإجمالي البريطاني للربع الثالث.
- الجمعة: مؤشر أسعار المنتجين (PPI) الأمريكي.
سيكون تقرير التضخم الأمريكي يوم الثلاثاء بالغ الأهمية في أعقاب بيانات التوظيف القوية. إذ قد تعزز قراءة مرتفعة أخرى التوقعات برفع مجلس الاحتياطي الفيدرالي أسعار الفائدة في ديسمبر.
في المملكة المتحدة، ستكشف بيانات الناتج المحلي الإجمالي الأولية عن أداء الاقتصاد في أعقاب آخر رفع لأسعار الفائدة من قِبل بنك إنجلترا.
ستواصل الأسواق أيضًا رصد التطورات المتعلقة بإيران وحركة الشحن عبر مضيق هرمز، إلى جانب المخاوف المتعلقة بالإنفاق على الذكاء الاصطناعي وتنظيمه.
مع دعم بيانات التوظيف الأمريكية القوية للتوقعات بارتفاع أسعار الفائدة، قد تكون أرقام التضخم القادمة حاسمةً في تحديد معنويات السوق خلال الأسابيع المقبلة.