


美國就業數據超預期推升加息預期,科技股與油價下跌 | 每週市場回顧:2026年11月2日至6日


全球市場本週波動劇烈。強於預期的美國就業數據提升了市場對聯儲局再度加息的預期,而對人工智能(AI)支出及監管的憂慮則拖累科技股表現。
美國中期選舉加劇了市場不確定性,油價大幅下跌,金價則出現反彈。與此同時,英國和澳洲在通脹持續令人憂慮的背景下相繼加息。
經濟概況
強勁的美國經濟數據、各央行政策決定以及中期選舉共同主導了本週的市場情緒。
美國就業數據強化加息預期
美國經濟10月新增就業165,000個,遠超市場預期的65,000個。失業率從4.2%降至4.1%,薪資環比上漲0.4%,同比上漲3.1%。9月份的就業增幅亦向上修訂至60,000個。
強勁的就業報告提升了市場對聯儲局(Fed)將於12月再度加息的預期,市場目前預測加息25個基點的概率約為77%。
美國企業調查數據同樣保持強勁。ISM製造業採購經理指數(PMI)從54.5升至55.5,服務業PMI則從54.9小幅回落至54.5。兩項指數均維持在50以上,顯示經濟持續擴張。
英國與澳洲相繼加息
英格蘭銀行(BoE)將基準利率上調25個基點至4.00%,為逾三年來首次加息。八名委員支持此決定,惟Catherine Mann傾向加息50個基點。
英格蘭銀行警告,英國9月通脹率已達3.5%,受能源成本上升影響,預計至2027年中可能接近5%。
澳洲央行亦將現金利率上調25個基點至4.85%。
歐洲方面,10月初步通脹率升至4.0%,創2023年以來新高,令歐洲央行(ECB)面臨進一步壓力。
美國中期選舉加劇市場不確定性
美國中期選舉後,民主黨取得國會控制權,外界對經濟政策與監管政策的走向產生疑慮。
週三美股出現反彈,與此同時,受伊朗局勢緩和預期帶動,油價下跌約8%。
至週四,由於投資者開始擔憂AI監管收緊及數據中心建設投資放緩,科技股大幅下跌。
股票、債券與大宗商品
股票
受AI支出及監管憂慮、強勁就業數據及加息預期多重因素疊加影響,美國股市下跌。
標普500指數下跌2.7%,創2025年4月以來最差單週表現。納斯達克綜合指數下跌3.4%,道瓊斯工業平均指數下跌0.9%。科技股週五有所回升,但未能扭轉全週跌勢。
歐洲股市走勢較為平穩。儘管週五下跌1%,歐洲STOXX 600指數當週仍上漲約0.2%。
富時100指數下跌約0.5%,週五收報10,673.94點,單日下跌1%,受AI憂慮及美國監管政策不確定性拖累。
債券
受強於預期的就業報告影響,週五美國國債收益率上升,反映市場對聯儲局再度加息的預期升溫。
10年期美國國債收益率約為4.9%,2年期國債收益率則約達4.5%。
債券價格與收益率呈反向關係。加息預期升溫可能導致現有債券價格下跌,收益率上升。
大宗商品
隨著市場對中東供應形勢的預期發生轉變,油價出現本週最大幅度波動。布倫特原油下跌約13%,1月合約週五交投於每桶98美元附近。
中期選舉後伊朗局勢可能緩和的預期,加之全球石油供過於求的憂慮,共同推低油價。然而,霍爾木茲海峽附近船隻遭受攻擊事件持續凸顯航運及能源供應所面臨的風險。
金價走勢與油價相反,上漲約5%至每盎司約4,070美元,創逾兩個月來最強單週表現。
週三油價下跌之際,金價單日上漲3.3%,但週五隨能源價格波動而回落,通脹憂慮持續受到市場關注。
板塊表現
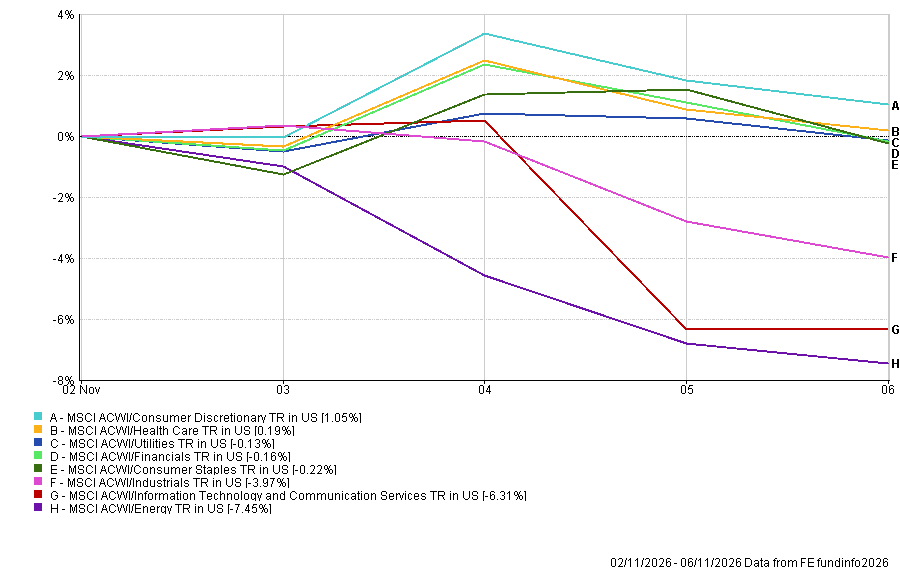
全球板塊表現出現明顯分化,消費類及防禦性板塊表現相對抗跌,而科技支出及能源價格敞口較大的行業則承壓明顯。
非必需消費品板塊領漲,上漲1.05%,醫療保健板塊上漲0.19%。
公用事業下跌0.13%,金融板塊下跌0.16%,必需消費品下跌0.22%,與本週表現最弱的板塊相比,跌幅相對有限。
工業板塊下跌3.97%,反映對經濟敏感型股份所承受的廣泛壓力。
跌幅最為顯著的損失集中於科技及能源板塊。
資訊科技及通訊服務板塊下跌6.31%,大部分跌幅出現於週四,原因是投資者重新評估AI基礎設施支出、監管風險及數據中心建設進度。
能源板塊為表現最弱板塊,下跌7.45%,原因是原油價格大幅下跌拖累能源生產商。
板塊表現 2026年11月2日至6日
資料來源:FE Analytics。所有指數回報均以美元計算(總回報)。過往表現並不可靠地預示未來表現。數據截至2026年11月6日。
區域市場
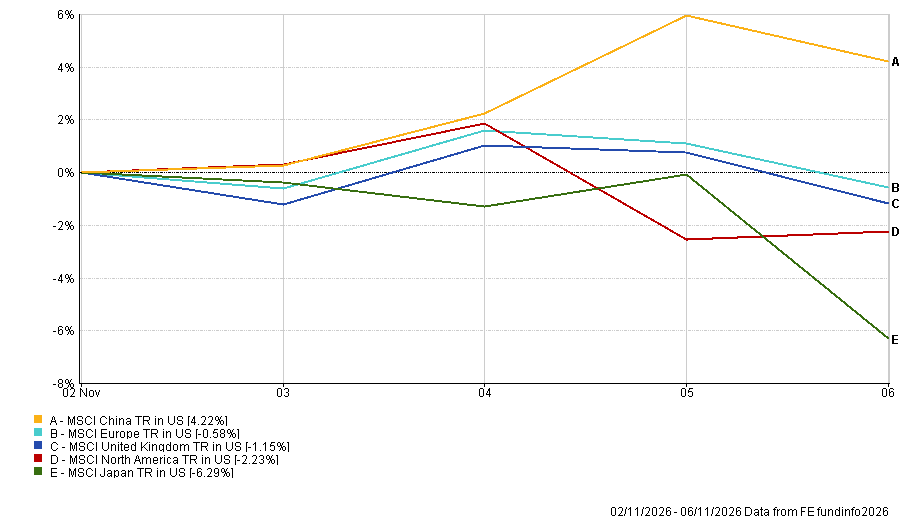
區域表現亦出現明顯分化,科技股敞口、匯率波動及投資者情緒轉變均對回報造成影響。
中國表現最為強勁,MSCI中國指數以美元計上漲4.22%。
歐洲下跌0.58%,英國下跌1.15%,但兩者表現均優於北美地區;北美因科技股疲弱拖累美國市場,錄得2.23%的跌幅。
日本跌幅最大,下跌6.29%。受美國科技股拋售潮影響,日經指數週五大跌逾6%,令日本股市錄得自2020年3月以來最差的單週表現。
區域表現 2026年11月2日至6日
資料來源:FE Analytics。所有指數回報均以美元計算(總回報)。過往表現並不可靠地預示未來表現。數據截至2026年11月6日。
外匯市場
由於就業數據強勁,市場對聯準會再度加息的預期升溫,美元兌歐元、英鎊及日圓均告走強。
以週一開市價與週五收市價相比:
- EUR/USD 從1.1159跌至1.1144,歐元小幅走弱。
- GBP/USD 從1.3390跌至1.3350,英鎊略為走弱,儘管英格蘭銀行已宣布加息。
- USD/JPY 從157.51升至158.48,日圓走弱。
- GBP/JPY 從210.96升至211.57,英鎊兌日圓上漲,儘管英鎊兌美元有所下跌。
美元走強反映了市場對美國加息預期的升溫,而日圓則繼續承壓,兌美元及英鎊均表現疲弱。
前景展望與未來一週
市場焦點現轉向通脹及經濟增長數據,以判斷各央行是否面臨進一步加息的壓力。
2026年11月9日至13日重點事件:
- 週一:中國10月份通脹數據。
- 週二:美國10月份消費者物價指數(CPI)。
- 週四:英國第三季度國內生產總值(GDP)初值。
- 週五:美國生產者物價指數(PPI)。
繼就業數據強勁公布後,週二的美國通脹報告將尤為重要。若數據再度偏高,或將進一步強化市場對聯準會12月加息的預期。
在英國,GDP初值將反映英格蘭銀行最新一輪加息後的經濟表現。
市場亦將持續關注伊朗局勢及霍爾木茲海峽航運動態,以及人工智能支出與監管方面的相關憂慮。
隨著美國強勁就業數據支撐加息預期,下一份通脹數據或將成為左右未來數週市場情緒的關鍵因素。