


Kejutan Data Pekerjaan AS Perkukuh Jangkaan Kenaikan Kadar Faedah Ketika Teknologi dan Minyak Merosot | Ringkasan Mingguan: 2-6 November 2026


Minggu ini merupakan minggu yang bergolak bagi pasaran global. Angka pekerjaan AS yang lebih kukuh daripada jangkaan telah meningkatkan ekspektasi kenaikan kadar faedah Rizab Persekutuan sekali lagi, manakala kebimbangan terhadap perbelanjaan dan regulasi kecerdasan buatan (AI) menekan saham teknologi.
Pilihan raya pertengahan penggal AS menambah ketidaktentuan pasaran, harga minyak jatuh dengan mendadak, dan emas pulih semula. Sementara itu, UK dan Australia menaikkan kadar faedah berikutan inflasi yang masih menjadi kebimbangan.
Gambaran Keseluruhan Ekonomi
Data ekonomi AS yang lebih kukuh, keputusan bank pusat dan pilihan raya pertengahan penggal membentuk sentimen pasaran sepanjang minggu.
Pekerjaan AS Mengukuhkan Jangkaan Kadar Faedah yang Lebih Tinggi
Ekonomi AS menambah 165,000 pekerjaan pada bulan Oktober, jauh melebihi jangkaan 65,000. Kadar pengangguran turun kepada 4.1% daripada 4.2%, manakala upah meningkat 0.4% berbanding bulan sebelumnya dan 3.1% berbanding tahun sebelumnya. Pertambahan pekerjaan bagi bulan September turut disemak ke paras yang lebih tinggi iaitu 60,000.
Laporan yang lebih kukuh ini meningkatkan jangkaan bahawa Rizab Persekutuan (Fed) akan menaikkan kadar faedah sekali lagi pada bulan Disember, dengan pasaran menghargai kira-kira kebarangkalian 77% bagi kenaikan 25 mata asas.
Tinjauan perniagaan AS juga kekal kukuh. PMI Pembuatan ISM meningkat kepada 55.5 daripada 54.5, manakala PMI Perkhidmatan sedikit menyusut kepada 54.5 daripada 54.9. Kedua-duanya kekal melebihi 50, menunjukkan pengembangan yang berterusan.
UK dan Australia Menaikkan Kadar Faedah
Bank of England (BoE) menaikkan kadar penandaarasnya sebanyak 25 mata asas kepada 4.00%, kenaikan pertamanya dalam lebih tiga tahun. Lapan ahli menyokong keputusan tersebut, manakala Catherine Mann menyokong kenaikan yang lebih besar sebanyak 50 mata asas.
Bank tersebut memberi amaran bahawa inflasi UK, yang mencecah 3.5% pada bulan September, boleh menghampiri 5% menjelang pertengahan tahun 2027 akibat kos tenaga yang lebih tinggi.
Bank pusat Australia turut menaikkan kadar tunainya sebanyak 25 mata asas kepada 4.85%.
Di Eropah, inflasi awal bagi bulan Oktober meningkat kepada 4.0%, paras tertingginya sejak tahun 2023, menambah tekanan ke atas Bank Pusat Eropah (ECB).
Pilihan Raya Pertengahan Penggal AS Menambah Ketidaktentuan Pasaran
Pilihan raya pertengahan penggal AS memberikan kawalan Kongres kepada Demokrat, menimbulkan persoalan mengenai hala tuju dasar ekonomi dan regulasi.
Ekuiti AS rali pada hari Rabu, manakala minyak jatuh kira-kira 8% di tengah harapan meredanya ketegangan yang melibatkan Iran.
Menjelang hari Khamis, saham teknologi merosot dengan tajam apabila pelabur menimbang kebimbangan terhadap regulasi AI yang lebih ketat dan kelembapan pelaburan dalam pembinaan pusat data.
Ekuiti, Bon dan Komoditi
Ekuiti
Ekuiti AS jatuh apabila kebimbangan terhadap perbelanjaan dan regulasi AI bergabung dengan data pekerjaan yang lebih kukuh dan jangkaan kadar faedah yang lebih tinggi.
S&P 500 merosot 2.7%, merupakan minggu terburuknya sejak April 2025. Nasdaq Composite kehilangan 3.4%, manakala Dow Jones Industrial Average jatuh 0.9%. Saham teknologi pulih sebahagian pada hari Jumaat, namun tidak mencukupi untuk membalikkan kerugian sepanjang minggu.
Ekuiti Eropah lebih stabil. STOXX Europe 600 mencatat kenaikan kira-kira 0.2% sepanjang minggu, walaupun jatuh 1% pada hari Jumaat.
FTSE 100 merosot sekitar 0.5%, ditutup pada hari Jumaat di paras 10,673.94, turun 1% pada hari berkenaan apabila kebimbangan AI dan ketidaktentuan seputar regulasi AS menekan saham.
Bon
Hasil Perbendaharaan AS meningkat pada hari Jumaat berikutan laporan pekerjaan yang lebih kukuh daripada jangkaan, mencerminkan peningkatan ekspektasi kenaikan kadar faedah Fed sekali lagi.
Hasil Perbendaharaan AS 10 tahun berada pada kira-kira 4.9%, manakala hasil dua tahun mencapai sekitar 4.5%.
Harga bon dan hasil bergerak dalam arah yang bertentangan. Jangkaan kadar faedah yang lebih tinggi boleh menekan harga bon sedia ada ke paras yang lebih rendah dan menolak hasil ke paras yang lebih tinggi.
Komoditi
Minyak mencatat salah satu pergerakan paling ketara dalam minggu ini apabila jangkaan berkaitan keadaan bekalan di Timur Tengah berubah. Minyak mentah Brent jatuh kira-kira 13%, dengan kontrak Januari didagangkan berhampiran US$ 98 setong pada hari Jumaat.
Harapan meredanya ketegangan yang melibatkan Iran berikutan pilihan raya pertengahan penggal, bersama kebimbangan terhadap lebihan bekalan minyak global yang semakin meningkat, menekan harga ke paras yang lebih rendah. Walau bagaimanapun, serangan ke atas kapal-kapal berhampiran Selat Hormuz terus menyerlahkan risiko terhadap perkapalan dan bekalan tenaga.
Emas bergerak dalam arah yang bertentangan, mencatat kenaikan kira-kira 5% kepada sekitar US$4,070 seauns, merupakan prestasi mingguan terkuatnya dalam lebih dua bulan.
Harga melompat 3.3% pada hari Rabu apabila minyak jatuh, sebelum berundur pada hari Jumaat apabila turun naik harga tenaga mengekalkan kebimbangan inflasi dalam tumpuan.
Prestasi Sektor
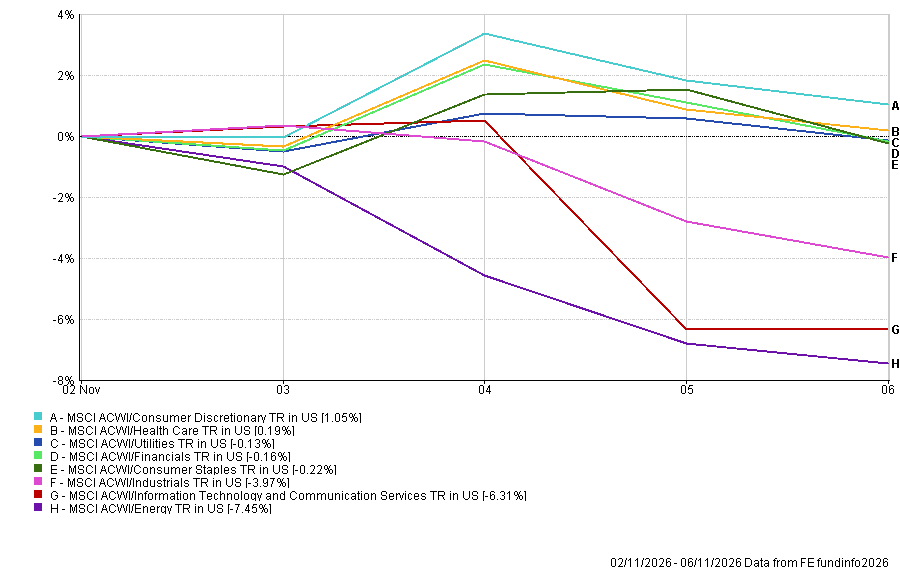
Prestasi sektor global menunjukkan jurang yang jelas antara saham pengguna dan defensif yang agak berdaya tahan dengan industri yang paling terdedah kepada perbelanjaan teknologi dan harga tenaga.
Budi Bicara Pengguna mencatat kenaikan tertinggi, meningkat 1.05%, manakala Penjagaan Kesihatan maju 0.19%.
Utiliti merosot 0.13%, Kewangan jatuh 0.16% dan Keperluan Asas Pengguna kehilangan 0.22%, menunjukkan pergerakan yang agak terhad berbanding sektor-sektor terlemah sepanjang minggu.
Industri jatuh 3.97%, mencerminkan tekanan yang lebih meluas ke atas saham yang sensitif terhadap ekonomi.
Kerugian paling ketara tertumpu dalam sektor teknologi dan tenaga.
Teknologi Maklumat & Perkhidmatan Komunikasi merosot 6.31%, dengan sebahagian besar kelemahan berlaku pada hari Khamis apabila pelabur menilai semula perbelanjaan infrastruktur AI, risiko regulasi dan kadar pembangunan pusat data.
Tenaga merupakan sektor terlemah, jatuh 7.45%, apabila kemerosotan mendadak dalam harga minyak mentah menekan para pengeluar.
Prestasi Sektor 2-6 November 2026
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 6 November 2026.
Pasaran Serantau
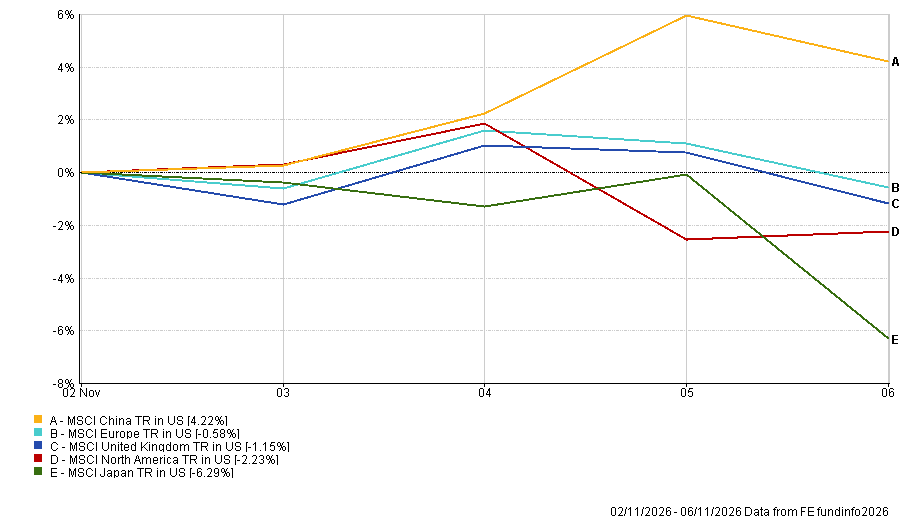
Prestasi serantau juga menyimpang dengan ketara apabila pendedahan teknologi, pergerakan mata wang dan perubahan sentimen pelabur mempengaruhi pulangan.
China merupakan rantau berprestasi terkuat, dengan indeks MSCI China mencatat kenaikan 4.22% dalam terma dolar AS.
Eropah menurun 0.58% dan UK jatuh 1.15%, namun kedua-duanya bertahan lebih baik berbanding Amerika Utara, yang kehilangan 2.23% ekoran kelemahan saham teknologi yang membebani pasaran AS.
Jepun mencatat penurunan terbesar, jatuh 6.29%. Nikkei merosot lebih daripada 6% pada hari Jumaat berikutan kejatuhan teknologi AS, menyumbang kepada minggu terlemahnya sejak Mac 2020.
Prestasi Serantau 2-6 November 2026
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 6 November 2026.
Pasaran Mata Wang
Dolar AS menguat berbanding euro, sterling dan yen Jepun apabila data pekerjaan yang lebih kukuh meningkatkan jangkaan kenaikan kadar faedah Rizab Persekutuan yang seterusnya.
Membandingkan paras pembukaan hari Isnin dengan harga penutupan hari Jumaat:
- EUR/USD jatuh daripada 1.1159 kepada 1.1144, maka euro sedikit lebih lemah.
- GBP/USD jatuh daripada 1.3390 kepada 1.3350. Sterling sedikit lebih lemah walaupun Bank of England menaikkan kadar faedah.
- USD/JPY naik daripada 157.51 kepada 158.48, maka yen lebih lemah.
- GBP/JPY naik daripada 210.96 kepada 211.57, maka sterling menguat berbanding yen walaupun ia jatuh berbanding dolar.
Kekuatan dolar mencerminkan jangkaan kadar faedah AS yang lebih tinggi, manakala yen kekal tertekan berbanding dolar dan sterling.
Prospek dan Minggu Hadapan
Perhatian kini tertumpu kepada data inflasi dan pertumbuhan, yang boleh membantu menentukan sama ada bank pusat menghadapi tekanan lanjut untuk menaikkan kadar faedah.
Peristiwa utama untuk 9-13 November 2026:
- Isnin: Angka inflasi Oktober China.
- Selasa: Indeks Harga Pengguna (CPI) AS bagi bulan Oktober.
- Khamis: KDNK suku ketiga awal UK.
- Jumaat: Indeks Harga Pengeluar (PPI) AS.
Laporan inflasi AS pada hari Selasa akan menjadi sangat penting berikutan angka pekerjaan yang lebih kukuh. Bacaan tinggi yang seterusnya boleh mengukuhkan jangkaan kenaikan kadar faedah Fed pada bulan Disember.
Di UK, angka KDNK awal akan menunjukkan prestasi ekonomi berikutan kenaikan kadar faedah terkini oleh Bank of England.
Pasaran juga akan memantau perkembangan yang melibatkan Iran dan penghantaran melalui Selat Hormuz, selain kebimbangan mengenai perbelanjaan dan regulasi AI.
Dengan pekerjaan AS yang lebih kukuh menyokong jangkaan kadar yang lebih tinggi, angka inflasi seterusnya boleh menjadi penentu bagi sentimen pasaran dalam minggu-minggu mendatang.