


Apa Yang Margin Kasar Beritahu Pelabur Tentang Sebuah Syarikat


Hasil menunjukkan jumlah wang yang dijana oleh sesebuah syarikat daripada jualan, tetapi ia tidak mendedahkan berapa banyak yang tinggal selepas kos langsung bagi menghasilkan jualan tersebut. Margin kasar membantu merapatkan jurang itu, menunjukkan bahagian hasil yang dikekalkan sebagai keuntungan kasar.
Perubahan dalam margin kasar boleh mendedahkan sama ada sesebuah syarikat mengekalkan lebih banyak atau lebih sedikit daripada jualannya, walaupun ketika hasil sedang berkembang.
Memahami apakah yang mendorong perubahan tersebut dapat membantu pelabur menilai penetapan harga, tekanan kos dan komposisi jualan sesebuah syarikat.
Apakah Keuntungan Kasar?
Keuntungan kasar ialah hasil tolak kos langsung pengeluaran atau pembelian barangan dan perkhidmatan yang dijual oleh sesebuah syarikat. Perbelanjaan langsung ini biasanya dilaporkan sebagai kos jualan atau kos barangan yang dijual.
Pertimbangkan sebuah syarikat yang menjana hasil sebanyak $100 juta dan mencatatkan kos jualan sebanyak $60 juta. Keuntungan kasarnya ialah $40 juta.
Keuntungan kasar bukanlah keuntungan akhir syarikat. Perbelanjaan seperti pemasaran, pentadbiran, penyelidikan, faedah dan cukai belum lagi ditolak.
Apakah Margin Kasar dan Bagaimana Ia Dikira?
Ia menyatakan keuntungan kasar sebagai peratusan daripada hasil.
Margin Kasar (%) = (Keuntungan Kasar ÷ Hasil) × 100
Dalam contoh ini, syarikat memperoleh keuntungan kasar sebanyak $40 juta daripada hasil $100 juta. Oleh itu, margin kasarnya ialah 40%.
Ini bermakna syarikat mengekalkan 40 sen keuntungan kasar bagi setiap $1 hasil sebelum menolak perbelanjaan operasi lainnya.
Margin kasar berbeza daripada margin operasi dan margin keuntungan bersih kerana ia tidak mengambil kira semua perbelanjaan yang terlibat dalam menjalankan dan membiayai sesebuah perniagaan. Memahami nisbah kewangan yang lain dapat membantu pelabur menilai keberuntungan bersama-sama dengan penilaian dan kekuatan kewangan.
Ini adalah contoh hipotetikal yang dipermudahkan untuk tujuan pendidikan sahaja dan tidak mewakili mana-mana syarikat sebenar.
Mengapa Margin Kasar Boleh Meningkat
Peratusan tersebut mungkin meningkat apabila sesebuah syarikat menaikkan harga tanpa mengalami kenaikan yang setara dalam kos pengeluaran.
Kos bahan mentah, pengangkutan atau pembuatan yang lebih rendah juga boleh meningkatkan margin. Kecekapan yang lebih tinggi mungkin membolehkan syarikat menghasilkan setiap item pada kos yang lebih rendah.
Campuran produk juga boleh mempengaruhi hasilnya. Campuran produk merujuk kepada gabungan produk yang dijual oleh sesebuah syarikat. Jika produk bermargin lebih tinggi membentuk bahagian yang lebih besar daripada jualan, margin kasar keseluruhan mungkin meningkat.
Sesebuah syarikat juga mungkin mendapat manfaat daripada pengurangan diskaun, pengurusan inventori yang lebih baik atau peningkatan bahagian jualan terus.
Margin kasar yang semakin baik menunjukkan bahawa syarikat mengekalkan lebih banyak daripada setiap jualan. Walau bagaimanapun, sebab peningkatan itu penting. Penurunan sementara dalam kos pengangkutan atau bahan mungkin tidak menghasilkan perubahan yang kekal.
Mengapa Margin Kasar Boleh Menurun
Margin mungkin jatuh apabila kos pengeluaran atau pembelian meningkat lebih cepat daripada harga jualan.
Diskaun yang lebih besar juga boleh memberikan tekanan kepada margin. Sesebuah syarikat mungkin mengurangkan harga untuk menarik pelanggan atau menghabiskan produk yang tidak terjual seperti yang dijangkakan.
Inventori boleh menjadi lapuk atau kurang diminati. Syarikat mungkin kemudiannya mencatatkan rizab keusangan inventori. Ini ialah jumlah yang diiktiraf apabila pihak pengurusan menjangkakan bahawa sesetengah produk mungkin perlu dijual pada harga yang lebih rendah daripada yang dijangkakan pada asalnya atau mungkin tidak dapat dijual langsung.
Margin kasar juga mungkin menurun apabila pelanggan beralih kepada produk yang lebih murah atau apabila produk bermargin rendah menjadi bahagian yang lebih besar daripada jualan.
Penurunan bukan selalunya bukti kelemahan perniagaan yang kekal. Sesebuah syarikat mungkin buat sementara waktu menerima margin yang lebih rendah untuk menghabiskan inventori lama, memasuki pasaran baharu atau menarik pelanggan baharu.
Nike: Hasil dan Margin Kasar
Nike memberikan contoh yang berguna tentang bagaimana perubahan dalam penetapan harga, kos pengeluaran, diskaun dan saluran jualan boleh mempengaruhi margin kasar, walaupun apabila hasil bergerak dalam arah yang berbeza.
Antara tahun fiskal 2020 dan 2022, hasil yang dilaporkan oleh Nike meningkat daripada $37.4 bilion kepada $46.7 bilion, manakala margin kasar meningkat daripada 43.4% kepada 46.0%. Nike mengaitkan peningkatan margin dalam tahun fiskal 2022 sebahagiannya kepada peningkatan bahagian jualan pada harga penuh, margin Nike Direct yang lebih kukuh dan pergerakan mata wang yang menguntungkan, walaupun kos pengangkutan dan logistik adalah lebih tinggi.
Walau bagaimanapun, pertumbuhan hasil tidak sentiasa diterjemahkan kepada margin yang lebih kukuh. Dalam tahun fiskal 2023, hasil meningkat kepada $51.2 bilion, tetapi margin menurun kepada 43.5%. Kos input produk yang lebih tinggi, perbelanjaan pengangkutan, diskaun dan pergerakan mata wang yang tidak menguntungkan memberikan tekanan kepada margin.
Margin kasar pulih kepada 44.6% dalam tahun fiskal 2024, disokong oleh penetapan harga strategik serta pengurangan kos pengangkutan laut dan logistik. Pada tahun berikutnya, hasil menurun kepada $46.3 bilion dan margin kasar jatuh kepada 42.7%, mencerminkan diskaun yang lebih tinggi, perubahan dalam campuran saluran jualan dan peningkatan rizab keusangan inventori.
Dalam tahun fiskal 2026, hasil kekal hampir tidak berubah pada $46.4 bilion, manakala margin kasar meningkat sedikit kepada 42.9%. Walau bagaimanapun, margin tersebut kekal di bawah paras tahun fiskal 2024.
Angka-angka ini menjelaskan mengapa pelabur perlu melihat melampaui pertumbuhan hasil. Jualan yang lebih tinggi tidak semestinya bermakna syarikat mengekalkan lebih banyak keuntungan kasar daripada setiap ringgit hasil. Memahami sebab-sebab di sebalik perubahan ini merupakan bahagian penting dalam analisis fundamental.
Hasil Tahunan Nike dan Margin Kasar Piawai, 2020 hingga 2026
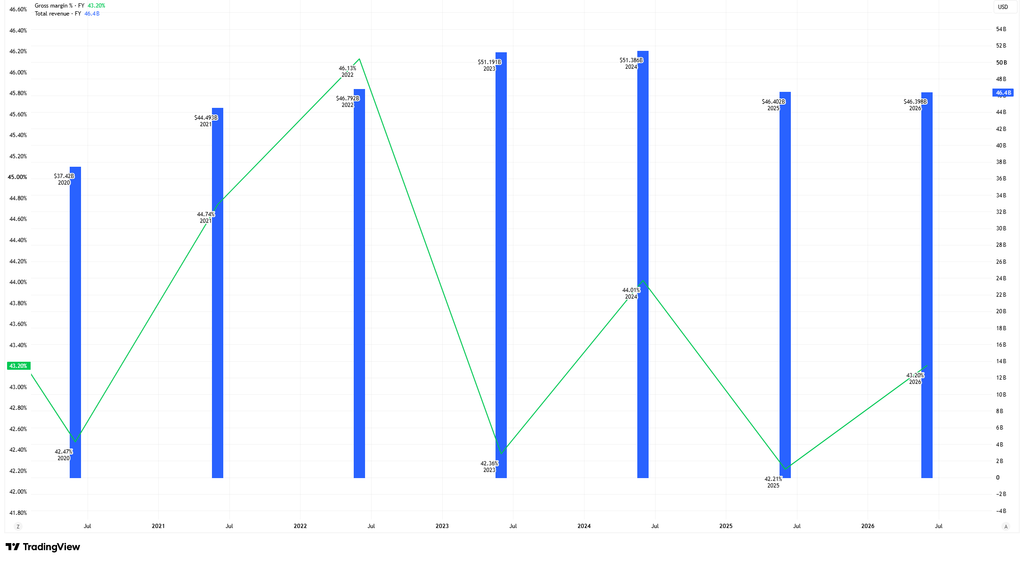
Sumber & Metodologi: TradingView. Carta ini membandingkan jumlah hasil tahunan Nike dan gm piawai bagi tahun kewangan 2020 hingga 2026. Carta menunjukkan jumlah hasil Nike dalam dolar AS, dalam bilion, sebagai lajur biru pada paksi kanan. Gm piawai ditunjukkan sebagai peratusan menggunakan garis hijau pada paksi kiri. Angka tahunan dilabelkan mengikut tahun kewangan Nike, yang berakhir pada 31 Mei. Carta ini meletakkan setiap pemerhatian pada penghujung tahun, jadi kedudukan kalendar mungkin tidak sejajar dengan label tahun. Data kewangan piawai TradingView mungkin berbeza daripada angka yang dilaporkan terus dalam pemfailan Nike disebabkan metodologi dan pengelasan penyedia. Para penyelidik mungkin menyemak semula angka sejarah. Prestasi lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 3 November 2026.
Carta TradingView menunjukkan bahawa hasil piawai dan margin kasar Nike tidak bergerak secara konsisten dalam arah yang sama antara tahun fiskal 2020 dan 2026. Hasil meningkat semasa sebahagian tempoh tersebut walaupun margin kasar menurun, menggambarkan bagaimana perubahan dalam kos, diskaun dan campuran jualan boleh mempengaruhi bahagian hasil yang dikekalkan sebagai keuntungan kasar.
Angka piawai berbeza daripada keputusan yang dilaporkan oleh syarikat Nike disebabkan perbezaan dalam metodologi dan pengelasan penyedia data.
Apakah yang Perlu Dipertimbangkan Pelabur Semasa Membandingkan Margin Kasar?
Ukuran ini paling berguna apabila diteliti sepanjang beberapa tempoh pelaporan dan bersama-sama ukuran kewangan lain.
Pelabur boleh mempertimbangkan sama ada perubahan margin mencerminkan peralihan yang kekal dalam penetapan harga atau kecekapan pengeluaran, ataupun faktor sementara seperti kos pengangkutan atau pelarasan inventori.
Perbandingan antara syarikat juga memerlukan perhatian yang teliti. Margin kasar boleh berbeza secara ketara merentas industri kerana perniagaan mempunyai struktur kos, produk dan amalan perakaunan yang berbeza.
Margin kasar yang lebih tinggi tidak semestinya bermakna syarikat lebih menguntungkan secara keseluruhan. Perbelanjaan operasi, kos hutang, cukai dan aliran tunai boleh mempengaruhi kedudukan kewangannya secara material.
Melihat faktor-faktor ini secara bersama, termasuk hubungan antara pendapatan dan aliran tunai, memberikan gambaran yang lebih lengkap.
Kesimpulan
Margin kasar menunjukkan berapa banyak keuntungan kasar yang dikekalkan oleh syarikat daripada hasil selepas mengambil kira kos langsung jualannya.
Perubahan dalam margin boleh mendedahkan peralihan dalam penetapan harga, kos pengeluaran, diskaun dan campuran produk. Seperti yang ditunjukkan oleh keputusan Nike, pertumbuhan hasil dan ukuran keberuntungan tidak sentiasa bergerak seiring.
Bagi pelabur, soalan penting bukan sekadar sama ada margin kasar telah meningkat atau menurun, tetapi mengapa ia berlaku. Memahami faktor-faktor pemacu yang mendasarinya, bersama-sama perbelanjaan operasi, aliran tunai dan prestasi kewangan yang lebih luas, memberikan penilaian yang lebih bermakna terhadap keberuntungan sesebuah syarikat.