


Apa yang Diungkapkan Gross Margin kepada Investor tentang Sebuah Perusahaan


Pendapatan menunjukkan seberapa besar uang yang dihasilkan perusahaan dari penjualan, namun tidak mengungkapkan berapa banyak yang tersisa setelah dikurangi biaya langsung untuk menghasilkan penjualan tersebut. Margin kotor membantu menjembatani kesenjangan tersebut, dengan menunjukkan proporsi pendapatan yang dipertahankan sebagai laba kotor.
Perubahan pada margin kotor dapat mengungkapkan apakah perusahaan mempertahankan lebih banyak atau lebih sedikit dari setiap penjualannya, bahkan ketika pendapatan terus bertumbuh.
Memahami faktor-faktor yang mendorong perubahan tersebut dapat membantu investor menilai penetapan harga, tekanan biaya, dan komposisi penjualan suatu perusahaan.
Apa Itu Laba Kotor?
Laba kotor adalah pendapatan dikurangi biaya langsung untuk memproduksi atau membeli barang dan jasa yang dijual oleh suatu perusahaan. Biaya langsung ini biasanya dilaporkan sebagai harga pokok penjualan atau biaya pokok penjualan.
Pertimbangkan sebuah perusahaan yang menghasilkan pendapatan sebesar $100 juta dan mencatat harga pokok penjualan sebesar $60 juta. Laba kotornya adalah $40 juta.
Laba kotor bukanlah laba akhir perusahaan. Beban-beban seperti pemasaran, administrasi, riset, bunga, dan pajak belum dikurangkan.
Apa Itu Margin Kotor dan Bagaimana Cara Menghitungnya?
Margin kotor mengekspresikan laba kotor sebagai persentase dari pendapatan.
Margin Kotor (%) = (Laba Kotor ÷ Pendapatan) × 100
Dalam contoh tersebut, perusahaan memperoleh laba kotor sebesar $40 juta dari pendapatan $100 juta. Dengan demikian, margin kotornya adalah 40%.
Ini berarti bahwa perusahaan mempertahankan 40 sen sebagai laba kotor dari setiap $1 pendapatan sebelum dikurangi biaya operasional lainnya.
Margin kotor berbeda dari margin operasi dan margin laba bersih karena tidak memperhitungkan seluruh biaya yang terlibat dalam menjalankan dan membiayai suatu bisnis. Memahami rasio keuangan lainnya dapat membantu investor menilai profitabilitas seiring dengan valuasi dan kekuatan finansial.
Ini adalah contoh hipotetis yang disederhanakan untuk tujuan edukasi semata dan tidak mewakili perusahaan nyata mana pun.
Mengapa Margin Kotor Dapat Meningkat
Persentase ini dapat naik ketika perusahaan menaikkan harga tanpa mengalami kenaikan yang setara dalam biaya produksi.
Penurunan biaya bahan baku, transportasi, atau manufaktur juga dapat meningkatkan margin. Efisiensi yang lebih tinggi dapat memungkinkan perusahaan untuk memproduksi setiap unit dengan biaya yang lebih rendah.
Bauran produk juga dapat mempengaruhi hasilnya. Bauran produk mengacu pada kombinasi produk yang dijual oleh suatu perusahaan. Jika produk dengan margin lebih tinggi membentuk proporsi yang lebih besar dari penjualan, margin kotor keseluruhan dapat meningkat.
Perusahaan juga dapat diuntungkan dari pengurangan diskon, manajemen inventaris yang lebih baik, atau proporsi penjualan langsung yang lebih besar.
Peningkatan margin kotor menunjukkan bahwa perusahaan mempertahankan lebih banyak dari setiap penjualan. Namun, alasan di balik peningkatan tersebut sangat penting. Penurunan sementara dalam biaya pengiriman atau bahan baku mungkin tidak menghasilkan perubahan yang berkelanjutan.
Mengapa Margin Kotor Dapat Menurun
Margin dapat turun ketika biaya produksi atau pembelian meningkat lebih cepat daripada harga jual.
Diskon yang lebih besar juga dapat memberikan tekanan pada margin. Perusahaan mungkin menurunkan harga untuk menarik pelanggan atau menghabiskan produk yang tidak terjual sesuai ekspektasi.
Inventaris dapat menjadi usang atau kurang diminati. Perusahaan kemudian mungkin mencatat cadangan penyusutan inventaris. Ini adalah jumlah yang diakui ketika manajemen memperkirakan bahwa beberapa produk mungkin perlu dijual dengan harga lebih rendah dari yang semula diharapkan atau mungkin tidak terjual sama sekali.
Margin kotor juga dapat menurun ketika pelanggan beralih ke produk yang lebih murah atau ketika produk dengan margin lebih rendah menjadi porsi yang lebih besar dari penjualan.
Penurunan bukan selalu merupakan indikasi kelemahan bisnis yang permanen. Perusahaan mungkin sementara waktu menerima margin yang lebih rendah untuk menghabiskan inventaris lama, memasuki pasar baru, atau menarik pelanggan baru.
Nike: Pendapatan dan Margin Kotor
Nike memberikan contoh yang berguna tentang bagaimana perubahan dalam penetapan harga, biaya produksi, diskon, dan saluran penjualan dapat mempengaruhi margin kotor, bahkan ketika pendapatan bergerak ke arah yang berbeda.
Antara tahun fiskal 2020 dan 2022, pendapatan yang dilaporkan Nike meningkat dari $37,4 miliar menjadi $46,7 miliar, sementara margin kotor naik dari 43,4% menjadi 46,0%. Nike mengaitkan peningkatan margin pada tahun fiskal 2022 sebagian pada proporsi penjualan harga penuh yang lebih besar, margin Nike Direct yang lebih kuat, dan pergerakan mata uang yang menguntungkan, meskipun biaya pengiriman dan logistik meningkat.
Namun, pertumbuhan pendapatan tidak selalu diterjemahkan menjadi margin yang lebih kuat. Pada tahun fiskal 2023, pendapatan meningkat menjadi $51,2 miliar, tetapi margin turun menjadi 43,5%. Biaya input produk yang lebih tinggi, biaya pengiriman, diskon, dan pergerakan mata uang yang tidak menguntungkan memberikan tekanan pada margin.
Margin kotor pulih ke level 44,6% pada tahun fiskal 2024, didukung oleh penetapan harga strategis serta penurunan biaya pengiriman laut dan logistik. Pada tahun berikutnya, pendapatan turun menjadi $46,3 miliar dan margin kotor turun ke 42,7%, mencerminkan diskon yang lebih tinggi, perubahan dalam bauran saluran penjualan, dan peningkatan cadangan penyusutan inventaris.
Pada tahun fiskal 2026, pendapatan relatif tidak berubah di angka $46,4 miliar, sementara margin kotor sedikit membaik menjadi 42,9%. Namun, margin tersebut masih berada di bawah level tahun fiskal 2024.
Angka-angka ini menggambarkan mengapa investor perlu melihat lebih dari sekadar pertumbuhan pendapatan. Penjualan yang lebih tinggi tidak selalu berarti perusahaan mempertahankan lebih banyak laba kotor dari setiap dolar pendapatan. Memahami alasan di balik perubahan-perubahan ini merupakan bagian penting dari analisis fundamental.
Pendapatan Tahunan Nike dan Margin Laba Kotor Terstandarisasi, 2020 hingga 2026
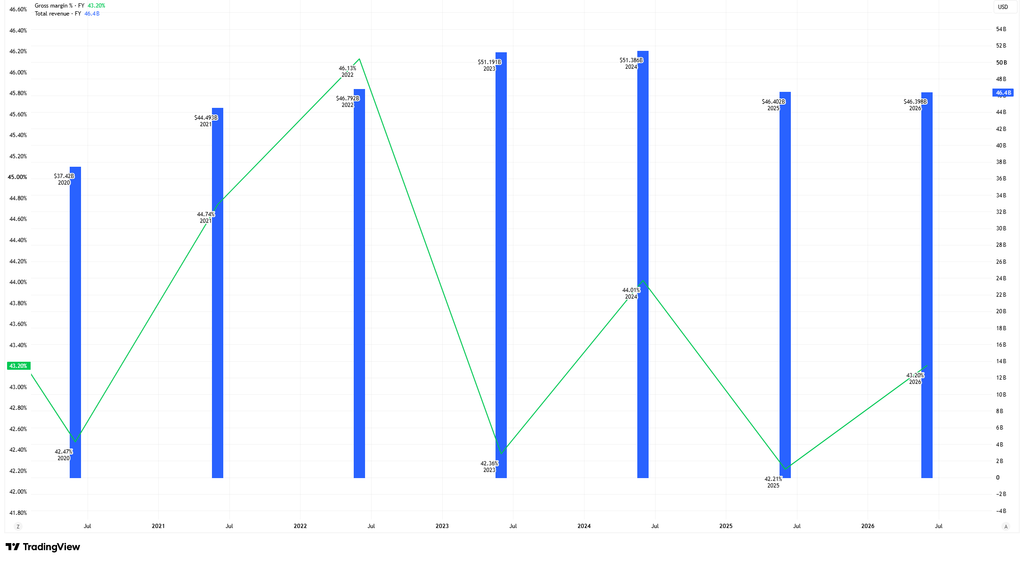
Sumber & Metodologi: TradingView. Grafik ini membandingkan total pendapatan tahunan Nike dan margin laba kotor terstandarisasi untuk tahun keuangan 2020 hingga 2026. Grafik menampilkan total pendapatan Nike dalam dolar AS, dalam miliaran, sebagai kolom biru pada sumbu kanan. Margin laba kotor terstandarisasi ditampilkan sebagai persentase menggunakan garis hijau pada sumbu kiri. Angka tahunan diberi label berdasarkan tahun keuangan Nike, yang berakhir pada 31 Mei. Grafik menempatkan setiap titik data pada akhir tahun, sehingga posisi kalender mungkin tidak sesuai dengan label tahun. Data keuangan terstandarisasi TradingView dapat berbeda dari angka yang dilaporkan langsung dalam pengajuan Nike karena metodologi dan klasifikasi penyedia data. Peneliti dapat merevisi angka historis. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja masa depan. Data per 3 November 2026.
Grafik TradingView menunjukkan bahwa pendapatan terstandarisasi dan margin laba kotor Nike tidak selalu bergerak ke arah yang sama antara tahun fiskal 2020 dan 2026. Pendapatan meningkat selama sebagian periode bahkan ketika margin laba kotor menurun, yang menggambarkan bagaimana perubahan biaya, diskon, dan bauran penjualan dapat memengaruhi proporsi pendapatan yang dipertahankan sebagai laba kotor.
Angka terstandarisasi berbeda dari hasil yang dilaporkan perusahaan Nike karena perbedaan metodologi dan klasifikasi penyedia data.
Apa yang Harus Diperhatikan Investor Saat Membandingkan Margin Laba Kotor?
Ukuran ini paling berguna ketika diperiksa selama beberapa periode pelaporan dan bersama ukuran keuangan lainnya.
Investor dapat mempertimbangkan apakah perubahan margin mencerminkan pergeseran jangka panjang dalam penetapan harga atau efisiensi produksi, atau faktor sementara seperti biaya pengiriman atau penyesuaian persediaan.
Perbandingan antar perusahaan juga memerlukan kehati-hatian. Margin laba kotor dapat bervariasi secara signifikan antar industri karena setiap bisnis memiliki struktur biaya, produk, dan praktik akuntansi yang berbeda.
Margin laba kotor yang lebih tinggi tidak selalu berarti suatu perusahaan lebih menguntungkan secara keseluruhan. Beban operasional, biaya utang, pajak, dan arus kas dapat memengaruhi posisi keuangannya secara material.
Melihat faktor-faktor ini secara bersamaan, termasuk hubungan antara laba dan arus kas, memberikan gambaran yang lebih lengkap.
Kesimpulan
Margin laba kotor menunjukkan seberapa besar laba kotor yang dipertahankan perusahaan dari pendapatan setelah memperhitungkan biaya langsung penjualannya.
Perubahan pada margin dapat mengungkapkan pergeseran dalam penetapan harga, biaya produksi, diskon, dan bauran produk. Seperti yang ditunjukkan oleh hasil Nike, pertumbuhan pendapatan dan ukuran profitabilitas tidak selalu bergerak bersamaan.
Bagi investor, pertanyaan terpenting bukan sekadar apakah margin laba kotor telah naik atau turun, melainkan mengapa hal itu terjadi. Memahami faktor-faktor pendorong yang mendasarinya, bersama dengan beban operasional, arus kas, dan kinerja keuangan yang lebih luas, memberikan penilaian yang lebih bermakna terhadap profitabilitas suatu perusahaan.