
Minyak Mencapai Tertinggi Enam Bulan di Tengah Kekhawatiran AI yang Membebani Saham | Rekap Mingguan: 19-23 Oktober 2026


Rekap Pasar Mingguan pekan ini mengulas bagaimana lonjakan harga minyak, kekhawatiran atas pendanaan AI, dan tekanan yang semakin besar pada pasar obligasi Eropa mengguncang pasar global.
Minyak mentah Brent naik ke level penutupan tertinggi sejak April, sementara emas mengalami penurunan mingguan paling tajam sejak awal Juni. Saham teknologi AS mencatat penjualan harian paling tajam dalam beberapa bulan, dan ekuitas Eropa membukukan pekan terburuk mereka sejak awal September.
Sementara itu, Obligasi Pemerintah AS (US Treasuries) mencatat reli harian terkuat dalam lebih dari tiga tahun, meski biaya pinjaman Prancis melonjak. Pergerakan yang saling bertentangan ini menyoroti bagaimana para investor tengah menilai ulang inflasi, pertumbuhan, dan risiko keuangan menjelang pekan yang krusial bagi bank-bank sentral.
Gambaran Ekonomi
Aktivitas ekonomi AS tetap resiliens di tengah volatilitas pasar. Klaim pengangguran awal turun ke 194.000, sementara PMI manufaktur dan jasa awal bulan Oktober masing-masing mencapai 56,0 dan 57,9, menandakan ekspansi yang berlanjut.
Di Inggris, inflasi tahunan meningkat menjadi 3,5% pada September, naik dari 3,1% dan melampaui ekspektasi sebesar 3,4%. Tingkat pengangguran turun ke 4,7%, memperkuat ekspektasi kenaikan suku bunga Bank of England pada November.
Aktivitas bisnis juga membaik. PMI komposit Inggris untuk Oktober naik ke 53,1, tertinggi sejak Februari, dengan pesanan baru mencatat kenaikan terkuat dalam lebih dari dua tahun. Namun, penjualan ritel turun 0,4%, mengindikasikan tekanan yang masih berlanjut pada pengeluaran rumah tangga.
Kawasan euro menampilkan gambaran yang lebih lemah. PMI komposit kawasan ini turun dari 53,1 menjadi 51,9, terendah dalam empat bulan, karena kenaikan biaya energi dan kondisi keuangan yang lebih ketat memengaruhi kepercayaan bisnis.
Pembacaan untuk Prancis turun ke 48,4, mengindikasikan kontraksi di tengah ketidakpastian politik dan fiskal, sementara Jerman tetap dalam zona ekspansi di angka 52,8.
Kontrasnya sangat jelas: Inggris memasuki kuartal terakhir dengan momentum bisnis yang lebih kuat, sementara kawasan euro menunjukkan tanda-tanda perlambatan. Keduanya tetap rentan terhadap dampak inflasi dari kenaikan harga energi.
Ekuitas, Obligasi dan Komoditas
Ekuitas
Ekuitas AS mengakhiri pekan dengan hasil yang beragam, dengan kekhawatiran atas pengeluaran infrastruktur AI memicu aksi jual tajam di sektor teknologi.
S&P 500 turun 0,5% ke 7.623,68, sementara Nasdaq Composite ditutup di 25.955,34, (penurunan sebesar 0,7% sepanjang pekan). Dow Jones naik 0,4% sepanjang pekan, meski anjlok lebih dari 650 poin pada hari Jumat.
Pergerakan paling signifikan terjadi pada hari Kamis, ketika Nasdaq anjlok 2,6%, penurunan harian terburuknya sejak Juni, dan Indeks Semikonduktor Philadelphia turun 6,7%.
Saham Meta turun 7% meski pendapatannya melampaui ekspektasi, setelah pengeluaran AI yang besar berkontribusi pada arus kas keluar pertama perusahaan dalam lebih dari satu dekade. Aksi jual ini menyoroti meningkatnya pengawasan investor terhadap apakah investasi AI dapat memberikan imbal hasil yang cukup untuk membenarkan biayanya.
Di Eropa, STOXX Europe 600 turun sekitar 1,4% ke 635,77, sementara FTSE 100 turun 1,76% ke 10.690,36, penurunan mingguan terbesarnya sejak 2 Oktober.
Hasil korporasi yang mengecewakan turut menambah tekanan. Kering anjlok 16,6% pada hari Jumat menyusul lemahnya penjualan Gucci, sementara Volvo Cars turun lebih dari 24% setelah melaporkan kerugian kuartalan yang lebih besar dari perkiraan.
Obligasi
US Treasuries mencatat reli tajam karena para investor mencari aset aman selama aksi jual di sektor teknologi.
Imbal hasil (yield) Treasury 10 tahun anjlok sekitar 19 basis poin pada hari Kamis, penurunan harian terbesar sejak Maret 2023, sempat turun di bawah 5%. Meski kembali naik pada hari Jumat, yield mengakhiri pekan sekitar sembilan basis poin lebih rendah di level 5,00%.
Obligasi pemerintah Prancis bergerak ke arah yang berlawanan.
Yield 10 tahun Prancis naik sekitar 27 basis poin sepanjang pekan, menembus 5% di tengah kerusuhan politik dan kekhawatiran atas keuangan publik negara tersebut. Premi yield dibandingkan obligasi pemerintah Jerman melebar mendekati level yang terakhir terlihat saat krisis utang zona euro.
Divergensi ini menyoroti bagaimana investor merespons risiko pasar secara berbeda: mencari keamanan dalam surat utang pemerintah AS sambil menuntut imbal hasil lebih tinggi untuk memegang obligasi Prancis.
Komoditas
Minyak mentah Brent melonjak 6% ke US$116,72 per barel, menyusul serangan baru terhadap infrastruktur energi Arab Saudi dan kekhawatiran akan eskalasi lebih lanjut yang melibatkan Iran. WTI juga naik, menguat 2,3% ke US$103,27 per barel.
Kenaikan harga minyak membawa implikasi ekonomi yang lebih luas. Energi yang terus mahal dapat meningkatkan biaya produksi dan transportasi, menekan daya beli rumah tangga, serta mempersulit upaya bank sentral dalam mengendalikan inflasi.
Emas turun sekitar 4% ke kisaran US$4.000 per troy ons, sempat diperdagangkan di bawah ambang batas ini pada hari Jumat.
Penurunan ini tidak biasa karena emas melemah bahkan saat ekuitas juga turun dan yield Treasury melandai. Ekspektasi suku bunga yang tetap tinggi menjadi hambatan, sementara aksi jual yang bersamaan mengindikasikan bahwa hubungan aset safe-haven tradisional tidak berjalan secara konsisten.
Kinerja Sektor
Imbal hasil sektor global mengungkapkan preferensi yang jelas terhadap bisnis defensif dibandingkan area yang lebih sensitif terhadap ekonomi.
Layanan Kesehatan memimpin dengan kenaikan 2,56%, diikuti oleh Utilitas sebesar 2,12%. Kinerja unggul mereka mencerminkan ketahanan relatif bisnis dengan permintaan yang lebih stabil selama periode ketidakpastian pasar.
Energi naik 1,80%, didukung oleh kenaikan harga minyak mentah, sementara Barang Konsumsi Primer naik 1,05% dan Keuangan naik 0,32%.
Di ujung yang lain, Barang Konsumsi Diskresioner menjadi sektor terlemah, turun 2,22%, diikuti oleh Industri sebesar -2,09%. Keduanya menghadapi tantangan dari kenaikan biaya operasional dan potensi tekanan pada pengeluaran konsumen dan bisnis.
Teknologi Informasi & Layanan Komunikasi turun 1,54%, karena investor terus mempertanyakan imbal hasil dari investasi AI berskala besar.
Selisih 4,78 poin persentase antara sektor terkuat dan terlemah menyoroti pergeseran yang lebih luas menuju posisi defensif. Pelemahan meluas melampaui teknologi, menunjukkan bahwa investor semakin khawatir tentang bagaimana kenaikan biaya dapat memengaruhi perekonomian yang lebih luas.
Kinerja Sektor: 19-23 Oktober 2026
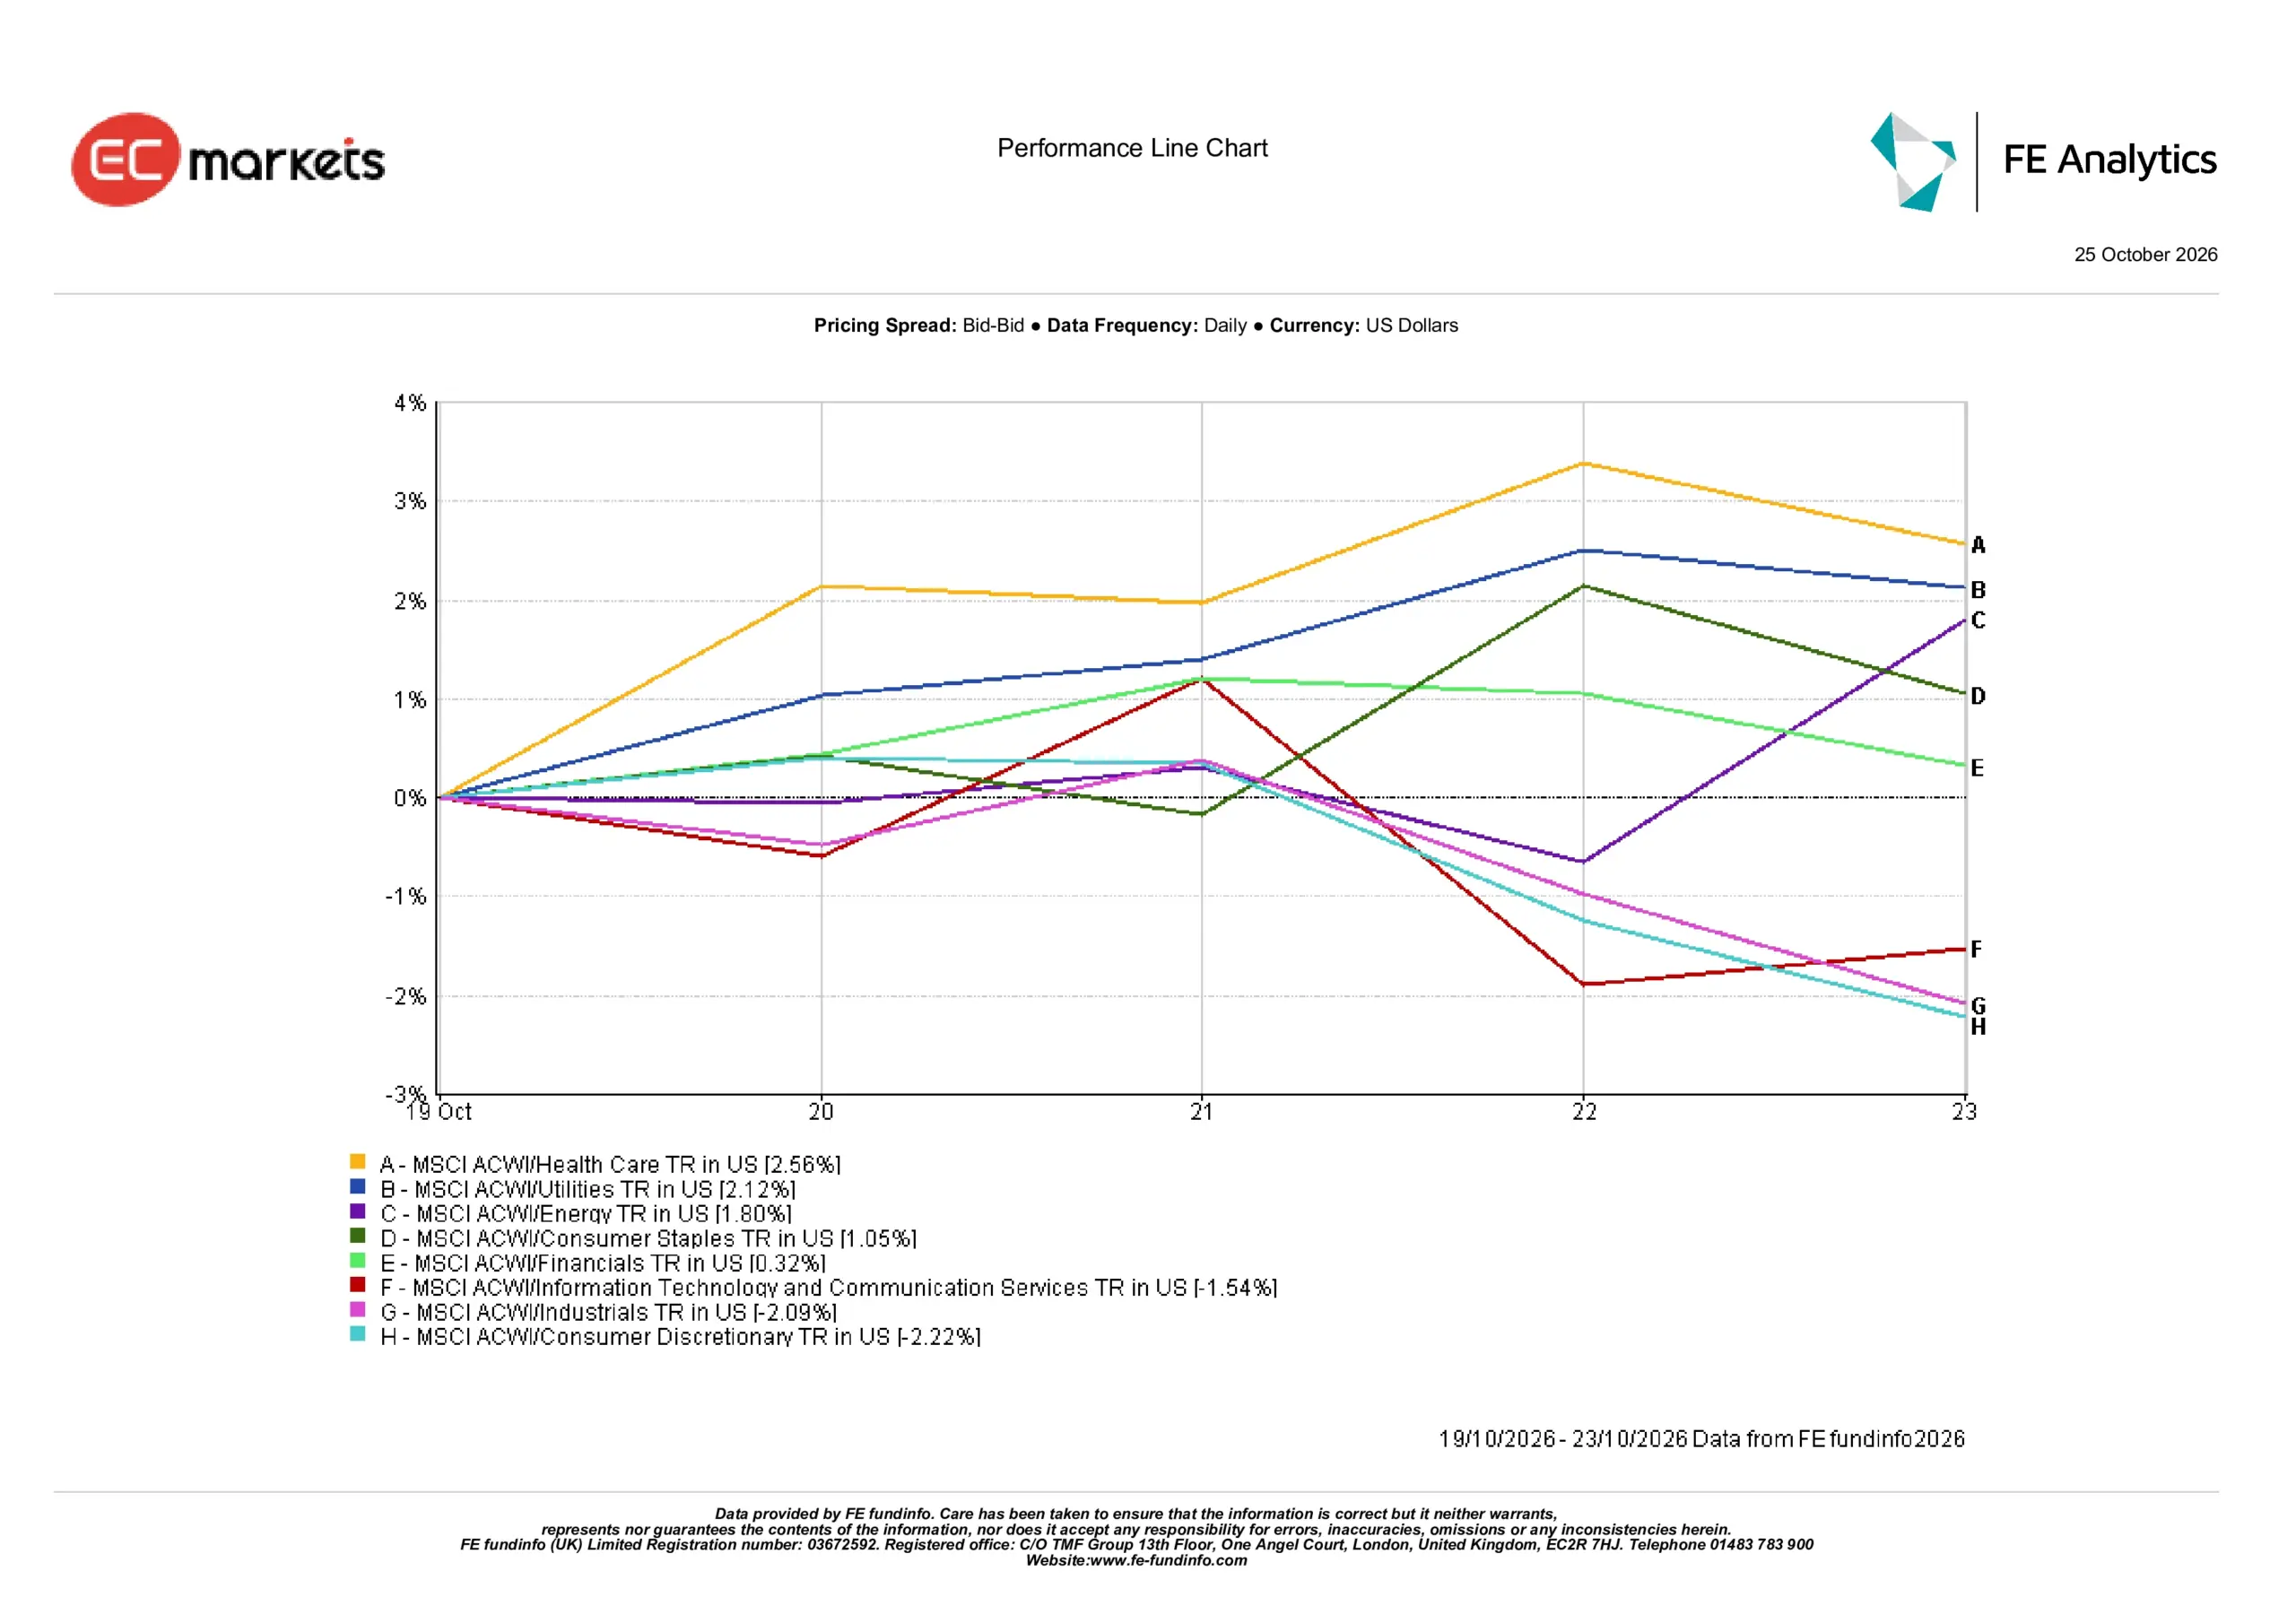
Sumber: FE Analytics. Semua indeks adalah total imbal hasil dalam USD. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja di masa depan. Data per 23 Oktober 2026.
Pasar Regional
Seluruh lima indeks regional MSCI mencatat imbal hasil mingguan yang negatif, meskipun skala kerugiannya bervariasi secara signifikan.
MSCI United Kingdom TR menjadi yang terkuat, hanya turun 0,07% dalam denominasi dolar AS. Hal ini kontras dengan penurunan FTSE 100 sebesar 1,76%, mencerminkan perbedaan dalam komposisi indeks, perlakuan dividen, dan konversi mata uang.
MSCI Europe TR turun 0,58%, karena lemahnya laba korporasi dan kenaikan biaya energi membebani sentimen pasar.
Amerika Utara turun 0,78%, dengan pelemahan terkait sektor teknologi berkontribusi pada kerugian meski data ekonomi AS relatif resiliens.
Di Asia, Jepang turun 1,48%, karena pelemahan sektor teknologi dan penguatan yen membebani sentimen pasar. Nikkei mengalami aksi jual yang sangat tajam sepanjang pekan, menyoroti paparan kawasan ini terhadap perubahan ekspektasi investasi terkait AI.
Tiongkok menjadi kawasan terlemah, turun 4,52%. Ekuitas Tiongkok dan Hong Kong juga berada di bawah tekanan, dengan tolok ukur utama mencapai level terendah dalam beberapa bulan sebelum sedikit pulih.
Hasil regional menyoroti aksi jual global yang tidak merata. Sementara ekuitas Inggris dan Eropa terbukti relatif resiliens dalam hal total imbal hasil berdenominasi dolar AS, kerugian jauh lebih besar terjadi di pasar Asia, khususnya Tiongkok.
Kinerja Regional: 19-23 Oktober 2026
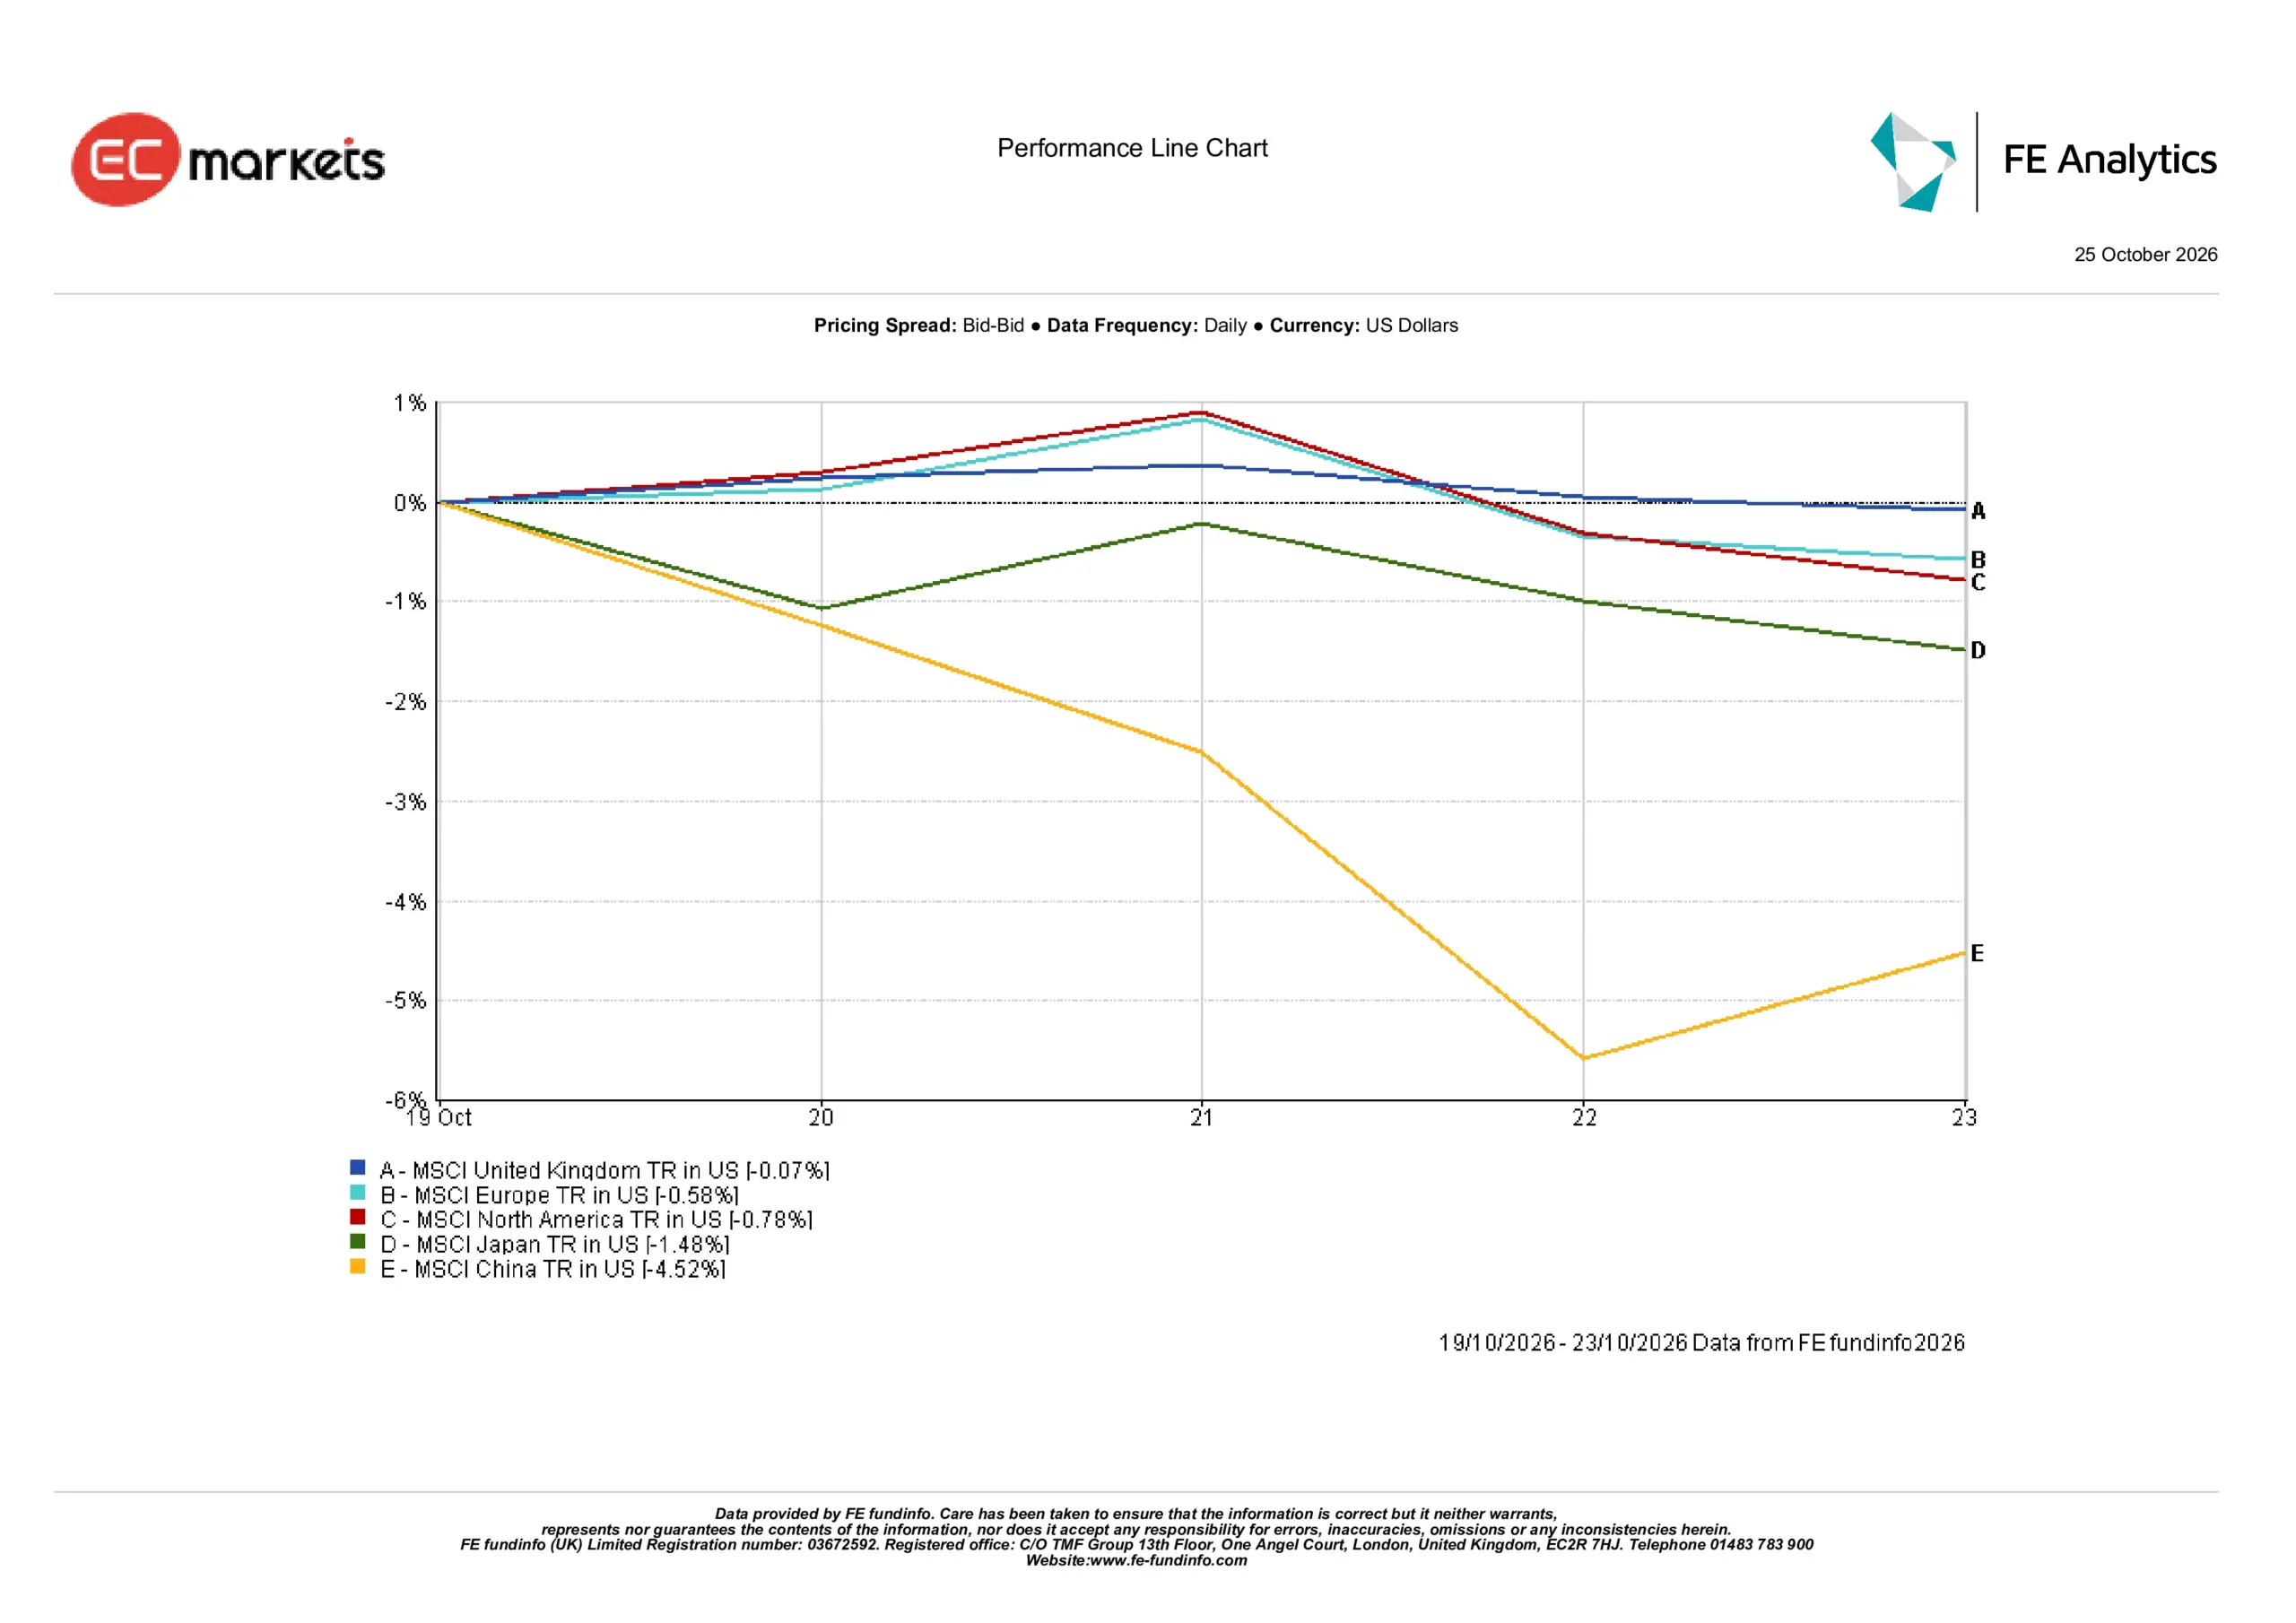
Sumber: FE Analytics. Semua indeks adalah total imbal hasil dalam USD. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja di masa depan. Data per 23 Oktober 2026.
Pasar Mata Uang
Pasar mata uang mencerminkan pergeseran ekspektasi suku bunga, divergensi ekonomi, dan meningkatnya permintaan terhadap aset yang lebih aman.
EUR/USD sedikit melemah dari sekitar 1,1214 ke 1,1202, karena perlambatan aktivitas kawasan euro dan ketidakpastian fiskal membebani mata uang tunggal tersebut.
GBP/USD ditutup di sekitar 1,3373, didukung oleh angka ketenagakerjaan Inggris yang lebih kuat dan inflasi yang lebih tinggi dari perkiraan. Sterling sempat mencapai level tertinggi dalam lima minggu di atas 1,34 seiring menguatnya ekspektasi kenaikan suku bunga Bank of England pada November.
USD/JPY turun dari 158,52 ke 156,86, sekitar 1,05%, karena penurunan yield US Treasury dan meningkatnya penghindaran risiko mendukung yen.
GBP/JPY turun dari 210,42 ke 209,76, membalikkan kenaikan sebelumnya karena permintaan terhadap yen menguat selama aksi jual ekuitas di akhir pekan.
Secara keseluruhan, pergerakan mata uang menyoroti perbedaan yang semakin besar dalam ekspektasi kebijakan moneter dan kinerja ekonomi. Sterling mendapat manfaat dari data Inggris yang lebih kuat, sementara yen mendapat dukungan dari penurunan yield AS. Dengan Fed, ECB, dan BoJ yang semuanya akan mengadakan pertemuan pekan depan, panduan kebijakan mereka bisa menjadi penentu arah pasangan mata uang utama.
Prospek dan Pekan Mendatang
Pasar kini menghadapi pekan yang kritis untuk kebijakan moneter, data ekonomi, dan laba korporasi.
Federal Reserve mengumumkan keputusannya pada hari Rabu, diikuti oleh Bank Sentral Eropa pada hari Kamis dan Bank of Japan pada hari Jumat. Para investor akan menilai bagaimana para pembuat kebijakan menyeimbangkan inflasi yang persisten terhadap kondisi pembiayaan yang lebih ketat dan pertumbuhan ekonomi yang tidak merata.
Data PDB kuartal ketiga AS dan inflasi PCE akan memberikan gambaran lebih lanjut mengenai ketahanan ekonomi dan tekanan harga. Di Eropa, rilis awal PDB dan inflasi nasional akan membantu menentukan apakah perlambatan aktivitas bisnis memengaruhi pertumbuhan yang lebih luas.
Anggaran Inggris pada 28 Oktober juga akan diperhatikan secara seksama atas implikasinya terhadap pinjaman pemerintah, kredibilitas fiskal, dan kepercayaan investor.
Sementara itu, Alphabet, Microsoft, dan Amazon dijadwalkan untuk melaporkan laba mereka. Rencana belanja modal, pendapatan cloud, dan imbal hasil investasi AI mereka akan sangat penting menyusul pengawasan baru terhadap valuasi teknologi.
Dengan harga minyak yang masih tinggi dan kondisi pembiayaan yang semakin penting, pertanyaan kunci adalah apakah laba korporasi dapat memulihkan kepercayaan terhadap investasi AI sementara bank-bank sentral terus menghadapi inflasi yang persisten.