



Saham AS Naik Didorong Optimisme AI di Tengah Tekanan Inflasi | Rekap Mingguan: 5-9 Oktober 2026


Rekap Pasar Mingguan kami mengulas sepekan di mana ekuitas AS mencapai rekor tertinggi, meskipun inflasi yang persisten, imbal hasil obligasi yang tinggi, dan kenaikan harga energi membuat investor tetap berhati-hati.
Kecerdasan buatan tetap menjadi sumber optimisme, namun antusiasme tersebut tidak tercermin secara merata di seluruh pasar. Sektor energi dan sektor defensif mencatat kinerja di atas rata-rata, sementara perusahaan-perusahaan yang berkaitan dengan teknologi menghadapi pengawasan yang semakin ketat terhadap valuasi dan biaya pendanaan.
Sementara itu, data ekonomi AS yang tangguh dan risalah rapat terbaru Federal Reserve memperkuat ekspektasi bahwa suku bunga dapat tetap tinggi, membuat pasar berfokus pada keseimbangan antara pertumbuhan ekonomi dan inflasi.
Pembukaan ini memberikan gambaran perkembangan utama kepada pembaca tanpa mengungkapkan setiap statistik yang akan dibahas berikutnya.
Tinjauan Ekonomi
Pasar menyeimbangkan ketahanan ekonomi yang berkelanjutan dengan inflasi yang persisten, harga energi yang tinggi, dan ketidakpastian seputar langkah selanjutnya bagi bank-bank sentral utama.
Risalah rapat Federal Reserve pada 15-16 September menunjukkan bahwa sebagian besar pembuat kebijakan memperkirakan satu kali kenaikan suku bunga lagi sebelum akhir 2026. Inflasi tetap menjadi perhatian utama, dengan kemajuan terbatas menuju target 2%, meskipun pertumbuhan lapangan kerja yang lebih lemah mendukung pendekatan yang lebih hati-hati dalam menentukan waktu pengetatan lebih lanjut.
Aktivitas layanan AS terus berkembang pada September, meskipun momentumnya melambat. PMI Jasa ISM turun ke 54,9 dari 55,4 pada Agustus. Komponen ketenagakerjaan kembali ke zona ekspansi di angka 50,1, sementara indeks harga naik ke 74,0, level tertinggi sejak Juli 2022, yang mengindikasikan tekanan biaya yang berkelanjutan.
Klaim pengangguran awal turun 2.000 menjadi 197.000 pada pekan yang berakhir 3 Oktober, menunjukkan bahwa pemutusan hubungan kerja tetap terbatas meskipun perekrutan melambat. Namun, data awal Universitas Michigan menunjukkan sentimen konsumen turun ke 46,3 pada Oktober dari 48,1 pada September. Ekspektasi inflasi satu tahun meningkat ke 4,7%, sementara ekspektasi lima tahun naik ke 3,5%.
Risalah rapat September Bank Sentral Eropa menunjukkan dukungan bulat terhadap kenaikan suku bunga 0,25 poin persentase sebelumnya. Para pembuat kebijakan mengakui bahwa risiko inflasi masih condong ke atas, meskipun beberapa pejabat berpendapat bahwa inflasi inti yang stabil dan ekspektasi jangka panjang yang terjangkar mengurangi kebutuhan untuk kenaikan lebih lanjut dalam waktu dekat.
Produksi industri Jerman naik 2,0% secara bulanan pada Agustus, didukung oleh output konstruksi dan permesinan. Di Jepang, rata-rata penghasilan tunai meningkat 3,8% secara tahunan, sementara pengeluaran rumah tangga turun 3,1%. Pasar China dibuka kembali setelah libur Golden Week, dengan data ekonomi besar yang terbatas yang dipublikasikan selama periode perdagangan yang lebih singkat.
Data pekan ini menunjukkan perekonomian yang tetap tangguh meskipun ada tanda-tanda melemahnya lapangan kerja dan kepercayaan konsumen. Dengan tekanan inflasi yang masih tinggi, bank-bank sentral memiliki sedikit alasan untuk mengisyaratkan pergeseran cepat dari kebijakan yang ketat.
Ekuitas, Obligasi, dan Komoditas
Ekuitas
Ekuitas AS menguat sepanjang pekan, dengan S&P 500 naik 1,2%, Dow Jones Industrial Average menguat 0,9%, dan Nasdaq Composite bertambah 0,6%. Baik S&P 500 maupun Nasdaq mencapai rekor tertinggi karena investor terus memilih perusahaan-perusahaan yang terpapar pada kecerdasan buatan dan investasi pusat data.
Namun, antusiasme menjadi lebih selektif seiring berjalannya pekan. Investor menilai kembali valuasi teknologi dan biaya pendanaan yang terkait dengan infrastruktur AI berskala besar, sementara laporan mengenai prospek pendapatan OpenAI dan rencana penggalangan dana menambah pertanyaan tentang ekspektasi pertumbuhan jangka panjang sektor ini.
PepsiCo melaporkan peningkatan pendapatan bersih kuartal ketiga sebesar 5,6% dan pertumbuhan pendapatan organik 3,1%, meskipun menurunkan panduan pertumbuhan laba inti untuk keseluruhan tahun. Delta Air Lines memangkas proyeksi laba tahunannya karena kenaikan biaya bahan bakar yang signifikan melampaui permintaan penumpang yang tangguh dan tarif yang lebih tinggi.
Ekuitas Eropa pulih pada Jumat seiring harga minyak dan imbal hasil obligasi mereda. STOXX Europe 600 mengakhiri pekan dengan kenaikan tipis setelah sebelumnya mengalami penurunan akibat harga energi, kekhawatiran inflasi, dan ketidakpastian fiskal Prancis. FTSE 100 naik 0,9%, dibantu oleh penurunan imbal hasil gilt pada Jumat.
Obligasi
Imbal hasil US Treasury 10 tahun naik ke 5,364% pada Rabu, level tertinggi sejak 2002, sebelum kembali turun ke sekitar 5,26% pada Jumat. Meskipun mencapai level tertinggi dalam beberapa dekade, imbal hasil tersebut turun sekitar 3,5 basis poin sepanjang pekan penuh. Imbal hasil gilt Inggris dan obligasi pemerintah kawasan euro juga mereda pada Jumat setelah mencapai level tertinggi dalam beberapa dekade lebih awal dalam pekan ini.
Komoditas
Minyak mentah Brent ditutup di US$104,72 per barel, naik sekitar 2,4% sepanjang pekan. Harga didukung oleh kekhawatiran pasokan di Timur Tengah dan penghentian lebih dari 70% produksi minyak mentah di Teluk Meksiko AS saat Badai Isaias mendekat.
Emas spot naik sekitar 1,3% sepanjang pekan ke sekitar US$4.194 per ons. Pembelian di harga murah mendukung logam tersebut setelah mencapai level terendah dua bulan, meskipun suku bunga yang tinggi dan dolar yang kuat tetap menjadi hambatan.
Kinerja Sektor
Energi memimpin kinerja sektor global dengan kenaikan 3,57%, didukung oleh harga minyak mentah yang lebih tinggi dan kekhawatiran atas gangguan pasokan akibat faktor geopolitik dan cuaca. Kebutuhan Pokok Konsumen mengikuti dengan ketat, mencatat return 3,53%.
Utilitas naik 2,56%, Diskresi Konsumen menguat 2,51%, dan Layanan Kesehatan naik 2,02%, sementara Keuangan meningkat 0,52%.
Meskipun fokus pada kecerdasan buatan terus berlanjut, Teknologi Informasi dan Layanan Komunikasi turun 0,37% karena investor menjadi lebih selektif terhadap perusahaan-perusahaan yang berkaitan dengan teknologi. Industri mencatat kinerja terlemah, turun 1,19%.
Divergensi ini menyoroti fitur penting pekan ini: indeks-indeks utama AS menguat, namun kepemimpinan sektor beralih ke energi dan area pasar yang lebih defensif.
Kinerja Sektor 5-9 Oktober 2026
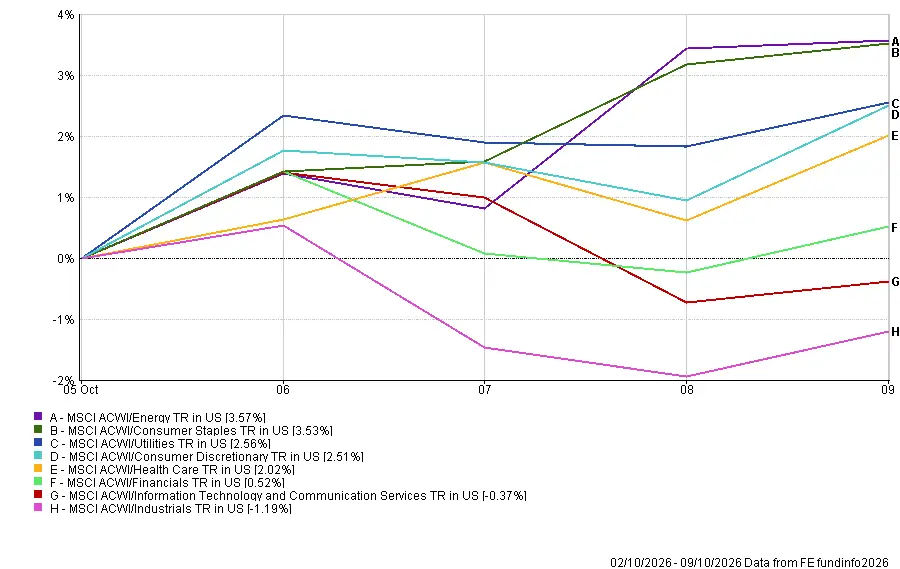
Sumber: FE Analytics. Semua indeks dalam total return USD. Kinerja masa lalu bukan merupakan indikator yang dapat diandalkan untuk kinerja masa depan. Data per 9 Oktober 2026.
Pasar Regional
China menjadi pasar regional terkuat, dengan MSCI China Total Return Index naik 1,22% dalam denominasi dolar AS selama pekan perdagangan yang lebih singkat akibat hari libur. Amerika Utara mengikuti dengan kenaikan 1,14%, mencerminkan penguatan di pasar ekuitas utama AS.
Inggris menguat 0,58%, sementara Eropa turun 0,65%. Jepang mencatat kinerja regional terlemah, turun 1,57%.
Pergerakan mata uang juga memengaruhi return bagi investor dalam denominasi dolar AS. Pelemahan euro dan yen mengurangi return yang dikonversi dari Eropa dan Jepang, sementara kinerja sterling yang relatif stabil terhadap dolar membatasi efek mata uang pada ekuitas Inggris.
Hasilnya menunjukkan divergensi regional yang jelas, dengan China dan Amerika Utara mencatat kinerja di atas rata-rata sementara pasar Eropa dan Jepang menghadapi pekan yang lebih sulit.
Kinerja Regional 5-9 Oktober 2026
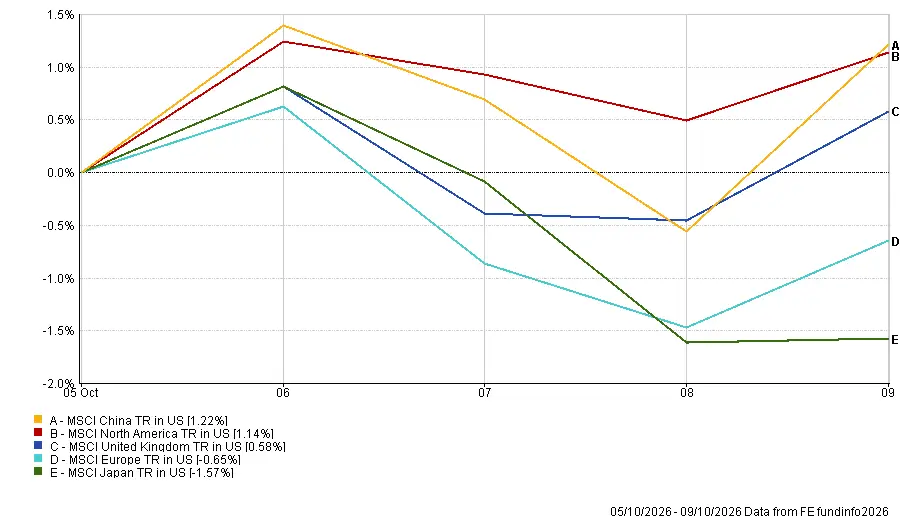
Sumber: FE Analytics. Semua indeks dalam total return USD. Kinerja masa lalu bukan merupakan indikator yang dapat diandalkan untuk kinerja masa depan. Data per 9 Oktober 2026.
Pasar Mata Uang
Dolar AS menguat terhadap euro dan yen seiring imbal hasil Treasury yang tinggi dan ekspektasi pengetatan Federal Reserve lebih lanjut terus mendukung mata uang tersebut.
EUR/USD turun dari level pembukaan Senin di 1,1258 ke penutupan Jumat di 1,1202. Kekhawatiran atas keuangan pemerintah Eropa dan prospek kebijakan ECB yang hati-hati juga membebani euro.
GBP/USD relatif tidak berubah, bergerak dari 1,3241 ke 1,3235 sepanjang pekan.
Terhadap yen, dolar menguat karena diferensial suku bunga antara AS dan Jepang terus menguntungkan mata uang AS. USD/JPY naik dari 157,72 ke 158,34, sementara GBP/JPY meningkat dari 208,87 ke 209,56.
Secara keseluruhan, dolar tetap kuat, dengan euro dan yen menghadapi tekanan yang lebih besar dibandingkan sterling.
Prospek dan Pekan ke Depan
Perhatian kini beralih ke Indeks Harga Konsumen AS September pada Rabu, diikuti oleh harga produsen, penjualan ritel, dan klaim pengangguran awal pada Kamis. Produksi industri serta harga impor dan ekspor dijadwalkan pada Jumat. Bersama-sama, rilis data ini akan membantu pasar menilai apakah inflasi tetap cukup persisten untuk membenarkan kenaikan suku bunga Federal Reserve lainnya.
Di Eropa, data PDB bulanan Inggris, produksi industri, output konstruksi, dan data perdagangan akan memberikan pembaruan mengenai aktivitas ekonomi. Produksi industri kawasan euro dan pembacaan inflasi final September juga akan memberikan bukti lebih lanjut tentang keseimbangan antara pertumbuhan dan tekanan harga.
Musim laporan laba kuartal ketiga AS dimulai dengan JPMorgan Chase, Goldman Sachs, Wells Fargo, dan Citigroup pada Selasa, diikuti oleh Bank of America dan Morgan Stanley pada Rabu. Selain hasil utama, investor akan memperhatikan apa yang dikatakan para eksekutif bank mengenai keuangan konsumen, kondisi pinjaman, dan dampak dari biaya pinjaman yang tinggi.
Dengan data inflasi, laba perbankan, imbal hasil Treasury, dan harga minyak yang semuanya menjadi fokus, pasar menghadapi ujian lain apakah ketahanan ekonomi dapat terus mendukung ekuitas tanpa memperkuat ekspektasi kebijakan moneter yang lebih ketat.