



หุ้นสหรัฐฯ ปรับตัวขึ้นท่ามกลางความหวัง AI และแรงกดดันเงินเฟ้อ | สรุปรายสัปดาห์: 5-9 ตุลาคม 2026


สรุปภาวะตลาดรายสัปดาห์ของเราครอบคลุมสัปดาห์ที่ดัชนีหุ้นสหรัฐฯ ปรับตัวขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ แม้ว่าเงินเฟ้อที่ยังคงตัว อัตราผลตอบแทนพันธบัตรที่อยู่ในระดับสูง และราคาพลังงานที่เพิ่มขึ้น ยังคงทำให้นักลงทุนระมัดระวัง
ปัญญาประดิษฐ์ยังคงเป็นแหล่งแห่งความหวัง แต่ความกระตือรือร้นดังกล่าวไม่ได้สะท้อนออกมาอย่างเท่าเทียมกันทั่วตลาด ภาคพลังงานและภาคป้องกันความเสี่ยงมีผลการดำเนินงานที่ดีกว่า ขณะที่บริษัทที่เกี่ยวข้องกับเทคโนโลยีเผชิญกับการตรวจสอบมูลค่าหุ้นและต้นทุนการจัดหาเงินทุนที่เข้มงวดขึ้น
ขณะเดียวกัน ข้อมูลเศรษฐกิจสหรัฐฯ ที่แข็งแกร่งและรายงานการประชุมล่าสุดของธนาคารกลางสหรัฐฯ (เฟด) ยิ่งตอกย้ำความคาดหวังว่าอัตราดอกเบี้ยอาจยังคงอยู่ในระดับสูง ส่งผลให้ตลาดให้ความสำคัญกับความสมดุลระหว่างการเติบโตทางเศรษฐกิจและเงินเฟ้อ
บทนำนี้นำเสนอพัฒนาการสำคัญให้ผู้อ่านทราบโดยไม่เปิดเผยสถิติทั้งหมดที่จะกล่าวถึงในภายหลัง
ภาพรวมเศรษฐกิจ
ตลาดสร้างสมดุลระหว่างความยืดหยุ่นทางเศรษฐกิจที่ต่อเนื่องกับเงินเฟ้อที่ยังคงตัว ราคาพลังงานที่อยู่ในระดับสูง และความไม่แน่นอนเกี่ยวกับทิศทางนโยบายของธนาคารกลางหลักๆ
รายงานการประชุมของเฟดเมื่อวันที่ 15-16 กันยายน แสดงให้เห็นว่าผู้กำหนดนโยบายส่วนใหญ่คาดว่าจะมีการปรับขึ้นอัตราดอกเบี้ยอีกครั้งก่อนสิ้นปี 2026 เงินเฟ้อยังคงเป็นประเด็นหลักที่น่ากังวล โดยความคืบหน้าสู่เป้าหมาย 2% ยังมีจำกัด แม้ว่าการจ้างงานที่ชะลอตัวลงจะสนับสนุนแนวทางที่ระมัดระวังมากขึ้นในการพิจารณาช่วงเวลาของการเพิ่มการกระชับนโยบาย
กิจกรรมภาคบริการของสหรัฐฯ ยังคงขยายตัวในเดือนกันยายน แม้ว่าโมเมนตัมจะชะลอลง ดัชนี ISM Services PMI ลดลงสู่ระดับ 54.9 จาก 55.4 ในเดือนสิงหาคม องค์ประกอบการจ้างงานกลับมาอยู่ในเขตขยายตัวที่ระดับ 50.1 ขณะที่ดัชนีราคาพุ่งขึ้นสู่ระดับ 74.0 ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนกรกฎาคม 2022 สะท้อนแรงกดดันด้านต้นทุนที่ต่อเนื่อง
ยอดผู้ขอรับสวัสดิการการว่างงานครั้งแรกลดลง 2,000 ราย สู่ระดับ 197,000 ราย ในสัปดาห์สิ้นสุดวันที่ 3 ตุลาคม ชี้ให้เห็นว่าการเลิกจ้างยังคงมีจำกัดแม้การจ้างงานใหม่จะชะลอตัว อย่างไรก็ตาม ข้อมูลเบื้องต้นจากมหาวิทยาลัยมิชิแกนแสดงให้เห็นว่าความเชื่อมั่นของผู้บริโภคลดลงสู่ระดับ 46.3 ในเดือนตุลาคม จาก 48.1 ในเดือนกันยายน ความคาดหวังเงินเฟ้อระยะ 1 ปีเพิ่มขึ้นสู่ 4.7% ขณะที่ความคาดหวังระยะ 5 ปีปรับขึ้นสู่ 3.5%
รายงานการประชุมเดือนกันยายนของธนาคารกลางยุโรป (ECB) แสดงให้เห็นถึงการสนับสนุนเป็นเอกฉันท์ต่อการปรับขึ้นอัตราดอกเบี้ย 0.25 เปอร์เซ็นต์ที่ผ่านมา ผู้กำหนดนโยบายยอมรับว่าความเสี่ยงด้านเงินเฟ้อยังคงเอนเอียงไปในทิศทางที่สูงขึ้น แม้ว่าเจ้าหน้าที่หลายคนจะระบุว่าอัตราเงินเฟ้อพื้นฐานที่มีเสถียรภาพและความคาดหวังระยะยาวที่ยึดไว้ได้ลดความจำเป็นในการปรับขึ้นอัตราดอกเบี้ยทันที
การผลิตภาคอุตสาหกรรมของเยอรมนีเพิ่มขึ้น 2.0% เมื่อเทียบเดือนต่อเดือนในเดือนสิงหาคม ได้รับแรงหนุนจากผลผลิตภาคก่อสร้างและเครื่องจักร ในญี่ปุ่น รายได้เงินสดเฉลี่ยเพิ่มขึ้น 3.8% เมื่อเทียบปีต่อปี ขณะที่การใช้จ่ายของครัวเรือนลดลง 3.1% ตลาดจีนเปิดทำการอีกครั้งหลังจากวันหยุดสัปดาห์ทองคำ โดยมีการเผยแพร่ข้อมูลเศรษฐกิจสำคัญจำกัดในช่วงระยะเวลาการซื้อขายที่สั้นลง
ข้อมูลในสัปดาห์นี้บ่งชี้ว่าเศรษฐกิจยังคงยืดหยุ่นได้ แม้จะมีสัญญาณของการจ้างงานและความเชื่อมั่นของผู้บริโภคที่อ่อนแอลง ด้วยแรงกดดันเงินเฟ้อที่ยังคงสูง ธนาคารกลางจึงมีเหตุผลน้อยมากที่จะส่งสัญญาณการเปลี่ยนแปลงอย่างรวดเร็วจากนโยบายการเงินแบบเข้มงวด
หุ้น พันธบัตร และสินค้าโภคภัณฑ์
หุ้น
หุ้นสหรัฐฯ ปรับตัวขึ้นตลอดสัปดาห์ โดยดัชนี S&P 500 เพิ่มขึ้น 1.2% ดัชนีดาวโจนส์ อินดัสเทรียล เฉลี่ยปรับขึ้น 0.9% และดัชนีนาสแด็ก คอมโพสิต เพิ่มขึ้น 0.6% ทั้งดัชนี S&P 500 และนาสแด็กแตะระดับสูงสุดเป็นประวัติการณ์ ขณะที่นักลงทุนยังคงให้ความสำคัญกับบริษัทที่เกี่ยวข้องกับปัญญาประดิษฐ์และการลงทุนในศูนย์ข้อมูล
อย่างไรก็ตาม ความกระตือรือร้นมีความเลือกสรรมากขึ้นเมื่อสัปดาห์ดำเนินไป นักลงทุนประเมินมูลค่าหุ้นเทคโนโลยีและต้นทุนการจัดหาเงินทุนที่เกี่ยวข้องกับโครงสร้างพื้นฐาน AI ขนาดใหญ่อีกครั้ง ขณะที่รายงานเกี่ยวกับแนวโน้มรายได้และแผนการระดมทุนของ OpenAI ยิ่งเพิ่มคำถามเกี่ยวกับความคาดหวังการเติบโตระยะยาวของภาคส่วนนี้
PepsiCo รายงานรายได้สุทธิไตรมาสสามเพิ่มขึ้น 5.6% และรายได้ออร์แกนิกเติบโต 3.1% แม้จะปรับลดคาดการณ์การเติบโตของกำไรหลักตลอดทั้งปี Delta Air Lines ปรับลดคาดการณ์กำไรประจำปีลง เนื่องจากต้นทุนเชื้อเพลิงที่สูงขึ้นอย่างมีนัยสำคัญมีน้ำหนักมากกว่าอุปสงค์ผู้โดยสารที่ยืดหยุ่นและค่าโดยสารที่สูงขึ้น
หุ้นยุโรปฟื้นตัวในวันศุกร์เมื่อราคาน้ำมันและอัตราผลตอบแทนพันธบัตรปรับลดลง ดัชนี STOXX Europe 600 ปิดสัปดาห์ด้วยการปรับขึ้นเพียงเล็กน้อย หลังจากการปรับตัวลงก่อนหน้านี้ที่เชื่อมโยงกับราคาพลังงาน ความกังวลเรื่องเงินเฟ้อ และความไม่แน่นอนทางการคลังของฝรั่งเศส ดัชนี FTSE 100 ปรับขึ้น 0.9% โดยได้รับแรงหนุนจากการปรับลดลงของอัตราผลตอบแทนพันธบัตรรัฐบาลอังกฤษในวันศุกร์
พันธบัตร
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปรับขึ้นสู่ระดับ 5.364% ในวันพุธ ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2002 ก่อนจะปรับลดลงสู่ประมาณ 5.26% ในวันศุกร์ แม้จะแตะระดับสูงสุดในรอบหลายทศวรรษ แต่อัตราผลตอบแทนลดลงประมาณ 3.5 เบสิสพอยต์ตลอดทั้งสัปดาห์ อัตราผลตอบแทนพันธบัตรรัฐบาลอังกฤษและพันธบัตรรัฐบาลในเขตยูโรก็ปรับลดลงในวันศุกร์ หลังจากแตะระดับสูงสุดในรอบหลายทศวรรษก่อนหน้านี้ในสัปดาห์
สินค้าโภคภัณฑ์
น้ำมันดิบเบรนท์ปิดตลาดที่ระดับ 104.72 ดอลลาร์สหรัฐต่อบาร์เรล ปรับขึ้นประมาณ 2.4% ตลอดสัปดาห์ ราคาได้รับแรงหนุนจากความกังวลด้านอุปทานในตะวันออกกลางและการหยุดการผลิตน้ำมันดิบในอ่าวเม็กซิโกของสหรัฐฯ มากกว่า 70% เนื่องจากพายุเฮอริเคนไอไซแอสกำลังเข้าใกล้
ทองคำ spot ปรับขึ้นประมาณ 1.3% ตลอดสัปดาห์ สู่ระดับประมาณ 4,194 ดอลลาร์สหรัฐต่อออนซ์ การซื้อในช่วงราคาต่ำให้การสนับสนุนทองคำหลังจากแตะระดับต่ำสุดในรอบสองเดือน แม้ว่าอัตราดอกเบี้ยที่สูงและค่าดอลลาร์ที่แข็งค่ายังคงเป็นปัจจัยที่กดดัน
ผลการดำเนินงานรายภาคส่วน
ภาคพลังงานนำประสิทธิภาพภาคส่วนทั่วโลกด้วยการปรับขึ้น 3.57% ได้รับแรงหนุนจากราคาน้ำมันดิบที่สูงขึ้นและความกังวลด้านการหยุดชะงักของอุปทานจากสาเหตุทางภูมิรัฐศาสตร์และสภาพอากาศ สินค้าอุปโภคบริโภคประจำวันตามมาอย่างใกล้ชิด ให้ผลตอบแทน 3.53%
สาธารณูปโภคปรับขึ้น 2.56% สินค้าอุปโภคบริโภคตามดุลยพินิจเพิ่มขึ้น 2.51% และการดูแลสุขภาพปรับขึ้น 2.02% ขณะที่ภาคการเงินเพิ่มขึ้น 0.52%
แม้จะมีการให้ความสำคัญกับปัญญาประดิษฐ์อย่างต่อเนื่อง เทคโนโลยีสารสนเทศและบริการสื่อสารปรับลดลง 0.37% เนื่องจากนักลงทุนมีความเลือกสรรมากขึ้นต่อบริษัทที่เกี่ยวข้องกับเทคโนโลยี ภาคอุตสาหกรรมบันทึกผลการดำเนินงานที่อ่อนแอที่สุด โดยลดลง 1.19%
ความแตกต่างนี้เน้นย้ำถึงลักษณะสำคัญของสัปดาห์นี้ นั่นคือ ดัชนีหลักของสหรัฐฯ ปรับตัวขึ้น แต่ความเป็นผู้นำภาคส่วนเปลี่ยนไปสู่พลังงานและพื้นที่ตลาดที่ป้องกันความเสี่ยงมากขึ้น
ผลการดำเนินงานรายภาคส่วน วันที่ 5-9 ตุลาคม 2026
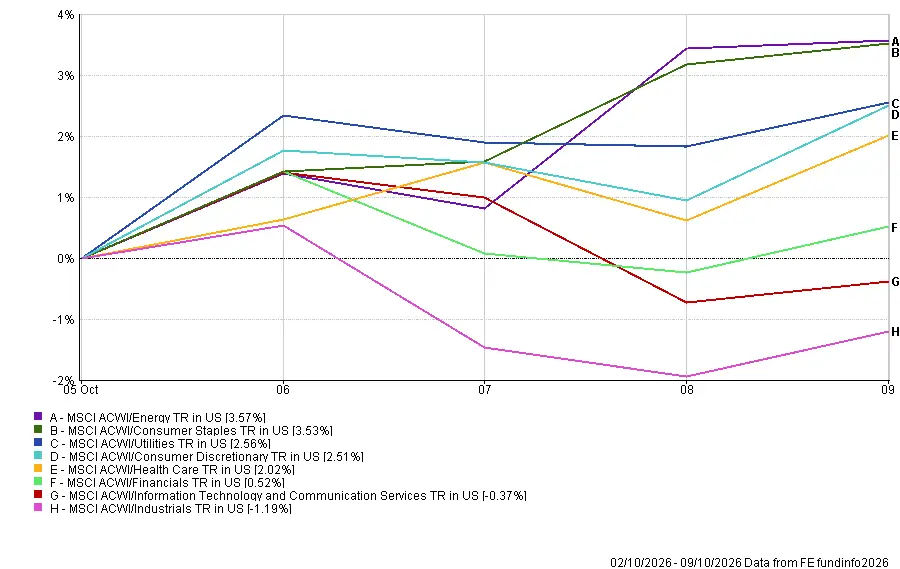
ที่มา: FE Analytics. ผลตอบแทนรวมของดัชนีทั้งหมดในสกุลเงิน USD. ผลการดำเนินงานในอดีตไม่ใช่ตัวบ่งชี้ที่น่าเชื่อถือของผลการดำเนินงานในอนาคต. ข้อมูล ณ วันที่ 9 ตุลาคม 2026.
ตลาดภูมิภาค
จีนเป็นตลาดภูมิภาคที่แข็งแกร่งที่สุด โดยดัชนี MSCI China Total Return ปรับขึ้น 1.22% ในสกุลเงินดอลลาร์สหรัฐ ในช่วงสัปดาห์การซื้อขายที่สั้นลงเนื่องจากวันหยุด อเมริกาเหนือตามมาด้วยการเพิ่มขึ้น 1.14% สะท้อนผลกำไรจากตลาดหุ้นสหรัฐฯ หลักๆ
สหราชอาณาจักรปรับขึ้น 0.58% ขณะที่ยุโรปปรับลดลง 0.65% ญี่ปุ่นบันทึกผลการดำเนินงานรายภูมิภาคที่อ่อนแอที่สุด โดยลดลง 1.57%
การเคลื่อนไหวของสกุลเงินยังมีผลต่อผลตอบแทนสำหรับนักลงทุนที่ใช้ดอลลาร์สหรัฐ ยูโรและเยนที่อ่อนค่าลงทำให้ผลตอบแทนที่แปลงค่าจากยุโรปและญี่ปุ่นลดลง ขณะที่ผลการดำเนินงานของเงินปอนด์ที่ค่อนข้างมีเสถียรภาพเมื่อเทียบกับดอลลาร์ช่วยจำกัดผลกระทบจากสกุลเงินต่อหุ้นสหราชอาณาจักร
ผลลัพธ์แสดงให้เห็นถึงความแตกต่างทางภูมิภาคที่ชัดเจน โดยจีนและอเมริกาเหนือมีผลการดำเนินงานดีกว่า ขณะที่ตลาดยุโรปและญี่ปุ่นเผชิญกับสัปดาห์ที่ยากลำบากกว่า
ผลการดำเนินงานรายภูมิภาค วันที่ 5-9 ตุลาคม 2026
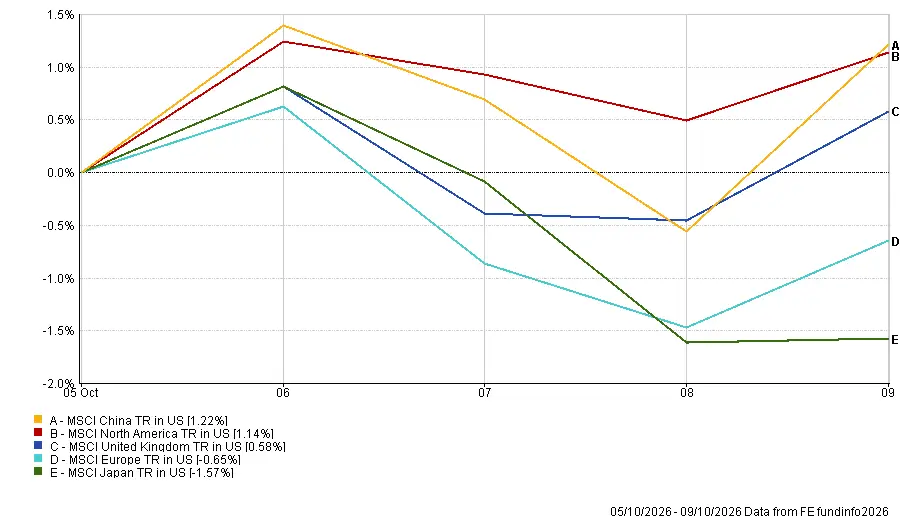
ที่มา: FE Analytics. ผลตอบแทนรวมของดัชนีทั้งหมดในสกุลเงิน USD. ผลการดำเนินงานในอดีตไม่ใช่ตัวบ่งชี้ที่น่าเชื่อถือของผลการดำเนินงานในอนาคต. ข้อมูล ณ วันที่ 9 ตุลาคม 2026.
ตลาดสกุลเงิน
ดอลลาร์สหรัฐแข็งค่าขึ้นเมื่อเทียบกับยูโรและเยน เนื่องจากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่สูงและความคาดหวังการกระชับนโยบายต่อเนื่องของเฟดยังคงให้การสนับสนุนสกุลเงิน
EUR/USD ปรับลดลงจากระดับเปิดตลาดวันจันทร์ที่ 1.1258 สู่ระดับปิดตลาดวันศุกร์ที่ 1.1202 ความกังวลเกี่ยวกับการเงินของรัฐบาลยุโรปและแนวโน้มนโยบายที่ระมัดระวังของ ECB ยังกดดันยูโรด้วย
GBP/USD เปลี่ยนแปลงเล็กน้อย เคลื่อนไหวจาก 1.3241 สู่ 1.3235 ตลอดสัปดาห์
เมื่อเทียบกับเยน ดอลลาร์ปรับขึ้นเนื่องจากส่วนต่างอัตราดอกเบี้ยระหว่างสหรัฐฯ และญี่ปุ่นยังคงเอื้อต่อสกุลเงินสหรัฐฯ USD/JPY ปรับขึ้นจาก 157.72 สู่ 158.34 ขณะที่ GBP/JPY เพิ่มขึ้นจาก 208.87 สู่ 209.56
โดยรวม ดอลลาร์ยังคงแข็งแกร่ง โดยยูโรและเยนได้รับแรงกดดันมากกว่าเงินปอนด์
แนวโน้มและสัปดาห์ข้างหน้า
ความสนใจในขณะนี้หันไปที่ดัชนีราคาผู้บริโภค (CPI) เดือนกันยายนของสหรัฐฯ ในวันพุธ ตามด้วยราคาผู้ผลิต ยอดค้าปลีก และยอดผู้ขอรับสวัสดิการการว่างงานครั้งแรกในวันพฤหัสบดี การผลิตภาคอุตสาหกรรมและราคานำเข้าและส่งออกมีกำหนดการในวันศุกร์ รายงานเหล่านี้รวมกันจะช่วยให้ตลาดประเมินได้ว่าเงินเฟ้อยังคงยืดเยื้อพอที่จะเป็นเหตุผลสำหรับการปรับขึ้นอัตราดอกเบี้ยของเฟดอีกครั้งหรือไม่
ในยุโรป ข้อมูล GDP รายเดือน การผลิตภาคอุตสาหกรรม ผลผลิตภาคก่อสร้าง และข้อมูลการค้าของสหราชอาณาจักรจะให้ภาพอัปเดตเกี่ยวกับกิจกรรมทางเศรษฐกิจ การผลิตภาคอุตสาหกรรมของเขตยูโรและการอ่านค่าเงินเฟ้อเดือนกันยายนฉบับสุดท้ายจะให้หลักฐานเพิ่มเติมเกี่ยวกับความสมดุลระหว่างการเติบโตและแรงกดดันด้านราคา
ฤดูกาลรายงานผลประกอบการไตรมาสสามของสหรัฐฯ เริ่มต้นด้วย JPMorgan Chase, Goldman Sachs, Wells Fargo และ Citigroup ในวันอังคาร ตามด้วย Bank of America และ Morgan Stanley ในวันพุธ นอกเหนือจากผลลัพธ์หลัก นักลงทุนจะจับตาดูสิ่งที่ผู้บริหารธนาคารจะพูดเกี่ยวกับการเงินของผู้บริโภค เงื่อนไขการให้สินเชื่อ และผลกระทบของต้นทุนการกู้ยืมที่สูง
ด้วยข้อมูลเงินเฟ้อ ผลประกอบการธนาคาร อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ และราคาน้ำมันที่อยู่ในโฟกัส ตลาดเผชิญกับการทดสอบอีกครั้งว่าความยืดหยุ่นทางเศรษฐกิจจะสามารถสนับสนุนหุ้นต่อไปได้โดยไม่ตอกย้ำความคาดหวังของนโยบายการเงินที่เข้มงวดขึ้น