


ตัวเลขการจ้างงานสหรัฐฯ เกินคาด หนุนการเดิมพันขึ้นดอกเบี้ย ขณะที่หุ้นเทคและน้ำมันร่วง | สรุปตลาดรายสัปดาห์: 2-6 พฤศจิกายน 2026


เป็นสัปดาห์ที่ผันผวนสำหรับตลาดโลก ตัวเลขการจ้างงานของสหรัฐฯ ที่แข็งแกร่งเกินคาดทำให้ตลาดคาดการณ์ว่าธนาคารกลางสหรัฐฯ (Federal Reserve) จะปรับขึ้นอัตราดอกเบี้ยอีกครั้ง ขณะที่ความกังวลเกี่ยวกับการใช้จ่ายด้านปัญญาประดิษฐ์ (AI) และกฎระเบียบที่เกี่ยวข้องกดดันหุ้นเทคโนโลยี
การเลือกตั้งกลางเทอมของสหรัฐฯ เพิ่มความไม่แน่นอนในตลาด ราคาน้ำมันร่วงลงอย่างรวดเร็ว และทองคำฟื้นตัว ในขณะเดียวกัน สหราชอาณาจักรและออสเตรเลียต่างปรับขึ้นอัตราดอกเบี้ยท่ามกลางความกังวลที่ยังคงมีอยู่เกี่ยวกับเงินเฟ้อ
ภาพรวมเศรษฐกิจ
ข้อมูลเศรษฐกิจสหรัฐฯ ที่แข็งแกร่ง การตัดสินใจของธนาคารกลาง และการเลือกตั้งกลางเทอม ล้วนส่งผลต่อทิศทางความเชื่อมั่นในตลาดตลอดสัปดาห์
ตัวเลขการจ้างงานสหรัฐฯ แข็งแกร่ง เพิ่มความคาดหวังต่อการขึ้นดอกเบี้ย
เศรษฐกิจสหรัฐฯ เพิ่มตำแหน่งงาน 165,000 ตำแหน่งในเดือนตุลาคม ซึ่งสูงกว่าที่คาดการณ์ไว้ที่ 65,000 ตำแหน่งอย่างมาก อัตราการว่างงานลดลงสู่ระดับ 4.1% จาก 4.2% ในขณะที่ค่าจ้างเพิ่มขึ้น 0.4% เมื่อเทียบเป็นรายเดือน และ 3.1% เมื่อเทียบเป็นรายปี นอกจากนี้ ตัวเลขการจ้างงานเดือนกันยายนยังได้รับการปรับขึ้นเป็น 60,000 ตำแหน่ง
รายงานที่แข็งแกร่งดังกล่าวทำให้ตลาดคาดการณ์มากขึ้นว่าธนาคารกลางสหรัฐฯ (Fed) จะปรับขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนธันวาคม โดยตลาดประเมินความน่าจะเป็นอยู่ที่ประมาณ 77% สำหรับการปรับขึ้น 25 เบสิสพอยต์
ผลสำรวจภาคธุรกิจของสหรัฐฯ ยังคงแข็งแกร่ง ดัชนี ISM Manufacturing PMI ปรับตัวขึ้นสู่ระดับ 55.5 จาก 54.5 ขณะที่ดัชนี Services PMI ลดลงเล็กน้อยสู่ระดับ 54.5 จาก 54.9 ทั้งสองดัชนียังคงอยู่เหนือระดับ 50 บ่งชี้ถึงการขยายตัวอย่างต่อเนื่อง
สหราชอาณาจักรและออสเตรเลียปรับขึ้นอัตราดอกเบี้ย
ธนาคารกลางอังกฤษ (BoE) ปรับขึ้นอัตราดอกเบี้ยนโยบาย 25 เบสิสพอยต์ สู่ระดับ 4.00% ซึ่งเป็นการปรับขึ้นครั้งแรกในรอบกว่าสามปี โดยคณะกรรมการ 8 ท่านสนับสนุนมติดังกล่าว ในขณะที่ Catherine Mann เห็นควรให้ปรับขึ้นในอัตราที่สูงกว่าที่ 50 เบสิสพอยต์
ธนาคารกลางอังกฤษเตือนว่าเงินเฟ้อของสหราชอาณาจักร ซึ่งอยู่ที่ 3.5% ในเดือนกันยายน อาจเข้าใกล้ระดับ 5% ภายในกลางปี 2027 เนื่องจากต้นทุนพลังงานที่สูงขึ้น
ธนาคารกลางออสเตรเลียยังปรับขึ้นอัตราดอกเบี้ยนโยบาย 25 เบสิสพอยต์ สู่ระดับ 4.85%
ในยุโรป อัตราเงินเฟ้อเบื้องต้นเดือนตุลาคมปรับตัวขึ้นสู่ระดับ 4.0% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2023 เพิ่มแรงกดดันต่อธนาคารกลางยุโรป (ECB)
การเลือกตั้งกลางเทอมสหรัฐฯ เพิ่มความไม่แน่นอนในตลาด
การเลือกตั้งกลางเทอมของสหรัฐฯ ทำให้พรรคเดโมแครตได้รับชัยชนะในรัฐสภา ก่อให้เกิดคำถามเกี่ยวกับทิศทางนโยบายเศรษฐกิจและกฎระเบียบ
หุ้นสหรัฐฯ ปรับตัวขึ้นในวันพุธ ในขณะที่ราคาน้ำมันลดลงประมาณ 8% จากความหวังว่าความตึงเครียดที่เกี่ยวข้องกับอิหร่านจะคลี่คลายลง
เมื่อถึงวันพฤหัสบดี หุ้นเทคโนโลยีร่วงลงอย่างรวดเร็ว เนื่องจากนักลงทุนประเมินความกังวลเกี่ยวกับกฎระเบียบ AI ที่เข้มงวดขึ้นและการลงทุนในการก่อสร้างศูนย์ข้อมูลที่ชะลอตัวลง
หุ้น พันธบัตร และสินค้าโภคภัณฑ์
หุ้น
หุ้นสหรัฐฯ ปรับตัวลดลง เนื่องจากความกังวลเกี่ยวกับการใช้จ่ายด้าน AI และกฎระเบียบ ประกอบกับข้อมูลการจ้างงานที่แข็งแกร่งและความคาดหวังต่ออัตราดอกเบี้ยที่สูงขึ้น
S&P 500 ปรับตัวลดลง 2.7% ซึ่งเป็นสัปดาห์ที่ย่ำแย่ที่สุดนับตั้งแต่เดือนเมษายน 2025 Nasdaq Composite สูญเสีย 3.4% ขณะที่ Dow Jones Industrial Average ลดลง 0.9% หุ้นเทคโนโลยีฟื้นตัวบางส่วนในวันศุกร์ แต่ไม่เพียงพอที่จะพลิกกลับความสูญเสียตลอดสัปดาห์
หุ้นยุโรปมีความมั่นคงมากกว่า STOXX Europe 600 ปรับตัวขึ้นประมาณ 0.2% ตลอดสัปดาห์ แม้จะลดลง 1% ในวันศุกร์
FTSE 100 ลดลงประมาณ 0.5% โดยปิดตลาดวันศุกร์ที่ระดับ 10,673.94 ลดลง 1% ในวันนั้น เนื่องจากความกังวลด้าน AI และความไม่แน่นอนเกี่ยวกับกฎระเบียบของสหรัฐฯ กดดันราคาหุ้น
พันธบัตร
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ปรับตัวสูงขึ้นในวันศุกร์ หลังรายงานการจ้างงานออกมาแข็งแกร่งเกินคาด สะท้อนถึงความคาดหวังที่เพิ่มขึ้นว่า Fed จะปรับขึ้นอัตราดอกเบี้ยอีกครั้ง
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี อยู่ที่ประมาณ 4.9% ขณะที่ อัตราผลตอบแทนอายุ 2 ปี อยู่ที่ประมาณ 4.5%
ราคาพันธบัตรและอัตราผลตอบแทนเคลื่อนไหวในทิศทางตรงกันข้าม ความคาดหวังต่ออัตราดอกเบี้ยที่สูงขึ้นอาจผลักดันให้ราคาพันธบัตรที่มีอยู่ลดลงและอัตราผลตอบแทนสูงขึ้น
สินค้าโภคภัณฑ์
น้ำมันบันทึกการเคลื่อนไหวที่รวดเร็วที่สุดในสัปดาห์ เนื่องจากความคาดหวังเกี่ยวกับสภาวะอุปทานในตะวันออกกลางเปลี่ยนแปลงไป น้ำมันดิบเบรนท์ลดลงประมาณ 13% โดยสัญญาส่งมอบเดือนมกราคมซื้อขายใกล้ระดับ US$ 98 ต่อบาร์เรล ในวันศุกร์
ความหวังว่าความตึงเครียดที่เกี่ยวข้องกับอิหร่านจะคลี่คลายลงหลังการเลือกตั้งกลางเทอม ประกอบกับความกังวลเกี่ยวกับภาวะอุปทานน้ำมันโลกที่เกินความต้องการ กดดันให้ราคาลดลง อย่างไรก็ตาม การโจมตีเรือในบริเวณช่องแคบฮอร์มุซยังคงเน้นย้ำถึงความเสี่ยงต่อการขนส่งและอุปทานพลังงาน
ทองคำเคลื่อนไหวในทิศทางตรงกันข้าม ปรับตัวขึ้นประมาณ 5% สู่ระดับประมาณ US$4,070 ต่อออนซ์ ซึ่งเป็นผลตอบแทนรายสัปดาห์ที่แข็งแกร่งที่สุดในรอบกว่าสองเดือน
ราคาพุ่งขึ้น 3.3% ในวันพุธขณะที่น้ำมันร่วงลง ก่อนที่จะย่อตัวลงในวันศุกร์เนื่องจากความผันผวนของราคาพลังงานยังคงทำให้ความกังวลด้านเงินเฟ้ออยู่ในความสนใจ
ผลการดำเนินงานรายภาคส่วน
ผลการดำเนินงานของภาคส่วนต่าง ๆ ทั่วโลกแสดงให้เห็นถึงความแตกต่างที่ชัดเจนระหว่างหุ้นผู้บริโภคและหุ้นเชิงรับที่ค่อนข้างยืดหยุ่น กับอุตสาหกรรมที่ได้รับผลกระทบมากที่สุดจากการใช้จ่ายด้านเทคโนโลยีและราคาพลังงาน
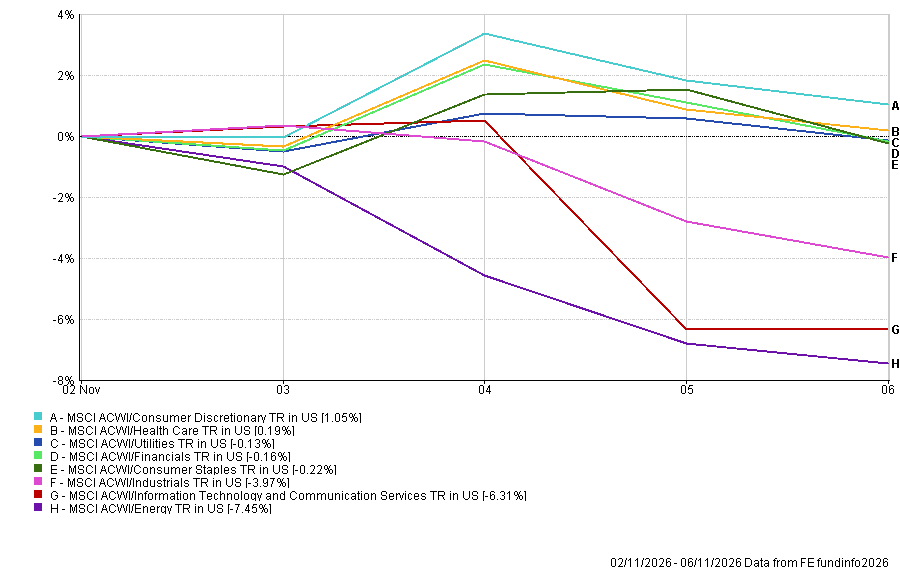
ภาคสินค้าอุปโภคบริโภคตามวัฏจักร (Consumer Discretionary) นำการปรับตัวขึ้น โดยเพิ่มขึ้น 1.05% ขณะที่ภาคการดูแลสุขภาพ (Healthcare) ปรับตัวขึ้น 0.19%
ภาคสาธารณูปโภค (Utilities) ลดลง 0.13% ภาคการเงิน (Financials) ลดลง 0.16% และภาคสินค้าอุปโภคบริโภคพื้นฐาน (Consumer Staples) ลดลง 0.22% แสดงให้เห็นถึงการเคลื่อนไหวที่ค่อนข้างจำกัดเมื่อเทียบกับภาคส่วนที่อ่อนแอที่สุดในสัปดาห์
ภาคอุตสาหกรรม (Industrials) ลดลง 3.97% สะท้อนถึงแรงกดดันในวงกว้างต่อหุ้นที่มีความอ่อนไหวต่อภาวะเศรษฐกิจ
ความสูญเสียที่มีนัยสำคัญที่สุดกระจุกตัวอยู่ในภาคเทคโนโลยีและพลังงาน
ภาคเทคโนโลยีสารสนเทศและบริการการสื่อสาร (Information Technology & Communication Services) ลดลง 6.31% โดยส่วนใหญ่ของความอ่อนแอเกิดขึ้นในวันพฤหัสบดี เมื่อนักลงทุนประเมินใหม่เกี่ยวกับการใช้จ่ายด้านโครงสร้างพื้นฐาน AI ความเสี่ยงด้านกฎระเบียบ และความเร็วในการพัฒนาศูนย์ข้อมูล
ภาคพลังงาน (Energy) เป็นภาคส่วนที่อ่อนแอที่สุด ลดลง 7.45% เนื่องจากราคาน้ำมันดิบที่ร่วงลงอย่างรวดเร็วกดดันผู้ผลิต
ผลการดำเนินงานรายภาคส่วน 2-6 พฤศจิกายน 2026
ที่มา: FE Analytics. ดัชนีทั้งหมดคิดผลตอบแทนรวมในสกุลเงิน USD. ผลการดำเนินงานในอดีตไม่ใช่สิ่งบ่งชี้ที่น่าเชื่อถือสำหรับผลการดำเนินงานในอนาคต. ข้อมูล ณ วันที่ 6 พฤศจิกายน 2026.
ตลาดภูมิภาค
ผลการดำเนินงานในระดับภูมิภาคก็แตกต่างกันอย่างเห็นได้ชัดเช่นกัน เนื่องจากการรับรู้เทคโนโลยี การเคลื่อนไหวของสกุลเงิน และทิศทางความเชื่อมั่นของนักลงทุนที่เปลี่ยนแปลงไปล้วนส่งผลต่อผลตอบแทน
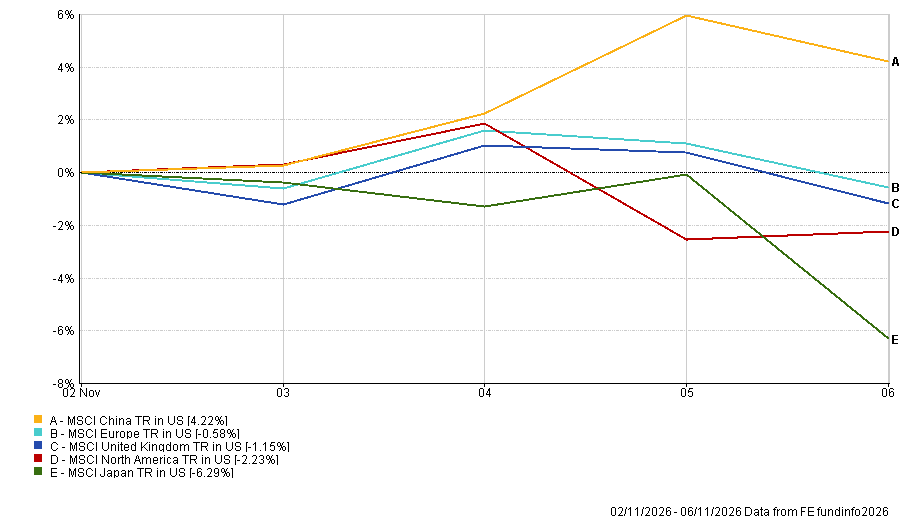
จีนเป็นภูมิภาคที่มีผลการดำเนินงานดีที่สุด โดยดัชนี MSCI China ปรับตัวเพิ่มขึ้น 4.22% เมื่อคิดในสกุลเงินดอลลาร์สหรัฐ
ยุโรปปรับตัวลดลง 0.58% และสหราชอาณาจักรลดลง 1.15% แต่ทั้งสองภูมิภาคยังคงทนทานได้ดีกว่าอเมริกาเหนือ ซึ่งสูญเสียไป 2.23% จากความอ่อนแอของหุ้นเทคโนโลยีที่กดดันตลาดสหรัฐฯ
ญี่ปุ่นบันทึกการปรับตัวลดลงมากที่สุด โดยร่วงลง 6.29% ดัชนี Nikkei ร่วงลงมากกว่า 6% ในวันศุกร์ หลังจากการขายหุ้นเทคโนโลยีสหรัฐฯ ส่งผลให้เป็นสัปดาห์ที่ผลการดำเนินงานอ่อนแอที่สุดนับตั้งแต่เดือนมีนาคม 2020
ผลการดำเนินงานรายภูมิภาค 2-6 พฤศจิกายน 2026
ที่มา: FE Analytics. ดัชนีทั้งหมดคิดผลตอบแทนรวมในสกุลเงิน USD. ผลการดำเนินงานในอดีตไม่ใช่สิ่งบ่งชี้ที่น่าเชื่อถือสำหรับผลการดำเนินงานในอนาคต. ข้อมูล ณ วันที่ 6 พฤศจิกายน 2026.
ตลาดสกุลเงิน
ดอลลาร์สหรัฐแข็งค่าขึ้นเมื่อเทียบกับยูโร เงินปอนด์สเตอร์ลิง และเยนญี่ปุ่น เนื่องจากข้อมูลการจ้างงานที่แข็งแกร่งกว่าคาดเพิ่มความคาดหวังต่อการขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (Federal Reserve) อีกครั้ง
เมื่อเปรียบเทียบระดับราคาเปิดตลาดวันจันทร์กับราคาปิดตลาดวันศุกร์:
- EUR/USD ลดลงจาก 1.1159 มาอยู่ที่ 1.1144 ส่งผลให้ยูโรอ่อนค่าลงเล็กน้อย
- GBP/USD ลดลงจาก 1.3390 มาอยู่ที่ 1.3350 เงินปอนด์สเตอร์ลิงอ่อนค่าลงเล็กน้อย แม้ธนาคารกลางอังกฤษจะปรับขึ้นอัตราดอกเบี้ย
- USD/JPY เพิ่มขึ้นจาก 157.51 มาอยู่ที่ 158.48 ส่งผลให้เยนอ่อนค่าลง
- GBP/JPY เพิ่มขึ้นจาก 210.96 มาอยู่ที่ 211.57 ส่งผลให้เงินปอนด์สเตอร์ลิงแข็งค่าขึ้นเมื่อเทียบกับเยน แม้จะอ่อนค่าลงเมื่อเทียบกับดอลลาร์
ความแข็งแกร่งของดอลลาร์สะท้อนถึงความคาดหวังอัตราดอกเบี้ยสหรัฐฯ ที่สูงขึ้น ขณะที่เยนยังคงเผชิญแรงกดดันทั้งเมื่อเทียบกับดอลลาร์และเงินปอนด์สเตอร์ลิง
แนวโน้มและสัปดาห์ข้างหน้า
ความสนใจขณะนี้หันไปที่ข้อมูลเงินเฟ้อและการเติบโต ซึ่งอาจช่วยกำหนดทิศทางว่าธนาคารกลางต่างๆ จะเผชิญแรงกดดันเพิ่มเติมในการขึ้นอัตราดอกเบี้ยหรือไม่
เหตุการณ์สำคัญระหว่างวันที่ 9-13 พฤศจิกายน 2026:
- วันจันทร์: ตัวเลขเงินเฟ้อเดือนตุลาคมของจีน
- วันอังคาร: ดัชนีราคาผู้บริโภค (CPI) ของสหรัฐฯ เดือนตุลาคม
- วันพฤหัสบดี: ตัวเลข GDP เบื้องต้นไตรมาสที่สามของสหราชอาณาจักร
- วันศุกร์: ดัชนีราคาผู้ผลิต (PPI) ของสหรัฐฯ
รายงานเงินเฟ้อสหรัฐฯ ในวันอังคารจะมีความสำคัญเป็นพิเศษ หลังจากตัวเลขการจ้างงานที่แข็งแกร่งกว่าคาด หากตัวเลขยังคงอยู่ในระดับสูง อาจเป็นการตอกย้ำความคาดหวังต่อการขึ้นอัตราดอกเบี้ยของ Fed ในเดือนธันวาคม
ในสหราชอาณาจักร ตัวเลข GDP เบื้องต้นจะแสดงให้เห็นว่าเศรษฐกิจมีผลการดำเนินงานอย่างไรหลังจากการปรับขึ้นอัตราดอกเบี้ยล่าสุดของธนาคารกลางอังกฤษ
ตลาดจะติดตามพัฒนาการที่เกี่ยวข้องกับอิหร่านและการเดินเรือผ่านช่องแคบฮอร์มุซ ควบคู่ไปกับความกังวลเกี่ยวกับการใช้จ่ายด้าน AI และกฎระเบียบที่เกี่ยวข้อง
เมื่อการจ้างงานสหรัฐฯ ที่แข็งแกร่งสนับสนุนความคาดหวังต่ออัตราดอกเบี้ยที่สูงขึ้น ตัวเลขเงินเฟ้อรอบถัดไปอาจเป็นปัจจัยชี้ขาดต่อความเชื่อมั่นของตลาดในสัปดาห์ข้างหน้า