


美国就业数据超预期推动加息预期,科技股与油价下跌 | 每周市场回顾:2026年11月2日至6日


全球市场本周波动剧烈。美国就业数据强于预期,市场对美联储再度加息的预期升温,同时人工智能(AI)支出及监管方面的担忧拖累科技股表现。
美国中期选举加剧了市场不确定性,油价大幅下跌,金价则有所回升。与此同时,英国和澳大利亚在通胀压力持续的背景下相继上调利率。
经济概览
强于预期的美国经济数据、各央行政策决定以及中期选举共同主导了本周市场情绪。
美国就业数据强化加息预期
美国经济10月新增就业岗位16.5万个,远超市场预期的6.5万个。失业率从4.2%降至4.1%,工资环比上涨0.4%,同比上涨3.1%。9月就业增幅亦被上修至6万个。
强劲的就业报告进一步强化了市场对美联储(Fed)将于12月再度加息的预期,市场目前对加息25个基点的概率定价约为77%。
美国企业调查数据同样表现强劲。ISM制造业PMI从54.5升至55.5,服务业PMI则从54.9小幅回落至54.5。两项指标均高于荣枯分水岭50,显示经济持续扩张。
英国与澳大利亚相继上调利率
英格兰银行(BoE)将基准利率上调25个基点至4.00%,为逾三年来首次加息。八名委员支持此次决定,Catherine Mann则倾向于更大幅度的50个基点加息。
英格兰银行警告称,英国通胀率9月已达3.5%,受能源成本上升影响,可能在2027年中期接近5%。
澳大利亚央行亦将现金利率上调25个基点至4.85%。
欧洲方面,10月初步通胀数据升至4.0%,创2023年以来最高水平,进一步加大了欧洲央行(ECB)面临的压力。
美国中期选举加剧市场不确定性
美国中期选举结果显示民主党赢得国会控制权,引发市场对未来经济及监管政策走向的疑虑。
周三美国股市反弹,与此同时,受伊朗局势紧张有望缓和的预期影响,油价下跌约8%。
周四,受市场对AI监管趋严及数据中心建设投资放缓担忧情绪升温的影响,科技股大幅下挫。
股票、债券与大宗商品
股票
受AI支出与监管担忧升温、就业数据强劲以及加息预期增强等因素叠加影响,美国股市下跌。
标普500指数下跌2.7%,创2025年4月以来最差单周表现。纳斯达克综合指数下跌3.4%,道琼斯工业平均指数下跌0.9%。科技股周五有所回升,但涨幅不足以弥补全周跌幅。
欧洲股市表现较为平稳。尽管周五下跌1%,STOXX欧洲600指数当周仍上涨约0.2%。
富时100指数下跌约0.5%,周五收报10,673.94点,当日跌幅1%,受AI担忧及美国监管不确定性拖累。
债券
周五,受强于预期的就业报告影响,美国国债收益率上行,反映出市场对美联储再度加息预期的升温。
美国10年期国债收益率约为4.9%,2年期收益率约为4.5%。
债券价格与收益率呈反向关系。加息预期升温可能压低现有债券价格,推高收益率。
大宗商品
随着市场对中东供应形势的预期发生转变,油价本周出现大幅波动。布伦特原油下跌约13%,1月合约周五交投于每桶98美元附近。
中期选举后市场对伊朗紧张局势缓和抱有期望,加之全球原油供应过剩的担忧加剧,共同推动油价走低。然而,霍尔木兹海峡附近船只遭袭事件持续凸显航运及能源供应面临的风险。
金价走势与油价相反,上涨约5%至每盎司约4,070美元,创逾两个月来最强单周表现。
周三油价下跌之际,金价单日大涨3.3%,随后周五有所回落,能源价格的持续波动令通胀担忧保持在市场焦点之中。
板块表现
全球板块表现分化明显,相对具有韧性的消费及防御性板块与科技支出和能源价格敞口较大的行业之间形成鲜明对比。
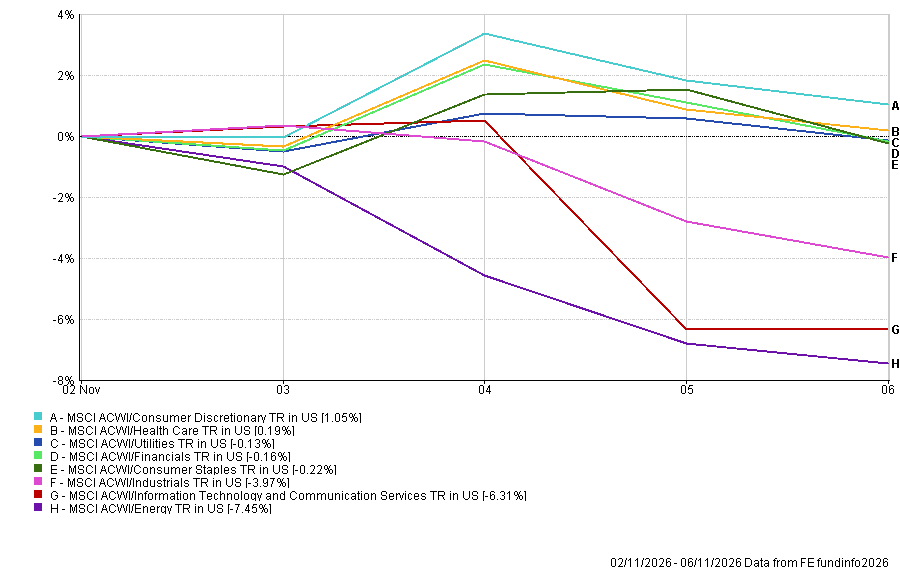
非必需消费品板块领涨,上涨1.05%,医疗保健板块上涨0.19%。
公用事业板块下跌0.13%,金融板块下跌0.16%,必需消费品板块下跌0.22%,与本周表现最弱的板块相比,跌幅相对有限。
工业板块下跌3.97%,反映出对经济敏感型股票的普遍压力。
本周跌幅最为集中的板块为科技股和能源股。
信息技术及通信服务板块下跌6.31%,跌幅主要集中于周四,当日投资者重新评估AI基础设施支出、监管风险及数据中心建设进度。
能源板块为本周表现最弱的板块,下跌7.45%,原油价格的大幅下挫对生产商造成显著拖累。
板块表现 2026年11月2日至6日
来源:FE Analytics。所有指数回报均以美元计算的总回报。过往表现不代表未来表现。数据截至2026年11月6日。
区域市场
由于科技股敞口、汇率波动及投资者情绪转变影响回报表现,各地区市场表现亦出现明显分化。
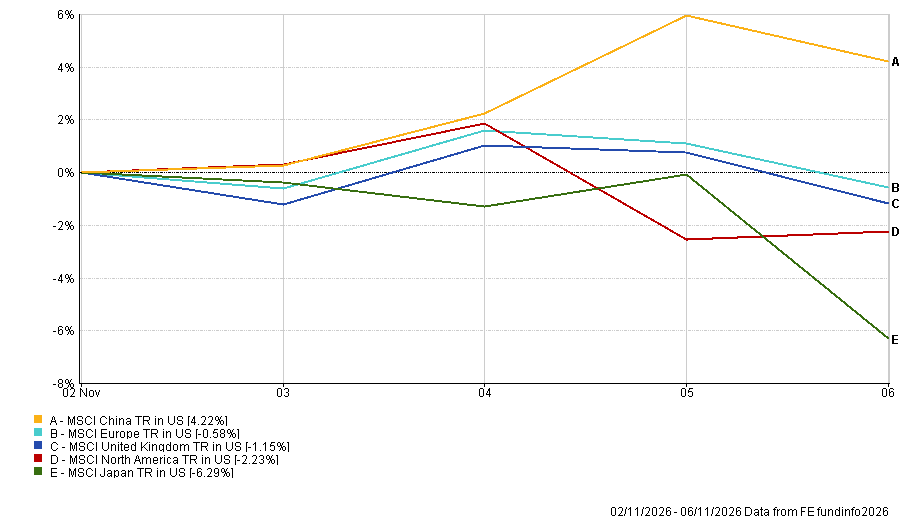
中国表现最为突出,MSCI中国指数以美元计算上涨4.22%。
欧洲下跌0.58%,英国下跌1.15%,但两者均优于北美市场——后者因科技股疲弱拖累美国市场,共下跌2.23%。
日本录得最大跌幅,下跌6.29%。受美国科技股抛售潮影响,日经指数周五大跌逾6%,创下2020年3月以来最差单周表现。
2026年11月2日至6日区域市场表现
来源:FE Analytics。所有指数回报均以美元计算的总回报。过往表现不代表未来表现。数据截至2026年11月6日。
货币市场
受强劲就业数据提升市场对美联储再度加息预期的影响,美元兑欧元、英镑及日元均有所走强。
比较周一开盘价与周五收盘价:
- EUR/USD 从1.1159跌至1.1144,欧元小幅走弱。
- GBP/USD 从1.3390跌至1.3350。尽管英格兰银行宣布加息,英镑仍略有走弱。
- USD/JPY 从157.51升至158.48,日元走弱。
- GBP/JPY 从210.96升至211.57,英镑兑美元虽有所走弱,但兑日元则有所升值。
美元走强反映出市场对美国利率上升的预期,而日元兑美元及英镑均持续承压。
市场展望与未来一周要闻
市场目光现转向通胀及经济增长数据,这些数据或有助于判断各央行是否面临进一步加息的压力。
2026年11月9日至13日重要事件:
- 周一:中国10月通胀数据。
- 周二:美国10月消费者价格指数(CPI)。
- 周四:英国第三季度GDP初值。
- 周五:美国生产者价格指数(PPI)。
在强劲就业数据公布之后,周二发布的美国通胀报告将尤为重要。若通胀再度高企,可能进一步强化市场对美联储12月加息的预期。
在英国,GDP初值数据将反映英国经济在英格兰银行最新一轮加息后的运行状况。
市场还将密切关注伊朗局势及霍尔木兹海峡航运动态,以及有关人工智能支出与监管的相关动向。
随着美国就业数据强劲支撑加息预期,下一份通胀数据或将对未来数周的市场情绪产生决定性影响。