


Surpresa nos Empregos dos EUA Alimenta Apostas em Alta de Juros com Queda de Tecnologia e Petróleo | Resumo Semanal: 2–6 de Novembro de 2026


Foi uma semana volátil para os mercados globais. Dados do emprego nos EUA acima do esperado aumentaram as expectativas de um novo aumento das taxas de juro por parte da Reserva Federal, enquanto as preocupações com os gastos em inteligência artificial (IA) e com a regulação pesaram sobre as ações do setor tecnológico.
As eleições intercalares nos EUA contribuíram para a incerteza nos mercados, os preços do petróleo caíram acentuadamente e o ouro recuperou. Entretanto, o Reino Unido e a Austrália subiram as taxas de juro, face à persistência das preocupações com a inflação.
Visão Geral da Economia
Dados económicos mais fortes nos EUA, decisões dos bancos centrais e as eleições intercalares moldaram o sentimento dos mercados ao longo da semana.
Emprego nos EUA Reforça Expectativas de Taxas Mais Elevadas
A economia norte-americana criou 165.000 postos de trabalho em outubro, muito acima das expectativas de 65.000. O desemprego desceu de 4,2% para 4,1%, enquanto os salários subiram 0,4% em termos mensais e 3,1% em termos anuais. A criação de emprego de setembro foi também revista em alta para 60.000.
O relatório mais robusto aumentou as expectativas de que a Reserva Federal (Fed) voltará a subir as taxas de juro em dezembro, com os mercados a precificar uma probabilidade de aproximadamente 77% de um aumento de 25 pontos base.
Os inquéritos ao setor empresarial nos EUA mantiveram-se igualmente robustos. O PMI do Setor Manufatureiro ISM subiu de 54,5 para 55,5, enquanto o PMI dos Serviços recuou ligeiramente de 54,9 para 54,5. Ambos permaneceram acima de 50, sinalizando expansão contínua.
Reino Unido e Austrália Sobem as Taxas de Juro
O Banco de Inglaterra (BoE) aumentou a sua taxa de referência em 25 pontos base para 4,00%, o primeiro aumento em mais de três anos. Oito membros apoiaram a decisão, enquanto Catherine Mann preferiu um aumento maior de 50 pontos base.
O Banco alertou que a inflação no Reino Unido, que atingiu 3,5% em setembro, poderá aproximar-se de 5% em meados de 2027, devido ao aumento dos custos de energia.
O banco central da Austrália também aumentou a sua taxa de juro de referência em 25 pontos base para 4,85%.
Na Europa, a inflação preliminar de outubro subiu para 4,0%, o nível mais elevado desde 2023, aumentando a pressão sobre o Banco Central Europeu (BCE).
Eleições Intercalares nos EUA Aumentam a Incerteza nos Mercados
As eleições intercalares nos EUA deram aos Democratas o controlo do Congresso, levantando questões sobre a orientação da política económica e regulatória.
As ações norte-americanas valorizaram na quarta-feira, enquanto o petróleo caiu cerca de 8%, impulsionado pelas esperanças de um alívio das tensões envolvendo o Irão.
Na quinta-feira, as ações do setor tecnológico registaram quedas acentuadas, à medida que os investidores ponderavam as preocupações com uma regulação mais rigorosa da IA e a desaceleração do investimento na construção de centros de dados.
Ações, Obrigações e Commodities
Ações
As ações norte-americanas caíram à medida que as preocupações com os gastos em IA e com a regulação se combinaram com dados de emprego mais robustos e expectativas de taxas de juro mais elevadas.
O S&P 500 recuou 2,7%, a sua pior semana desde abril de 2025. O Nasdaq Composite perdeu 3,4%, enquanto a Dow Jones Industrial Average caiu 0,9%. As ações tecnológicas recuperaram algum terreno na sexta-feira, mas não o suficiente para inverter as perdas da semana.
As ações europeias mantiveram-se mais estáveis. O STOXX Europe 600 ganhou aproximadamente 0,2% ao longo da semana, apesar de ter caído 1% na sexta-feira.
O FTSE 100 recuou cerca de 0,5%, encerrando a sexta-feira em 10.673,94 pontos, uma queda de 1% no dia, penalizado pelas preocupações com a IA e pela incerteza em torno da regulação nos EUA.
Obrigações
As yields dos Treasuries norte-americanos subiram na sexta-feira na sequência do relatório de emprego acima do esperado, refletindo o aumento das expectativas de um novo aumento de taxa pela Fed.
A yield dos Treasuries norte-americanos a 10 anos situava-se em aproximadamente 4,9%, enquanto a yield a dois anos atingiu cerca de 4,5%.
Os preços das obrigações e as yields movem-se em direções opostas. Expectativas de taxas de juro mais elevadas podem fazer descer os preços das obrigações existentes e subir as yields.
Commodities
O petróleo registou um dos movimentos mais pronunciados da semana, à medida que as perspetivas em torno das condições de oferta no Médio Oriente se alteraram. O Brent crude caiu aproximadamente 13%, com o contrato de janeiro a negociar perto de 98 USD por barril na sexta-feira.
As esperanças de um alívio das tensões envolvendo o Irão após as eleições intercalares, aliadas às preocupações com o crescente excesso de oferta global de petróleo, pressionaram os preços em baixa. Contudo, os ataques a embarcações próximo do Estreito de Ormuz continuaram a evidenciar os riscos para o transporte marítimo e o abastecimento de energia.
O ouro moveu-se em sentido contrário, valorizando aproximadamente 5% para cerca de 4.070 USD por onça, o seu melhor desempenho semanal em mais de dois meses.
Os preços subiram 3,3% na quarta-feira, à medida que o petróleo caía, antes de recuarem na sexta-feira, com as flutuações nos preços da energia a manter as preocupações com a inflação em foco.
Desempenho Sectorial
O desempenho sectorial global revelou uma clara divisão entre as ações de consumo e defensivas, relativamente resilientes, e os setores mais expostos aos gastos em tecnologia e aos preços da energia.
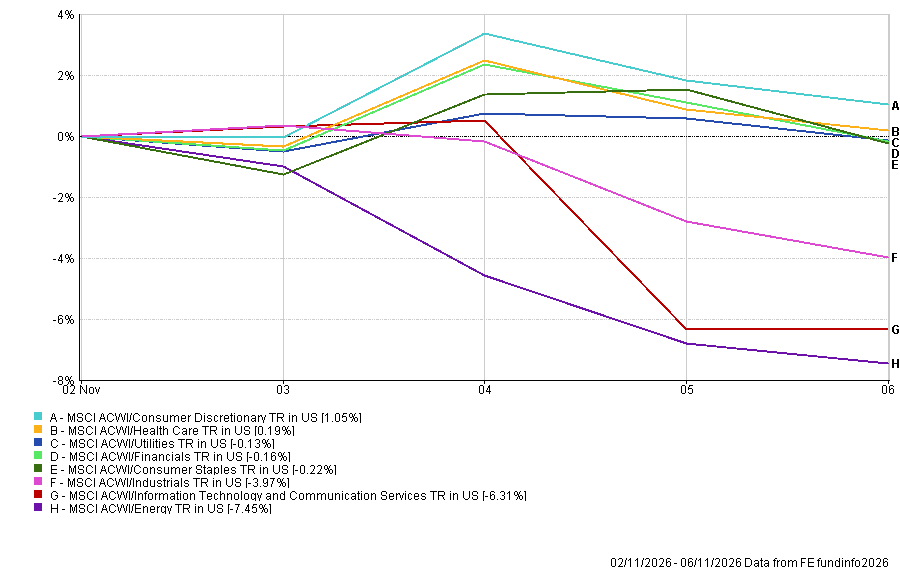
O Consumo Discricionário liderou os ganhos, com uma subida de 1,05%, enquanto a Saúde avançou 0,19%.
As Utilities recuaram 0,13%, os Financeiros caíram 0,16% e os Bens de Consumo Básico perderam 0,22%, registando movimentos relativamente limitados face aos setores mais fracos da semana.
Os Industriais caíram 3,97%, refletindo uma pressão mais ampla sobre as ações sensíveis ao ciclo económico.
As perdas mais significativas concentraram-se na tecnologia e na energia.
As Tecnologias de Informação & Serviços de Comunicação recuaram 6,31%, com grande parte da fraqueza a ocorrer na quinta-feira, à medida que os investidores reavaliavam os gastos em infraestrutura de IA, os riscos regulatórios e o ritmo de desenvolvimento de centros de dados.
A Energia foi o setor mais fraco, caindo 7,45%, penalizada pela acentuada queda nos preços do petróleo bruto que pressionou os produtores.
Desempenho Sectorial de 2 a 6 de novembro de 2026
Fonte: FE Analytics. Todos os índices com retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados de 6 de novembro de 2026.
Mercados Regionais
O desempenho regional também divergiu acentuadamente, uma vez que a exposição à tecnologia, os movimentos cambiais e a evolução do sentimento dos investidores influenciaram os retornos.
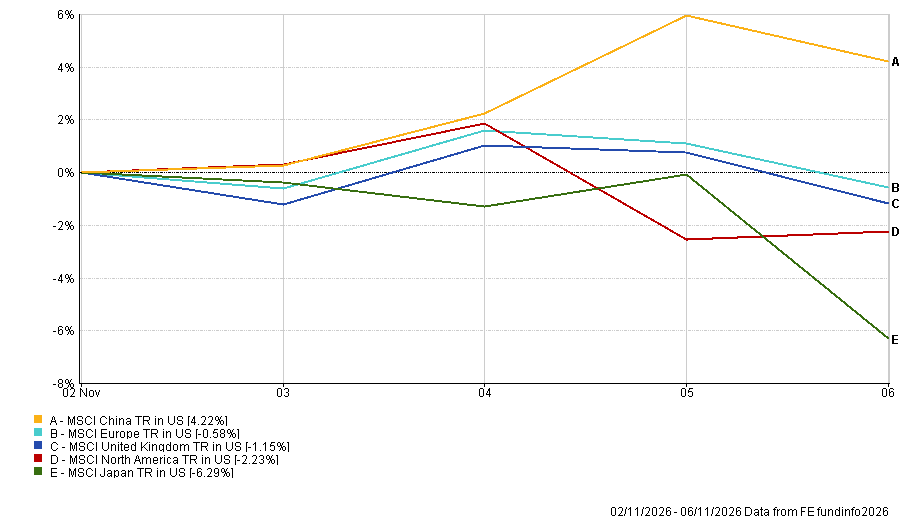
A China foi a região com melhor desempenho, com o índice MSCI China a registar uma valorização de 4,22% em dólares americanos.
A Europa recuou 0,58% e o Reino Unido caiu 1,15%, mas ambos resistiram melhor do que a América do Norte, que perdeu 2,23%, dado que a fraqueza das ações tecnológicas pesou sobre os mercados norte-americanos.
O Japão registou a maior queda, recuando 6,29%. O Nikkei caiu mais de 6% na sexta-feira, na sequência da liquidação do setor tecnológico nos EUA, contribuindo para a sua semana mais fraca desde março de 2020.
Desempenho Regional de 2 a 6 de novembro de 2026
Fonte: FE Analytics. Todos os índices com retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados de 6 de novembro de 2026.
Mercados Cambiais
O dólar americano valorizou face ao euro, à libra esterlina e ao iene japonês, após dados de emprego mais robustos terem aumentado as expectativas de uma nova subida de juros por parte da Reserva Federal.
Comparando os níveis de abertura de segunda-feira com os preços de fecho de sexta-feira:
- EUR/USD caiu de 1,1159 para 1,1144, pelo que o euro registou uma ligeira desvalorização.
- GBP/USD caiu de 1,3390 para 1,3350. A libra esterlina registou uma ligeira desvalorização, apesar da subida de juros do Banco de Inglaterra.
- USD/JPY subiu de 157,51 para 158,48, pelo que o iene registou uma desvalorização.
- GBP/JPY subiu de 210,96 para 211,57, pelo que a libra esterlina valorizou face ao iene, apesar de ter recuado face ao dólar.
A valorização do dólar refletiu as maiores expectativas em torno das taxas de juro nos EUA, enquanto o iene permaneceu sob pressão tanto face ao dólar como face à libra esterlina.
Perspetivas e a Semana Seguinte
As atenções voltam-se agora para os dados de inflação e crescimento, que poderão ajudar a determinar se os bancos centrais enfrentarão pressão adicional para subir as taxas de juro.
Eventos-chave para 9 a 13 de novembro de 2026:
- Segunda-feira: Dados de inflação de outubro na China.
- Terça-feira: Índice de Preços no Consumidor (IPC) dos EUA referente a outubro.
- Quinta-feira: Estimativa preliminar do PIB do terceiro trimestre no Reino Unido.
- Sexta-feira: Índice de Preços na Produção (IPP) dos EUA.
O relatório de inflação dos EUA de terça-feira será particularmente importante após os dados de emprego mais robustos. Uma leitura novamente elevada poderá reforçar as expectativas de uma subida de juros por parte da Fed em dezembro.
No Reino Unido, os dados preliminares do PIB mostrarão o desempenho da economia na sequência da mais recente subida de juros do Banco de Inglaterra.
Os mercados acompanharão igualmente os desenvolvimentos relacionados com o Irão e a navegação no Estreito de Ormuz, bem como as preocupações com o investimento e a regulação em inteligência artificial.
Com um mercado de emprego norte-americano mais robusto a sustentar as expectativas de taxas de juro mais elevadas, os próximos dados de inflação poderão revelar-se decisivos para o sentimento dos mercados nas semanas que se avizinham.