


Kejutan Data Pekerjaan AS Perkuat Ekspektasi Kenaikan Suku Bunga di Tengah Penurunan Teknologi dan Minyak | Rekap Mingguan: 2-6 November 2026


Pekan ini diwarnai volatilitas tinggi di pasar global. Data ketenagakerjaan AS yang lebih kuat dari perkiraan meningkatkan ekspektasi kenaikan suku bunga Federal Reserve berikutnya, sementara kekhawatiran atas belanja kecerdasan buatan (AI) dan regulasinya menekan saham-saham teknologi.
Pemilu paruh waktu AS menambah ketidakpastian pasar, harga minyak turun tajam, dan emas menguat. Sementara itu, Inggris dan Australia menaikkan suku bunga seiring inflasi yang masih menjadi perhatian.
Tinjauan Ekonomi
Data ekonomi AS yang lebih kuat, keputusan bank sentral, dan pemilu paruh waktu membentuk sentimen pasar sepanjang pekan ini.
Data Ketenagakerjaan AS Perkuat Ekspektasi Kenaikan Suku Bunga
Ekonomi AS menciptakan 165.000 lapangan kerja pada Oktober, jauh melampaui ekspektasi 65.000. Tingkat pengangguran turun ke 4,1% dari 4,2%, sementara upah naik 0,4% secara bulanan dan 3,1% secara tahunan. Pertambahan tenaga kerja pada September juga direvisi lebih tinggi menjadi 60.000.
Laporan yang lebih kuat ini meningkatkan ekspektasi bahwa Federal Reserve (Fed) akan kembali menaikkan suku bunga pada Desember, dengan pasar memperkirakan probabilitas sekitar 77% untuk kenaikan 25 basis poin.
Survei bisnis AS juga tetap kuat. ISM Manufacturing PMI naik ke 55,5 dari 54,5, sementara Services PMI sedikit melandai ke 54,5 dari 54,9. Keduanya tetap di atas 50, mengindikasikan ekspansi yang berlanjut.
Inggris dan Australia Menaikkan Suku Bunga
Bank of England (BoE) menaikkan suku bunga acuannya sebesar 25 basis poin menjadi 4,00%, kenaikan pertamanya dalam lebih dari tiga tahun. Delapan anggota mendukung keputusan tersebut, sementara Catherine Mann lebih memilih kenaikan yang lebih besar sebesar 50 basis poin.
Bank sentral memperingatkan bahwa inflasi Inggris, yang mencapai 3,5% pada September, berpotensi mendekati 5% pada pertengahan 2027 akibat kenaikan biaya energi.
Bank sentral Australia juga menaikkan suku bunga kasnya sebesar 25 basis poin menjadi 4,85%.
Di Eropa, inflasi awal Oktober naik ke 4,0%, level tertingginya sejak 2023, menambah tekanan pada Bank Sentral Eropa (ECB).
Pemilu Paruh Waktu AS Menambah Ketidakpastian Pasar
Pemilu paruh waktu AS memberikan kendali Kongres kepada Partai Demokrat, menimbulkan pertanyaan mengenai arah kebijakan ekonomi dan regulasi.
Ekuitas AS menguat pada hari Rabu, sementara minyak turun sekitar 8% di tengah harapan meredanya ketegangan yang melibatkan Iran.
Pada hari Kamis, saham-saham teknologi turun tajam seiring investor mempertimbangkan kekhawatiran atas regulasi AI yang lebih ketat dan melambatnya investasi dalam pembangunan pusat data.
Ekuitas, Obligasi, dan Komoditas
Ekuitas
Ekuitas AS melemah seiring kekhawatiran atas belanja dan regulasi AI berpadu dengan data ketenagakerjaan yang lebih kuat serta ekspektasi suku bunga yang lebih tinggi.
S&P 500 turun 2,7%, penurunan mingguan terburuknya sejak April 2025. Nasdaq Composite kehilangan 3,4%, sementara Dow Jones Industrial Average turun 0,9%. Saham-saham teknologi memulihkan sebagian kerugian pada hari Jumat, namun tidak cukup untuk membalikkan kerugian sepanjang pekan.
Ekuitas Eropa relatif lebih stabil. STOXX Europe 600 menguat sekitar 0,2% sepanjang pekan, meskipun turun 1% pada hari Jumat.
FTSE 100 turun sekitar 0,5%, ditutup pada hari Jumat di level 10.673,94, turun 1% pada hari itu seiring kekhawatiran AI dan ketidakpastian seputar regulasi AS menekan saham-saham.
Obligasi
Imbal hasil obligasi Pemerintah AS naik pada hari Jumat menyusul laporan ketenagakerjaan yang lebih kuat dari perkiraan, mencerminkan meningkatnya ekspektasi kenaikan suku bunga Fed berikutnya.
Imbal hasil obligasi Pemerintah AS tenor 10 tahun berada di sekitar 4,9%, sementara imbal hasil tenor dua tahun mencapai sekitar 4,5%.
Harga obligasi dan imbal hasil bergerak berlawanan arah. Ekspektasi suku bunga yang lebih tinggi dapat mendorong harga obligasi yang sudah ada turun dan imbal hasilnya naik.
Komoditas
Minyak mencatatkan salah satu pergerakan terbesar dalam sepekan seiring perubahan ekspektasi terkait kondisi pasokan di Timur Tengah. Minyak mentah Brent turun sekitar 13%, dengan kontrak Januari diperdagangkan di dekat US$ 98 per barel pada hari Jumat.
Harapan meredanya ketegangan yang melibatkan Iran pasca pemilu paruh waktu, dikombinasikan dengan kekhawatiran atas kelebihan pasokan minyak global yang terus bertumbuh, mendorong harga lebih rendah. Namun, serangan terhadap kapal-kapal di dekat Selat Hormuz terus menyoroti risiko terhadap jalur pelayaran dan pasokan energi.
Emas bergerak berlawanan arah, menguat sekitar 5% ke sekitar US$4.070 per troy ounce, kinerja mingguan terkuatnya dalam lebih dari dua bulan.
Harga melompat 3,3% pada hari Rabu seiring minyak melemah, sebelum kembali terkoreksi pada hari Jumat karena fluktuasi harga energi terus membuat kekhawatiran inflasi tetap menjadi perhatian.
Kinerja Sektor
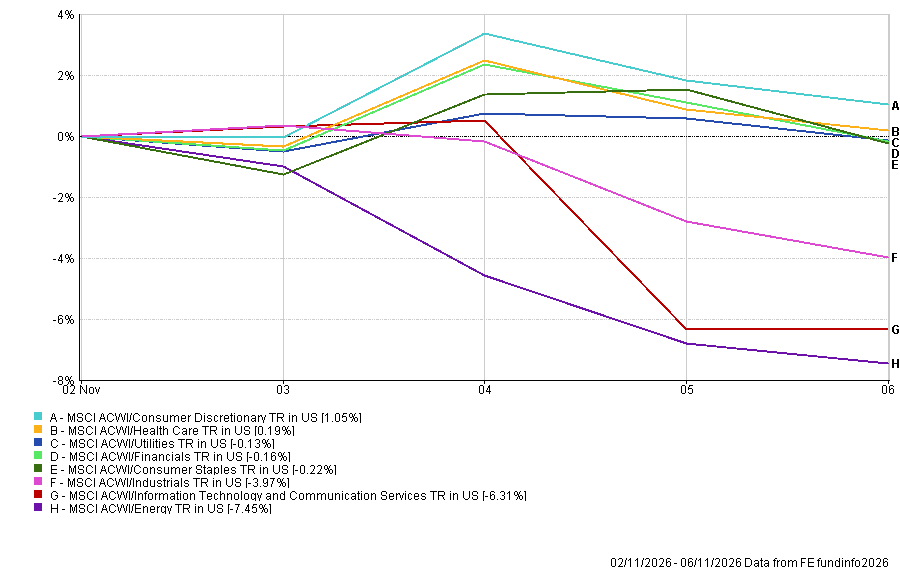
Kinerja sektor global menunjukkan perbedaan yang jelas antara saham konsumen dan defensif yang relatif resilient dengan industri yang paling terekspos terhadap belanja teknologi dan harga energi.
Consumer Discretionary memimpin kenaikan dengan naik 1,05%, sementara Healthcare menguat 0,19%.
Utilities turun 0,13%, Financials melemah 0,16%, dan Consumer Staples kehilangan 0,22%, menunjukkan pergerakan yang relatif terbatas dibandingkan sektor-sektor terlemah sepanjang pekan.
Industrials turun 3,97%, mencerminkan tekanan yang lebih luas pada saham-saham yang sensitif terhadap kondisi ekonomi.
Kerugian paling signifikan terkonsentrasi pada sektor teknologi dan energi.
Information Technology & Communication Services turun 6,31%, dengan sebagian besar pelemahan terjadi pada hari Kamis saat investor menilai kembali belanja infrastruktur AI, risiko regulasi, dan laju pengembangan pusat data.
Energi menjadi sektor terlemah, turun 7,45%, seiring penurunan tajam harga minyak mentah yang menekan para produsen.
Kinerja Sektor 2-6 November 2026
Sumber: FE Analytics. Semua indeks merupakan total return dalam USD. Kinerja masa lalu bukan merupakan indikator yang dapat diandalkan untuk kinerja di masa mendatang. Data per 6 November 2026.
Pasar Regional
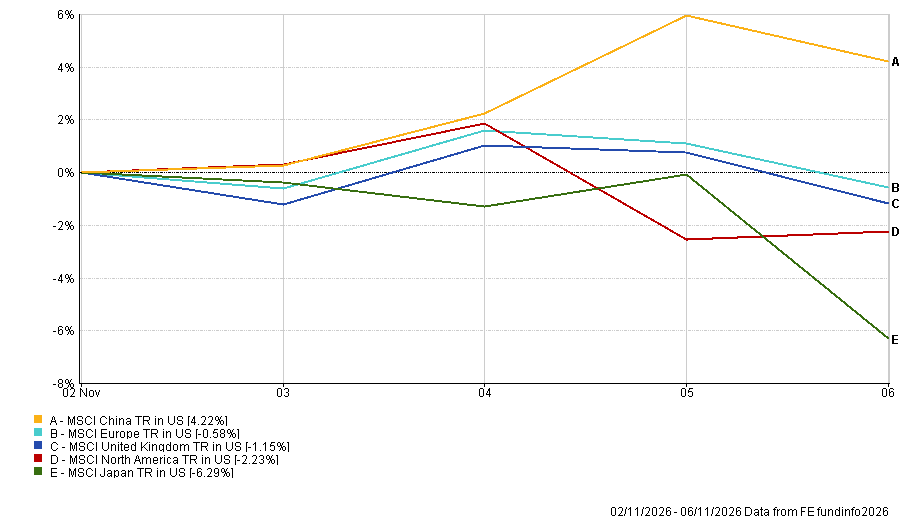
Kinerja regional juga mengalami perbedaan yang tajam karena eksposur teknologi, pergerakan mata uang, dan perubahan sentimen investor mempengaruhi imbal hasil.
China menjadi kawasan berkinerja terkuat, dengan indeks MSCI China mencatat kenaikan 4,22% dalam dolar AS.
Eropa turun 0,58% dan Inggris turun 1,15%, namun keduanya bertahan lebih baik dibandingkan Amerika Utara yang kehilangan 2,23% akibat pelemahan saham teknologi yang membebani pasar AS.
Jepang mencatat penurunan terbesar, yakni sebesar 6,29%. Nikkei turun lebih dari 6% pada hari Jumat menyusul aksi jual saham teknologi AS, yang berkontribusi pada pekan terlemahnya sejak Maret 2020.
Kinerja Regional 2-6 November 2026
Sumber: FE Analytics. Semua indeks merupakan total return dalam USD. Kinerja masa lalu bukan merupakan indikator yang dapat diandalkan untuk kinerja di masa mendatang. Data per 6 November 2026.
Pasar Mata Uang
Dolar AS menguat terhadap euro, sterling, dan yen Jepang seiring data ketenagakerjaan yang lebih kuat meningkatkan ekspektasi kenaikan suku bunga Federal Reserve berikutnya.
Membandingkan level pembukaan hari Senin dengan harga penutupan hari Jumat:
- EUR/USD turun dari 1,1159 ke 1,1144, sehingga euro melemah secara marginal.
- GBP/USD turun dari 1,3390 ke 1,3350. Sterling sedikit melemah meskipun Bank of England menaikkan suku bunga.
- USD/JPY naik dari 157,51 ke 158,48, sehingga yen melemah.
- GBP/JPY naik dari 210,96 ke 211,57, sehingga sterling menguat terhadap yen meskipun melemah terhadap dolar.
Penguatan dolar mencerminkan ekspektasi suku bunga AS yang lebih tinggi, sementara yen tetap tertekan terhadap dolar maupun sterling.
Prospek dan Pekan ke Depan
Perhatian kini beralih ke data inflasi dan pertumbuhan, yang dapat membantu menentukan apakah bank-bank sentral menghadapi tekanan lebih lanjut untuk menaikkan suku bunga.
Peristiwa utama 9-13 November 2026:
- Senin: Angka inflasi Oktober China.
- Selasa: Indeks Harga Konsumen (IHK) AS untuk Oktober.
- Kamis: Estimasi awal PDB kuartal ketiga Inggris.
- Jumat: Indeks Harga Produsen (IHP) AS.
Laporan inflasi AS pada hari Selasa akan sangat penting menyusul angka ketenagakerjaan yang lebih kuat. Pembacaan yang kembali tinggi dapat memperkuat ekspektasi kenaikan suku bunga The Fed pada bulan Desember.
Di Inggris, angka estimasi awal PDB akan menunjukkan bagaimana kinerja perekonomian pasca kenaikan suku bunga terbaru Bank of England.
Pasar juga akan memantau perkembangan yang melibatkan Iran dan pelayaran melalui Selat Hormuz, di samping kekhawatiran atas belanja dan regulasi kecerdasan buatan (AI).
Dengan data ketenagakerjaan AS yang lebih kuat mendukung ekspektasi suku bunga lebih tinggi, angka inflasi berikutnya bisa menjadi penentu bagi sentimen pasar dalam beberapa pekan ke depan.