
Bagaimana Harga Komoditas Memengaruhi Keuntungan Perusahaan


Daftar Isi
- Bagaimana Harga Komoditas Mempengaruhi Produsen
- Bagaimana Harga Komoditas Mempengaruhi Pembeli
- Mengapa Volume dan Biaya Tetap Penting
- Bagaimana Lindung Nilai Dapat Mengurangi Risiko Harga Komoditas
- Shell: Bagaimana Harga Komoditas Mempengaruhi Laba Perusahaan
- Keterbatasan Analisis Harga Komoditas
- Kesimpulan
Harga komoditas dapat memberikan dampak yang signifikan terhadap laba perusahaan, memengaruhi segala hal mulai dari pendapatan yang diperoleh produsen energi hingga biaya yang dihadapi oleh maskapai penerbangan, produsen manufaktur, dan perusahaan pangan.
Komoditas adalah bahan-bahan dasar yang digunakan di seluruh sektor ekonomi, termasuk minyak, gas alam, logam, dan produk pertanian seperti gandum, kopi, kapas, dan gula. Harganya berfluktuasi sebagai respons terhadap penawaran dan permintaan, cuaca, peristiwa geopolitik, keputusan produksi, persediaan, dan pergerakan nilai tukar.
Namun, dampak finansialnya bergantung pada bagaimana suatu perusahaan menggunakan atau memproduksi komoditas tersebut. Seorang produsen mungkin diuntungkan oleh kenaikan harga jual, sementara bisnis yang membeli komoditas yang sama mungkin menghadapi kenaikan biaya dan tekanan pada margin labanya.
Bagaimana Harga Komoditas Mempengaruhi Produsen
Produsen komoditas memperoleh pendapatan dengan menjual bahan-bahan yang mereka ekstrak, budidayakan, atau olah.
Pertimbangkan sebuah produsen minyak hipotetis yang menjual 10 juta barel minyak. Jika harga jual naik dari $70 menjadi $90 per barel sementara produksi tetap tidak berubah, pendapatannya akan meningkat sebagai berikut:
| Pada $70 per barel | Pada $90 per barel | |
| Produksi minyak | 10 juta barel | 10 juta barel |
| Harga jual | $70 | $90 |
| Total pendapatan | $700 juta | $900 juta |
| Kenaikan pendapatan | — | $200 juta |
Ini adalah contoh hipotetis yang disederhanakan untuk tujuan edukasi semata dan tidak mewakili perusahaan nyata.
Namun, tambahan $200 juta tersebut tidak secara otomatis menjadi keuntungan. Perusahaan tetap harus membayar upah, pajak, biaya transportasi, biaya perawatan, dan biaya produksi lainnya.
Bagaimana Harga Komoditas Mempengaruhi Pembeli
Banyak bisnis membeli komoditas sebagai bagian dari operasional mereka.
Maskapai penerbangan membeli bahan bakar, perusahaan pangan membeli produk pertanian, dan produsen manufaktur menggunakan logam, energi, dan bahan kimia.
Jika harga komoditas naik, biaya produksi barang atau penyediaan layanan dapat meningkat. Margin laba dapat melemah ketika suatu perusahaan tidak memiliki daya penetapan harga untuk mengalihkan biaya tambahan tersebut kepada pelanggan.
Penurunan harga komoditas dapat memberikan efek sebaliknya. Hal ini dapat melemahkan pendapatan para produsen sekaligus mengurangi biaya bagi perusahaan yang membeli komoditas tersebut.
Mengapa Volume dan Biaya Tetap Penting
Harga komoditas hanyalah salah satu bagian dari kinerja keuangan seorang produsen.
Sebuah perusahaan mungkin menerima harga jual yang lebih tinggi, namun memproduksi lebih sedikit unit karena perawatan, masalah operasional, gangguan cuaca, atau cadangan yang menurun.
Biaya produksi juga dapat meningkat akibat kenaikan upah, harga energi, biaya peralatan, atau pajak. Akibatnya, laba mungkin turun bahkan ketika harga pasar komoditas meningkat.
Oleh karena itu, investor mungkin mempertimbangkan harga jual, volume produksi, biaya produksi, margin laba, dan arus kas.
Bagaimana Lindung Nilai Dapat Mengurangi Risiko Harga Komoditas
Lindung nilai komoditas melibatkan penggunaan kontrak keuangan atau pengaturan lain untuk mengurangi eksposur terhadap pergerakan harga di masa depan.
Seorang produsen mungkin menyepakati terlebih dahulu untuk menjual sebagian produksi masa depannya pada harga tetap. Seorang pembeli mungkin pula mengatur untuk membeli komoditas pada harga yang telah ditentukan sebelumnya.
Hal ini dapat membuat pendapatan atau biaya di masa depan menjadi lebih dapat diprediksi. Namun, hal ini juga dapat mengurangi manfaat langsung dari pergerakan harga yang menguntungkan.
Oleh karena itu, harga yang dilaporkan dalam berita keuangan mungkin berbeda dari harga yang sebenarnya diterima atau dibayar oleh suatu perusahaan.
Shell: Bagaimana Harga Komoditas Mempengaruhi Laba Perusahaan
Shell memberikan contoh yang berguna karena hasilnya dipengaruhi oleh harga minyak dan gas alam, volume produksi, margin kilang, margin kimia, dan kondisi perdagangan energi.
Kinerja keuangan Shell antara tahun 2020 dan 2022 menggambarkan bagaimana perubahan kondisi pasar energi dapat memengaruhi pendapatan, profitabilitas, dan arus kas.
Kinerja Keuangan Shell yang Dilaporkan, 2020-2022
Kinerja keuangan Shell antara tahun 2020 dan 2022 menggambarkan bagaimana perubahan kondisi pasar energi dapat memengaruhi pendapatan, profitabilitas, dan arus kas.
| Metrik | 2020 | 2021 | 2022 |
| Rata-rata harga minyak mentah Brent | ~$42/bbl | ~$71/bbl | ~$101/bbl |
| Pendapatan | $180,5 miliar | $261,5 miliar | $381,3 miliar |
| Laba yang dapat diatribusikan kepada pemegang saham | −$21,7 miliar | $20,1 miliar | $42,3 miliar |
| Arus kas dari aktivitas operasi | $34,1 miliar | $45,1 miliar | $68,4 miliar |
Pada tahun 2020, pandemi melemahkan permintaan energi dan berkontribusi pada penurunan tajam harga minyak. Shell melaporkan kerugian substansial yang dapat diatribusikan kepada pemegang saham, meskipun rendahnya harga komoditas bukan satu-satunya penyebab. Hasilnya juga mencerminkan beban akuntansi yang signifikan, termasuk penurunan nilai yang mengurangi nilai tercatat aset-aset tertentu.
Kondisi membaik pada tahun 2021 seiring pemulihan aktivitas ekonomi dan permintaan energi. Kenaikan harga minyak bertepatan dengan penguatan pendapatan, profitabilitas, dan arus kas operasi.
Pemulihan menjadi lebih nyata pada tahun 2022 seiring dengan semakin ketatnya pasar energi global. Harga minyak mentah Brent naik lebih jauh, sementara Shell melaporkan pendapatan, laba yang dapat diatribusikan kepada pemegang saham, dan arus kas operasi yang jauh lebih tinggi.
Hasil-hasil ini menggambarkan bagaimana kenaikan harga komoditas dapat mendukung kinerja keuangan seorang produsen energi. Namun, harga gas alam, volume produksi, margin kilang, aktivitas perdagangan, pajak, biaya, dan beban akuntansi juga memengaruhi hasil keuangan Shell.
Setelah tahun 2022, pendapatan dan laba Shell mengalami penurunan seiring dengan meredanya harga energi dari level tertinggi sebelumnya. Laba yang dapat diatribusikan kepada pemegang saham turun menjadi $19,4 miliar pada tahun 2023 dan $16,1 miliar pada tahun 2024, sebelum meningkat kembali menjadi $17,8 miliar pada tahun 2025.
Shell menyatakan bahwa hasil keuangannya pada tahun 2025 dipengaruhi oleh harga minyak dan gas alam cair yang terealisasi lebih rendah, marjin perdagangan dan optimalisasi yang lebih lemah, serta marjin bahan kimia yang lebih rendah. Volume penjualan yang lebih tinggi, beban operasional yang lebih rendah, dan pergerakan pajak yang menguntungkan sebagian mengimbangi tekanan-tekanan tersebut. Hal ini menggambarkan mengapa harga komoditas tidak seharusnya dijadikan satu-satunya penjelasan atas perubahan laba.
Pendapatan Tahunan dan Laba Bersih Terstandarisasi Shell, 2020–2025
Grafik di bawah ini menyajikan perbandingan jangka panjang antara pendapatan tahunan dan laba bersih terstandarisasi Shell, yang memperlihatkan bagaimana kedua ukuran tersebut berubah antara tahun 2020 dan 2025.
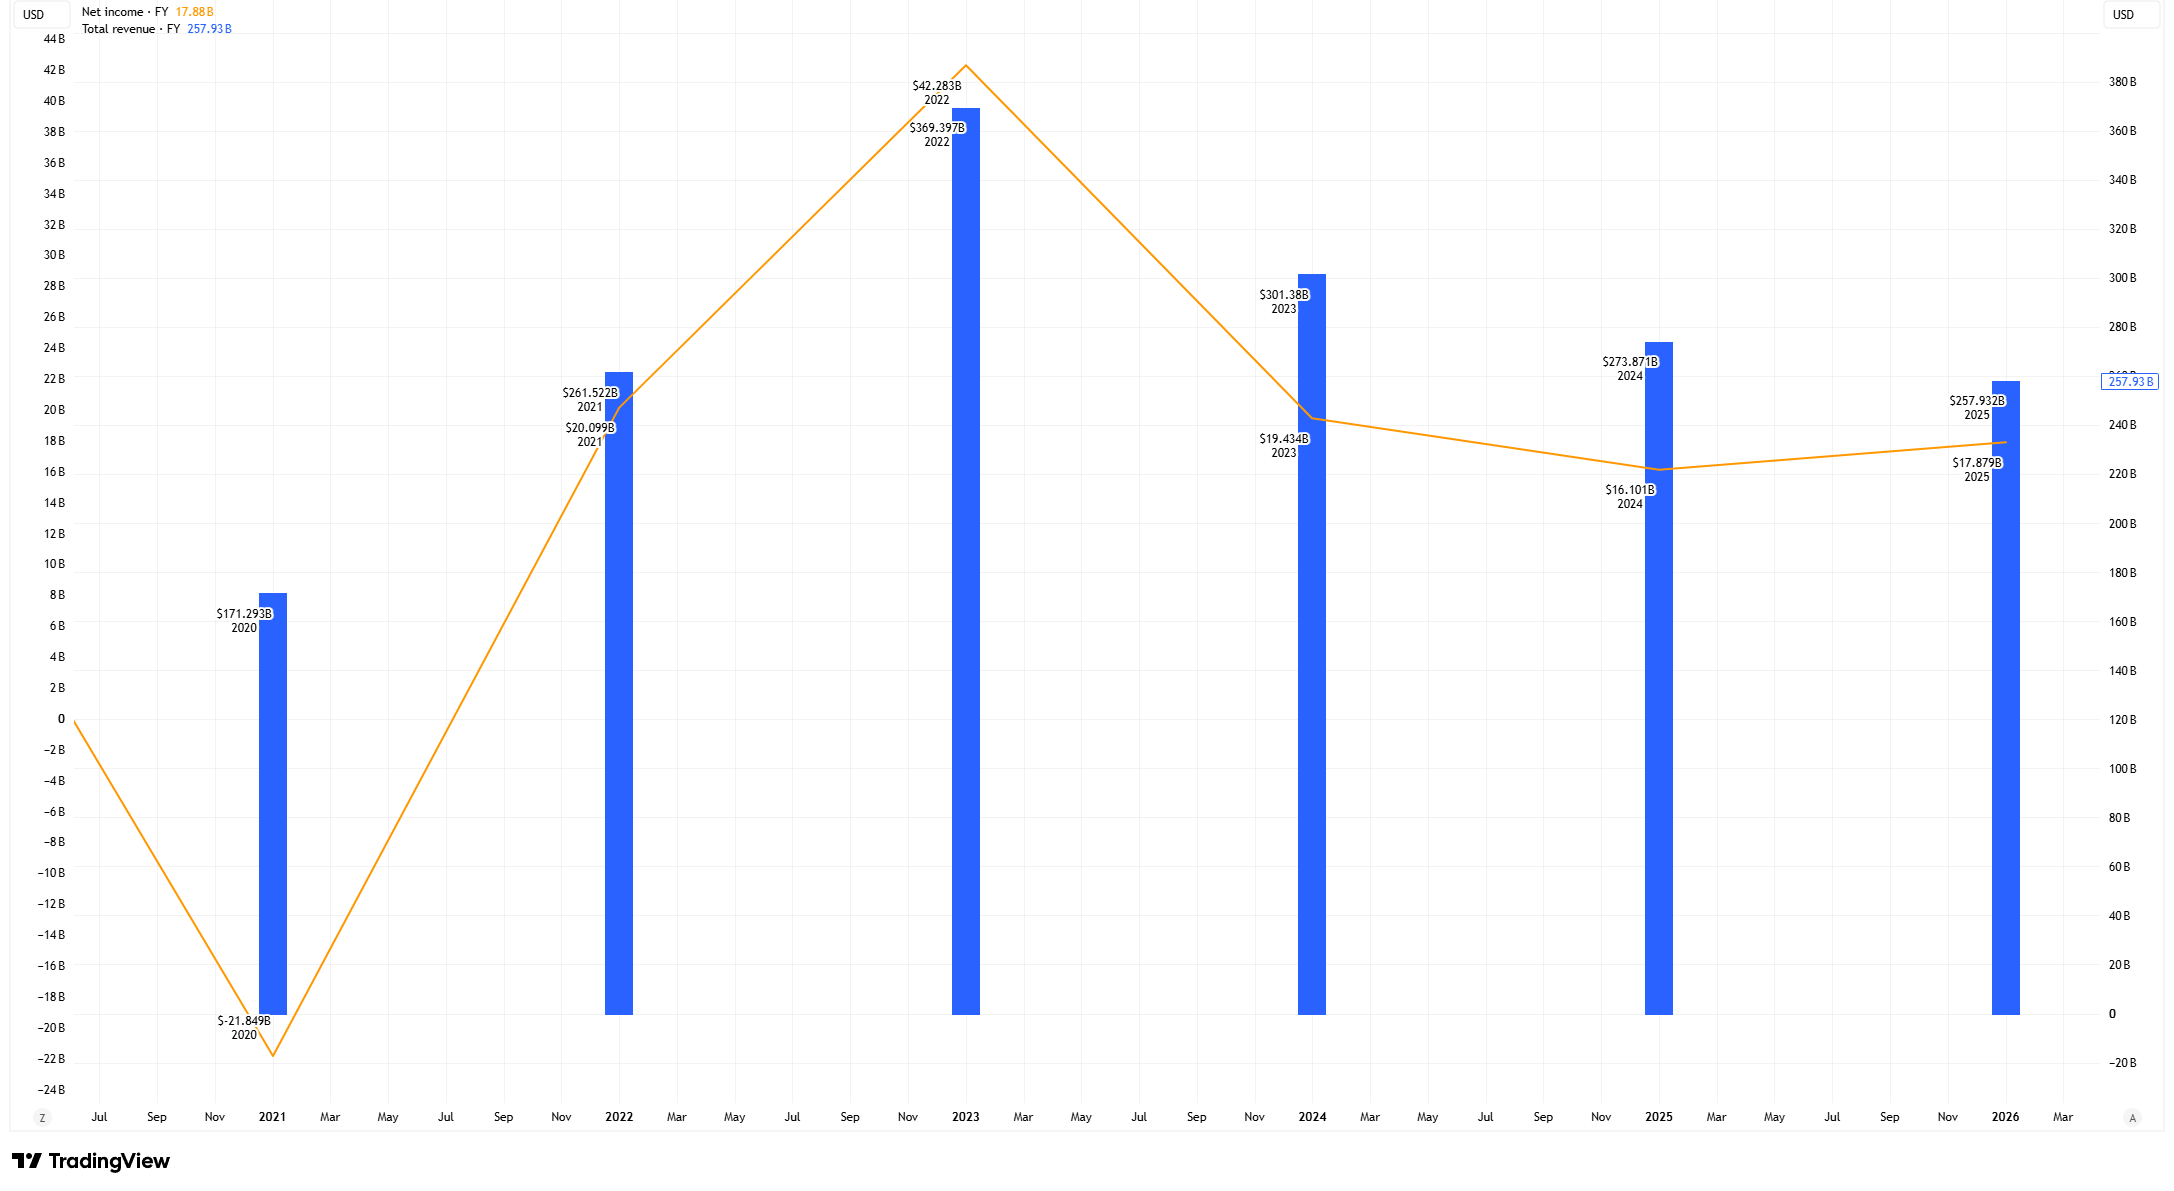
Sumber & Metodologi: TradingView. Grafik ini membandingkan total pendapatan tahunan dan laba bersih terstandarisasi Shell untuk tahun keuangan 2020 hingga 2025. Total pendapatan ditampilkan dalam miliar dolar AS sebagai kolom biru pada sumbu kanan. Laba bersih terstandarisasi ditampilkan dalam miliar dolar AS menggunakan garis oranye pada sumbu kiri. Angka tahunan diberi label berdasarkan tahun keuangan Shell. Setiap titik data diplot pada akhir tahun keuangannya, sehingga data FY2025 muncul di atas label 2026. Data keuangan terstandarisasi TradingView mungkin berbeda dari angka yang dilaporkan langsung dalam laporan keuangan Shell karena metodologi dan klasifikasi penyedia data. Angka historis juga dapat direvisi. Data per 27 Oktober 2026.
Pendapatan terstandarisasi Shell meningkat dari sekitar $171,3 miliar pada tahun 2020 menjadi $369,4 miliar pada tahun 2022, sementara laba bersih terstandarisasi bergerak dari kerugian sekitar $21,8 miliar menjadi laba sebesar $42,3 miliar. Kedua ukuran tersebut mengalami penurunan pada tahun 2023 dan 2024 seiring dengan meredanya kondisi pasar energi, meskipun faktor bisnis lainnya juga turut memengaruhi hasil keuangan tersebut.
Angka-angka terstandarisasi ini berbeda dari pendapatan yang dilaporkan Shell dalam laporan keuangannya sendiri, yang mencerminkan perbedaan metodologi dan klasifikasi penyedia data.
Keterbatasan Analisis Harga Komoditas
Harga komoditas hanyalah salah satu faktor yang memengaruhi profitabilitas perusahaan. Perubahan dalam volume produksi, biaya operasional, pengaturan lindung nilai, pajak, nilai tukar, dan kondisi pasar yang lebih luas semuanya dapat memengaruhi hasil keuangan.
Harga komoditas yang lebih tinggi tidak menjamin laba yang lebih kuat bagi produsen, sama halnya seperti biaya input yang lebih rendah tidak serta-merta meningkatkan marjin bagi para pembeli. Investor juga perlu membedakan antara hasil keuangan yang dilaporkan dan angka terstandarisasi yang disediakan oleh platform data keuangan.
Oleh karena itu, pergerakan harga komoditas sebaiknya dikaji bersama dengan laporan keuangan perusahaan, kinerja operasional, dan faktor-faktor bisnis relevan lainnya.
Kesimpulan
Harga komoditas dapat memberikan pengaruh yang signifikan terhadap pendapatan, biaya, dan profitabilitas perusahaan, namun dampaknya bergantung pada model bisnis yang dijalankan.
Produsen mungkin diuntungkan oleh harga jual yang lebih tinggi, sementara bisnis yang membeli komoditas dapat menghadapi kenaikan biaya operasional. Namun demikian, volume produksi, pengaturan lindung nilai, efisiensi operasional, pajak, dan faktor keuangan lainnya juga turut memengaruhi hasil akhirnya.
Memahami bagaimana harga komoditas berinteraksi dengan faktor-faktor tersebut dapat membantu investor menginterpretasikan kinerja perusahaan dengan lebih akurat, tanpa berasumsi bahwa pergerakan harga semata yang menentukan laba di masa depan.