
Giá Hàng Hóa Ảnh Hưởng Đến Lợi Nhuận Doanh Nghiệp Như Thế Nào


Mục lục
- Giá Hàng Hóa Ảnh Hưởng Đến Nhà Sản Xuất Như Thế Nào
- Giá Hàng Hóa Ảnh Hưởng Đến Người Mua Như Thế Nào
- Tại Sao Sản Lượng và Chi Phí Vẫn Quan Trọng
- Phòng Ngừa Rủi Ro Có Thể Giảm Thiểu Rủi Ro Giá Hàng Hóa Như Thế Nào
- Shell: Giá Hàng Hóa Ảnh Hưởng Đến Lợi Nhuận Doanh Nghiệp Như Thế Nào
- Hạn Chế của Phân Tích Giá Hàng Hóa
- Kết Luận
Giá hàng hóa có thể tác động đáng kể đến lợi nhuận của doanh nghiệp, ảnh hưởng đến mọi yếu tố từ doanh thu của các nhà sản xuất năng lượng đến chi phí mà các hãng hàng không, nhà sản xuất và công ty thực phẩm phải đối mặt.
Hàng hóa là những nguyên vật liệu cơ bản được sử dụng trong toàn bộ nền kinh tế, bao gồm dầu mỏ, khí tự nhiên, kim loại và các sản phẩm nông nghiệp như lúa mì, cà phê, bông và đường. Giá của chúng biến động theo cung và cầu, thời tiết, các sự kiện địa chính trị, quyết định sản xuất, tồn kho và biến động tiền tệ.
Tuy nhiên, tác động tài chính còn phụ thuộc vào cách thức một doanh nghiệp sử dụng hoặc sản xuất hàng hóa đó. Nhà sản xuất có thể hưởng lợi từ giá bán cao hơn, trong khi doanh nghiệp mua cùng loại hàng hóa đó có thể phải đối mặt với chi phí gia tăng và áp lực lên biên lợi nhuận.
Giá Hàng Hóa Ảnh Hưởng Đến Nhà Sản Xuất Như Thế Nào
Các nhà sản xuất hàng hóa kiếm doanh thu bằng cách bán các nguyên vật liệu mà họ khai thác, canh tác hoặc chế biến.
Hãy xem xét một nhà sản xuất dầu mỏ giả định đang bán 10 triệu thùng dầu. Nếu giá bán tăng từ $70 lên $90 mỗi thùng trong khi sản lượng không thay đổi, doanh thu của họ sẽ tăng như sau:
| Ở mức $70/thùng | Ở mức $90/thùng | |
| Sản lượng dầu | 10 triệu thùng | 10 triệu thùng |
| Giá bán | $70 | $90 |
| Tổng doanh thu | $700 triệu | $900 triệu |
| Mức tăng doanh thu | — | $200 triệu |
Đây là ví dụ giả định được đơn giản hóa chỉ nhằm mục đích minh họa và không đại diện cho bất kỳ công ty thực tế nào.
Tuy nhiên, khoản tăng thêm $200 triệu không tự động trở thành lợi nhuận. Công ty vẫn phải chi trả tiền lương, thuế, chi phí vận chuyển, chi phí bảo trì và các chi phí sản xuất khác.
Giá Hàng Hóa Ảnh Hưởng Đến Người Mua Như Thế Nào
Nhiều doanh nghiệp mua hàng hóa như một phần trong hoạt động kinh doanh của mình.
Các hãng hàng không mua nhiên liệu, công ty thực phẩm mua nông sản và các nhà sản xuất sử dụng kim loại, năng lượng và hóa chất.
Nếu giá hàng hóa tăng, chi phí sản xuất hàng hóa hoặc cung cấp dịch vụ có thể tăng theo. Biên lợi nhuận có thể suy giảm khi doanh nghiệp thiếu năng lực định giá để chuyển những chi phí phát sinh thêm đó sang khách hàng.
Sự sụt giảm giá hàng hóa có thể gây ra tác động ngược lại. Điều này có thể làm suy yếu doanh thu của các nhà sản xuất trong khi giảm chi phí cho các doanh nghiệp mua hàng hóa đó.
Tại Sao Sản Lượng và Chi Phí Vẫn Quan Trọng
Giá hàng hóa chỉ là một phần trong kết quả tài chính của nhà sản xuất.
Một công ty có thể nhận được giá bán cao hơn nhưng sản xuất ít đơn vị hơn do bảo trì, sự cố vận hành, gián đoạn thời tiết hoặc trữ lượng suy giảm.
Chi phí sản xuất cũng có thể tăng do tiền lương, giá năng lượng, chi phí thiết bị hoặc thuế tăng cao. Do đó, lợi nhuận có thể giảm ngay cả khi giá thị trường của hàng hóa tăng lên.
Vì vậy, nhà đầu tư có thể xem xét giá bán, sản lượng, chi phí sản xuất, biên lợi nhuận và dòng tiền.
Phòng Ngừa Rủi Ro Có Thể Giảm Thiểu Rủi Ro Giá Hàng Hóa Như Thế Nào
Phòng ngừa rủi ro hàng hóa liên quan đến việc sử dụng các hợp đồng tài chính hoặc các thỏa thuận khác để giảm thiểu mức độ rủi ro trước các biến động giá trong tương lai.
Nhà sản xuất có thể thỏa thuận trước để bán một phần sản lượng tương lai của mình ở mức giá cố định. Tương tự, người mua có thể sắp xếp để mua hàng hóa ở mức giá định sẵn.
Điều này có thể giúp doanh thu hoặc chi phí trong tương lai trở nên dễ dự đoán hơn. Tuy nhiên, nó cũng có thể làm giảm lợi ích trước mắt từ một biến động giá thuận lợi.
Do đó, mức giá được công bố trên các phương tiện truyền thông tài chính có thể khác với mức giá mà một công ty thực tế nhận được hoặc phải trả.
Shell: Giá Hàng Hóa Ảnh Hưởng Đến Lợi Nhuận Doanh Nghiệp Như Thế Nào
Shell là một ví dụ điển hình vì kết quả kinh doanh của công ty chịu ảnh hưởng bởi giá dầu và khí tự nhiên, sản lượng khai thác, biên lợi nhuận lọc dầu, biên lợi nhuận hóa chất và điều kiện giao dịch năng lượng.
Kết quả tài chính của Shell trong giai đoạn 2020 đến 2022 minh họa cách các điều kiện thị trường năng lượng thay đổi có thể ảnh hưởng đến doanh thu, khả năng sinh lời và dòng tiền.
Kết Quả Tài Chính Được Báo Cáo Của Shell, 2020-2022
Kết quả tài chính của Shell trong giai đoạn 2020 đến 2022 minh họa cách các điều kiện thị trường năng lượng thay đổi có thể ảnh hưởng đến doanh thu, khả năng sinh lời và dòng tiền.
| Chỉ số | 2020 | 2021 | 2022 |
| Giá dầu thô Brent bình quân | ~$42/thùng | ~$71/thùng | ~$101/thùng |
| Doanh thu | $180,5 tỷ | $261,5 tỷ | $381,3 tỷ |
| Thu nhập phân bổ cho cổ đông | −$21,7 tỷ | $20,1 tỷ | $42,3 tỷ |
| Dòng tiền từ hoạt động kinh doanh | $34,1 tỷ | $45,1 tỷ | $68,4 tỷ |
Năm 2020, đại dịch làm suy yếu nhu cầu năng lượng và góp phần khiến giá dầu giảm mạnh. Shell ghi nhận khoản lỗ đáng kể phân bổ cho cổ đông, mặc dù giá hàng hóa thấp không phải là nguyên nhân duy nhất. Kết quả của công ty còn phản ánh các khoản phí kế toán lớn, bao gồm các khoản giảm giá trị tài sản làm giảm giá trị ghi sổ của một số tài sản nhất định.
Tình hình được cải thiện vào năm 2021 khi hoạt động kinh tế và nhu cầu năng lượng phục hồi. Giá dầu tăng cao trùng hợp với sự cải thiện về doanh thu, khả năng sinh lời và dòng tiền hoạt động.
Sự phục hồi trở nên rõ nét hơn vào năm 2022 khi thị trường năng lượng toàn cầu thắt chặt. Giá dầu thô Brent tiếp tục tăng, trong khi Shell ghi nhận doanh thu, thu nhập phân bổ cho cổ đông và dòng tiền hoạt động tăng mạnh.
Những kết quả này minh họa cách giá hàng hóa cao hơn có thể hỗ trợ kết quả tài chính của một nhà sản xuất năng lượng. Tuy nhiên, giá khí tự nhiên, sản lượng khai thác, biên lợi nhuận lọc dầu, hoạt động giao dịch, thuế, chi phí và các khoản phí kế toán cũng ảnh hưởng đến kết quả của Shell.
Sau năm 2022, doanh thu và lợi nhuận của Shell giảm khi giá năng lượng hạ nhiệt so với mức đỉnh trước đó. Thu nhập phân bổ cho cổ đông giảm xuống còn 19,4 tỷ USD vào năm 2023 và 16,1 tỷ USD vào năm 2024, trước khi tăng trở lại lên 17,8 tỷ USD vào năm 2025.
Shell cho biết kết quả kinh doanh năm 2025 bị ảnh hưởng bởi giá dầu và khí tự nhiên hóa lỏng thực hiện thấp hơn, biên lợi nhuận từ hoạt động kinh doanh và tối ưu hóa yếu hơn, cùng biên lợi nhuận hóa chất thấp hơn. Sản lượng bán hàng tăng, chi phí vận hành giảm và các biến động thuế thuận lợi đã phần nào bù đắp những áp lực này. Điều này minh họa lý do tại sao giá hàng hóa không nên được xem là yếu tố duy nhất giải thích sự thay đổi trong lợi nhuận.
Doanh Thu Hàng Năm và Thu Nhập Ròng Chuẩn Hóa của Shell, 2020–2025
Biểu đồ dưới đây cung cấp so sánh dài hạn về doanh thu hàng năm và thu nhập ròng chuẩn hóa của Shell, cho thấy cả hai chỉ số thay đổi như thế nào trong giai đoạn từ năm 2020 đến năm 2025.
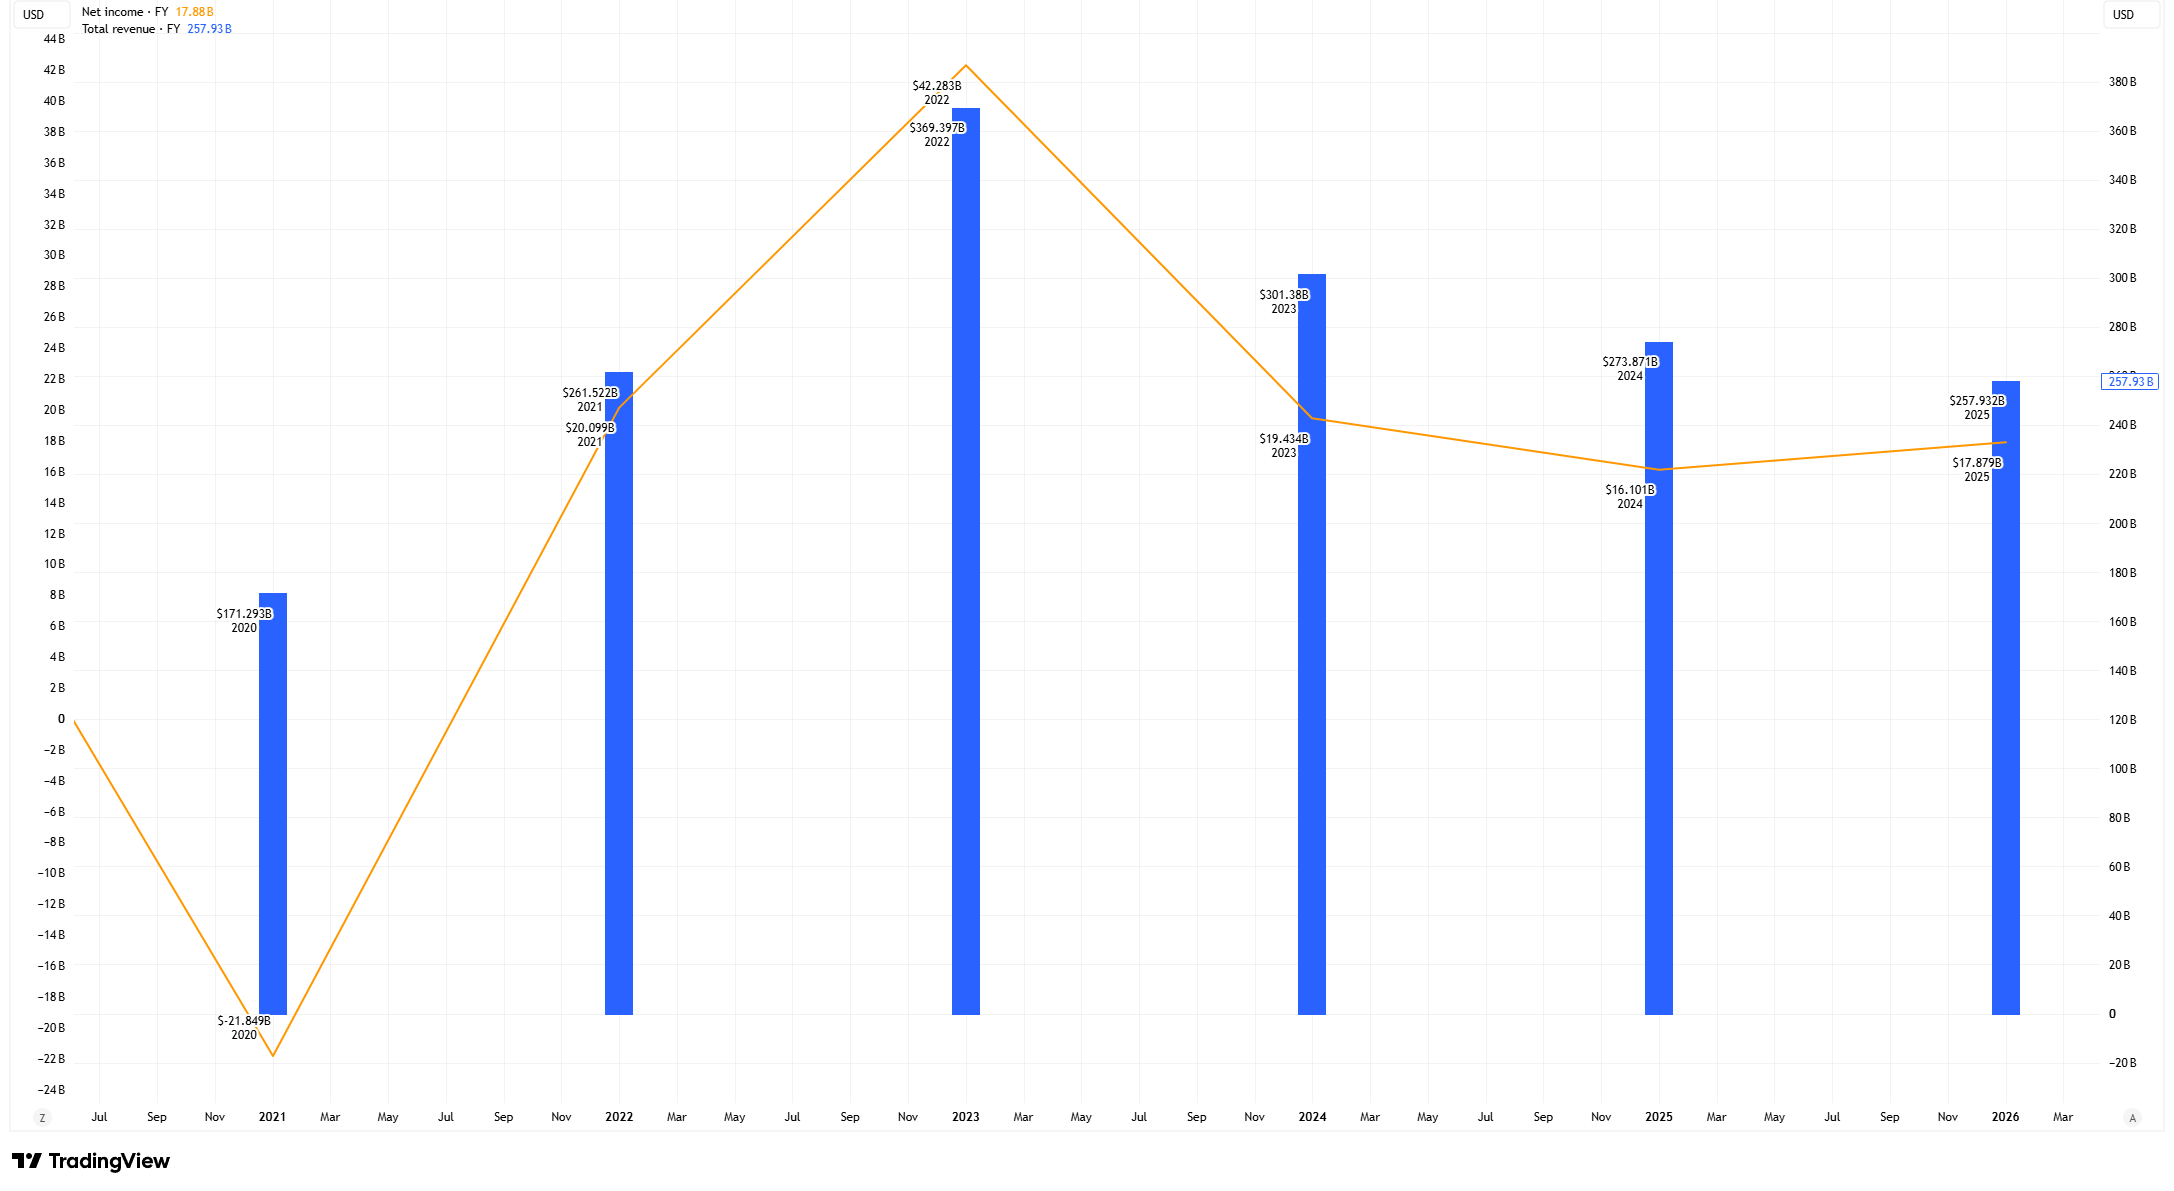
Nguồn & Phương pháp: TradingView. Biểu đồ so sánh tổng doanh thu hàng năm và thu nhập ròng chuẩn hóa của Shell cho các năm tài chính 2020 đến 2025. Tổng doanh thu được thể hiện bằng tỷ USD dưới dạng các cột màu xanh trên trục bên phải. Thu nhập ròng chuẩn hóa được thể hiện bằng tỷ USD theo đường màu cam trên trục bên trái. Các số liệu hàng năm được gắn nhãn theo năm tài chính của Shell. Mỗi điểm dữ liệu được vẽ tại thời điểm cuối năm tài chính tương ứng, do đó điểm dữ liệu của FY2025 xuất hiện phía trên nhãn năm 2026. Dữ liệu tài chính chuẩn hóa của TradingView có thể khác với các con số được Shell báo cáo trực tiếp trong hồ sơ tài chính do phương pháp luận và cách phân loại của nhà cung cấp dữ liệu. Các số liệu lịch sử cũng có thể được điều chỉnh. Dữ liệu tính đến ngày 27 tháng 10 năm 2026.
Doanh thu chuẩn hóa của Shell tăng từ khoảng 171,3 tỷ USD vào năm 2020 lên 369,4 tỷ USD vào năm 2022, trong khi thu nhập ròng chuẩn hóa chuyển từ mức lỗ khoảng 21,8 tỷ USD sang mức lãi 42,3 tỷ USD. Cả hai chỉ số đều giảm trong năm 2023 và 2024 khi điều kiện thị trường năng lượng hạ nhiệt, mặc dù các yếu tố kinh doanh khác cũng tác động đến kết quả.
Các số liệu chuẩn hóa này khác với doanh thu mà Shell báo cáo trong báo cáo tài chính của chính mình, phản ánh sự khác biệt về phương pháp luận và cách phân loại của nhà cung cấp dữ liệu.
Hạn Chế của Phân Tích Giá Hàng Hóa
Giá hàng hóa chỉ là một trong nhiều yếu tố ảnh hưởng đến lợi nhuận của doanh nghiệp. Sự thay đổi về sản lượng, chi phí vận hành, các thỏa thuận phòng ngừa rủi ro, thuế, tỷ giá hối đoái và điều kiện thị trường rộng lớn hơn đều có thể tác động đến kết quả tài chính.
Giá hàng hóa cao hơn không đảm bảo lợi nhuận tốt hơn cho các nhà sản xuất, cũng như chi phí đầu vào thấp hơn không nhất thiết cải thiện biên lợi nhuận của người mua. Nhà đầu tư cũng cần phân biệt giữa kết quả tài chính được báo cáo và các số liệu chuẩn hóa do các nền tảng dữ liệu tài chính cung cấp.
Do đó, biến động giá hàng hóa cần được đánh giá cùng với báo cáo tài chính của doanh nghiệp, hiệu quả hoạt động và các yếu tố kinh doanh liên quan khác.
Kết Luận
Giá hàng hóa có thể ảnh hưởng đáng kể đến doanh thu, chi phí và lợi nhuận của doanh nghiệp, nhưng mức độ tác động còn phụ thuộc vào mô hình kinh doanh.
Các nhà sản xuất có thể hưởng lợi từ giá bán cao hơn, trong khi các doanh nghiệp mua hàng hóa có thể đối mặt với chi phí vận hành tăng. Tuy nhiên, sản lượng, các thỏa thuận phòng ngừa rủi ro, hiệu quả vận hành, thuế và các yếu tố tài chính khác cũng ảnh hưởng đến kết quả cuối cùng.
Hiểu được cách giá hàng hóa tương tác với các yếu tố này có thể giúp nhà đầu tư diễn giải hiệu quả hoạt động của doanh nghiệp chính xác hơn, thay vì giả định rằng biến động giá đơn thuần sẽ quyết định lợi nhuận trong tương lai.