

Lo Ngại Tài Chính AI Ảnh Hưởng Công Nghệ Mỹ Khi Cổ Phiếu Phòng Thủ Tăng Giá | Tổng Kết Tuần: 12-16 Tháng 10 Năm 2026


Tổng Kết Thị Trường Tuần này xem xét sự phân hóa rõ rệt trên các thị trường toàn cầu khi lo ngại về tài chính AI và lạm phát Mỹ tăng cao hơn dự kiến đã thách thức niềm tin của nhà đầu tư.
Trong khi các chỉ số Mỹ có tỷ trọng công nghệ cao sụt giảm, cổ phiếu phòng thủ và định hướng giá trị vẫn trụ vững tốt hơn, và cổ phiếu châu Âu vượt trội khi các nhà đầu tư đánh giá lại mức độ tiếp xúc của họ với các công ty liên quan đến AI.
Trong khi đó, lạm phát tiêu dùng và lạm phát sản xuất tại Mỹ mạnh hơn dự kiến đã làm phức tạp thêm triển vọng lãi suất, ngay cả khi lợi suất trái phiếu Kho bạc giảm do nhu cầu về tài sản an toàn hơn tăng lên.
Tổng hợp lại, những diễn biến này cho thấy các nhà đầu tư đang cân bằng giữa hoạt động kinh tế vững chắc với chi phí tài chính cao hơn, định giá công nghệ và lạm phát dai dẳng.
Tổng Quan Kinh Tế
Lạm phát Mỹ tăng tốc trong tháng 9, làm phức tạp thêm triển vọng lãi suất ngay cả khi hoạt động kinh tế vẫn duy trì tốt.
Chỉ số Giá Tiêu Dùng (CPI) tăng 0,6% so với tháng trước, cao hơn mức 0,4% của tháng 8, trong khi lạm phát hàng năm tăng lên 3,7% từ mức 3,4%. Giá xăng tăng 9,1%, chiếm hơn một nửa mức tăng hàng tháng. Lạm phát cơ bản tăng 0,3% so với tháng trước và 2,6% so với cùng kỳ năm ngoái.
Giá sản xuất cho thấy áp lực còn mạnh hơn. Chỉ số Giá Sản Xuất (PPI) tăng 1,3% so với tháng trước, mức tăng hàng tháng lớn nhất kể từ tháng 3 năm 2022, và tăng 6,3% so với cùng kỳ năm ngoái. Giá hàng hóa tăng 2,6%, được thúc đẩy bởi mức tăng 10,8% trong giá năng lượng, trong khi giá dịch vụ tăng 0,8%.
Hoạt động kinh tế vẫn vững chắc. Doanh số bán lẻ của Mỹ tăng 0,8% trong tháng 9, mặc dù giá nhiên liệu cao hơn đã góp phần vào mức tăng này. Loại trừ xe cộ và xăng, doanh số tăng 0,2%. Sản xuất công nghiệp tăng 0,7%, với tỷ lệ sử dụng công suất tăng lên 76,9%. Số đơn xin trợ cấp thất nghiệp lần đầu chỉ tăng 1.000, lên mức 199.000, cho thấy tình trạng sa thải vẫn còn hạn chế mặc dù tuyển dụng chậm lại.
Sách Beige của Cục Dự trữ Liên bang mô tả điều kiện thị trường lao động gần như không thay đổi, với các nhà tuyển dụng vẫn thận trọng trong việc tuyển dụng. Chủ tịch Fed Kevin Warsh không đưa ra dấu hiệu rõ ràng về quyết định ưa thích của ông cho cuộc họp ngày 27–28 tháng 10. Thị trường tiếp tục kỳ vọng lãi suất sẽ không thay đổi trong tháng 10, với xác suất tăng lãi suất giảm thêm sau các bình luận của ông, mặc dù kỳ vọng về một đợt tăng khác vào tháng 12 vẫn còn.
Ở nơi khác, kinh tế Anh mở rộng 0,1% so với tháng trước trong tháng 8, được hỗ trợ bởi hoạt động sản xuất và lập trình máy tính. Ngân hàng Anh tiếp tục theo dõi tác động lạm phát của chi phí năng lượng, trong khi thị trường kỳ vọng ít nhất một lần tăng lãi suất nữa trước cuối năm.
Tại khu vực đồng euro, lạm phát tháng 9 được xác nhận ở mức 3,8%, giữ nguyên khả năng ECB tiếp tục thắt chặt chính sách. Lạm phát tiêu dùng của Trung Quốc tăng nhẹ lên 0,9%, trong khi giá sản xuất tăng 5,0% so với cùng kỳ năm ngoái do chi phí dầu và hàng hóa cao hơn.
Sự kết hợp giữa hoạt động kinh tế vững chắc và lạm phát tăng tốc khiến các ngân hàng trung ương phải đối mặt với sự cân bằng khó khăn giữa tăng trưởng và ổn định giá cả.
Cổ Phiếu, Trái Phiếu và Hàng Hóa
Cổ Phiếu
Cổ phiếu Mỹ phân hóa mạnh khi lo ngại về tài chính trí tuệ nhân tạo kích hoạt đợt bán tháo cổ phiếu công nghệ.
S&P 500 giảm 1,9% và Nasdaq Composite giảm 4,5%, đánh dấu tuần tệ nhất kể từ tháng 6. Ngược lại, Chỉ số Trung Bình Công Nghiệp Dow Jones tăng 0,7%, được hỗ trợ bởi nhu cầu đối với các công ty phòng thủ và định hướng giá trị.
Các nhà đầu tư ngày càng đặt câu hỏi liệu các nhà điều hành trung tâm dữ liệu có nợ cao có thể tạo ra lợi nhuận đủ để biện minh cho khoản đầu tư AI quy mô lớn hay không. CoreWeave giảm hơn 20% trong tuần, trong khi các công ty bán dẫn và công nghệ khác cũng chịu áp lực.
Kết quả kinh doanh quý 3 của các ngân hàng lớn Mỹ cho thấy bức tranh hỗn hợp. Các nhà đầu tư tập trung vào hoạt động giao dịch, biên lãi suất cho vay, chi phí tín dụng và triển vọng hoạt động môi giới khi lãi suất cao hơn và thị trường biến động ảnh hưởng đến kết quả kinh doanh.
Cổ phiếu châu Âu tỏ ra vững chắc hơn. STOXX Europe 600 tăng hơn 2%, tuần tốt nhất kể từ tháng 6, khi kết quả kinh doanh khả quan của các công ty giúp bù đắp sự yếu kém trong cổ phiếu công nghệ toàn cầu. FTSE 100 tăng 3,1%, tuần tốt nhất trong sáu tháng, được hỗ trợ bởi lợi nhuận doanh nghiệp, mức độ tiếp xúc thấp hơn với đợt bán tháo AI và sự mở rộng bất ngờ trong GDP hàng tháng của Anh.
Trái Phiếu
Lợi suất trái phiếu chính phủ giảm trong tuần khi lo ngại về tài chính trí tuệ nhân tạo làm tăng nhu cầu đối với các tài sản an toàn hơn. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm kết thúc vào thứ Sáu ở mức khoảng 5,1%. Lợi suất trái phiếu chính phủ Anh (gilt) và trái phiếu chính phủ Đức cũng giảm nhẹ bất chấp lo ngại lạm phát dai dẳng.
Hàng Hóa
Dầu thô Brent chốt ở mức 109,86 USD/thùng, tăng 4,9% trong tuần. Giá được hỗ trợ bởi lo ngại mới về nguồn cung từ Trung Đông và các cuộc tấn công gia tăng gần Eo biển Hormuz.
Vàng giao ngay giảm khoảng 0,7% trong tuần xuống còn khoảng 4.165 USD/ounce. Lạm phát tiêu dùng và lạm phát sản xuất tăng mạnh hơn đã làm mới lại kỳ vọng rằng lãi suất Mỹ có thể duy trì mức hạn chế trong thời gian dài hơn, làm giảm sức hấp dẫn của kim loại không sinh lãi này.
Hiệu Suất Theo Ngành
Lợi nhuận ngành toàn cầu phản ánh sự dịch chuyển rõ rệt ra khỏi các công ty liên quan đến công nghệ sang các lĩnh vực phòng thủ của thị trường.
Hàng Tiêu Dùng Thiết Yếu là ngành mạnh nhất, tăng 4,49%, khi các nhà đầu tư ưa chuộng các công ty phòng thủ trong đợt bán tháo công nghệ. Năng Lượng tăng 3,46%, được hỗ trợ bởi giá dầu cao hơn, trong khi Chăm Sóc Sức Khỏe tăng 2,95%.
Tiện Ích tăng 1,69% và Tài Chính tăng 1,01%. Hàng Tiêu Dùng Tùy Ý gần như không đổi, giảm 0,01%, trong khi Công Nghiệp giảm 0,38%.
Công Nghệ Thông Tin & Dịch Vụ Truyền Thông là ngành yếu nhất, giảm 6,39%, để lại khoảng cách 10,88 điểm phần trăm giữa các nhà hoạt động mạnh nhất và yếu nhất khi lo ngại về định giá AI và đầu tư trung tâm dữ liệu được tài trợ bằng nợ ngày càng tăng.
Hiệu Suất Ngành từ ngày 12 đến 16 tháng 10 năm 2026
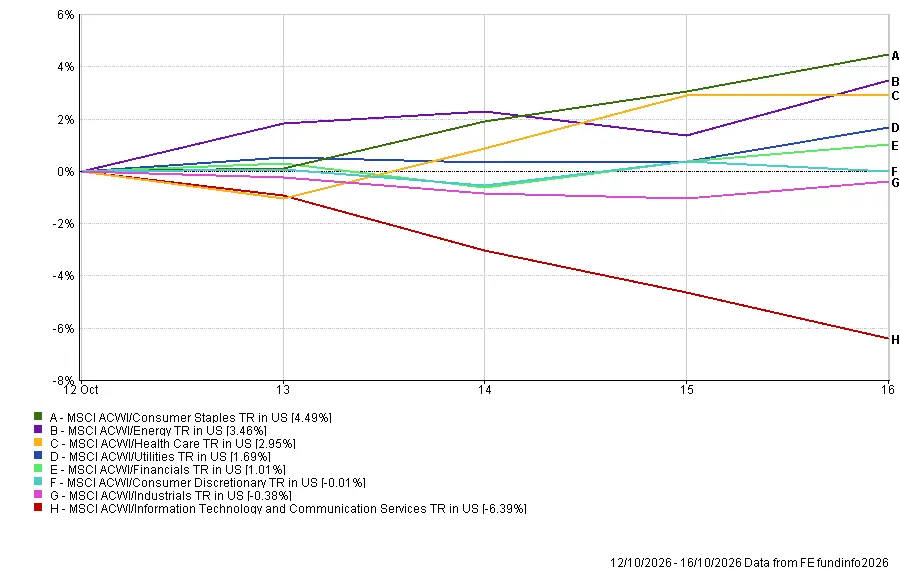
Nguồn: FE Analytics. Tất cả các chỉ số tính tổng lợi nhuận bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 16 tháng 10 năm 2026.
Thị Trường Khu Vực
MSCI United Kingdom TR là chỉ số khu vực mạnh nhất, tăng 3,29%, được hỗ trợ bởi mức độ phòng thủ của FTSE 100 và đồng bảng Anh mạnh hơn.
MSCI Europe TR tăng 2,15%, phản ánh kết quả kinh doanh doanh nghiệp tốt hơn và sự tăng giá của đồng euro so với đồng đô la. MSCI Japan TR giảm 1,25%, trong khi MSCI China TR giảm 1,54%.
MSCI North America TR là chỉ số khu vực yếu nhất, giảm 1,79%, khi tổn thất từ các công ty công nghệ và liên quan đến trí tuệ nhân tạo vượt quá lợi nhuận trong các lĩnh vực phòng thủ.
Biến động tiền tệ đã ảnh hưởng đến kết quả tính bằng đô la Mỹ. Đồng bảng Anh và đồng euro tăng giá so với đồng đô la, làm tăng lợi nhuận quy đổi của Anh và châu Âu. Đồng yên cũng tăng nhẹ, đóng góp dương khiêm tốn về tỷ giá cho lợi nhuận của Nhật Bản, mặc dù điều này không đủ để bù đắp sự sụt giảm trong cổ phiếu Nhật Bản.
Hiệu Suất Khu Vực từ ngày 12 đến 16 tháng 10 năm 2026
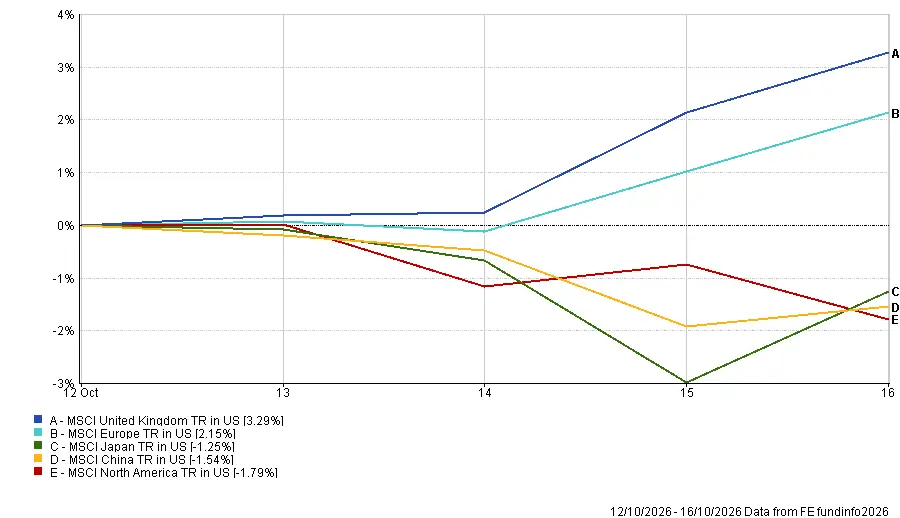
Nguồn: FE Analytics. Tất cả các chỉ số tính tổng lợi nhuận bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 16 tháng 10 năm 2026.
Thị Trường Tiền Tệ
Đồng đô la Mỹ yếu đi so với đồng euro và đồng bảng Anh khi lợi suất trái phiếu Kho bạc giảm và kỳ vọng Fed tăng lãi suất vào tháng 10 giảm bớt.
EUR/USD tăng từ 1,1200 lên 1,1240, phản ánh sức mạnh của đồng euro so với đồng đô la.
GBP/USD tăng từ 1,3236 lên 1,3329, được hỗ trợ bởi sự mở rộng bất ngờ trong GDP hàng tháng của Anh và sự yếu đi rộng hơn của đồng đô la.
USD/JPY giảm từ 158,25 xuống 158,01, cho thấy sự tăng giá khiêm tốn của đồng yên.
GBP/JPY tăng từ 209,57 lên 210,62, khi đồng bảng Anh tăng giá so với đồng yên.
Nhìn chung, sự yếu đi của đồng đô la đã góp phần vào lợi nhuận tính bằng đô la Mỹ mạnh hơn cho cổ phiếu Anh và châu Âu, củng cố thêm sự khác biệt về hiệu suất khu vực trong tuần.
Triển Vọng và Tuần Tới
Sự chú ý hiện chuyển sang GDP quý 3, sản xuất công nghiệp và doanh số bán lẻ của Trung Quốc vào thứ Hai, cung cấp thêm thông tin về sự cân bằng giữa tăng trưởng xuất khẩu và nhu cầu trong nước yếu.
Tại Anh, dữ liệu thị trường lao động công bố vào thứ Ba, tiếp theo là lạm phát vào thứ Tư và doanh số bán lẻ vào thứ Sáu. Các nhà đầu tư sẽ đánh giá liệu tăng trưởng tiền lương và áp lực giá dai dẳng có củng cố thêm lập luận cho một lần tăng lãi suất nữa của Ngân hàng Anh hay không.
Tại Mỹ, số lượng nhà khởi công xây dựng và giấy phép xây dựng dự kiến vào thứ Ba, tiếp theo là số đơn xin trợ cấp thất nghiệp hàng tuần vào thứ Năm. Chỉ số nhà quản trị mua hàng (PMI) sơ bộ tháng 10 và kết quả cuối cùng về tâm lý người tiêu dùng của Đại học Michigan sẽ được công bố vào thứ Sáu, cung cấp thêm thông tin về đà kinh tế và kỳ vọng lạm phát.
Các quan chức Cục Dự trữ Liên bang đã bước vào giai đoạn cấm phát biểu trước cuộc họp chính sách ngày 27-28 tháng 10, để dữ liệu kinh tế định hình kỳ vọng của thị trường.
Trong khi đó, mùa công bố kết quả kinh doanh tiếp tục với Netflix, Tesla, IBM, Texas Instruments, Procter & Gamble và American Express. Các nhà đầu tư sẽ theo dõi bằng chứng về lợi nhuận bền vững từ đầu tư AI, nhu cầu tiêu dùng vững chắc và khả năng quản lý chi phí tài chính và năng lượng cao hơn của các công ty.
Câu hỏi then chốt là liệu lợi nhuận doanh nghiệp có thể phục hồi niềm tin vào định giá công nghệ khi lạm phát dai dẳng giữ kỳ vọng lãi suất ở mức cao.