


AIファイナンス懸念が米国テクノロジー株を直撃、ディフェンシブ株が上昇|週間市場レビュー:2026年10月12日〜16日


今週の週間市場レビューでは、AIファイナンス懸念と米国インフレの加速が投資家心理を圧迫するなか、グローバル市場が大きく二分された状況を詳しく分析します。
テクノロジー比率の高い米国主要株価指数が下落した一方、ディフェンシブ株やバリュー株は底堅く推移し、欧州株式はAI関連銘柄へのエクスポージャーを再評価した投資家の動きを受けてアウトパフォームしました。
また、米国の消費者物価および生産者物価の上振れにより金利見通しは複雑化しましたが、安全資産への需要増加を背景に米国債利回りは低下しました。
こうした動きは全体として、投資家が底堅い経済活動とより高い資金調達コスト、テクノロジー株のバリュエーション、そして根強いインフレとのバランスをどのように取っているかを浮き彫りにしました。
経済概況
9月の米国インフレが加速し、経済活動が底堅さを維持するなかで金利見通しはさらに複雑化しました。
消費者物価指数(CPI)は前月比0.6%上昇し、8月の0.4%から加速。年間インフレ率も3.4%から3.7%へ上昇しました。ガソリン価格が9.1%急騰し、月間上昇分の半分以上を占めました。コアインフレ率は前月比0.3%、前年比2.6%の上昇となりました。
生産者物価はさらに強い圧力を示しました。生産者物価指数(PPI)は前月比1.3%上昇し、2022年3月以来最大の月間上昇幅を記録。前年比では6.3%の上昇となりました。財価格はエネルギーの10.8%上昇に牽引され2.6%上昇、サービス価格は0.8%上昇しました。
経済活動は堅調を維持しました。9月の米国小売売上高は0.8%増加しましたが、燃料価格の上昇が押し上げ要因となりました。自動車とガソリンを除いた売上高は0.2%増加。鉱工業生産は0.7%上昇し、設備稼働率は76.9%へ上昇しました。新規失業保険申請件数はわずか1,000件増の19万9,000件にとどまり、採用ペースが鈍化するなかでも人員削減が限定的であることが示されました。
連邦準備制度理事会(FRB)のベージュブックは労働市場の状況が概ね変わらず、雇用主が採用に慎重な姿勢を維持していると記述しました。ケビン・ウォーシュFRB議長は10月27〜28日の会合での政策決定について明確な方向性を示しませんでした。市場は10月の金利据え置きを引き続き予想しており、同議長の発言後に利上げ確率はさらに低下しましたが、12月の追加利上げへの期待は残っています。
英国では、生産活動やコンピュータプログラミング関連の活動に支えられ、8月の月間GDPが0.1%拡大しました。イングランド銀行はエネルギーコストによるインフレへの影響を引き続き注視しており、市場は年内にさらに少なくとも1回の利上げを見込んでいます。
ユーロ圏では9月のインフレ率が3.8%と確認され、ECBによる追加引き締めの可能性が引き続き意識されました。中国の消費者物価は0.9%へ小幅上昇し、生産者物価は原油・コモディティ価格の上昇を背景に前年比5.0%上昇しました。
底堅い経済活動とインフレ加速の組み合わせにより、各国中央銀行は成長と物価安定の難しいバランスを迫られています。
株式・債券・コモディティ
株式
人工知能(AI)のファイナンスを巡る懸念がテクノロジー株の売りを引き起こし、米国株式市場は大きく二分されました。
S&P500は1.9%下落し、ナスダック総合指数は4.5%下落と、6月以来最大の週間下落率を記録しました。一方、ダウ・ジョーンズ工業株平均はディフェンシブ株やバリュー株への需要に支えられ0.7%上昇しました。
投資家の間では、多額の債務を抱えるデータセンター事業者が大規模なAI投資を正当化するに足る十分なリターンを生み出せるのかという疑問が高まりました。CoreWeaveは週間で20%超下落し、半導体を含む他のテクノロジー企業にも売り圧力が波及しました。
米大手銀行の第3四半期決算は強弱まちまちの内容となりました。高金利と市場の変動が業績に影響するなか、投資家はトレーディング収益、貸出マージン、信用コスト、そしてディールメイキングの見通しに注目しました。
欧州株式はより底堅い動きを見せました。STOXX Europe 600は2%超上昇し、6月以来最大の週間上昇率を記録。好調な企業業績がグローバルなテクノロジー株の軟調を相殺しました。FTSE100は3.1%上昇し、6カ月ぶりの週間最大上昇率となりました。企業業績、AIセルオフへのエクスポージャーの低さ、そして予想外の英国月間GDP拡大が追い風となりました。
債券
AIファイナンスへの懸念が安全資産への需要を高めたことから、国債利回りは週間を通じて低下しました。米10年国債利回りは金曜日に約5.1%で取引を終えました。英国債(ギルト)およびドイツ国債の利回りも、根強いインフレ懸念にもかかわらず低下しました。
コモディティ
ブレント原油は週間で4.9%上昇し、1バレル109.86米ドルで取引を終えました。中東の供給懸念の再燃とホルムズ海峡付近での攻撃激化が相場を支えました。
金(スポット)は週間で約0.7%下落し、1トロイオンス約4,165米ドルとなりました。消費者物価・生産者物価の上振れにより米国の高金利長期化への期待が再燃し、利息を生まない金属の魅力が低下しました。
セクター別パフォーマンス
グローバルなセクター別リターンは、テクノロジー関連セクターからディフェンシブセクターへの明確なシフトを反映しました。
生活必需品セクターが4.49%上昇と最強のパフォーマンスを記録し、テクノロジー株の売りの最中にディフェンシブ銘柄を選好する投資家の動きを示しました。エネルギーセクターは原油高に支えられ3.46%上昇、ヘルスケアセクターは2.95%上昇しました。
公益事業セクターは1.69%上昇、金融セクターは1.01%上昇しました。一般消費財セクターはほぼ横ばいで0.01%の小幅下落、資本財セクターは0.38%下落しました。
情報技術・通信サービスセクターは6.39%下落と最弱のパフォーマンスとなり、AIバリュエーションおよびデータセンターへの借入依存型投資への懸念が強まるなか、最強セクターと最弱セクターの差は10.88ポイントに達しました。
セクター別パフォーマンス:2026年10月12日〜16日
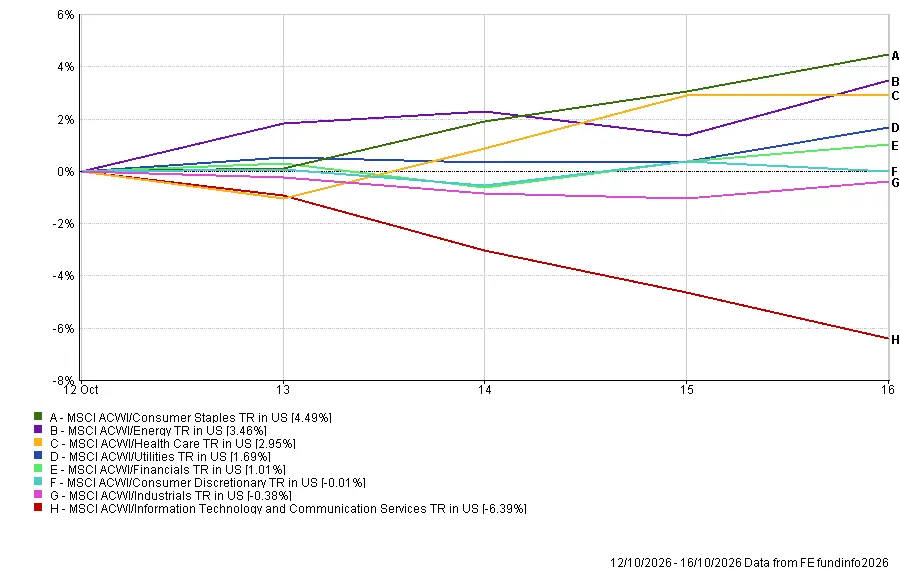
出所:FE Analytics。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の成果を示す信頼できる指標ではありません。データは2026年10月16日時点。
地域別市場
MSCIユナイテッド・キングダムTRは3.29%上昇と最も強い地域指数となり、FTSE100のディフェンシブなエクスポージャーとポンド高が支援材料となりました。
MSCIヨーロッパTRは2.15%上昇し、堅調な企業業績とユーロのドルに対する上昇を反映しました。MSCIジャパンTRは1.25%下落し、MSCIチャイナTRは1.54%下落しました。
MSCIノースアメリカTRは1.79%下落と最弱の地域指数となり、テクノロジー・AI関連銘柄の下落がディフェンシブセクターの上昇を上回りました。
為替の動きがUSDベースのリターンに影響を与えました。ポンドとユーロはドルに対して上昇し、英国および欧州のリターンをドル換算で押し上げました。円も小幅上昇し、日本のリターンに若干のプラス寄与をもたらしましたが、日本株の下落を相殺するには不十分でした。
地域別パフォーマンス:2026年10月12日〜16日
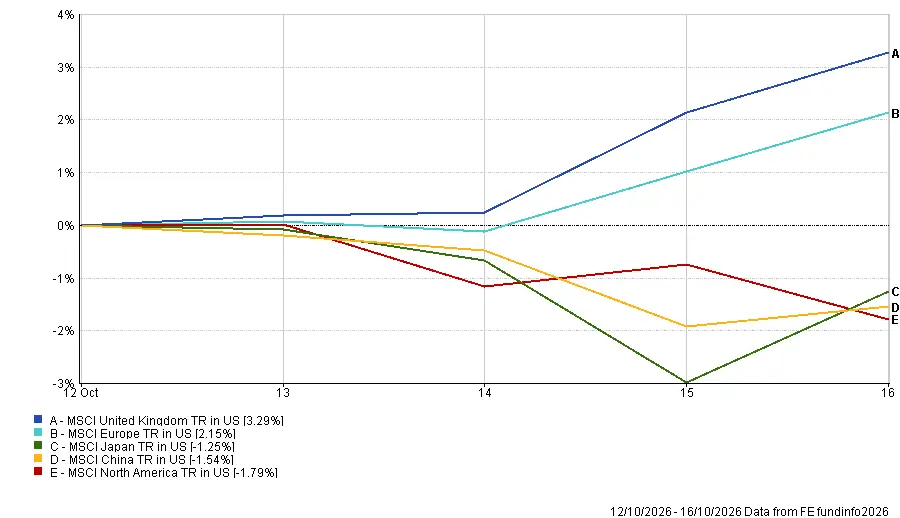
出所:FE Analytics。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の成果を示す信頼できる指標ではありません。データは2026年10月16日時点。
通貨市場
米国債利回りの低下と10月のFRB利上げ期待の後退を受け、米ドルはユーロおよびポンドに対して下落しました。
EUR/USDは1.1200から1.1240へ上昇し、ドルに対するユーロ高を反映しました。
GBP/USDは1.3236から1.3329へ上昇し、予想外の英国月間GDP拡大と広範なドル安に支えられました。
USD/JPYは158.25から158.01へ下落し、円の小幅上昇を示しました。
GBP/JPYは209.57から210.62へ上昇し、ポンドが円に対して上昇しました。
全体として、ドル安は英国および欧州株式のUSDベースのリターンを押し上げ、週間を通じて見られた地域別パフォーマンスの格差を一段と強める結果となりました。
見通しと今週の注目点
今週の注目は、月曜日に発表される中国の第3四半期GDPと鉱工業生産・小売売上高に集まります。輸出主導の成長と低迷する内需のバランスについて新たな手がかりが得られる見込みです。
英国では火曜日に労働市場データ、水曜日にインフレ指標、金曜日に小売売上高が発表されます。投資家は賃金上昇と根強い物価上昇圧力がイングランド銀行の追加利上げの根拠を強めるかどうかを見極めます。
米国では火曜日に住宅着工件数と建設許可件数、木曜日に週次失業保険申請件数が予定されています。金曜日には10月の購買担当者景気指数(PMI)速報値とミシガン大学消費者信頼感指数の確定値が発表され、経済モメンタムとインフレ期待についてさらなる手がかりが得られるでしょう。
FRBは10月27〜28日の政策会合を前にブラックアウト期間に入っており、経済指標が市場の期待を形成する役割を担います。
一方、決算シーズンはNetflix、テスラ、IBM、テキサス・インスツルメンツ、プロクター・アンド・ギャンブル、アメリカン・エキスプレスと続きます。投資家はAI投資の持続可能なリターン、底堅い消費者需要、そして企業が資金調達コストやエネルギーコストの上昇を管理できる能力の証拠に注目します。
カギとなる問いは、根強いインフレが金利見通しを高止まりさせるなかで、企業業績がテクノロジー株のバリュエーションに対する信頼を回復できるかどうかです。