

Preocupaciones por la Financiación de la IA Golpean a la Tecnología Estadounidense mientras los Valores Defensivos Ganan Terreno | Resumen Semanal: 12-16 de Octubre de 2026


El Resumen Semanal del Mercado de esta semana examina una marcada división en los mercados globales, ya que las preocupaciones sobre la financiación de la IA y una inflación más elevada en EE. UU. pusieron a prueba la confianza de los inversores.
Mientras los índices estadounidenses con alto peso tecnológico cayeron, los valores defensivos y orientados al valor resistieron mejor, y la renta variable europea superó en rentabilidad al resto a medida que los inversores reconsideraban su exposición a empresas relacionadas con la IA.
Por su parte, una inflación al consumo y a la producción más intensa en EE. UU. complicó las perspectivas para los tipos de interés, incluso cuando los rendimientos del Tesoro cayeron ante una mayor demanda de activos más seguros.
En conjunto, estos acontecimientos pusieron de relieve cómo los inversores estaban equilibrando la resistencia de la actividad económica frente a unos costes de financiación más elevados, las valoraciones tecnológicas y la persistente inflación.
Panorama Económico
La inflación en EE. UU. se aceleró en septiembre, complicando las perspectivas para los tipos de interés incluso cuando la actividad económica siguió siendo resistente.
El Índice de Precios al Consumo subió un 0,6% mensual, frente al 0,4% de agosto, mientras que la inflación anual aumentó al 3,7% desde el 3,4%. Los precios de la gasolina se dispararon un 9,1%, representando más de la mitad del incremento mensual. La inflación subyacente subió un 0,3% mensual y un 2,6% interanual.
Los precios a la producción mostraron una presión aún mayor. El Índice de Precios al Productor aumentó un 1,3% mensual, su mayor subida mensual desde marzo de 2022, y un 6,3% interanual. Los precios de los bienes subieron un 2,6%, impulsados por un incremento del 10,8% en la energía, mientras que los precios de los servicios avanzaron un 0,8%.
La actividad económica se mantuvo sólida. Las ventas minoristas en EE. UU. aumentaron un 0,8% en septiembre, aunque los precios más altos del combustible contribuyeron al incremento. Excluyendo vehículos y gasolina, las ventas crecieron un 0,2%. La producción industrial avanzó un 0,7%, con la utilización de la capacidad aumentando hasta el 76,9%. Las solicitudes iniciales de subsidio por desempleo aumentaron apenas 1.000, hasta 199.000, lo que sugiere que los despidos se mantuvieron limitados a pesar de una contratación más lenta.
El Libro Beige de la Reserva Federal describió las condiciones del mercado laboral como prácticamente sin cambios, con los empleadores manteniéndose cautelosos en cuanto a la contratación. El presidente de la Fed, Kevin Warsh, no ofreció una indicación clara sobre su decisión preferida para la reunión del 27 al 28 de octubre. Los mercados continuaron esperando que los tipos permanecieran sin cambios en octubre, con la probabilidad de un aumento disminuyendo aún más tras sus comentarios, aunque las expectativas de otro incremento en diciembre se mantuvieron.
En otros frentes, la economía del Reino Unido creció un 0,1% mensual en agosto, respaldada por la actividad productiva y de programación informática. El Banco de Inglaterra continuó monitoreando el impacto inflacionario de los costes energéticos, mientras que los mercados esperaban al menos un aumento adicional de tipos antes de fin de año.
En la zona euro, la inflación de septiembre se confirmó en el 3,8%, manteniendo en el punto de mira la posibilidad de un mayor endurecimiento del BCE. La inflación al consumo en China aumentó levemente hasta el 0,9%, mientras que los precios al productor subieron un 5,0% interanual ante el encarecimiento del petróleo y las materias primas.
La combinación de una actividad resistente y una inflación en aceleración dejó a los bancos centrales ante el difícil equilibrio entre el crecimiento y la estabilidad de precios.
Renta Variable, Bonos y Materias Primas
Renta Variable
La renta variable estadounidense se dividió bruscamente cuando las preocupaciones sobre la financiación de la inteligencia artificial desencadenaron una venta masiva de acciones tecnológicas.
El S&P 500 cayó un 1,9% y el Nasdaq Composite retrocedió un 4,5%, marcando sus peores semanas desde junio. Por el contrario, el Dow Jones Industrial Average ganó un 0,7%, respaldado por la demanda de empresas defensivas y orientadas al valor.
Los inversores cuestionaron cada vez más si los operadores de centros de datos muy endeudados podrían generar los retornos suficientes para justificar una inversión a gran escala en IA. CoreWeave cayó más de un 20% durante la semana, mientras que las empresas de semiconductores y otras tecnológicas también se vieron sometidas a presión.
Los resultados del tercer trimestre de los principales bancos estadounidenses presentaron un panorama mixto. Los inversores se centraron en la actividad de negociación, los márgenes de intermediación, los costes crediticios y las perspectivas de fusiones y adquisiciones, mientras los tipos de interés más altos y la volatilidad de los mercados influyeron en los resultados.
La renta variable europea demostró mayor resiliencia. El STOXX Europe 600 ganó más de un 2%, su mejor semana desde junio, ya que los alentadores resultados empresariales ayudaron a compensar la debilidad de los valores tecnológicos globales. El FTSE 100 subió un 3,1%, su mejor semana en seis meses, respaldado por los resultados corporativos, una menor exposición a la liquidación del sector de IA y una inesperada expansión del PIB mensual del Reino Unido.
Bonos
Los rendimientos de los bonos de deuda pública cayeron durante la semana, ya que las preocupaciones sobre la financiación de la inteligencia artificial aumentaron la demanda de activos más seguros. El rendimiento del bono del Tesoro estadounidense a 10 años cerró el viernes en torno al 5,1%. Los rendimientos de los gilts británicos y de los bonos de deuda pública alemanes también cedieron, a pesar de las persistentes preocupaciones inflacionarias.
Materias Primas
El Brent cerró en 109,86 USD por barril, con una ganancia del 4,9% en la semana. Los precios se vieron respaldados por la renovada preocupación sobre el suministro en Oriente Medio y el aumento de los ataques cerca del Estrecho de Ormuz.
El oro al contado cayó aproximadamente un 0,7% durante la semana, hasta situarse en torno a los 4.165 USD por onza. Una inflación al consumo y a la producción más intensa renovó las expectativas de que los tipos de interés en EE. UU. pudieran mantenerse restrictivos durante más tiempo, reduciendo el atractivo del metal, que no genera rendimientos.
Rendimiento por Sectores
Los rendimientos sectoriales globales reflejaron un marcado desplazamiento desde las empresas relacionadas con la tecnología hacia las áreas defensivas del mercado.
Consumo Básico fue el sector más sólido, con una ganancia del 4,49%, ya que los inversores favorecieron a las empresas defensivas durante la liquidación tecnológica. Energía avanzó un 3,46%, respaldado por los precios más altos del petróleo, mientras que Salud ganó un 2,95%.
Servicios Públicos subió un 1,69% y Finanzas avanzó un 1,01%. Consumo Discrecional se mantuvo prácticamente sin cambios, cayendo un 0,01%, mientras que Industria retrocedió un 0,38%.
Tecnología de la Información y Servicios de Comunicación fue el sector más débil, con una caída del 6,39%, dejando una brecha de 10,88 puntos porcentuales entre los mejores y peores resultados, a medida que las preocupaciones sobre las valoraciones de la IA y la inversión en centros de datos financiada con deuda se intensificaron.
Rendimiento por Sectores: 12 al 16 de octubre de 2026
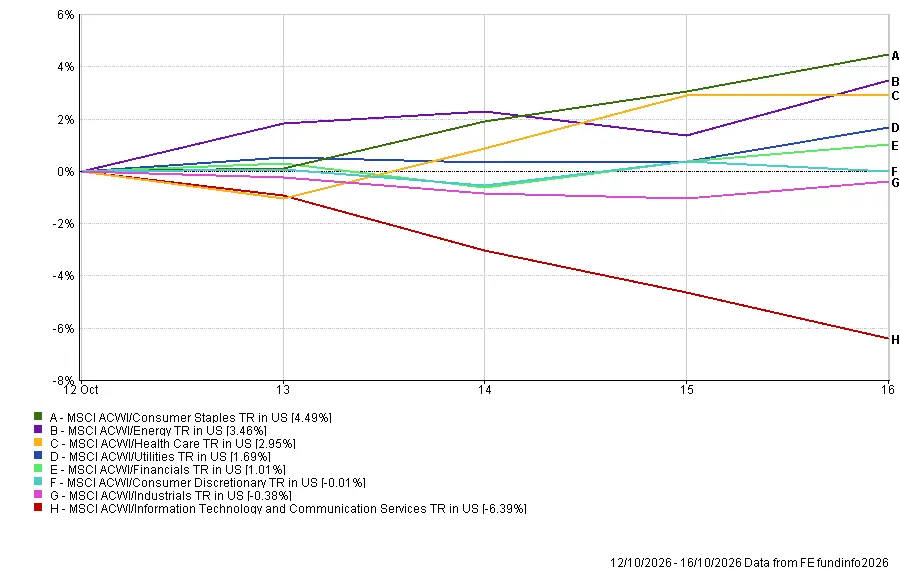
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 16 de octubre de 2026.
Mercados Regionales
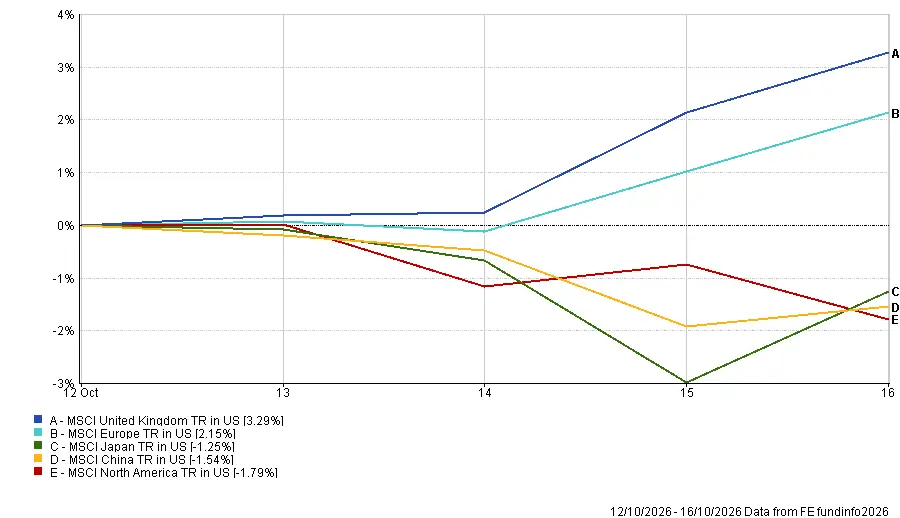
El MSCI United Kingdom TR fue el índice regional más sólido, con una ganancia del 3,29%, respaldado por la exposición defensiva del FTSE 100 y la fortaleza de la libra esterlina.
El MSCI Europe TR subió un 2,15%, reflejando los mejores resultados corporativos y la apreciación del euro frente al dólar. El MSCI Japan TR cayó un 1,25%, mientras que el MSCI China TR retrocedió un 1,54%.
El MSCI North America TR fue el índice regional más débil, con una caída del 1,79%, ya que las pérdidas entre las empresas tecnológicas y relacionadas con la inteligencia artificial superaron las ganancias en los sectores defensivos.
Los movimientos de divisas influyeron en los resultados expresados en dólares estadounidenses. La libra esterlina y el euro se fortalecieron frente al dólar, incrementando los retornos traducidos del Reino Unido y Europa. El yen también se apreció ligeramente, proporcionando una modesta contribución positiva por tipo de cambio al retorno de Japón, aunque esto resultó insuficiente para compensar el descenso de la renta variable japonesa.
Rendimiento Regional: 12 al 16 de octubre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 16 de octubre de 2026.
Mercados de Divisas
El dólar estadounidense se debilitó frente al euro y la libra esterlina a medida que los rendimientos del Tesoro cayeron y las expectativas de un aumento de tipos de la Fed en octubre se suavizaron.
El EUR/USD subió de 1,1200 a 1,1240, reflejando la fortaleza del euro frente al dólar.
El GBP/USD avanzó de 1,3236 a 1,3329, respaldado por la inesperada expansión del PIB mensual del Reino Unido y la debilidad general del dólar.
El USD/JPY descendió de 158,25 a 158,01, indicando una modesta apreciación del yen.
El GBP/JPY subió de 209,57 a 210,62, a medida que la libra esterlina se fortaleció frente al yen.
En general, la debilidad del dólar contribuyó a mejorar los retornos en dólares estadounidenses de la renta variable del Reino Unido y Europa, reforzando las diferencias de rendimiento regional observadas durante la semana.
Perspectivas y la Semana que Viene
La atención se centra ahora en el PIB del tercer trimestre de China, la producción industrial y las ventas minoristas del lunes, que ofrecerán nuevas perspectivas sobre el equilibrio entre el crecimiento de las exportaciones y la débil demanda interna.
En el Reino Unido, los datos del mercado laboral se publican el martes, seguidos por la inflación el miércoles y las ventas minoristas el viernes. Los inversores evaluarán si el crecimiento salarial y las persistentes presiones sobre los precios refuerzan el argumento a favor de otro aumento de tipos del Banco de Inglaterra.
En EE. UU., los datos de viviendas iniciadas y permisos de construcción se conocerán el martes, seguidos de las solicitudes semanales de subsidio por desempleo el jueves. Los índices de gestores de compras preliminares de octubre y la lectura final del índice de sentimiento del consumidor de la Universidad de Michigan llegarán el viernes, ofreciendo más información sobre el impulso económico y las expectativas de inflación.
Los funcionarios de la Reserva Federal han entrado en su período de silencio previo a la reunión de política monetaria del 27 al 28 de octubre, dejando que los datos económicos moldeen las expectativas del mercado.
Mientras tanto, la temporada de resultados continúa con Netflix, Tesla, IBM, Texas Instruments, Procter & Gamble y American Express. Los inversores estarán atentos a las evidencias de retornos sostenibles sobre la inversión en IA, la resiliencia de la demanda de los consumidores y la capacidad de las empresas para gestionar unos costes de financiación y energía más elevados.
La pregunta clave es si los resultados corporativos pueden restaurar la confianza en las valoraciones tecnológicas mientras la persistente inflación mantiene elevadas las expectativas sobre los tipos de interés.