


ความกังวลด้านการเงิน AI กระทบหุ้นเทคโนโลยีสหรัฐฯ ขณะหุ้นกลุ่มป้องกันพอร์ตฟื้นตัว | สรุปตลาดรายสัปดาห์: 12-16 ตุลาคม 2026


สรุปตลาดรายสัปดาห์ฉบับนี้วิเคราะห์ความแตกต่างอย่างชัดเจนในตลาดทั่วโลก เมื่อความกังวลด้านการเงิน AI และอัตราเงินเฟ้อสหรัฐฯ ที่ร้อนแรงขึ้นกดดันความเชื่อมั่นของนักลงทุน
ในขณะที่ดัชนีสหรัฐฯ ที่มีน้ำหนักเทคโนโลยีสูงปรับตัวลดลง หุ้นกลุ่มป้องกันพอร์ตและหุ้น Value กลับทนทานได้ดีกว่า และหุ้นยุโรปมีผลการดำเนินงานที่โดดเด่นกว่า เมื่อนักลงทุนทบทวนการถือครองหุ้นที่เกี่ยวข้องกับ AI
ขณะเดียวกัน อัตราเงินเฟ้อของผู้บริโภคและผู้ผลิตสหรัฐฯ ที่แข็งแกร่งขึ้นทำให้แนวโน้มอัตราดอกเบี้ยซับซ้อนยิ่งขึ้น แม้ว่าผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ จะปรับลดลงท่ามกลางความต้องการสินทรัพย์ที่ปลอดภัยที่เพิ่มขึ้น
พัฒนาการเหล่านี้รวมกันแสดงให้เห็นว่านักลงทุนกำลังสร้างสมดุลระหว่างกิจกรรมทางเศรษฐกิจที่ยืดหยุ่นกับต้นทุนการเงินที่สูงขึ้น มูลค่าหุ้นเทคโนโลยี และอัตราเงินเฟ้อที่ยังคงยืดเยื้อ
ภาพรวมเศรษฐกิจ
อัตราเงินเฟ้อสหรัฐฯ เร่งตัวขึ้นในเดือนกันยายน ทำให้แนวโน้มอัตราดอกเบี้ยซับซ้อนยิ่งขึ้น แม้ว่ากิจกรรมทางเศรษฐกิจยังคงยืดหยุ่น
ดัชนีราคาผู้บริโภค (CPI) เพิ่มขึ้น 0.6% เมื่อเทียบรายเดือน สูงกว่า 0.4% ในเดือนสิงหาคม ขณะที่อัตราเงินเฟ้อรายปีเพิ่มขึ้นเป็น 3.7% จาก 3.4% ราคาน้ำมันเบนซินพุ่งขึ้น 9.1% คิดเป็นมากกว่าครึ่งหนึ่งของการเพิ่มขึ้นรายเดือน เงินเฟ้อพื้นฐานเพิ่มขึ้น 0.3% รายเดือน และ 2.6% รายปี
ราคาผู้ผลิตแสดงให้เห็นแรงกดดันที่แข็งแกร่งกว่า ดัชนีราคาผู้ผลิต (PPI) เพิ่มขึ้น 1.3% รายเดือน ซึ่งเป็นการเพิ่มขึ้นรายเดือนสูงสุดนับตั้งแต่เดือนมีนาคม 2022 และ 6.3% รายปี ราคาสินค้าเพิ่มขึ้น 2.6% โดยได้รับแรงหนุนจากราคาพลังงานที่เพิ่มขึ้น 10.8% ขณะที่ราคาบริการเพิ่มขึ้น 0.8%
กิจกรรมทางเศรษฐกิจยังคงแข็งแกร่ง ยอดค้าปลีกสหรัฐฯ เพิ่มขึ้น 0.8% ในเดือนกันยายน แม้ว่าราคาน้ำมันที่สูงขึ้นมีส่วนทำให้เพิ่มขึ้น หากไม่รวมยานพาหนะและน้ำมันเบนซิน ยอดขายเติบโต 0.2% การผลิตภาคอุตสาหกรรมเพิ่มขึ้น 0.7% พร้อมกับอัตราการใช้กำลังการผลิตที่เพิ่มขึ้นเป็น 76.9% จำนวนผู้ขอรับสวัสดิการว่างงานรายสัปดาห์เพิ่มขึ้นเพียง 1,000 ราย เป็น 199,000 ราย ซึ่งบ่งชี้ว่าการเลิกจ้างยังคงจำกัด แม้การจ้างงานใหม่ชะลอตัวลง
รายงาน Beige Book ของธนาคารกลางสหรัฐฯ (Fed) อธิบายสภาวะตลาดแรงงานว่าไม่เปลี่ยนแปลงมากนัก โดยนายจ้างยังคงระมัดระวังในการสรรหาบุคลากร ประธาน Fed นายเควิน วอร์ช ไม่ได้ให้สัญญาณชัดเจนเกี่ยวกับการตัดสินใจของตนสำหรับการประชุมวันที่ 27-28 ตุลาคม ตลาดยังคงคาดว่าอัตราดอกเบี้ยจะไม่เปลี่ยนแปลงในเดือนตุลาคม โดยความน่าจะเป็นของการขึ้นอัตราดอกเบี้ยลดลงอีกหลังจากความคิดเห็นของเขา แม้ว่าการคาดการณ์ว่าจะมีการขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนธันวาคมยังคงอยู่
ในส่วนอื่น เศรษฐกิจสหราชอาณาจักรขยายตัว 0.1% รายเดือนในเดือนสิงหาคม โดยได้รับการสนับสนุนจากกิจกรรมการผลิตและโปรแกรมคอมพิวเตอร์ ธนาคารกลางอังกฤษ (Bank of England) ยังคงติดตามผลกระทบด้านเงินเฟ้อจากต้นทุนพลังงาน ขณะที่ตลาดคาดว่าจะมีการขึ้นอัตราดอกเบี้ยอย่างน้อยหนึ่งครั้งก่อนสิ้นปี
ในเขตยูโร อัตราเงินเฟ้อเดือนกันยายนได้รับการยืนยันที่ 3.8% ทำให้ความเป็นไปได้ในการกระชับนโยบายการเงินเพิ่มเติมของ ECB ยังคงอยู่ในความสนใจ อัตราเงินเฟ้อผู้บริโภคของจีนเพิ่มขึ้นเล็กน้อยเป็น 0.9% ขณะที่ราคาผู้ผลิตเพิ่มขึ้น 5.0% รายปี ท่ามกลางต้นทุนน้ำมันและสินค้าโภคภัณฑ์ที่สูงขึ้น
การรวมกันของกิจกรรมทางเศรษฐกิจที่ยืดหยุ่นและอัตราเงินเฟ้อที่เร่งตัวขึ้น ทำให้ธนาคารกลางต้องเผชิญกับความสมดุลที่ยากระหว่างการเติบโตและเสถียรภาพราคา
หุ้น พันธบัตร และสินค้าโภคภัณฑ์
หุ้น
หุ้นสหรัฐฯ แยกทิศทางกันอย่างชัดเจน เมื่อความกังวลเกี่ยวกับการเงิน AI กระตุ้นการขายหุ้นเทคโนโลยี
ดัชนี S&P 500 ปรับตัวลดลง 1.9% และ Nasdaq Composite ลดลง 4.5% บันทึกสัปดาห์ที่อ่อนแอที่สุดนับตั้งแต่เดือนมิถุนายน ในทางตรงกันข้าม ดัชนี Dow Jones Industrial Average เพิ่มขึ้น 0.7% โดยได้รับการสนับสนุนจากความต้องการในบริษัทกลุ่มป้องกันพอร์ตและ Value
นักลงทุนตั้งคำถามมากขึ้นว่าผู้ดำเนินการศูนย์ข้อมูลที่มีหนี้สูงจะสามารถสร้างผลตอบแทนเพียงพอเพื่อพิสูจน์การลงทุน AI ขนาดใหญ่ได้หรือไม่ CoreWeave ร่วงลงมากกว่า 20% ตลอดสัปดาห์ ขณะที่บริษัทเซมิคอนดักเตอร์และเทคโนโลยีอื่นๆ ก็เผชิญแรงกดดันเช่นกัน
ผลประกอบการไตรมาสสามของธนาคารขนาดใหญ่สหรัฐฯ นำเสนอภาพที่หลากหลาย นักลงทุนมุ่งเน้นไปที่กิจกรรมการซื้อขาย อัตรากำไรจากการปล่อยสินเชื่อ ต้นทุนสินเชื่อ และแนวโน้มการทำธุรกรรม เนื่องจากอัตราดอกเบี้ยที่สูงขึ้นและตลาดที่ผันผวนส่งผลต่อผลการดำเนินงาน
หุ้นยุโรปมีความยืดหยุ่นมากกว่า ดัชนี STOXX Europe 600 เพิ่มขึ้นมากกว่า 2% บันทึกสัปดาห์ที่แข็งแกร่งที่สุดนับตั้งแต่เดือนมิถุนายน เนื่องจากผลประกอบการบริษัทที่น่าพึงพอใจช่วยชดเชยความอ่อนแอในหุ้นเทคโนโลยีทั่วโลก ดัชนี FTSE 100 เพิ่มขึ้น 3.1% สัปดาห์ที่ดีที่สุดในรอบหกเดือน โดยได้รับการสนับสนุนจากผลกำไรบริษัท การมีสัดส่วนต่ำในหุ้น AI ที่ถูกขาย และการขยายตัวของ GDP รายเดือนสหราชอาณาจักรที่ดีกว่าคาด
พันธบัตร
ผลตอบแทนพันธบัตรรัฐบาลปรับลดลงตลอดสัปดาห์ เมื่อความกังวลเกี่ยวกับการเงิน AI เพิ่มความต้องการสินทรัพย์ที่ปลอดภัยมากขึ้น ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปิดวันศุกร์ที่ประมาณ 5.1% ผลตอบแทน Gilt ของสหราชอาณาจักรและพันธบัตรรัฐบาลเยอรมันก็ลดลงเช่นกัน แม้ยังมีความกังวลเรื่องเงินเฟ้อที่ยืดเยื้อ
สินค้าโภคภัณฑ์
น้ำมันดิบ Brent ปิดที่ 109.86 ดอลลาร์สหรัฐฯ ต่อบาร์เรล เพิ่มขึ้น 4.9% ตลอดสัปดาห์ ราคาได้รับการสนับสนุนจากความกังวลที่กลับมาเกี่ยวกับอุปทานในตะวันออกกลางและการโจมตีที่เพิ่มขึ้นใกล้ช่องแคบฮอร์มุซ
ทองคำ Spot ลดลงประมาณ 0.7% ตลอดสัปดาห์ เป็นประมาณ 4,165 ดอลลาร์สหรัฐฯ ต่อออนซ์ อัตราเงินเฟ้อผู้บริโภคและผู้ผลิตที่ร้อนแรงขึ้นทำให้เกิดความคาดหวังใหม่ว่าอัตราดอกเบี้ยสหรัฐฯ อาจยังคงเป็นนโยบายเข้มงวดเป็นระยะเวลานานขึ้น ลดความน่าสนใจของโลหะที่ไม่ให้ผลตอบแทน
ผลการดำเนินงานรายภาคส่วน
ผลตอบแทนรายภาคส่วนทั่วโลกสะท้อนการเปลี่ยนแปลงอย่างชัดเจนออกจากบริษัทที่เกี่ยวข้องกับเทคโนโลยีไปสู่ภาคส่วนที่มีลักษณะป้องกันพอร์ต
สินค้าอุปโภคบริโภคประจำวัน (Consumer Staples) เป็นภาคส่วนที่แข็งแกร่งที่สุด เพิ่มขึ้น 4.49% เมื่อนักลงทุนชื่นชอบบริษัทกลุ่มป้องกันพอร์ตในช่วงการขายหุ้นเทคโนโลยี พลังงาน (Energy) เพิ่มขึ้น 3.46% ได้รับการสนับสนุนจากราคาน้ำมันที่สูงขึ้น ขณะที่การดูแลสุขภาพ (Healthcare) เพิ่มขึ้น 2.95%
สาธารณูปโภค (Utilities) เพิ่มขึ้น 1.69% และการเงิน (Financials) เพิ่มขึ้น 1.01% สินค้าอุปโภคบริโภคดุลยพินิจ (Consumer Discretionary) แทบไม่เปลี่ยนแปลง ลดลง 0.01% ขณะที่อุตสาหกรรม (Industrials) ลดลง 0.38%
เทคโนโลยีสารสนเทศและบริการการสื่อสาร (Information Technology & Communication Services) เป็นภาคส่วนที่อ่อนแอที่สุด ลดลง 6.39% ทิ้งช่องว่าง 10.88 เปอร์เซ็นต์พอยต์ระหว่างผู้มีผลการดำเนินงานดีที่สุดและแย่ที่สุด เมื่อความกังวลเกี่ยวกับมูลค่า AI และการลงทุนศูนย์ข้อมูลที่ใช้หนี้เป็นทุนเพิ่มความรุนแรงขึ้น
ผลการดำเนินงานรายภาคส่วน 12-16 ตุลาคม 2026
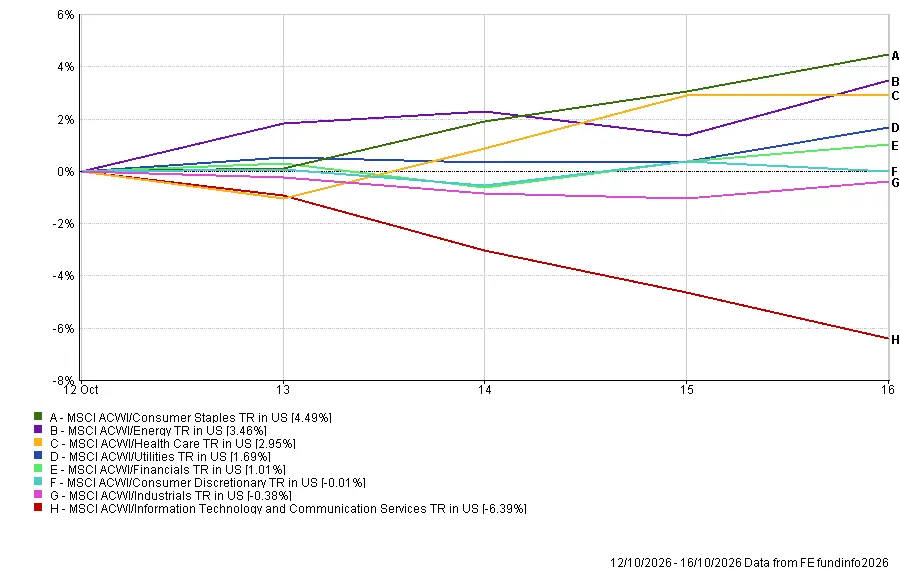
ที่มา: FE Analytics ดัชนีทั้งหมดเป็นผลตอบแทนรวมในสกุลเงิน USD ผลการดำเนินงานในอดีตไม่ใช่ตัวชี้วัดที่เชื่อถือได้ของผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 16 ตุลาคม 2026
ตลาดภูมิภาค
MSCI United Kingdom TR เป็นดัชนีภูมิภาคที่แข็งแกร่งที่สุด เพิ่มขึ้น 3.29% ได้รับการสนับสนุนจากการถือครองกลุ่มป้องกันพอร์ตของ FTSE 100 และค่าเงินปอนด์ที่แข็งค่าขึ้น
MSCI Europe TR เพิ่มขึ้น 2.15% สะท้อนผลประกอบการบริษัทที่แข็งแกร่งขึ้นและค่าเงินยูโรที่แข็งค่าขึ้นเทียบกับดอลลาร์ MSCI Japan TR ลดลง 1.25% ขณะที่ MSCI China TR ลดลง 1.54%
MSCI North America TR เป็นดัชนีภูมิภาคที่อ่อนแอที่สุด ลดลง 1.79% เมื่อการขาดทุนในบริษัทเทคโนโลยีและที่เกี่ยวข้องกับ AI มีน้ำหนักมากกว่าการเพิ่มขึ้นในภาคส่วนป้องกันพอร์ต
การเคลื่อนไหวของสกุลเงินมีอิทธิพลต่อผลลัพธ์ที่อิงกับดอลลาร์สหรัฐฯ เงินปอนด์และยูโรแข็งค่าขึ้นเทียบกับดอลลาร์ ซึ่งเพิ่มผลตอบแทนของสหราชอาณาจักรและยุโรปที่แปลงค่าแล้ว เงินเยนก็แข็งค่าขึ้นเล็กน้อย ให้ผลบวกจากสกุลเงินที่พอประมาณต่อผลตอบแทนของญี่ปุ่น แม้ว่าจะไม่เพียงพอที่จะชดเชยการลดลงของหุ้นญี่ปุ่น
ผลการดำเนินงานรายภูมิภาค 12-16 ตุลาคม 2026
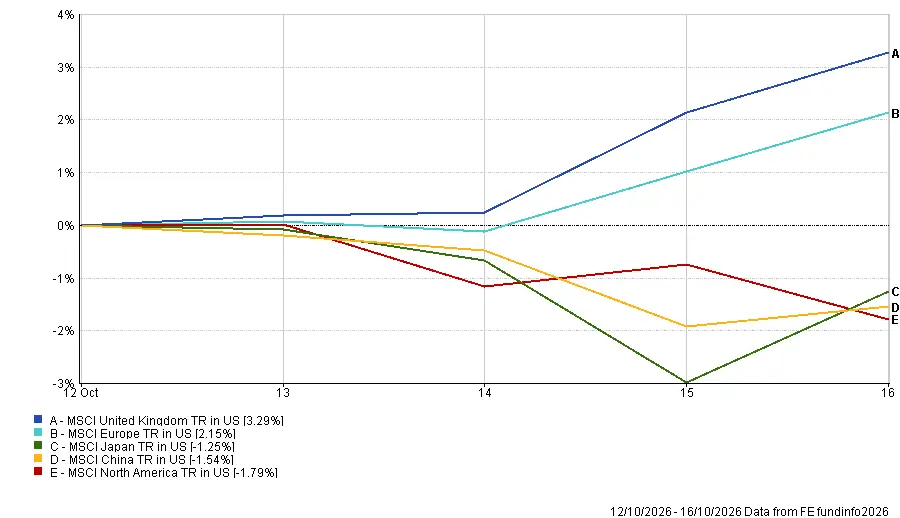
ที่มา: FE Analytics ดัชนีทั้งหมดเป็นผลตอบแทนรวมในสกุลเงิน USD ผลการดำเนินงานในอดีตไม่ใช่ตัวชี้วัดที่เชื่อถือได้ของผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 16 ตุลาคม 2026
ตลาดสกุลเงิน
ดอลลาร์สหรัฐฯ อ่อนค่าลงเทียบกับยูโรและเงินปอนด์ เมื่อผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ปรับลดลงและความคาดหวังการขึ้นอัตราดอกเบี้ย Fed ในเดือนตุลาคมลดลง
EUR/USD เพิ่มขึ้นจาก 1.1200 เป็น 1.1240 สะท้อนความแข็งแกร่งของยูโรเทียบกับดอลลาร์
GBP/USD เพิ่มขึ้นจาก 1.3236 เป็น 1.3329 ได้รับการสนับสนุนจากการขยายตัวของ GDP รายเดือนสหราชอาณาจักรที่ดีกว่าคาดและความอ่อนแอของดอลลาร์โดยรวม
USD/JPY ลดลงจาก 158.25 เป็น 158.01 บ่งชี้การแข็งค่าเล็กน้อยของเงินเยน
GBP/JPY เพิ่มขึ้นจาก 209.57 เป็น 210.62 เมื่อเงินปอนด์แข็งค่าขึ้นเทียบกับเงินเยน
โดยรวม ความอ่อนแอของดอลลาร์มีส่วนช่วยให้ผลตอบแทนที่อิงกับดอลลาร์สหรัฐฯ ของหุ้นสหราชอาณาจักรและยุโรปแข็งแกร่งขึ้น ซึ่งตอกย้ำความแตกต่างของผลการดำเนินงานรายภูมิภาคที่เห็นในสัปดาห์นี้
แนวโน้มและสัปดาห์ข้างหน้า
ความสนใจหันมาที่ GDP ไตรมาสสามของจีน การผลิตภาคอุตสาหกรรม และยอดค้าปลีกในวันจันทร์ เพื่อให้ข้อมูลใหม่เกี่ยวกับความสมดุลระหว่างการเติบโตของการส่งออกและอุปสงค์ในประเทศที่อ่อนแอ
ในสหราชอาณาจักร ข้อมูลตลาดแรงงานจะเผยแพร่ในวันอังคาร ตามด้วยอัตราเงินเฟ้อในวันพุธและยอดค้าปลีกในวันศุกร์ นักลงทุนจะประเมินว่าการเติบโตของค่าจ้างและแรงกดดันด้านราคาที่ยืดเยื้อจะสนับสนุนเหตุผลการขึ้นอัตราดอกเบี้ยของ Bank of England อีกครั้งหรือไม่
ในสหรัฐฯ จำนวนการเริ่มก่อสร้างที่อยู่อาศัยและใบอนุญาตก่อสร้างจะประกาศในวันอังคาร ตามด้วยจำนวนผู้ขอรับสวัสดิการว่างงานรายสัปดาห์ในวันพฤหัสบดี ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) เดือนตุลาคมเบื้องต้นและการอ่านค่าความเชื่อมั่นผู้บริโภคมหาวิทยาลัยมิชิแกนรอบสุดท้ายจะมาถึงในวันศุกร์ ให้ข้อมูลเพิ่มเติมเกี่ยวกับแรงผลักดันทางเศรษฐกิจและการคาดการณ์เงินเฟ้อ
เจ้าหน้าที่ Fed เข้าสู่ช่วงห้ามแสดงความเห็น (Blackout Period) ก่อนการประชุมนโยบายวันที่ 27-28 ตุลาคม ทำให้ข้อมูลเศรษฐกิจเป็นตัวกำหนดความคาดหวังของตลาด
ขณะเดียวกัน ฤดูกาลประกาศผลกำไรดำเนินต่อไปกับ Netflix, Tesla, IBM, Texas Instruments, Procter & Gamble และ American Express นักลงทุนจะจับตาดูหลักฐานของผลตอบแทนที่ยั่งยืนจากการลงทุน AI อุปสงค์ผู้บริโภคที่ยืดหยุ่น และความสามารถของบริษัทในการจัดการต้นทุนการเงินและพลังงานที่สูงขึ้น
คำถามสำคัญคือผลกำไรขององค์กรจะสามารถฟื้นฟูความเชื่อมั่นในมูลค่าหุ้นเทคโนโลยีได้หรือไม่ เมื่ออัตราเงินเฟ้อที่ยืดเยื้อยังคงทำให้การคาดการณ์อัตราดอกเบี้ยอยู่ในระดับสูง