ราคาสินค้าโภคภัณฑ์ส่งผลต่อผลกำไรของบริษัทอย่างไร


สารบัญ
ราคาสินค้าโภคภัณฑ์อาจส่งผลกระทบอย่างมีนัยสำคัญต่อกำไรของบริษัท โดยมีอิทธิพลต่อทุกด้าน ตั้งแต่รายได้ของผู้ผลิตพลังงานไปจนถึงต้นทุนที่สายการบิน ผู้ผลิต และบริษัทอาหารต้องเผชิญ
สินค้าโภคภัณฑ์คือวัตถุดิบพื้นฐานที่ใช้ทั่วทั้งระบบเศรษฐกิจ ได้แก่ น้ำมัน ก๊าซธรรมชาติ โลหะ และผลผลิตทางการเกษตร เช่น ข้าวสาลี กาแฟ ฝ้าย และน้ำตาล ราคาของสินค้าเหล่านี้ผันผวนตามอุปสงค์และอุปทาน สภาพอากาศ เหตุการณ์ทางภูมิรัฐศาสตร์ การตัดสินใจด้านการผลิต ระดับสินค้าคงคลัง และความเคลื่อนไหวของค่าเงิน
อย่างไรก็ตาม ผลกระทบทางการเงินขึ้นอยู่กับวิธีที่บริษัทใช้หรือผลิตสินค้าโภคภัณฑ์นั้น ผู้ผลิตอาจได้รับประโยชน์จากราคาขายที่สูงขึ้น ในขณะที่บริษัทที่ซื้อสินค้าโภคภัณฑ์ชนิดเดียวกันอาจเผชิญกับต้นทุนที่เพิ่มขึ้นและแรงกดดันต่อมาร์จิ้นกำไร
ราคาสินค้าโภคภัณฑ์ส่งผลต่อผู้ผลิตอย่างไร
ผู้ผลิตสินค้าโภคภัณฑ์สร้างรายได้จากการขายวัตถุดิบที่ตนสกัด เพาะปลูก หรือแปรรูป
พิจารณาตัวอย่างสมมติของผู้ผลิตน้ำมันที่ขายน้ำมัน 10 ล้านบาร์เรล หากราคาขายปรับตัวขึ้นจาก 70 ดอลลาร์เป็น 90 ดอลลาร์ต่อบาร์เรล ในขณะที่ปริมาณการผลิตยังคงเท่าเดิม รายได้จะเพิ่มขึ้นดังนี้
| ที่ราคา 70 ดอลลาร์ต่อบาร์เรล | ที่ราคา 90 ดอลลาร์ต่อบาร์เรล | |
| ปริมาณการผลิตน้ำมัน | 10 ล้านบาร์เรล | 10 ล้านบาร์เรล |
| ราคาขาย | $70 | $90 |
| รายได้รวม | $700 million | $900 million |
| รายได้ที่เพิ่มขึ้น | — | $200 million |
นี่คือตัวอย่างสมมติที่เรียบง่ายเพื่อวัตถุประสงค์ทางการศึกษาเท่านั้น และไม่ได้แสดงถึงบริษัทจริง
อย่างไรก็ตาม รายได้ที่เพิ่มขึ้น 200 ล้านดอลลาร์นั้นไม่ได้กลายเป็นกำไรโดยอัตโนมัติ บริษัทยังคงต้องจ่ายค่าจ้าง ภาษี ค่าขนส่ง ค่าบำรุงรักษา และต้นทุนการผลิตอื่น ๆ
ราคาสินค้าโภคภัณฑ์ส่งผลต่อผู้ซื้ออย่างไร
บริษัทหลายแห่งซื้อสินค้าโภคภัณฑ์เป็นส่วนหนึ่งของการดำเนินงาน
สายการบินซื้อเชื้อเพลิง บริษัทอาหารซื้อผลผลิตทางการเกษตร และผู้ผลิตใช้โลหะ พลังงาน และสารเคมี
หากราคาสินค้าโภคภัณฑ์ปรับตัวสูงขึ้น ต้นทุนในการผลิตสินค้าหรือให้บริการอาจเพิ่มขึ้นตาม มาร์จิ้นกำไรอาจลดลงเมื่อบริษัทขาดอำนาจในการกำหนดราคาเพียงพอที่จะผลักภาระต้นทุนส่วนเพิ่มไปยังลูกค้า
การลดลงของราคาสินค้าโภคภัณฑ์อาจให้ผลในทิศทางตรงกันข้าม กล่าวคือ อาจบั่นทอนรายได้ของผู้ผลิต ในขณะที่ช่วยลดต้นทุนให้กับบริษัทที่ซื้อสินค้าโภคภัณฑ์นั้น
เหตุใดปริมาณการผลิตและต้นทุนจึงยังคงมีความสำคัญ
ราคาสินค้าโภคภัณฑ์เป็นเพียงส่วนหนึ่งของผลการดำเนินงานทางการเงินของผู้ผลิต
บริษัทอาจได้รับราคาขายที่สูงขึ้น แต่ผลิตได้น้อยลงเนื่องจากการบำรุงรักษา ปัญหาการดำเนินงาน สภาพอากาศที่หยุดชะงัก หรือปริมาณสำรองที่ลดลง
ต้นทุนการผลิตอาจเพิ่มขึ้นได้เช่นกัน เนื่องจากค่าจ้างที่สูงขึ้น ราคาพลังงาน ค่าใช้จ่ายด้านอุปกรณ์ หรือภาษี ผลที่ตามมาคือ กำไรอาจลดลงแม้ว่าราคาตลาดของสินค้าโภคภัณฑ์จะเพิ่มขึ้นก็ตาม
ดังนั้น นักลงทุนอาจพิจารณาราคาขาย ปริมาณการผลิต ต้นทุนการผลิต มาร์จิ้นกำไร และกระแสเงินสด
การป้องกันความเสี่ยงช่วยลดความเสี่ยงด้านราคาสินค้าโภคภัณฑ์ได้อย่างไร
การป้องกันความเสี่ยงด้านสินค้าโภคภัณฑ์ (Commodity Hedging) เกี่ยวข้องกับการใช้สัญญาทางการเงินหรือข้อตกลงอื่น ๆ เพื่อลดความเสี่ยงจากความเคลื่อนไหวของราคาในอนาคต
ผู้ผลิตอาจตกลงล่วงหน้าที่จะขายผลผลิตส่วนหนึ่งในอนาคตในราคาคงที่ ในทำนองเดียวกัน ผู้ซื้ออาจจัดการซื้อสินค้าโภคภัณฑ์ในราคาที่กำหนดไว้ล่วงหน้า
วิธีนี้ช่วยให้รายได้หรือต้นทุนในอนาคตมีความคาดเดาได้มากขึ้น อย่างไรก็ตาม อาจลดประโยชน์โดยตรงจากการเคลื่อนไหวของราคาในทิศทางที่เอื้ออำนวยได้เช่นกัน
ดังนั้น ราคาที่รายงานในข่าวการเงินอาจแตกต่างจากราคาที่บริษัทได้รับหรือจ่ายจริง
Shell: ราคาสินค้าโภคภัณฑ์ส่งผลต่อกำไรของบริษัทอย่างไร
Shell เป็นตัวอย่างที่เป็นประโยชน์ เนื่องจากผลการดำเนินงานของบริษัทได้รับอิทธิพลจากราคาน้ำมันและก๊าซธรรมชาติ ปริมาณการผลิต มาร์จิ้นการกลั่น มาร์จิ้นเคมีภัณฑ์ และสภาวะการซื้อขายพลังงาน
ผลการดำเนินงานทางการเงินของ Shell ระหว่างปี 2020 ถึง 2022 แสดงให้เห็นว่าการเปลี่ยนแปลงของสภาวะตลาดพลังงานอาจส่งผลต่อรายได้ ความสามารถในการทำกำไร และกระแสเงินสดอย่างไร
ผลการดำเนินงานทางการเงินที่รายงานของ Shell ปี 2020-2022
ผลการดำเนินงานทางการเงินของ Shell ระหว่างปี 2020 ถึง 2022 แสดงให้เห็นว่าการเปลี่ยนแปลงของสภาวะตลาดพลังงานอาจส่งผลต่อรายได้ ความสามารถในการทำกำไร และกระแสเงินสดอย่างไร
| ตัวชี้วัด | 2020 | 2021 | 2022 |
| ราคาน้ำมันดิบ Brent เฉลี่ย | ~$42/bbl | ~$71/bbl | ~$101/bbl |
| รายได้ | $180.5bn | $261.5bn | $381.3bn |
| กำไรที่เป็นของผู้ถือหุ้น | −$21.7bn | $20.1bn | $42.3bn |
| กระแสเงินสดจากกิจกรรมดำเนินงาน | $34.1bn | $45.1bn | $68.4bn |
ในปี 2020 การระบาดของโรคได้บั่นทอนอุปสงค์พลังงานและส่งผลให้ราคาน้ำมันร่วงลงอย่างรวดเร็ว Shell รายงานการขาดทุนจำนวนมากที่เป็นของผู้ถือหุ้น แม้ว่าราคาสินค้าโภคภัณฑ์ที่ลดลงจะไม่ใช่สาเหตุเดียว ผลการดำเนินงานยังสะท้อนถึงค่าใช้จ่ายทางบัญชีจำนวนมาก รวมถึงการด้อยค่าที่ลดมูลค่าตามบัญชีของสินทรัพย์บางรายการ
สภาวการณ์ดีขึ้นในปี 2021 เมื่อกิจกรรมทางเศรษฐกิจและอุปสงค์พลังงานฟื้นตัว ราคาน้ำมันที่สูงขึ้นสอดคล้องกับรายได้ ความสามารถในการทำกำไร และกระแสเงินสดจากการดำเนินงานที่แข็งแกร่งขึ้น
การฟื้นตัวมีความชัดเจนมากขึ้นในปี 2022 เมื่อตลาดพลังงานโลกตึงตัวขึ้น ราคาน้ำมันดิบ Brent ปรับตัวสูงขึ้นอีก ในขณะที่ Shell รายงานรายได้ กำไรที่เป็นของผู้ถือหุ้น และกระแสเงินสดจากการดำเนินงานที่สูงขึ้นอย่างมีนัยสำคัญ
ผลการดำเนินงานเหล่านี้แสดงให้เห็นว่าราคาสินค้าโภคภัณฑ์ที่สูงขึ้นสามารถสนับสนุนผลการดำเนินงานทางการเงินของผู้ผลิตพลังงานได้อย่างไร อย่างไรก็ตาม ราคาก๊าซธรรมชาติ ปริมาณการผลิต มาร์จิ้นการกลั่น กิจกรรมการซื้อขาย ภาษี ต้นทุน และค่าใช้จ่ายทางบัญชี ต่างก็ส่งผลต่อผลการดำเนินงานของ Shell เช่นกัน
หลังจากปี 2022 รายได้และกำไรของ Shell ลดลงเนื่องจากราคาพลังงานปรับตัวลงจากระดับสูงสุดก่อนหน้า รายได้ที่เป็นของผู้ถือหุ้นลดลงเหลือ 19.4 พันล้านดอลลาร์ในปี 2023 และ 16.1 พันล้านดอลลาร์ในปี 2024 ก่อนจะเพิ่มขึ้นเป็น 17.8 พันล้านดอลลาร์ในปี 2025
Shell ระบุว่าผลประกอบการปี 2025 ได้รับผลกระทบจากราคาน้ำมันและก๊าซธรรมชาติเหลวที่ได้รับจริงในระดับต่ำลง อัตรากำไรจากการซื้อขายและการบริหารจัดการที่อ่อนแอลง รวมถึงอัตรากำไรจากธุรกิจเคมีภัณฑ์ที่ลดลง อย่างไรก็ตาม ปริมาณการขายที่สูงขึ้น ค่าใช้จ่ายในการดำเนินงานที่ลดลง และผลกระทบด้านภาษีที่เอื้ออำนวย ได้ช่วยบรรเทาแรงกดดันเหล่านี้บางส่วน ตัวอย่างนี้แสดงให้เห็นว่าราคาสินค้าโภคภัณฑ์ไม่ควรถูกนำมาใช้เป็นปัจจัยอธิบายการเปลี่ยนแปลงของกำไรแต่เพียงอย่างเดียว
รายได้รายปีและกำไรสุทธิมาตรฐานของ Shell ปี 2020-2025
แผนภูมิด้านล่างแสดงการเปรียบเทียบรายได้รายปีและกำไรสุทธิมาตรฐานของ Shell ในระยะยาว โดยแสดงให้เห็นว่าตัวชี้วัดทั้งสองเปลี่ยนแปลงอย่างไรระหว่างปี 2020 ถึง 2025
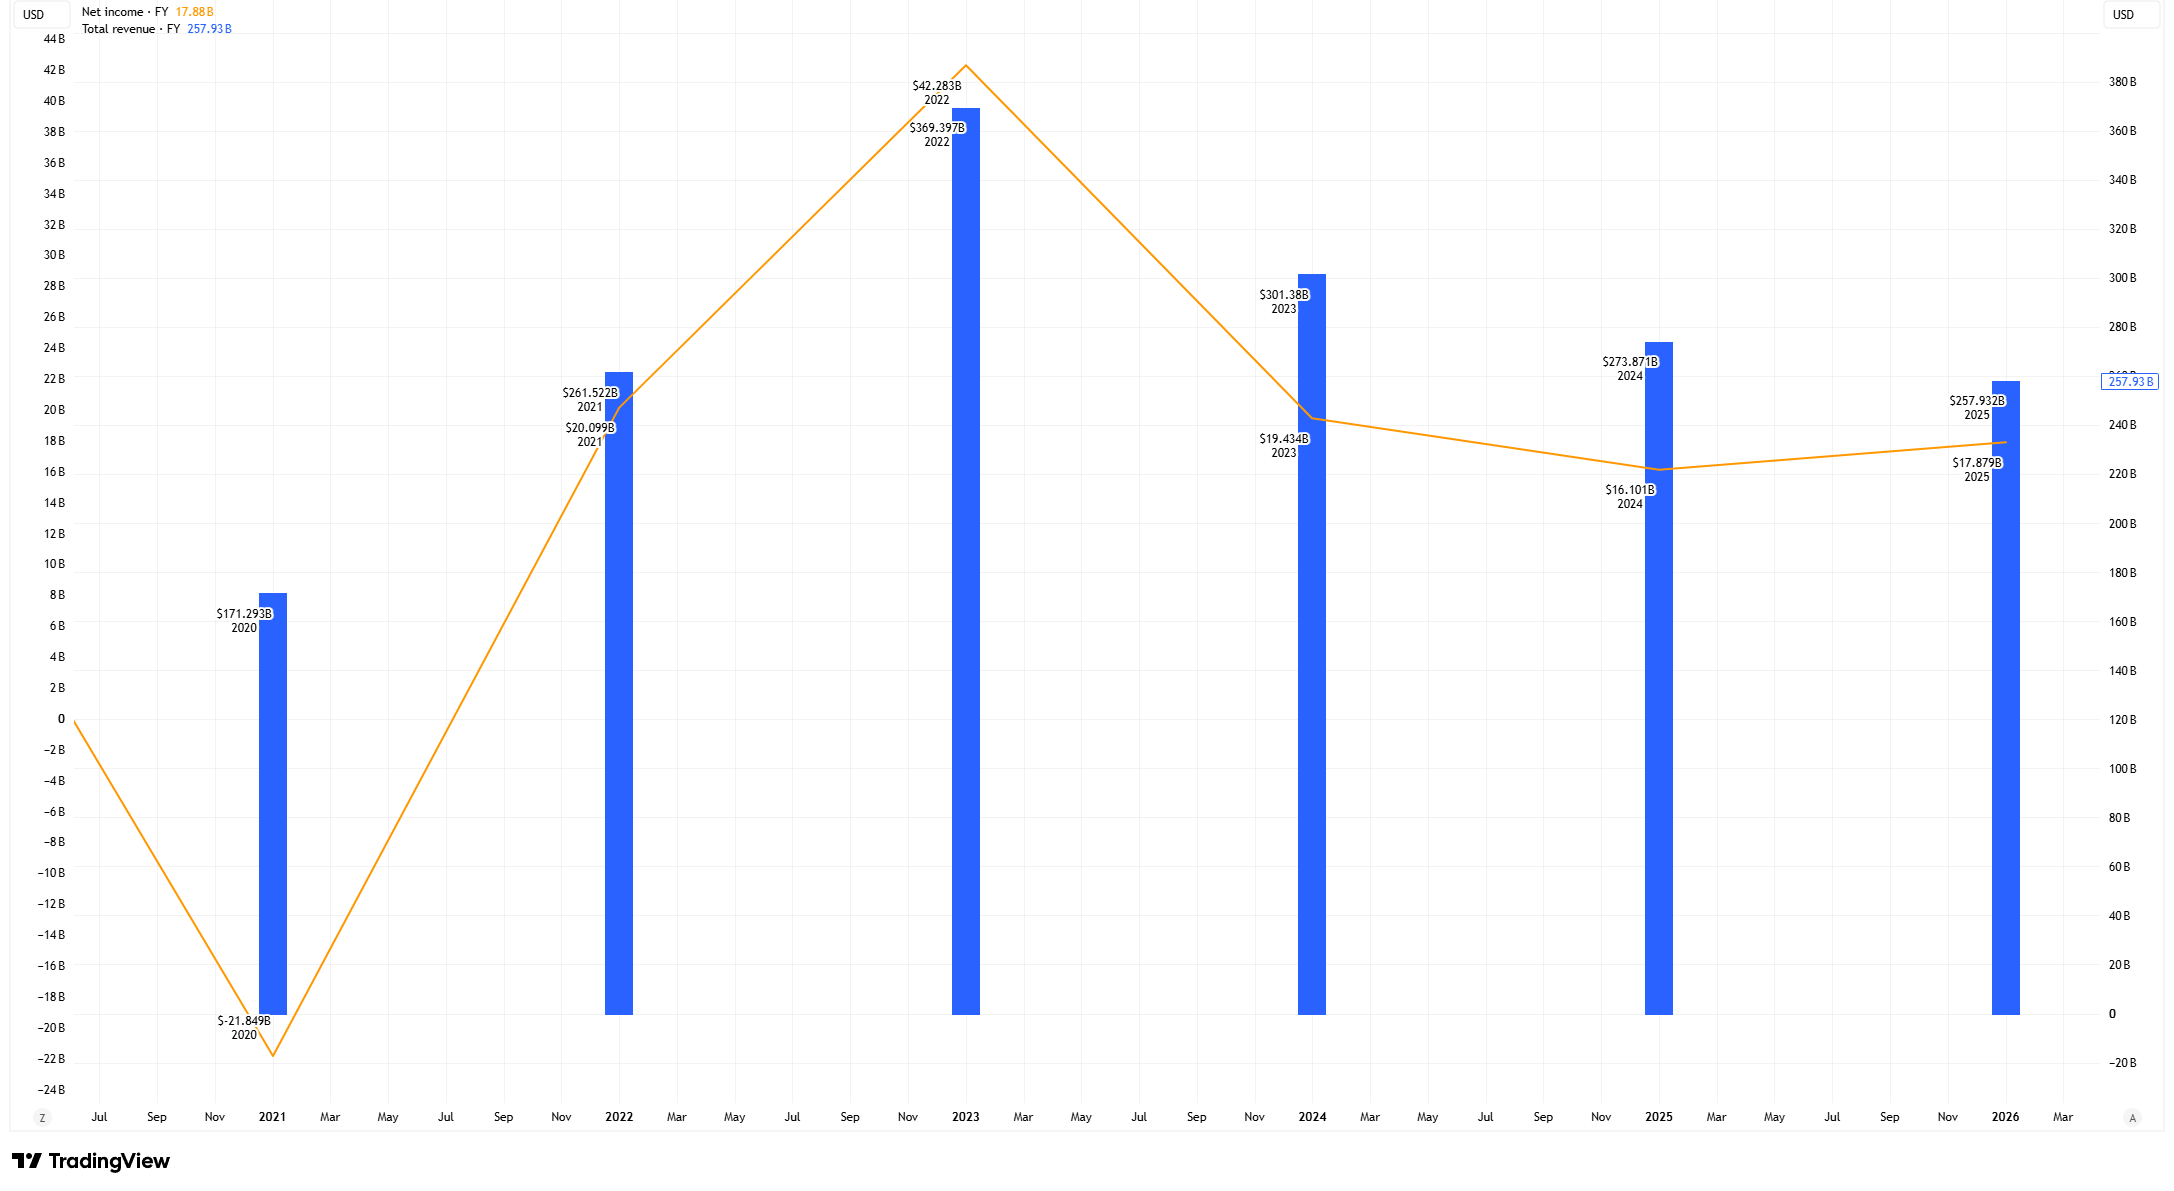
แหล่งที่มาและวิธีการ: TradingView แผนภูมินี้เปรียบเทียบรายได้รวมรายปีและกำไรสุทธิมาตรฐานของ Shell สำหรับปีการเงิน 2020 ถึง 2025 รายได้รวมแสดงเป็นพันล้านดอลลาร์สหรัฐ ในรูปแบบแท่งสีน้ำเงินบนแกนขวา กำไรสุทธิมาตรฐานแสดงเป็นพันล้านดอลลาร์สหรัฐ โดยใช้เส้นสีส้มบนแกนซ้าย ตัวเลขรายปีระบุตามปีการเงินของ Shell แต่ละจุดข้อมูลจะถูกพล็อตที่จุดสิ้นสุดของปีการเงิน ดังนั้นข้อมูลของปีการเงิน 2025 จะปรากฏเหนือป้ายกำกับปี 2026 ข้อมูลทางการเงินมาตรฐานของ TradingView อาจแตกต่างจากตัวเลขที่ Shell รายงานโดยตรงในเอกสารทางการเงิน เนื่องจากวิธีการและการจัดประเภทของผู้ให้บริการข้อมูล ตัวเลขในอดีตอาจมีการปรับปรุงแก้ไขด้วย ข้อมูล ณ วันที่ 27 ตุลาคม 2026
รายได้มาตรฐานของ Shell เพิ่มขึ้นจากประมาณ 171.3 พันล้านดอลลาร์ในปี 2020 เป็น 369.4 พันล้านดอลลาร์ในปี 2022 ขณะที่กำไรสุทธิมาตรฐานเปลี่ยนจากการขาดทุนประมาณ 21.8 พันล้านดอลลาร์เป็นกำไร 42.3 พันล้านดอลลาร์ ตัวชี้วัดทั้งสองลดลงในปี 2023 และ 2024 เนื่องจากสภาวะตลาดพลังงานปรับตัวเข้าสู่ภาวะสมดุล แม้ว่าปัจจัยทางธุรกิจอื่นๆ จะมีผลต่อผลประกอบการด้วยเช่นกัน
ตัวเลขมาตรฐานเหล่านี้แตกต่างจากรายได้ที่ Shell รายงานในงบการเงินของตนเอง ซึ่งสะท้อนถึงความแตกต่างในวิธีการและการจัดประเภทของผู้ให้บริการข้อมูล
ข้อจำกัดของการวิเคราะห์ราคาสินค้าโภคภัณฑ์
ราคาสินค้าโภคภัณฑ์เป็นเพียงหนึ่งในปัจจัยที่ส่งผลต่อความสามารถในการทำกำไรของบริษัท การเปลี่ยนแปลงในปริมาณการผลิต ต้นทุนการดำเนินงาน การบริหารความเสี่ยงด้วยเครื่องมือป้องกันความเสี่ยง ภาษี อัตราแลกเปลี่ยน และสภาวะตลาดในวงกว้าง ล้วนส่งผลต่อผลลัพธ์ทางการเงินได้ทั้งสิ้น
ราคาสินค้าโภคภัณฑ์ที่สูงขึ้นไม่ได้รับประกันว่าผู้ผลิตจะมีกำไรมากขึ้นเสมอไป เช่นเดียวกับที่ต้นทุนปัจจัยการผลิตที่ลดลงไม่จำเป็นต้องช่วยเพิ่มอัตรากำไรให้กับผู้ซื้อ นักลงทุนควรแยกแยะระหว่างผลลัพธ์ทางการเงินที่รายงานและตัวเลขมาตรฐานที่จัดทำโดยแพลตฟอร์มข้อมูลทางการเงินด้วย
ดังนั้น การเคลื่อนไหวของราคาสินค้าโภคภัณฑ์ควรได้รับการประเมินควบคู่กับงบการเงินของบริษัท ผลการดำเนินงาน และปัจจัยทางธุรกิจอื่นๆ ที่เกี่ยวข้อง
บทสรุป
ราคาสินค้าโภคภัณฑ์อาจส่งผลอย่างมีนัยสำคัญต่อรายได้ ต้นทุน และความสามารถในการทำกำไรของบริษัท แต่ผลกระทบที่เกิดขึ้นนั้นขึ้นอยู่กับรูปแบบธุรกิจของแต่ละบริษัท
ผู้ผลิตอาจได้รับประโยชน์จากราคาขายที่สูงขึ้น ในขณะที่ธุรกิจที่ต้องซื้อสินค้าโภคภัณฑ์อาจเผชิญกับต้นทุนการดำเนินงานที่เพิ่มสูงขึ้น อย่างไรก็ตาม ปริมาณการผลิต การบริหารความเสี่ยงด้วยเครื่องมือป้องกันความเสี่ยง ประสิทธิภาพการดำเนินงาน ภาษี และปัจจัยทางการเงินอื่นๆ ล้วนส่งผลต่อผลลัพธ์สุดท้ายด้วยเช่นกัน
การทำความเข้าใจว่าราคาสินค้าโภคภัณฑ์มีปฏิสัมพันธ์กับปัจจัยเหล่านี้อย่างไร จะช่วยให้นักลงทุนสามารถตีความผลการดำเนินงานของบริษัทได้อย่างแม่นยำมากขึ้น โดยไม่ตั้งสมมติฐานว่าการเคลื่อนไหวของราคาเพียงอย่างเดียวเป็นตัวกำหนดกำไรในอนาคต