



Las Bolsas de EE. UU. Suben con el Optimismo por la IA y las Presiones Inflacionarias | Resumen Semanal: 5-9 de Octubre de 2026


Nuestro Resumen Semanal del Mercado analiza una semana en la que la renta variable estadounidense alcanzó máximos históricos, aun cuando la persistente inflación, los elevados rendimientos de los bonos y el alza de los precios de la energía mantuvieron cautelosos a los inversores.
La inteligencia artificial siguió siendo una fuente de optimismo, aunque ese entusiasmo no se reflejó de forma uniforme en el mercado. Los sectores de energía y los defensivos superaron al resto, mientras que las empresas vinculadas a la tecnología enfrentaron un escrutinio creciente sobre sus valoraciones y costes de financiación.
Mientras tanto, los sólidos datos económicos de EE. UU. y las últimas actas de la reunión de la Reserva Federal reforzaron las expectativas de que los tipos de interés podrían mantenerse elevados, dejando a los mercados centrados en el equilibrio entre el crecimiento económico y la inflación.
Esta introducción ofrece al lector los principales desarrollos de la semana sin adelantar todas las estadísticas que se detallan a continuación.
Panorama Económico
Los mercados equilibraron la continua resiliencia económica frente a la persistente inflación, los elevados precios de la energía y la incertidumbre en torno a los próximos pasos de los principales bancos centrales.
Las actas de la reunión de la Reserva Federal del 15 y 16 de septiembre mostraron que la mayoría de los responsables de política monetaria esperaban una nueva subida de tipos de interés antes de finales de 2026. La inflación siguió siendo una preocupación central, con escasos avances hacia el objetivo del 2%, aunque un menor crecimiento del empleo respaldó un enfoque más cauteloso respecto al momento de nuevos ajustes.
La actividad en el sector servicios de EE. UU. continuó expandiéndose en septiembre, aunque el ritmo se moderó. El PMI de Servicios ISM descendió a 54,9 desde 55,4 en agosto. El componente de empleo volvió a zona de expansión, con 50,1, mientras que el índice de precios subió a 74,0, su nivel más alto desde julio de 2022, lo que indica la persistencia de presiones sobre los costes.
Las solicitudes iniciales de desempleo cayeron en 2.000 hasta 197.000 en la semana que finalizó el 3 de octubre, lo que sugiere que los despidos se mantuvieron limitados a pesar de una contratación más lenta. Sin embargo, los datos preliminares de la Universidad de Michigan mostraron que la confianza del consumidor bajó a 46,3 en octubre desde 48,1 en septiembre. Las expectativas de inflación a un año aumentaron al 4,7%, mientras que las expectativas a cinco años subieron al 3,5%.
Las actas de la reunión de septiembre del Banco Central Europeo mostraron un apoyo unánime a su anterior subida de tipos de 0,25 puntos porcentuales. Los responsables de política monetaria reconocieron que los riesgos inflacionarios seguían sesgados al alza, aunque varios funcionarios argumentaron que la estabilidad de la inflación subyacente y el anclaje de las expectativas a largo plazo reducían la necesidad de una nueva subida inmediata.
La producción industrial alemana aumentó un 2,0% intermensual en agosto, impulsada por la construcción y la producción de maquinaria. En Japón, los salarios en efectivo medios crecieron un 3,8% interanual, mientras que el gasto de los hogares cayó un 3,1%. Los mercados chinos reabrieron tras las vacaciones de la Semana Dorada, con escasos datos económicos relevantes publicados durante el período de negociación reducido.
Los datos de la semana apuntaron a una economía que se mantuvo resiliente a pesar de los indicios de un debilitamiento del empleo y la confianza del consumidor. Con las presiones inflacionarias aún elevadas, los bancos centrales tenían pocas razones para señalar un cambio rápido hacia una política menos restrictiva.
Renta Variable, Bonos y Materias Primas
Renta Variable
La renta variable estadounidense avanzó durante la semana, con el S&P 500 ganando un 1,2%, el Dow Jones Industrial Average subiendo un 0,9% y el Nasdaq Composite añadiendo un 0,6%. Tanto el S&P 500 como el Nasdaq alcanzaron máximos históricos, ya que los inversores continuaron favoreciendo a las empresas expuestas a la inteligencia artificial y a la inversión en centros de datos.
Sin embargo, el entusiasmo se volvió más selectivo a medida que avanzaba la semana. Los inversores revaluaron las valoraciones tecnológicas y los costes de financiación asociados a la infraestructura de IA a gran escala, mientras que los informes sobre las perspectivas de ingresos de OpenAI y su planificada ronda de captación de fondos añadieron más interrogantes sobre las expectativas de crecimiento a largo plazo del sector.
PepsiCo reportó un incremento del 5,6% en los ingresos netos del tercer trimestre y un crecimiento de los ingresos orgánicos del 3,1%, aunque redujo sus perspectivas de crecimiento del beneficio por acción ajustado para el conjunto del año. Delta Air Lines recortó su previsión de beneficios anuales, ya que el fuerte aumento de los costes de combustible superó la resiliente demanda de pasajeros y las tarifas más altas.
La renta variable europea se recuperó el viernes a medida que los precios del petróleo y los rendimientos de los bonos cedieron. El STOXX Europe 600 terminó la semana con una ganancia marginal tras las caídas anteriores vinculadas a los precios de la energía, las preocupaciones por la inflación y la incertidumbre fiscal francesa. El FTSE 100 avanzó un 0,9%, impulsado por el retroceso de los rendimientos de los gilts el viernes.
Bonos
El rendimiento del bono del Tesoro estadounidense a 10 años escaló hasta el 5,364% el miércoles, su nivel más alto desde 2002, antes de retroceder hasta aproximadamente el 5,26% el viernes. A pesar de alcanzar un máximo en varias décadas, el rendimiento descendió alrededor de 3,5 puntos básicos a lo largo de la semana completa. Los rendimientos de los gilts del Reino Unido y de los bonos soberanos de la zona euro también cedieron el viernes tras haber alcanzado máximos en varias décadas durante la semana.
Materias Primas
El Brent cerró en 104,72 dólares por barril, con una ganancia de aproximadamente el 2,4% en la semana. Los precios se vieron respaldados por las preocupaciones sobre el suministro en Oriente Medio y el cierre de más del 70% de la producción de crudo del Golfo de México de EE. UU. al acercarse el huracán Isaías.
El oro al contado subió aproximadamente un 1,3% durante la semana hasta situarse en torno a los 4.194 dólares por onza. Las compras de oportunidad apoyaron al metal tras alcanzar un mínimo de dos meses, aunque los elevados tipos de interés y la firmeza del dólar siguieron actuando como factores adversos.
Rendimiento Sectorial
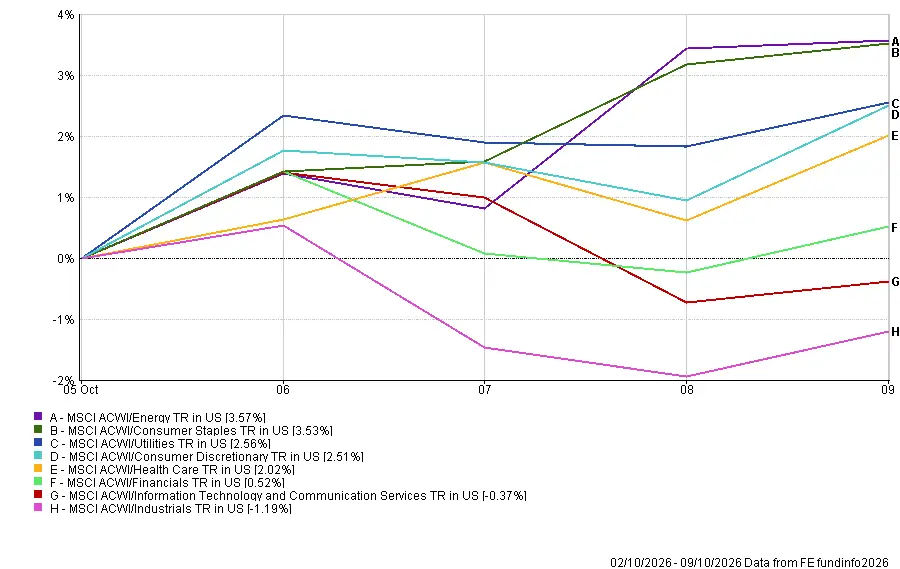
Energía lideró el rendimiento sectorial global con una ganancia del 3,57%, respaldada por los mayores precios del crudo y las preocupaciones por las disrupciones de suministro geopolíticas y meteorológicas. Bienes de Consumo Básico le siguió de cerca, con un retorno del 3,53%.
Utilities ganó un 2,56%, Consumo Discrecional avanzó un 2,51% y Salud subió un 2,02%, mientras que Financieros aumentó un 0,52%.
A pesar del foco continuo en la inteligencia artificial, Tecnología de la Información y Servicios de Comunicación cayeron un 0,37%, ya que los inversores se volvieron más selectivos respecto a las empresas vinculadas a la tecnología. Industriales registró el peor desempeño, con una caída del 1,19%.
La divergencia pone de manifiesto una característica importante de la semana: los principales índices estadounidenses avanzaron, pero el liderazgo sectorial se desplazó hacia la energía y las áreas más defensivas del mercado.
Rendimiento Sectorial del 5 al 9 de Octubre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 9 de octubre de 2026.
Mercados Regionales
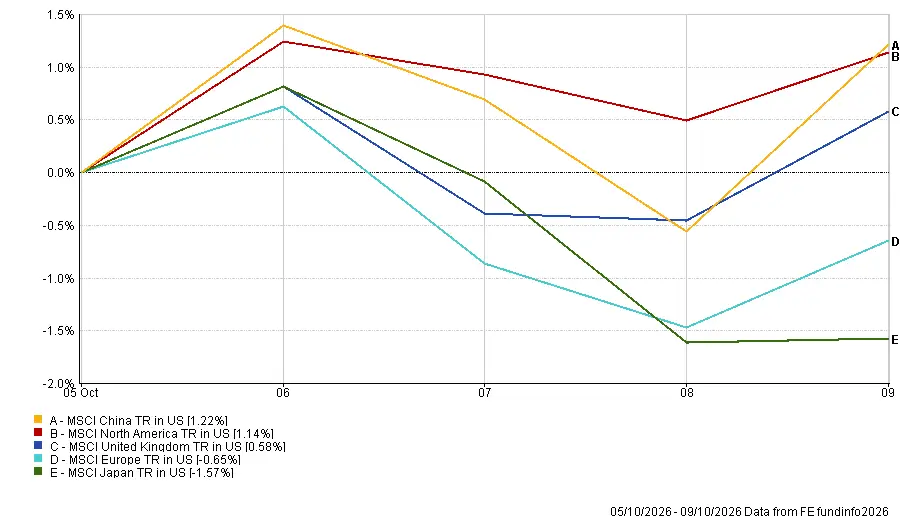
China fue el mercado regional más sólido, con el Índice MSCI China de Rentabilidad Total ganando un 1,22% en términos de dólares estadounidenses durante una semana de negociación acortada por festivos. Norteamérica le siguió con un incremento del 1,14%, reflejando las ganancias en los principales mercados de renta variable de EE. UU.
El Reino Unido avanzó un 0,58%, mientras que Europa retrocedió un 0,65%. Japón registró el peor desempeño regional, cayendo un 1,57%.
Los movimientos de divisas también influyeron en los retornos para los inversores en dólares estadounidenses. La debilidad del euro y el yen redujo los retornos convertidos procedentes de Europa y Japón, mientras que el comportamiento relativamente estable de la libra frente al dólar limitó el efecto cambiario sobre la renta variable del Reino Unido.
Los resultados mostraron una clara divergencia regional, con China y Norteamérica superando al resto, mientras que los mercados europeos y japoneses atravesaron una semana más difícil.
Rendimiento Regional del 5 al 9 de Octubre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 9 de octubre de 2026.
Mercados de Divisas
El dólar estadounidense se apreció frente al euro y el yen, ya que los elevados rendimientos de los bonos del Tesoro y las expectativas de un mayor endurecimiento por parte de la Reserva Federal continuaron respaldando a la divisa.
El EUR/USD descendió desde el nivel de apertura del lunes de 1,1258 hasta el cierre del viernes en 1,1202. Las preocupaciones sobre las finanzas públicas europeas y las cautelosas perspectivas de política del BCE también pesaron sobre el euro.
El GBP/USD apenas varió, pasando de 1,3241 a 1,3235 durante la semana.
Frente al yen, el dólar avanzó a medida que el diferencial de tipos de interés entre EE. UU. y Japón continuó favoreciendo a la divisa estadounidense. El USD/JPY subió de 157,72 a 158,34, mientras que el GBP/JPY aumentó de 208,87 a 209,56.
En conjunto, el dólar se mantuvo firme, con el euro y el yen bajo mayor presión que la libra esterlina.
Perspectivas y la Semana que Viene
La atención se centra ahora en el Índice de Precios al Consumo (IPC) de EE. UU. de septiembre, que se publicará el miércoles, seguido de los precios de producción, las ventas minoristas y las solicitudes iniciales de desempleo el jueves. La producción industrial y los precios de importación y exportación están previstos para el viernes. En conjunto, estas publicaciones ayudarán a los mercados a evaluar si la inflación sigue siendo suficientemente persistente como para justificar una nueva subida de tipos por parte de la Reserva Federal.
En Europa, el PIB mensual del Reino Unido, la producción industrial, la producción de la construcción y los datos de comercio exterior ofrecerán una actualización sobre la actividad económica. La producción industrial de la zona euro y la lectura final de inflación de septiembre también aportarán más información sobre el equilibrio entre crecimiento y presiones sobre los precios.
La temporada de resultados del tercer trimestre en EE. UU. arranca con JPMorgan Chase, Goldman Sachs, Wells Fargo y Citigroup el martes, seguidos de Bank of America y Morgan Stanley el miércoles. Más allá de los resultados principales, los inversores estarán atentos a lo que los directivos de los bancos digan sobre las finanzas de los consumidores, las condiciones de crédito y los efectos de los elevados costes de financiación.
Con los datos de inflación, los resultados bancarios, los rendimientos de los bonos del Tesoro y los precios del petróleo en el punto de mira, los mercados se enfrentan a otra prueba sobre si la resiliencia económica puede seguir sosteniendo a la renta variable sin reforzar las expectativas de una política monetaria más restrictiva.