



美股上漲:人工智能樂觀情緒遭遇通脹壓力 | 每週市場回顧:2026年10月5日至9日


我們的每週市場回顧聚焦於美股創下歷史新高的一週,但持續的通脹壓力、高企的債券收益率及能源價格上漲令投資者保持謹慎。
人工智能仍是市場樂觀情緒的來源,但這種熱情並未均勻地反映在整體市場中。能源及防禦性板塊表現優異,而科技相關企業則因估值及融資成本問題而受到日益嚴格的審視。
與此同時,韌性十足的美國經濟數據及聯準會最新會議紀要進一步強化了利率可能維持高位的預期,市場持續關注經濟增長與通脹之間的平衡。
以上開篇摘要為讀者呈現本週主要市場動態,未完全披露後文所有統計數據。
經濟概況
市場在持續的經濟韌性與持續通脹、能源價格高企,以及主要央行下一步行動的不確定性之間尋求平衡。
聯準會9月15日至16日會議紀要顯示,大多數政策制定者預計在2026年底前將再度加息。通脹仍是核心關切,距2%目標進展有限,但就業增長放緩支持對進一步緊縮時機採取更為審慎的態度。
美國服務業活動於9月繼續擴張,但動能有所放緩。ISM服務業PMI從8月的55.4下滑至54.9。就業分項重返擴張區間,報50.1,而價格指數升至74.0,為2022年7月以來最高水準,顯示成本壓力持續存在。
截至10月3日當週,初請失業金人數減少2,000人至197,000人,顯示儘管招聘放緩,裁員仍然有限。然而,密西根大學初步數據顯示,10月消費者信心指數從9月的48.1下滑至46.3。未來一年通脹預期升至4.7%,未來五年預期升至3.5%。
歐洲央行9月會議紀要顯示,與會者一致支持此前上調0.25個百分點的加息決定。政策制定者承認通脹風險仍偏向上行,但部分官員認為,核心通脹穩定及較長期通脹預期已錨定,降低了立即進一步加息的必要性。
德國工業生產8月環比增長2.0%,受建築業及機械設備產出帶動。日本平均現金收入同比增長3.8%,而家庭支出下降3.1%。中國市場在黃金週假期後重新開市,縮短的交易期間內公佈的重要經濟數據有限。
本週數據表明,儘管就業及消費者信心出現疲軟跡象,經濟整體仍具韌性。在通脹壓力依然高企的情況下,央行幾乎沒有理由發出迅速轉向寬鬆政策的信號。
股票、債券與大宗商品
股票
美股本週整體上漲,標普500指數上漲1.2%,道瓊斯工業平均指數上漲0.9%,納斯達克綜合指數上漲0.6%。標普500與納斯達克雙雙創下歷史新高,投資者持續青睞受益於人工智能及數據中心投資的企業。
然而,隨著週末臨近,市場熱情趨於分化。投資者重新審視科技股估值及大規模人工智能基礎設施的融資成本,同時有關OpenAI收入前景及計劃融資的報道,進一步引發市場對該板塊長期增長預期的質疑。
百事可樂公佈第三季度淨收入增長5.6%,有機收入增長3.1%,但下調了全年核心盈利增長指引。達美航空因燃油成本大幅上漲抵消了旅客需求韌性及票價上漲的利好,下調了全年盈利預測。
歐洲股市週五因油價及債券收益率回落而反彈。STOXX歐洲600指數在受能源價格、通脹憂慮及法國財政不確定性拖累出現早盤下跌後,本週收於微幅上漲。富時100指數上漲0.9%,受週五英國國債收益率回落提振。
債券
美國10年期國債收益率週三攀升至5.364%,創2002年以來最高水準,隨後回落至週五約5.26%。儘管觸及數十年高位,收益率全週下降約3.5個基點。英國國債及歐元區政府債券收益率在本週早些時候觸及數十年高位後,亦於週五有所回落。
大宗商品
布倫特原油收於每桶104.72美元,本週上漲約2.4%。中東供應擔憂及颶風艾塞亞斯逼近導致美國墨西哥灣逾70%原油生產停擺,對油價形成支撐。
現貨黃金本週上漲約1.3%,報每盎司約4,194美元。在觸及兩個月低位後,逢低買盤對金價形成支撐,但利率高企及美元走強仍構成壓力。
板塊表現
能源板塊以3.57%的漲幅領跑全球板塊表現,受原油價格上漲及地緣政治與天氣相關供應擾動憂慮支撐。必需消費品板塊緊隨其後,錄得3.53%的回報。
公用事業上漲2.56%,非必需消費品上漲2.51%,醫療保健上漲2.02%,金融上漲0.52%。
儘管人工智能熱度持續,資訊科技及通訊服務板塊下跌0.37%,反映投資者對科技相關企業的選擇趨於謹慎。工業板塊表現最弱,下跌1.19%。
這一分化突顯了本週的重要特徵:美國主要股指上漲,但板塊領漲力量轉向能源及市場防禦性板塊。
2026年10月5日至9日板塊表現
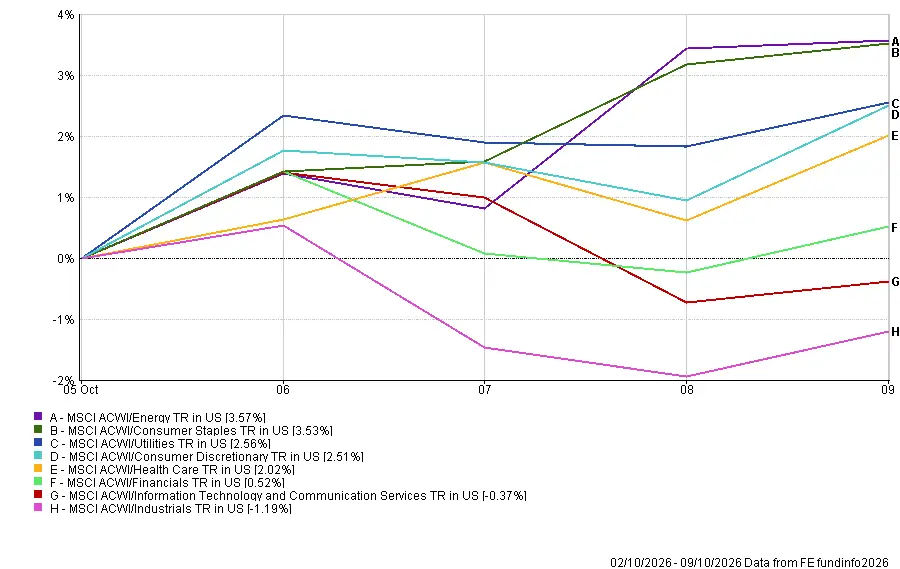
資料來源:FE Analytics。所有指數均為美元計算總回報。過往表現並不代表未來表現。數據截至2026年10月9日。
區域市場
中國是表現最強的區域市場,MSCI中國全收益指數在縮短的交易週內以美元計上漲1.22%。北美緊隨其後,上漲1.14%,反映美國主要股票市場的整體上揚。
英國上漲0.58%,歐洲下跌0.65%。日本區域表現最弱,下跌1.57%。
匯率波動亦影響了美元投資者的回報。歐元及日元走弱降低了從歐洲及日本換算的回報,而英鎊兌美元走勢相對平穩,限制了匯率對英國股票回報的影響。
結果顯示明顯的區域分化,中國與北美表現領先,而歐洲及日本市場則面臨更為困難的一週。
2026年10月5日至9日區域表現
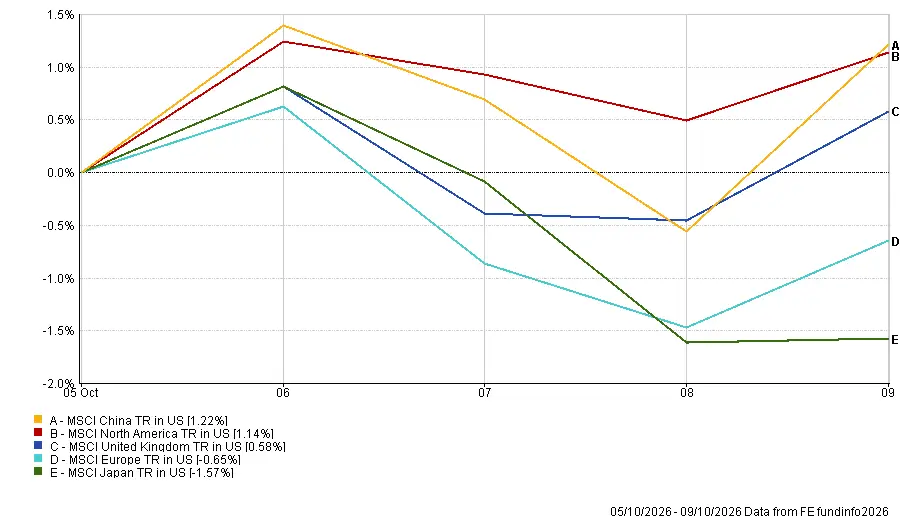
資料來源:FE Analytics。所有指數均為美元計算總回報。過往表現並不代表未來表現。數據截至2026年10月9日。
外匯市場
在高企的美國國債收益率及聯準會進一步緊縮預期的持續支撐下,美元兌歐元及日元走強。
歐元兌美元(EUR/USD)從週一開盤的1.1258下跌至週五收盤的1.1202。歐洲政府財政憂慮及歐洲央行謹慎的政策前景亦對歐元形成壓力。
英鎊兌美元(GBP/USD)變動不大,本週從1.3241小幅波動至1.3235。
美日利差持續有利於美元,美元兌日元走強。美元兌日元(USD/JPY)從157.72升至158.34,英鎊兌日元(GBP/JPY)從208.87升至209.56。
整體而言,美元維持強勢,歐元與日元承受的壓力明顯大於英鎊。
展望與下週前瞻
市場焦點現轉向週三公佈的9月美國消費者物價指數,以及週四的生產者物價指數、零售銷售及初請失業金人數。工業生產及進出口價格數據定於週五發布。上述數據將有助市場評估通脹是否仍具足夠韌性,足以支持聯準會再度加息。
在歐洲,英國月度GDP、工業生產、建築業產出及貿易數據將提供經濟活動的最新概況。歐元區工業生產及9月通脹終值亦將進一步揭示增長與價格壓力之間的平衡。
美國第三季度業績季將於週二拉開序幕,摩根大通、高盛、富國銀行及花旗集團率先公佈業績,美國銀行及摩根士丹利則於週三跟進。除整體業績數字外,投資者還將密切關注銀行高管對消費者財務狀況、信貸環境及高借貸成本影響的評述。
在通脹數據、銀行業績、國債收益率及油價齊聚焦點之際,市場面臨又一考驗:經濟韌性能否在不進一步強化貨幣緊縮預期的前提下,持續為股市提供支撐。