



美股上涨:AI乐观情绪遭遇通胀压力 | 每周市场回顾:2026年10月5日至9日


本期每周市场回顾聚焦于美国股市创下历史新高的一周,尽管持续的通胀压力、较高的债券收益率以及能源价格上涨令投资者保持谨慎。
人工智能依然是市场乐观情绪的来源,但这种热情在市场中并非均匀分布。能源板块和防御性板块表现突出,而科技相关公司则面临市场对其估值和融资成本日益严格的审视。
与此同时,韧性较强的美国经济数据以及美联储最新会议纪要进一步巩固了市场对利率将维持高位的预期,令市场焦点集中于经济增长与通胀之间的平衡。
以上开篇内容为读者呈现了本周主要动态,而未透露后文所涉及的每一项具体数据。
经济概览
市场在持续的经济韧性与顽固的通胀压力、能源价格高企以及主要央行下一步政策走向的不确定性之间寻求平衡。
美联储9月15日至16日会议纪要显示,多数政策制定者预计2026年底前将再度加息。通胀仍是核心关切,朝2%目标的推进进展有限,但就业增长放缓为更为谨慎地把握进一步收紧时机提供了依据。
美国服务业活动在9月继续扩张,但势头有所放缓。ISM服务业PMI从8月的55.4降至54.9。就业分项回升至扩张区间,录得50.1,而价格指数攀升至74.0,创2022年7月以来最高水平,显示成本压力持续存在。
截至10月3日当周,首次申请失业救济人数减少2,000人至197,000人,表明尽管招聘放缓,裁员规模仍然有限。然而,密歇根大学初步数据显示,10月消费者信心指数从9月的48.1降至46.3。未来一年通胀预期升至4.7%,未来五年预期升至3.5%。
欧洲央行9月会议纪要显示,各方一致支持此前上调0.25个百分点的加息决定。政策制定者承认通胀风险仍偏向上行,但部分官员认为,核心通胀稳定以及长期通胀预期锚定,降低了立即进一步加息的必要性。
德国8月工业产出环比增长2.0%,受建筑业和机械产出提振。日本平均现金收入同比增长3.8%,而家庭支出下降3.1%。中国市场在黄金周假期后重新开市,缩短的交易期内重大经济数据发布有限。
本周数据显示,经济整体仍具韧性,尽管就业和消费者信心出现走软迹象。在通胀压力依然高企的背景下,各央行几乎没有理由释放快速转向宽松政策的信号。
股票、债券与大宗商品
股票
美国股市本周整体上涨,标普500指数上涨1.2%,道琼斯工业平均指数上涨0.9%,纳斯达克综合指数上涨0.6%。随着投资者持续青睐人工智能和数据中心投资相关公司,标普500和纳斯达克均创历史新高。
然而,随着本周推进,市场热情趋于更加精挑细选。投资者重新评估科技股估值以及大规模AI基础设施所涉及的融资成本,同时有关OpenAI营收前景及计划融资的报道,也加深了市场对该板块长期增长预期的疑虑。
百事公司公布第三季度净营收增长5.6%,有机营收增长3.1%,但下调了全年核心盈利增长指引。达美航空下调年度盈利预测,因大幅上涨的燃油成本抵消了韧性乘客需求和较高票价所带来的利好。
周五,随着油价和债券收益率回落,欧洲股市收复失地。斯托克欧洲600指数在经历能源价格上涨、通胀担忧及法国财政不确定性引发的早期跌势后,本周小幅收涨。富时100指数上涨0.9%,受益于周五英国国债收益率的回落。
债券
美国10年期国债收益率周三攀升至5.364%,创2002年以来最高水平,随后于周五回落至约5.26%。尽管触及数十年高点,全周收益率仍下降约3.5个基点。英国国债及欧元区政府债券收益率也在本周早些时候触及数十年高位后,于周五有所回落。
大宗商品
布伦特原油收于每桶104.72美元,本周上涨约2.4%。中东供应担忧以及飓风艾萨斯逼近导致美国墨西哥湾超过70%原油产量停产,共同支撑了油价。
现货黄金本周上涨约1.3%,至约每盎司4,194美元。在触及两个月低点后,逢低买盘为金价提供支撑,但较高的利率和强势美元仍构成阻力。
板块表现
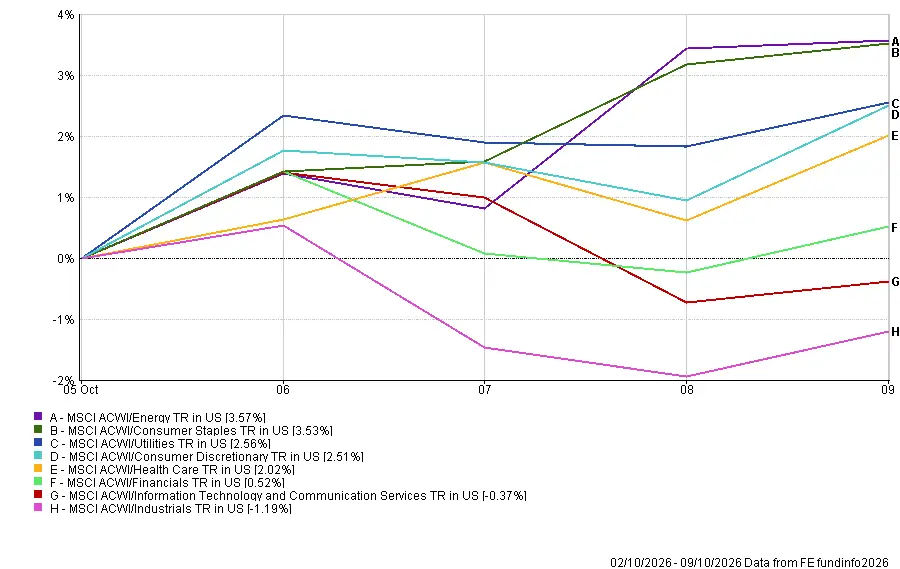
能源板块以3.57%的涨幅领跑全球板块表现,受国际原油价格上涨以及地缘政治和天气因素引发的供应中断担忧提振。必需消费品紧随其后,回报率达3.53%。
公用事业上涨2.56%,可选消费品上涨2.51%,医疗保健上涨2.02%,金融上涨0.52%。
尽管市场持续聚焦人工智能,信息技术和通信服务板块仍下跌0.37%,原因是投资者对科技相关公司的态度趋于审慎。工业板块表现最弱,下跌1.19%。
这一分化凸显了本周市场的一个重要特征:美国主要股指整体上涨,但板块领涨权已转移至能源及市场中更具防御性的板块。
板块表现:2026年10月5日至9日
数据来源:FE Analytics。所有指数以美元计算的总回报。过往表现不代表未来表现。数据截至2026年10月9日。
区域市场
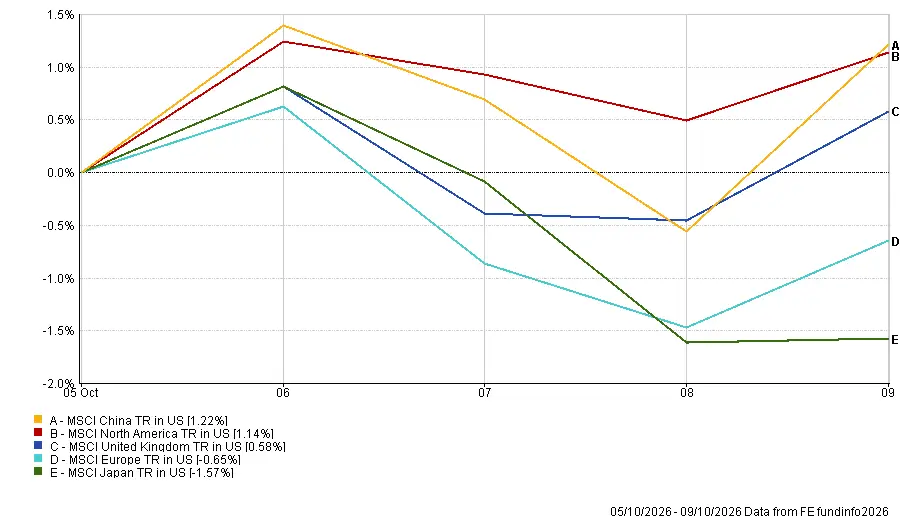
中国是表现最强劲的区域市场,在假期缩短的交易周内,MSCI中国全收益指数以美元计上涨1.22%。北美紧随其后,上涨1.14%,反映出美国主要股市的整体涨势。
英国上涨0.58%,而欧洲下跌0.65%。日本区域表现最弱,下跌1.57%。
汇率变动也影响了以美元计算的投资者回报。欧元和日元走弱降低了欧洲和日本市场的折算回报,而英镑兑美元相对稳定的表现则限制了汇率对英国股市的影响。
结果呈现出明显的区域分化:中国和北美表现突出,而欧洲和日本市场则面临较为艰难的一周。
区域表现:2026年10月5日至9日
数据来源:FE Analytics。所有指数以美元计算的总回报。过往表现不代表未来表现。数据截至2026年10月9日。
外汇市场
随着美国国债收益率高企以及市场对美联储进一步收紧政策的预期持续,美元兑欧元和日元走强。
欧元/美元从周一开盘价1.1258下跌至周五收盘价1.1202。欧洲政府财政状况的担忧以及欧洲央行谨慎的政策前景也对欧元形成压制。
英镑/美元变化不大,本周从1.3241小幅波动至1.3235。
兑日元方面,随着美日两国之间的利差继续有利于美元,美元持续走强。美元/日元从157.72升至158.34,英镑/日元从208.87升至209.56。
总体而言,美元保持强势,欧元和日元承压程度明显大于英镑。
展望与下周前瞻
市场焦点现已转向周三公布的美国9月消费者价格指数(CPI),以及周四的生产者价格指数、零售销售和首次申请失业救济人数数据。工业生产以及进出口价格数据定于周五发布。上述数据将有助于市场评估通胀压力是否仍足以支持美联储再度加息。
在欧洲,英国月度GDP、工业产出、建筑产出及贸易数据将提供经济活动最新动态。欧元区工业产出及9月最终通胀数据也将进一步反映增长与价格压力之间的平衡。
美国第三季度财报季正式拉开帷幕,摩根大通、高盛、富国银行和花旗集团将于周二率先公布业绩,美国银行和摩根士丹利则于周三跟进。除头条业绩数据外,投资者还将密切关注银行高管就消费者财务状况、贷款条件以及高借贷成本影响所发表的评论。
在通胀数据、银行财报、国债收益率和油价齐聚焦点之际,市场将迎来又一次考验——经济韧性能否继续支撑股市,同时又不强化市场对货币政策进一步收紧的预期。