



CapEx Dijelaskan: Mengapa Pengeluaran Besar Hari Ini Dapat Membentuk Keuntungan di Masa Depan


Apa itu CapEx, dan bagaimana hal tersebut dapat menjelaskan mengapa sebuah perusahaan melaporkan laba yang terus meningkat namun menghasilkan arus kas bebas yang lebih sedikit? Jawabannya terletak pada cara perusahaan mencatat investasi jangka panjang mereka.
Setelah perusahaan menginvestasikan miliaran dolar ke dalam pabrik, peralatan, atau infrastruktur teknologi, mereka mengakui biaya tersebut secara bertahap selama beberapa tahun, meskipun kas telah keluar seketika. Hal ini menciptakan perbedaan penting antara profitabilitas dan kemampuan menghasilkan kas.
Memahami bagaimana belanja modal (CapEx) mempengaruhi kinerja keuangan membantu investor menilai apakah pengeluaran perusahaan mendukung pertumbuhan di masa depan atau memberikan tekanan pada arus kas dan margin labanya.
Apa Itu CapEx?
Belanja modal, yang umumnya disebut CapEx, adalah uang yang dikeluarkan perusahaan untuk aset jangka panjang yang diharapkan dapat digunakan lebih dari satu tahun.
Aset-aset ini dapat mencakup pabrik, mesin, kendaraan, server komputer, dan pusat data.
Berbeda dengan beban operasional sehari-hari, seperti upah dan listrik, CapEx umumnya dicatat sebagai aset dan tidak langsung dikurangkan dari laba. Biaya tersebut diakui secara bertahap sepanjang umur manfaat aset melalui penyusutan.
Perbedaan ini penting karena waktu pengeluaran kas perusahaan dan pengakuan beban dalam laporan keuangannya dapat sangat berbeda.
Bagaimana CapEx Mempengaruhi Laba dan Arus Kas
Pertimbangkan sebuah perusahaan yang membeli peralatan senilai $10 juta dan berencana menggunakannya selama lima tahun.
Asumsikan perusahaan membayar penuh secara tunai pada tahun pertama dan menyusutkan peralatan tersebut secara merata sepanjang umur manfaatnya, tanpa nilai sisa.
| Ukuran keuangan | Jumlah |
| Pembelian peralatan | $10 juta |
| Arus kas keluar awal | $10 juta |
| Perkiraan umur manfaat | 5 tahun |
| Penyusutan tahunan | $2 juta |
Perusahaan mengeluarkan kas sebesar $10 juta saat membeli peralatan tersebut. Namun, alih-alih mengakui seluruh jumlah sebagai beban sekaligus, perusahaan mencatat penyusutan sebesar $2 juta per tahun selama lima tahun.
Pembayaran untuk peralatan mempengaruhi arus kas, sementara beban tersebut secara bertahap mengurangi laba akuntansi.
Perbedaan ini sangat penting ketika menganalisis arus kas bebas (free cash flow/FCF).
Analis umumnya menghitung arus kas bebas sebagai kas yang dihasilkan dari aktivitas operasi dikurangi belanja modal. Hal ini membantu investor menilai seberapa besar kas yang tersisa setelah perusahaan berinvestasi pada asetnya. Arus kas bebas juga merupakan masukan penting dalam analisis discounted cash flow (DCF), yang mengestimasi nilai perusahaan berdasarkan proyeksi arus kas di masa depan.
Oleh karena itu, sebuah perusahaan dapat melaporkan laba yang terus tumbuh sementara arus kas bebasnya menurun karena perusahaan tersebut semakin banyak mengeluarkan belanja untuk peralatan, infrastruktur, atau investasi jangka panjang lainnya.
CapEx Pemeliharaan vs CapEx Pertumbuhan
Tidak semua belanja modal memiliki tujuan yang sama.
CapEx Pemeliharaan merujuk pada pengeluaran yang diperlukan untuk memelihara atau mengganti aset yang sudah ada guna menjaga kelangsungan operasional. Sebagai contoh, sebuah produsen mungkin mengganti mesin yang sudah tua untuk mempertahankan kapasitas produksinya saat ini.
CapEx Pertumbuhan, di sisi lain, melibatkan investasi pada kapasitas tambahan, teknologi baru, atau ekspansi ke pasar baru. Contohnya adalah perusahaan teknologi yang membangun pusat data baru untuk memenuhi permintaan yang terus meningkat.
Perbedaan ini penting karena pengeluaran pemeliharaan mungkin diperlukan untuk menopang operasional, sementara pengeluaran pertumbuhan seharusnya mendukung pendapatan atau efisiensi.
Namun, perusahaan tidak selalu melaporkan CapEx pemeliharaan dan pertumbuhan secara terpisah. Investor mungkin perlu menelaah komentar manajemen dan pengungkapan keuangan untuk memahami tujuan dari pengeluaran tersebut.
Mengapa Perusahaan Meningkatkan CapEx?
Perusahaan dapat meningkatkan belanja modal karena berbagai alasan, termasuk perluasan kapasitas produksi, pemenuhan permintaan yang terus tumbuh, penggantian peralatan yang sudah usang, adopsi teknologi baru, atau ekspansi ke pasar baru.
Peningkatan pengeluaran dapat mengindikasikan bahwa manajemen memperkirakan permintaan yang lebih kuat atau melihat peluang untuk meningkatkan bisnis dari waktu ke waktu.
Sebagai contoh, perusahaan yang berinvestasi dalam fasilitas produksi baru mungkin berharap dapat memproduksi lebih banyak produk, sementara perusahaan teknologi yang memperluas infrastruktur komputasinya mungkin sedang bersiap untuk melayani lebih banyak pelanggan.
Namun, CapEx yang lebih tinggi tidak menjamin imbal hasil yang lebih tinggi.
Jika permintaan berkembang lebih lambat dari yang diperkirakan, perusahaan mungkin tidak dapat memanfaatkan aset yang baru diperoleh secara optimal. Perusahaan mungkin masih menanggung biaya penyusutan dan biaya operasional lainnya meskipun investasi tersebut belum menghasilkan pendapatan yang diharapkan.
Hal ini menjelaskan mengapa investor perlu mempertimbangkan tidak hanya seberapa besar pengeluaran suatu perusahaan, tetapi juga apa yang ingin dicapai dari pengeluaran tersebut.
Bagaimana CapEx Dapat Mempengaruhi Margin Laba
Belanja modal dapat mempengaruhi profitabilitas jauh setelah investasi awal dilakukan.
Ketika aset yang dapat disusutkan mulai digunakan, beban penyusutan diakui sepanjang umur manfaatnya. Cara penggunaan aset tersebut menentukan apakah penyusutan masuk ke dalam harga pokok pendapatan atau beban operasional.
Ini berarti penyusutan yang lebih tinggi dapat memengaruhi margin kotor, margin operasi, atau keduanya.
Penyusutan pada mesin yang digunakan untuk memproduksi barang dapat berkontribusi pada beban pokok pendapatan, dan organisasi mencatat penyusutan atas aset administratif tertentu dalam beban operasional.
Jika investasi baru menghasilkan pendapatan tambahan yang cukup atau meningkatkan efisiensi, hal tersebut dapat membantu mengimbangi biaya-biaya ini dan mendukung profitabilitas.
Namun, jika pendapatan tumbuh lebih lambat dibandingkan beban terkait, margin laba dapat menghadapi tekanan.
Arus kas bebas dapat menunjukkan dampak awal dari investasi besar; pengeluaran modal menimbulkan pembayaran tunai yang menyebabkan arus kas keluar.
Hal ini membantu menjelaskan mengapa pertumbuhan laba dan penciptaan kas tidak selalu bergerak dalam arah yang sama.
Microsoft: Bagaimana CapEx yang Besar Dapat Memengaruhi Arus Kas Bebas dan Margin
Microsoft memberikan contoh yang berguna tentang bagaimana pengeluaran modal yang substansial dapat memengaruhi kinerja keuangan suatu perusahaan.
Perusahaan ini telah mengeluarkan belanja besar untuk pusat data, server, dan chip guna memenuhi permintaan komputasi awan dan kecerdasan buatan (AI).
Tahun keuangan Microsoft berakhir pada 30 Juni. Dalam contoh ini, capex mengacu pada kas yang dikeluarkan untuk properti dan peralatan.
Pada tahun fiskal 2022, pengeluaran modal Microsoft adalah $23,9 miliar. Pada tahun fiskal 2026, angka tersebut meningkat menjadi $115,9 miliar, setara dengan sekitar 35% dari pendapatan tahunan.
Namun, peningkatan pengeluaran yang substansial ini terjadi bersamaan dengan pertumbuhan bisnis yang kuat.
Pada tahun fiskal 2026, pendapatan naik 18% menjadi $331,8 miliar, sementara laba bersih meningkat 31% menjadi $133,7 miliar.
Namun, arus kas bebas mengikuti jalur yang berbeda.
Setelah mencapai $74,1 miliar pada tahun fiskal 2024, angka tersebut turun menjadi $67,0 miliar pada tahun fiskal 2026.
Kontras ini menggambarkan mengapa investor memeriksa arus kas bersama dengan laba yang dilaporkan. Laba Microsoft terus tumbuh, tetapi kas yang tersisa setelah pengeluaran modal lebih rendah dibandingkan dua tahun sebelumnya.
Dampak jangka panjang terhadap profitabilitas juga penting untuk diperhatikan.
Margin kotor Microsoft turun dari 69,8% pada tahun fiskal 2024 menjadi 67,9% pada tahun fiskal 2026. Biaya terkait infrastruktur yang lebih tinggi, termasuk penyusutan, mungkin telah berkontribusi pada pergerakan ini, meskipun beberapa faktor memengaruhi margin.
Pertanyaan utamanya adalah apakah investasi-investasi ini akan menghasilkan pendapatan tambahan, kapasitas, dan efisiensi yang cukup untuk membenarkan biayanya.
Permintaan di masa depan dan kinerja bisnis menentukan hasilnya, dan kita tidak dapat mengetahuinya terlebih dahulu.
Pengeluaran Modal dan Arus Kas Bebas Microsoft, 2022 hingga 2026
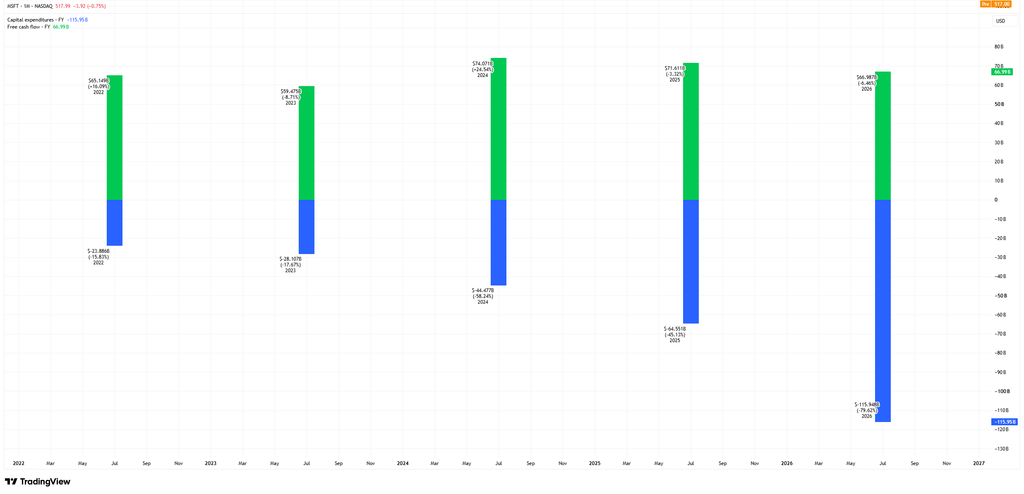
Sumber & Metodologi: TradingView. Grafik ini membandingkan pengeluaran modal tahunan dan arus kas bebas Microsoft untuk tahun keuangan 2022 hingga 2026. Grafik ini menampilkan kedua ukuran dalam dolar AS, dalam miliaran, sebagai kolom. Pengeluaran modal ditampilkan sebagai nilai negatif karena TradingView mencatatnya sebagai arus kas keluar. Microsoft menetapkan angka tahunan ke tahun keuangannya, yang berakhir pada 30 Juni. Setiap observasi diplot pada akhir tahun keuangannya, sehingga posisinya pada sumbu kalender mungkin tidak selaras persis dengan label tahun keuangan. Data keuangan standar TradingView mungkin berbeda dari angka yang dilaporkan langsung dalam pengajuan Microsoft karena metodologi dan klasifikasi penyedia. Angka historis juga dapat direvisi. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja masa depan. Data per 17 November 2026.
Grafik ini menyoroti perbedaan antara pengeluaran modal Microsoft yang terus tumbuh dan arus kas bebas yang tersisa setelah investasi.
CapEx meningkat dari sekitar $23,9 miliar pada tahun fiskal 2022 menjadi $115,9 miliar pada tahun fiskal 2026. Selama periode yang sama, arus kas bebas bergerak dari sekitar $65,1 miliar pada tahun fiskal 2022 menjadi $59,5 miliar pada tahun fiskal 2023, sebelum naik menjadi $74,1 miliar pada tahun fiskal 2024 dan turun menjadi $67,0 miliar pada tahun fiskal 2026.
Meskipun belanja investasi meningkat secara substansial, arus kas bebas tidak mengikuti lintasan naik yang sama.
Hal ini tidak menetapkan apakah pengeluaran Microsoft pada akhirnya akan memberikan imbal hasil yang menarik. Analisis ini menunjukkan mengapa pengeluaran modal dan arus kas bebas harus diperiksa bersama ketika menilai posisi keuangan dan strategi investasi suatu perusahaan.
Angka-angka terstandar yang digunakan dalam grafik mungkin berbeda dari yang dilaporkan langsung dalam hasil keuangan Microsoft.
Kesimpulan
Pengeluaran modal merepresentasikan investasi dalam aset yang dapat mendukung operasional dan pertumbuhan masa depan suatu perusahaan. Kas berkurang ketika pembayaran dilakukan, sementara perusahaan mengakui biaya aset yang dapat disusutkan selama beberapa tahun.
Perbedaan ini membantu menjelaskan mengapa suatu perusahaan dapat melaporkan laba yang terus meningkat sekaligus menghasilkan arus kas bebas yang lebih sedikit. Investasi Microsoft dalam infrastruktur AI dan komputasi awan menggambarkan bagaimana capex yang substansial dapat terjadi bersamaan dengan pertumbuhan laba yang kuat dan tekanan pada penciptaan kas.
Bagi investor, pertanyaannya bukan sekadar berapa banyak yang dikeluarkan perusahaan, tetapi apakah pengeluaran tersebut kemungkinan akan menghasilkan imbal hasil yang memadai dari waktu ke waktu. Oleh karena itu, investor sebaiknya mempertimbangkan capex bersama dengan pertumbuhan pendapatan, arus kas bebas, margin laba, dan penjelasan manajemen mengenai keputusan investasinya.