



CapEx Dijelaskan: Mengapa Perbelanjaan Besar Hari Ini Boleh Membentuk Keuntungan Masa Depan


Isi Kandungan
Apakah CapEx, dan bagaimana ia dapat menjelaskan mengapa sesebuah syarikat melaporkan keuntungan yang meningkat sambil menjana aliran tunai bebas yang lebih rendah? Jawapannya terletak pada cara perniagaan merekodkan pelaburan jangka panjang mereka.
Selepas syarikat melabur berbilion-bilion dalam kilang, peralatan, atau infrastruktur teknologi, mereka mengiktiraf kos tersebut secara beransur-ansur sepanjang beberapa tahun, walaupun tunai telah dikeluarkan serta-merta. Ini mewujudkan perbezaan penting antara keberuntungan dan penjanaan tunai.
Memahami cara perbelanjaan modal (CapEx) mempengaruhi prestasi kewangan membantu pelabur menilai sama ada perbelanjaan sesebuah syarikat menyokong pertumbuhan masa hadapan atau memberikan tekanan kepada aliran tunai dan margin keuntungannya.
Apakah CapEx?
Perbelanjaan modal, yang lazimnya disebut CapEx, adalah wang yang dibelanjakan oleh sesebuah syarikat untuk aset jangka panjang yang dijangka digunakan selama lebih daripada satu tahun.
Aset-aset ini boleh merangkumi kilang, jentera, kenderaan, pelayan komputer dan pusat data.
Berbeza dengan perbelanjaan operasi harian, seperti upah dan elektrik, capex lazimnya direkodkan sebagai aset dan bukannya ditolak daripada keuntungan dengan serta-merta. Kos tersebut diiktiraf secara beransur-ansur sepanjang jangka hayat aset menggunakan susut nilai.
Perbezaan ini penting kerana masa perbelanjaan tunai sesebuah syarikat dan pengiktirafan perbelanjaan dalam penyata kewangannya boleh berbeza dengan ketara.
Bagaimana CapEx Mempengaruhi Keuntungan dan Aliran Tunai
Pertimbangkan sebuah syarikat yang membeli peralatan bernilai $10 juta dan menjangka menggunakannya selama lima tahun.
Andaikan syarikat tersebut membayar jumlah penuh secara tunai dalam tahun pertama dan menyusutnilaikan peralatan tersebut secara sama rata sepanjang jangka hayatnya, tanpa nilai baki.
| Ukuran kewangan | Jumlah |
| Pembelian peralatan | $10 juta |
| Aliran keluar tunai awal | $10 juta |
| Jangka hayat yang dijangkakan | 5 tahun |
| Susut nilai tahunan | $2 juta |
Syarikat tersebut membelanjakan $10 juta tunai semasa membeli peralatan. Walau bagaimanapun, daripada mengiktiraf keseluruhan jumlah sebagai perbelanjaan dengan serta-merta, syarikat merekodkan $2 juta susut nilai setiap tahun selama lima tahun.
Pembayaran untuk peralatan mempengaruhi aliran tunai, manakala perbelanjaan tersebut secara beransur-ansur mengurangkan keuntungan perakaunan.
Perbezaan ini amat penting apabila menganalisis aliran tunai bebas (FCF).
Penganalisis lazimnya mengira aliran tunai bebas sebagai tunai yang dijana daripada aktiviti operasi tolak perbelanjaan modal. Ia membantu pelabur menilai berapa banyak tunai yang berbaki selepas sesebuah perniagaan melabur dalam asetnya. Aliran tunai bebas juga merupakan input penting dalam analisis aliran tunai terdiskaun (DCF), yang menganggarkan nilai sesebuah syarikat berdasarkan penjanaan tunai masa hadapan yang dijangkakan.
Oleh itu, sesebuah syarikat boleh melaporkan keuntungan yang meningkat sementara aliran tunai bebasnya menurun kerana ia membelanjakan lebih banyak untuk peralatan, infrastruktur atau pelaburan jangka panjang yang lain.
CapEx Penyelenggaraan vs CapEx Pertumbuhan
Tidak semua perbelanjaan modal mempunyai tujuan yang sama.
CapEx Penyelenggaraan merujuk kepada perbelanjaan yang diperlukan untuk menyelenggara atau menggantikan aset sedia ada dan memastikan operasi berjalan lancar. Sebagai contoh, sebuah pengilang mungkin menggantikan jentera lama untuk mengekalkan kapasiti pengeluaran semasa.
CapEx Pertumbuhan, sebaliknya, melibatkan pelaburan dalam kapasiti tambahan, teknologi baharu atau pengembangan ke pasaran baharu. Sebuah syarikat teknologi yang membina pusat data baharu untuk menyokong permintaan yang semakin meningkat adalah satu contoh.
Perbezaan ini penting kerana perbelanjaan penyelenggaraan mungkin perlu untuk mengekalkan operasi, manakala perbelanjaan pertumbuhan seharusnya menyokong hasil atau kecekapan.
Walau bagaimanapun, syarikat tidak selalu melaporkan capex penyelenggaraan dan pertumbuhan secara berasingan. Pelabur mungkin perlu memeriksa ulasan pengurusan dan pendedahan kewangan untuk memahami tujuan perbelanjaan tersebut.
Mengapa Syarikat Meningkatkan CapEx?
Syarikat mungkin meningkatkan perbelanjaan modal atas beberapa sebab, termasuk mengembangkan kapasiti pengeluaran, memenuhi permintaan yang semakin meningkat, menggantikan peralatan lama, menggunakan teknologi baharu atau memasuki pasaran baharu.
Perbelanjaan yang lebih tinggi boleh menunjukkan bahawa pihak pengurusan menjangkakan permintaan yang lebih kukuh atau melihat peluang untuk menambah baik perniagaan dari semasa ke semasa.
Sebagai contoh, sebuah syarikat yang melabur dalam kemudahan pengeluaran baharu mungkin menjangkakan untuk mengeluarkan lebih banyak produk, manakala sebuah perniagaan teknologi yang mengembangkan infrastruktur pengkomputerannya mungkin sedang bersiap untuk melayani lebih ramai pelanggan.
Walau bagaimanapun, CapEx yang lebih tinggi tidak menjamin pulangan yang lebih tinggi.
Jika permintaan berkembang lebih perlahan daripada yang dijangkakan, syarikat mungkin tidak menggunakan sepenuhnya aset yang baru diperoleh. Perniagaan tersebut mungkin masih menanggung susut nilai dan kos operasi lain walaupun pelaburan itu belum menjana hasil yang dijangkakan.
Ini menjelaskan mengapa pelabur perlu mempertimbangkan bukan sahaja berapa banyak yang dibelanjakan oleh sesebuah syarikat, tetapi juga apakah matlamat perbelanjaan tersebut.
Bagaimana CapEx Boleh Mempengaruhi Margin Keuntungan
Perbelanjaan modal boleh mempengaruhi keberuntungan lama selepas pelaburan awal dibuat.
Apabila aset yang boleh disusutnilaikan mula digunakan, perbelanjaan susut nilai diiktiraf sepanjang jangka hayatnya. Cara aset tersebut digunakan menentukan sama ada susut nilai dimasukkan ke dalam kos hasil atau perbelanjaan operasi.
Ini bermakna susut nilai yang lebih tinggi boleh mempengaruhi margin kasar, margin operasi atau kedua-duanya.
Susut nilai ke atas mesin yang digunakan untuk mengeluarkan produk mungkin menyumbang kepada kos hasil, dan organisasi merekodkan susut nilai ke atas aset pentadbiran tertentu dalam perbelanjaan operasi.
Jika pelaburan baharu menjana hasil tambahan yang mencukupi atau meningkatkan kecekapan, ia mungkin membantu mengimbangi kos-kos ini dan menyokong keuntungan.
Walau bagaimanapun, jika hasil berkembang lebih perlahan daripada perbelanjaan yang berkaitan, margin keuntungan mungkin tertekan.
Aliran tunai bebas mungkin menunjukkan kesan awal pelaburan besar; perbelanjaan modal melibatkan pembayaran tunai yang menyebabkan aliran keluar.
Ini membantu menjelaskan mengapa pertumbuhan keuntungan dan penjanaan tunai tidak sentiasa bergerak ke arah yang sama.
Microsoft: Bagaimana CapEx yang Tinggi Boleh Mempengaruhi Aliran Tunai Bebas dan Margin
Microsoft memberikan contoh berguna tentang bagaimana perbelanjaan modal yang besar boleh mempengaruhi prestasi kewangan sesebuah syarikat.
Syarikat tersebut telah membelanjakan jumlah besar untuk pusat data, pelayan dan cip bagi memenuhi permintaan pengkomputeran awan dan kecerdasan buatan (AI).
Tahun kewangan Microsoft berakhir pada 30 Jun. Dalam contoh ini, capex merujuk kepada tunai yang dibelanjakan untuk harta dan peralatan.
Dalam tahun fiskal 2022, perbelanjaan modal Microsoft ialah $23.9 bilion. Menjelang tahun fiskal 2026, ia meningkat kepada $115.9 bilion, bersamaan dengan kira-kira 35% daripada hasil tahunan.
Namun, peningkatan perbelanjaan yang ketara ini berlaku seiring dengan pertumbuhan perniagaan yang kukuh.
Dalam tahun fiskal 2026, hasil meningkat 18% kepada $331.8 bilion, manakala pendapatan bersih meningkat 31% kepada $133.7 bilion.
Walau bagaimanapun, aliran tunai bebas mengikuti laluan yang berbeza.
Selepas mencapai $74.1 bilion dalam tahun fiskal 2024, ia menurun kepada $67.0 bilion dalam tahun fiskal 2026.
Kontras ini menggambarkan sebab pelabur mengkaji aliran tunai bersama-sama dengan keuntungan yang dilaporkan. Pendapatan Microsoft terus berkembang, tetapi tunai yang berbaki selepas perbelanjaan modal adalah lebih rendah berbanding dua tahun sebelumnya.
Kesan jangka panjang ke atas keuntungan juga penting untuk dipertimbangkan.
Margin kasar Microsoft menurun daripada 69.8% dalam tahun fiskal 2024 kepada 67.9% dalam tahun fiskal 2026. Kos berkaitan infrastruktur yang lebih tinggi, termasuk susut nilai, mungkin telah menyumbang kepada pergerakan ini, walaupun beberapa faktor mempengaruhi margin.
Persoalan utama ialah sama ada pelaburan ini akan menjana hasil tambahan, kapasiti dan kecekapan yang mencukupi untuk mewajarkan kos tersebut.
Permintaan masa depan dan prestasi perniagaan menentukan hasilnya, dan kita tidak dapat mengetahuinya terlebih dahulu.
Perbelanjaan Modal Microsoft dan Aliran Tunai Bebas, 2022 hingga 2026
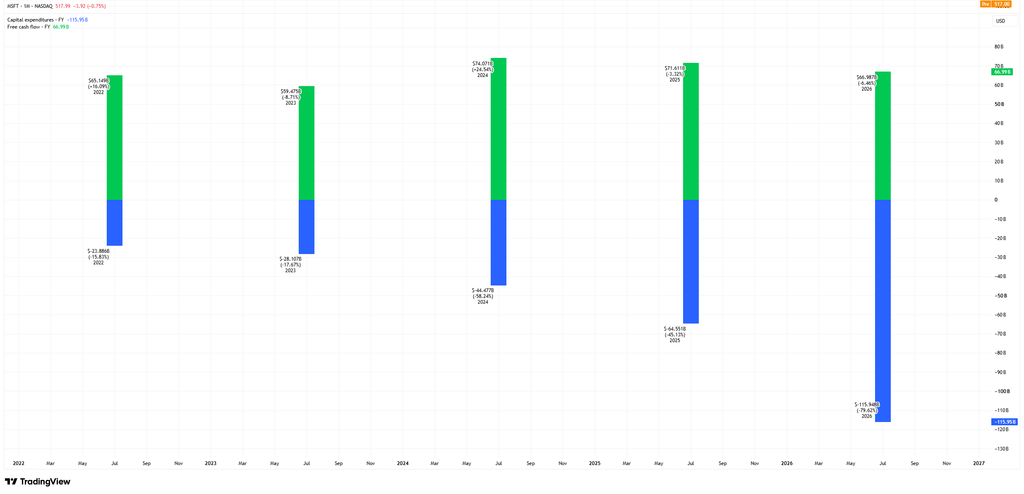
Sumber & Metodologi: TradingView. Carta ini membandingkan perbelanjaan modal tahunan Microsoft dan aliran tunai bebas bagi tahun kewangan 2022 hingga 2026. Carta ini menunjukkan kedua-dua ukuran dalam dolar AS, dalam bilion, sebagai lajur. Perbelanjaan modal ditunjukkan sebagai nilai negatif kerana TradingView merekodkannya sebagai aliran tunai keluar. Microsoft menugaskan angka tahunan kepada tahun kewangannya, yang berakhir pada 30 Jun. Setiap pemerhatian diplotkan pada penghujung tahun kewangannya, jadi kedudukannya pada paksi kalendar mungkin tidak sepadan tepat dengan label tahun kewangan. Data kewangan piawai TradingView mungkin berbeza daripada angka yang dilaporkan secara langsung dalam pemfailan Microsoft kerana metodologi dan pengelasan pembekal. Angka sejarah juga mungkin disemak semula. Prestasi lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 17 November 2026.
Carta ini menonjolkan perbezaan antara perbelanjaan modal Microsoft yang semakin meningkat dan aliran tunai bebas yang berbaki selepas pelaburan.
CapEx meningkat daripada kira-kira $23.9 bilion dalam tahun fiskal 2022 kepada $115.9 bilion dalam tahun fiskal 2026. Dalam tempoh yang sama, aliran tunai bebas bergerak daripada kira-kira $65.1 bilion dalam tahun fiskal 2022 kepada $59.5 bilion dalam tahun fiskal 2023, sebelum meningkat kepada $74.1 bilion dalam tahun fiskal 2024 dan menurun kepada $67.0 bilion dalam tahun fiskal 2026.
Walaupun perbelanjaan pelaburan meningkat dengan ketara, aliran tunai bebas tidak mengikuti trajektori menaik yang sama.
Ini tidak menentukan sama ada perbelanjaan Microsoft akan akhirnya memberikan pulangan yang menarik. Analisis ini menunjukkan sebab perbelanjaan modal dan aliran tunai bebas perlu dikaji bersama-sama apabila menilai kedudukan kewangan dan strategi pelaburan sesebuah syarikat.
Angka piawai yang digunakan dalam carta mungkin berbeza daripada angka yang dilaporkan secara langsung dalam keputusan kewangan Microsoft.
Kesimpulan
Perbelanjaan modal mewakili pelaburan dalam aset yang mungkin menyokong operasi dan pertumbuhan masa depan sesebuah syarikat. Tunai berkurangan apabila pembayaran dibuat, manakala syarikat mengiktiraf kos aset boleh susut nilai sepanjang beberapa tahun.
Perbezaan ini membantu menjelaskan mengapa sesebuah syarikat boleh melaporkan pendapatan yang semakin meningkat sambil menjana aliran tunai bebas yang lebih rendah. Pelaburan Microsoft dalam infrastruktur AI dan awan menggambarkan bagaimana capex yang besar boleh berlaku seiring dengan pertumbuhan keuntungan yang kukuh dan tekanan ke atas penjanaan tunai.
Bagi pelabur, persoalannya bukan sekadar berapa banyak yang dibelanjakan oleh sesebuah syarikat, tetapi sama ada perbelanjaan tersebut berkemungkinan menjana pulangan yang mencukupi dari masa ke masa. Oleh itu, pelabur harus mempertimbangkan capex bersama-sama dengan pertumbuhan hasil, aliran tunai bebas, margin keuntungan, dan penjelasan pihak pengurusan mengenai keputusan pelaburannya.